財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業の資金調達のうち、主として株主から調達した資金が純資産です。つまり、資産(総資産)から負債を差し引いた残りが純資産にあたります。
純資産は、返済義務のない株主からの資金調達額や利益の留保額などを計上した株主資本に加えて、評価・換算差額等と新株予約権によって構成されます。名前が似た科目が階層になって並ぶため、まずは入れ子の形を頭に入れてから一つずつ見ていくと迷いません。
なおここでは会社法を中心とした説明とし、会社は株式会社を指すものとします。


簡単にいうと
純資産は3階建て。株主資本の中がさらに枝分かれしていて、ここが覚えどころだよ!
純資産の部は、次の形で記載されます。階層をそのまま覚えてしまうのがいちばんの近道です。
大きな整理としては、株主が出したお金(資本)と、会社が稼いで貯めたお金(利益)を混ぜない、というのが純資産の部の基本思想です。だからこそ資本剰余金と利益剰余金は別の枠に置かれます。
なお連結貸借対照表の場合は、新株予約権の下に「非支配株主持分(親会社以外の他の株主の持分)」が表示される点も押さえておきましょう。
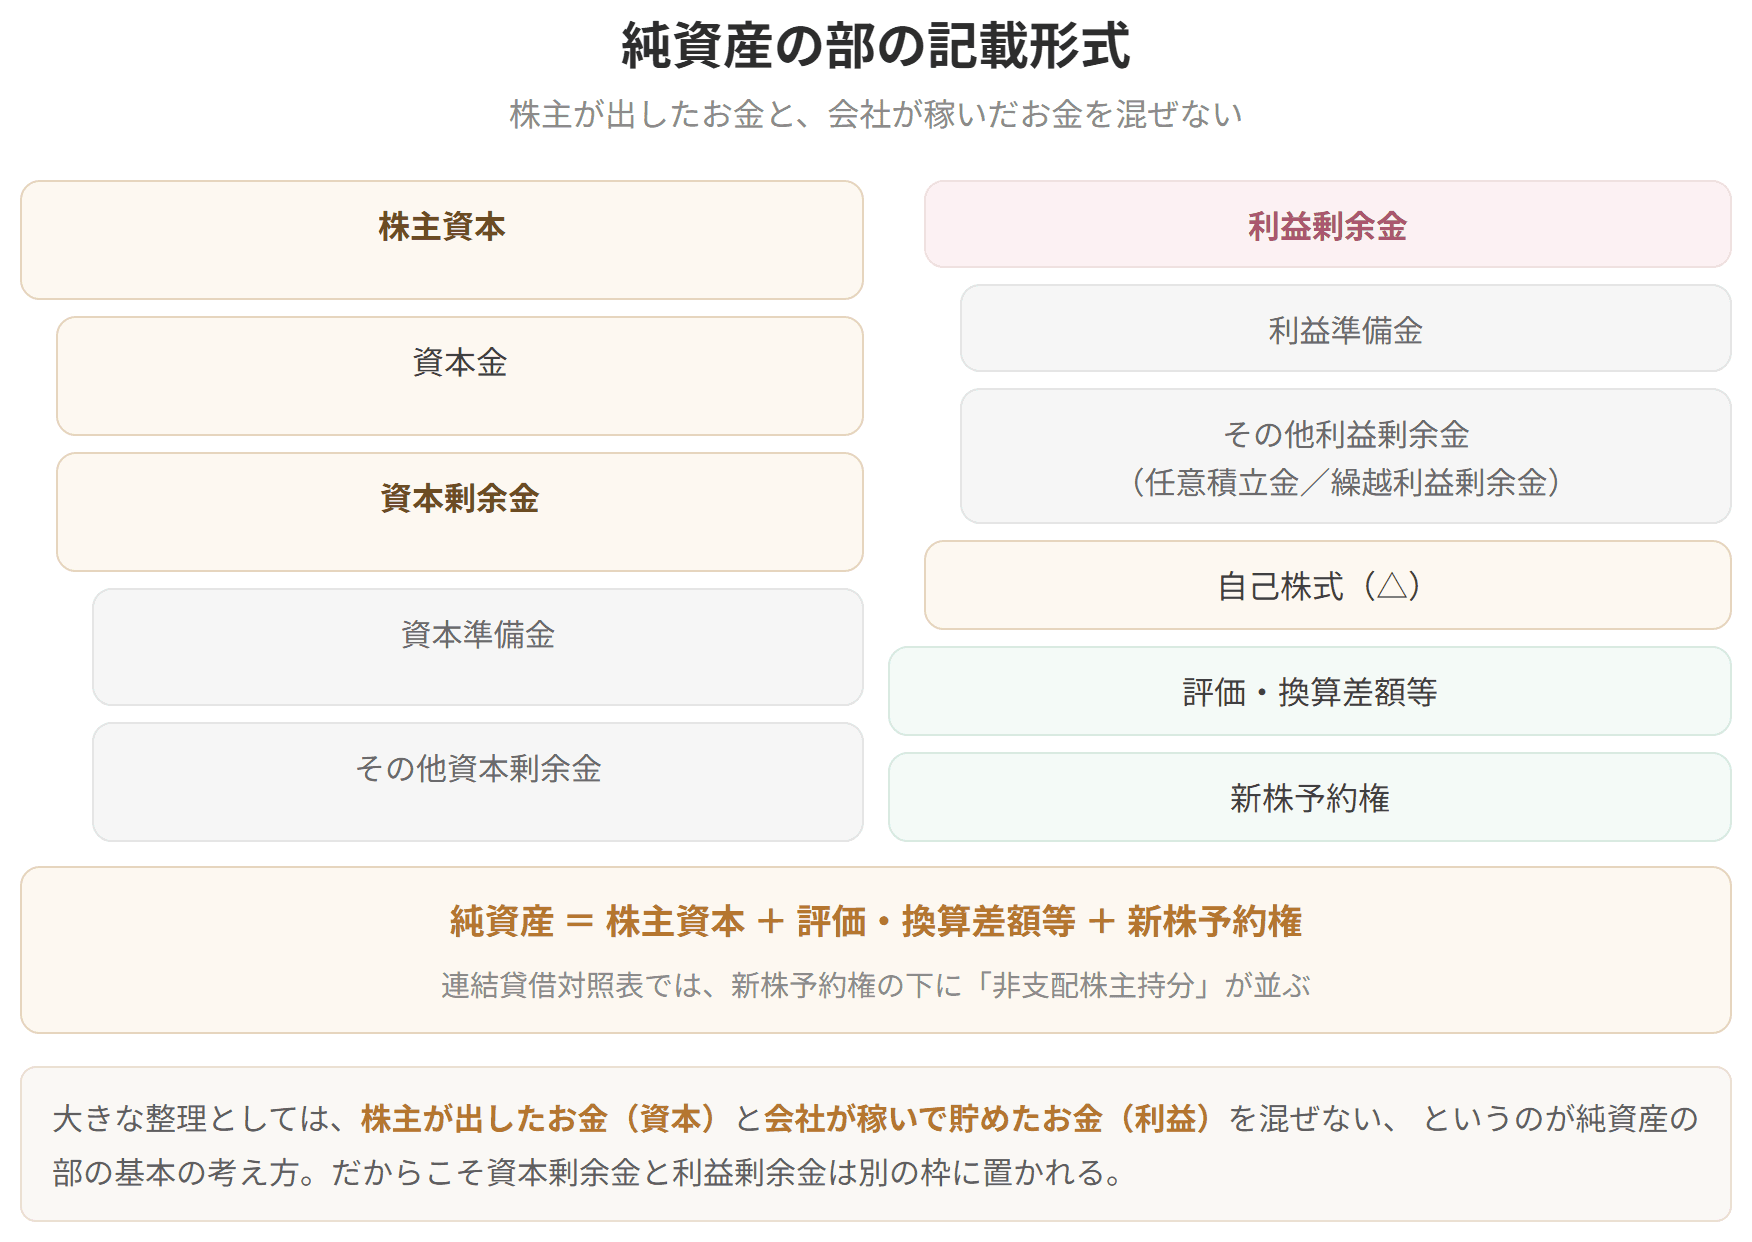
純資産の部の記載形式

試験のポイント

簡単にいうと
株主が払い込んだお金のうち、資本金にする分としない分がある。その「しない分」が資本剰余金!
株主資本は、純資産のうち、株主からの出資額(資本金など)と、その出資額を元手に事業を行って得た「もうけ」である利益の蓄積(繰越利益剰余金など)で構成されます。
会社財産を確保するための基準となる一定額をいいます。会社法が定める法定の資本(事業の元手)です。
資本剰余金は、株主からの出資額などのことであり、大まかにいえば資本金以外の「事業の元手」です。
株主が会社に対して払込みまたは給付をした財産の額のうち、資本金としなかった額や、その他資本剰余金から配当を行う場合に積み立てた額などのことです。
資本金および資本準備金の取崩しによって生じる剰余金や、
簡単にいうと
利益剰余金は会社が稼いで貯めたお金。配当のもとになるのは繰越利益剰余金だよ!
利益剰余金は、企業活動によって生じた純資産の額のことであり、利益(もうけ)を源泉としたものです。
その他利益剰余金(繰越利益剰余金)から配当を行う場合に積み立てた額などのことです。配当によって会社財産が過度に流出することを防ぐために、会社法が積立てを求めています。
自社が発行した株式を市場などから取得したものであり、株主資本の控除項目
簡単にいうと
まだ売っていないのに出た評価の差額は、利益にせず純資産に置いておく。それが評価・換算差額等!
その他有価証券評価差額金などが計上されます。
その他有価証券は時価で評価しますが、まだ売却していない以上、その値上がり・値下がりは実現した利益・損失とはいえません。そこで損益計算書を通さず、純資産の部に直接置いておく、という扱いになっています。繰延ヘッジ損益や土地再評価差額金もここに入ります。
会社に対して行使することにより、当該会社の株式の交付を受けることができる権利のことです。新株予約権の発行により会社に払い込まれた金額が計上されます。
新株予約権は、権利が行使されれば資本金などに振り替えられ、行使されずに権利行使期間が終われば利益として処理されます。まだどちらとも決まっていない状態のお金なので、負債でも株主資本でもない場所に置かれている、と理解しておくとよいでしょう。ストックオプションとして役員や従業員に付与されるのも、この新株予約権です。
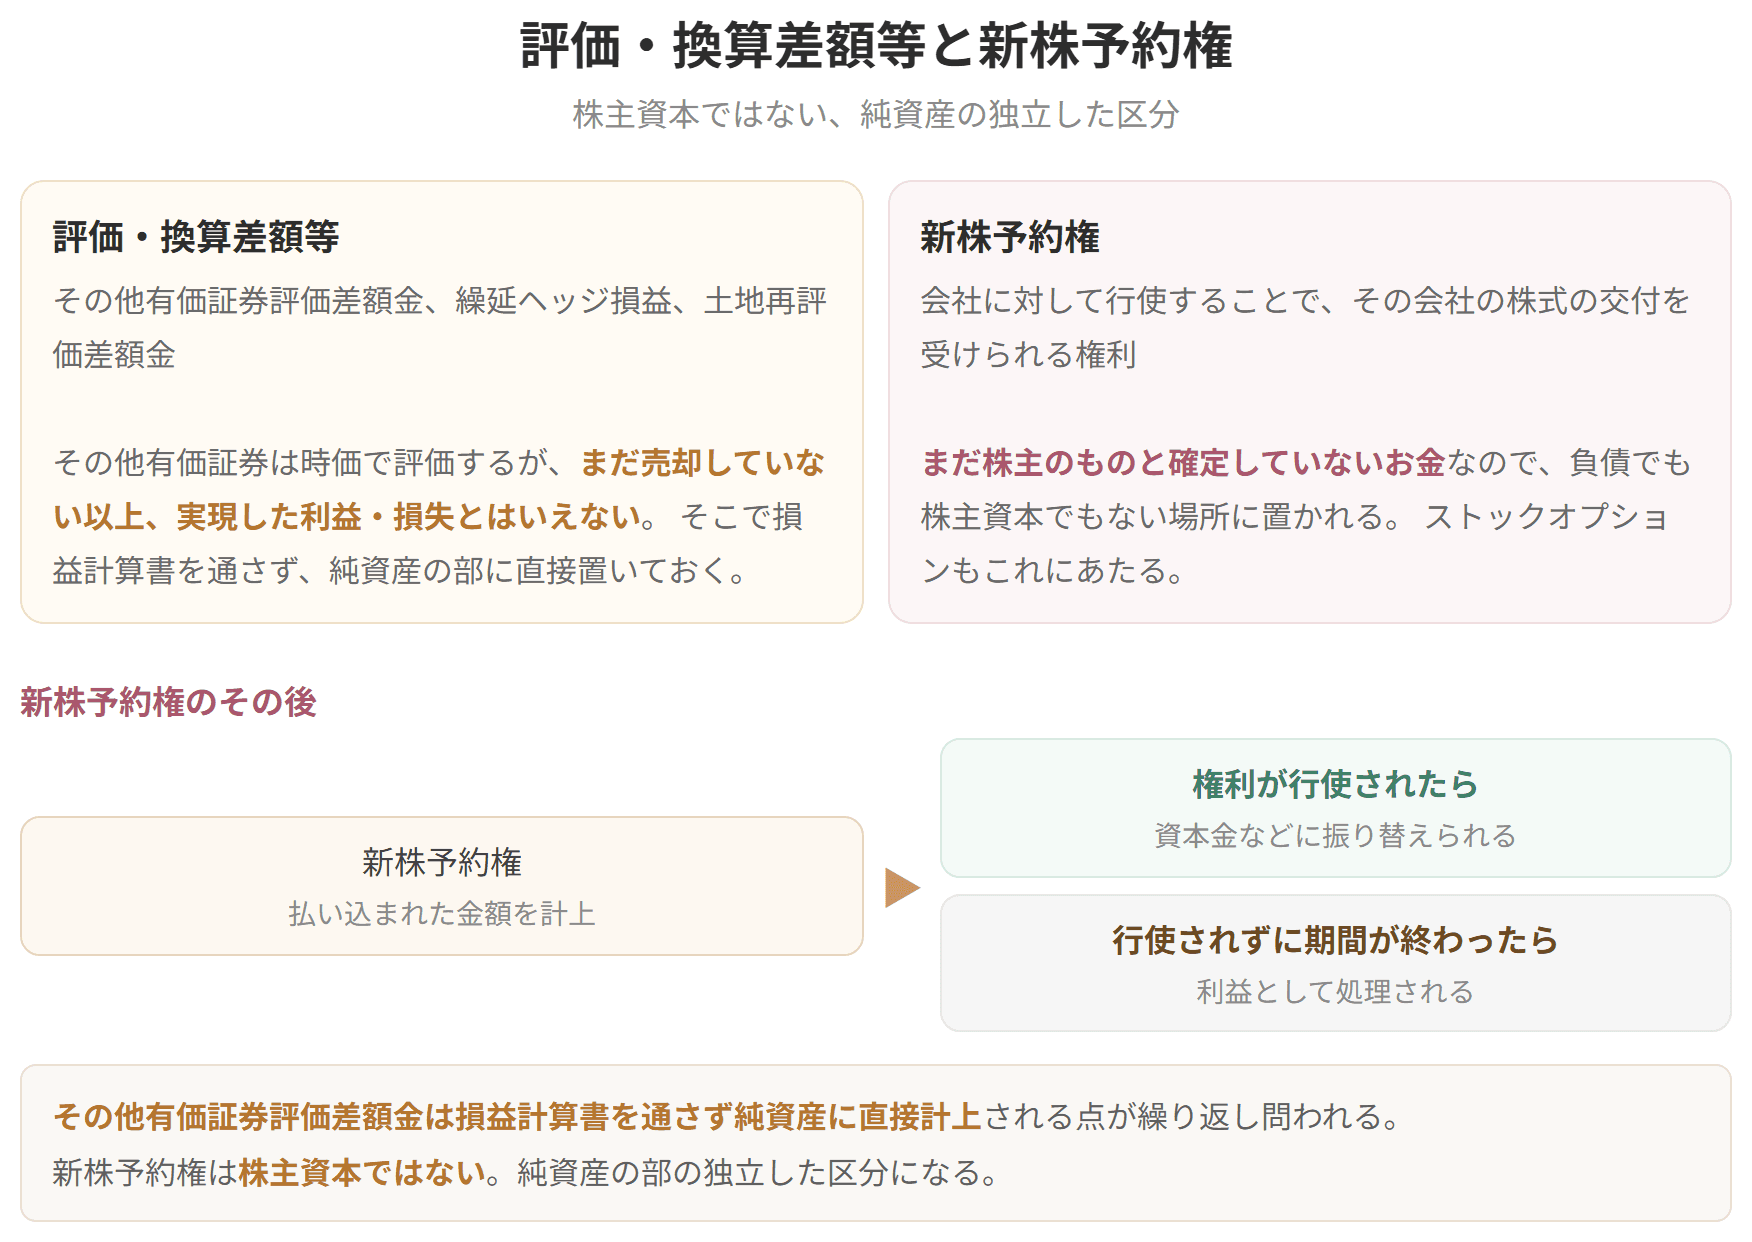
評価・換算差額等と新株予約権
簡単にいうと
負債が資産を上回ると純資産がマイナスになる。これが債務超過。危険信号だよ!
貸借対照表は、負債が資産を超過することがあります。このことを債務超過といいます。
債務超過は、損失が純資産を超過して、資産 < 負債となる状態をいいます。式で表すと、
となり、純資産の部がマイナスになります。この場合、増資をして損失をカバーするか、買収されるかなどの改善が求められます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
具体例
1株あたり10万円で100株を発行し、1,000万円の払込みを受けた場合
会社法では、払込額の2分の1を超えない額を資本金としないことができます。半分を資本準備金とした場合、純資産の部は次のようになります。
| 科目 | 金額 |
|---|---|
| 資本金 | 500万円 |
| 資本準備金 | 500万円 |
| 株主資本合計 | 1,000万円 |
株主が払い込んだ総額は変わりませんが、資本金を小さくしておくと、税制上の中小企業の扱いを受けやすくなるなどの実務上の判断が働きます。どちらに振り分けても会社に入ってきたお金の総額は同じ、という点をつかんでおきましょう。
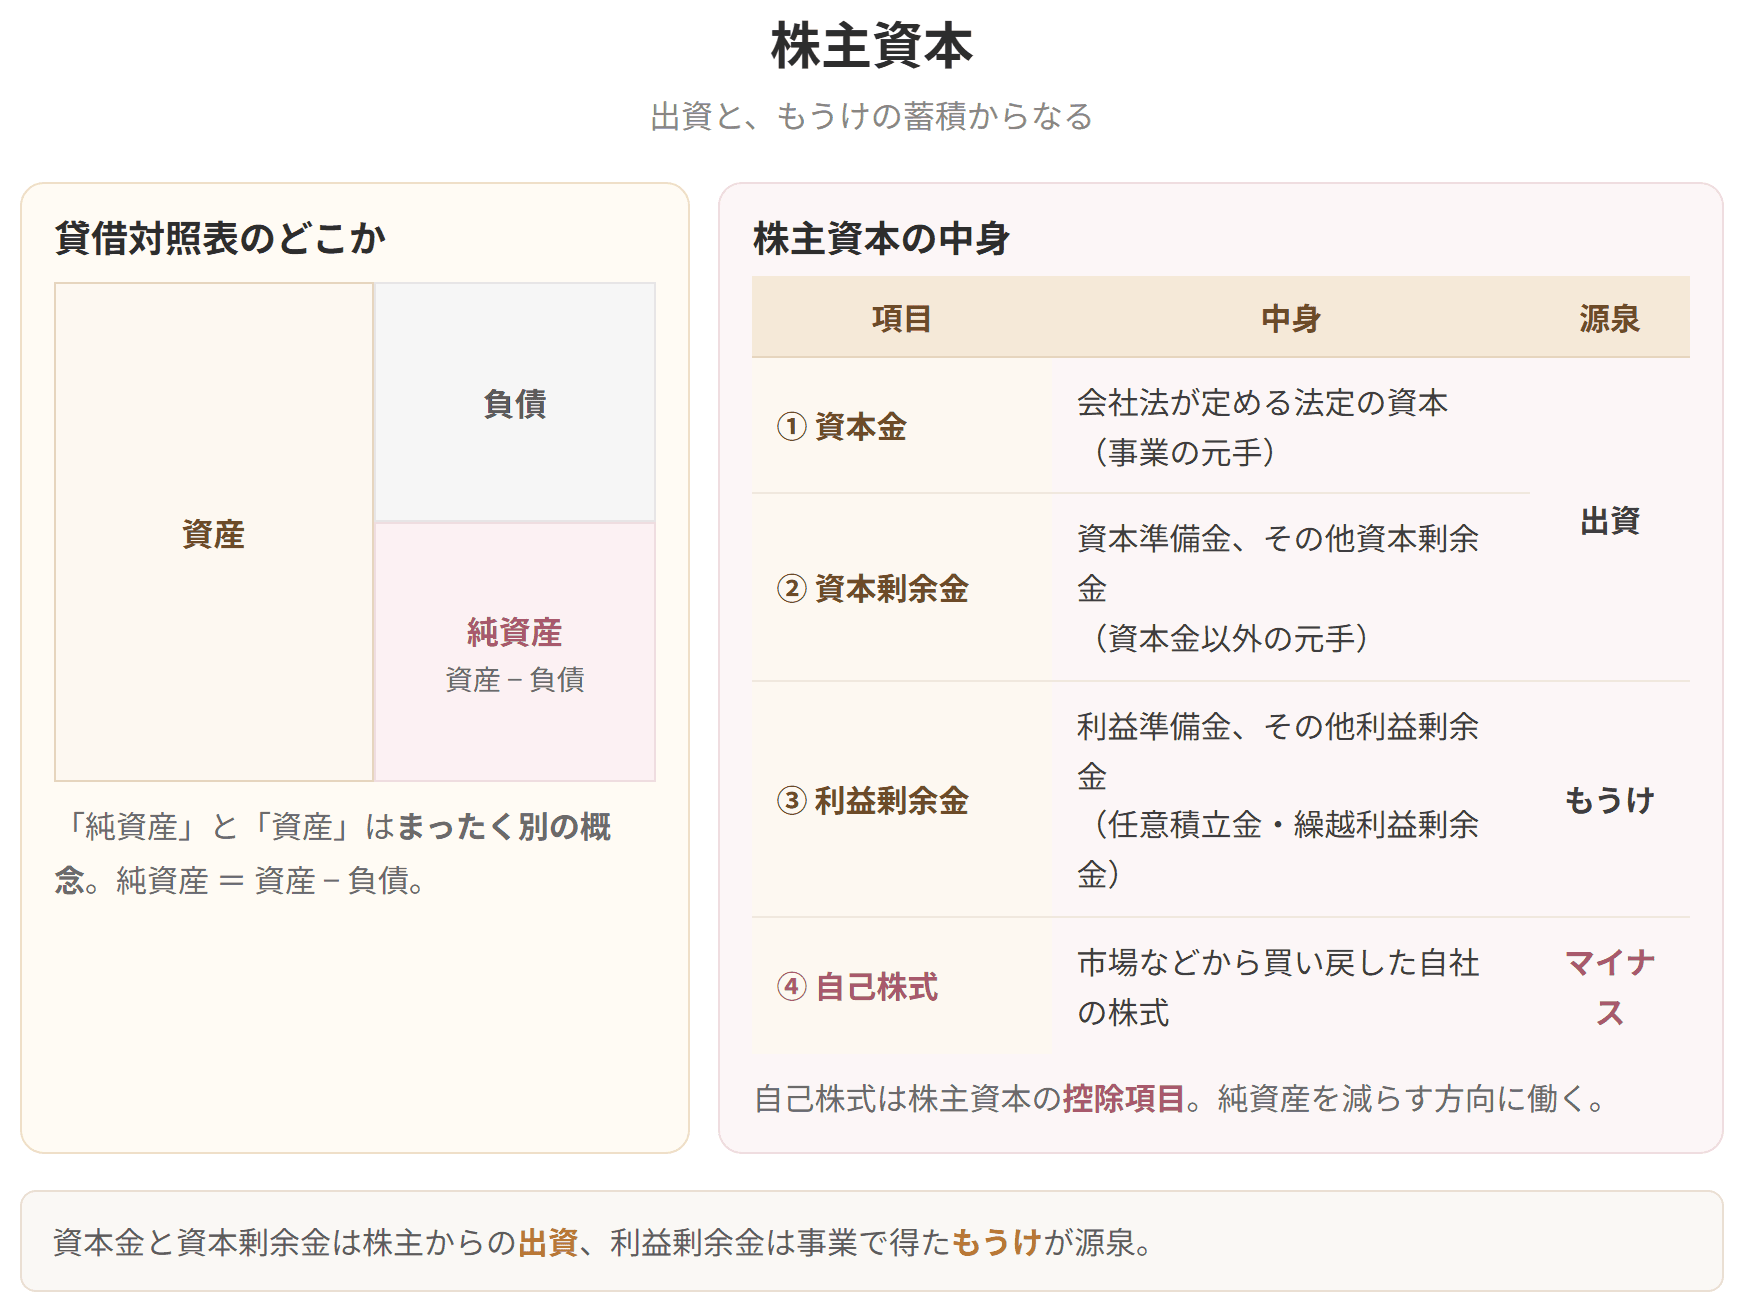
株主資本
試験のポイント
自己株式を取得することは、株主に出資を払い戻すことと経済的に同じ意味を持ちます。そのため資産として計上するのではなく、株主資本を減らす形で表示するのです。
具体例
当期純利益は、どこに積み上がるのか。
損益計算書で計算された当期純利益は、株主資本等変動計算書を経由して繰越利益剰余金に加算されます。たとえば当期純利益が9,000千円であれば、
| 科目 | 当期首残高 | 当期変動額 | 当期末残高 |
|---|---|---|---|
| 繰越利益剰余金 | 6,600 | +9,000(当期純利益)/△6,600(配当と準備金積立)/△1,000(任意積立) | 8,000 |
のように動きます。もうけは繰越利益剰余金に入り、そこから配当が出ていく。この一往復が純資産の部を読むときの型になります。
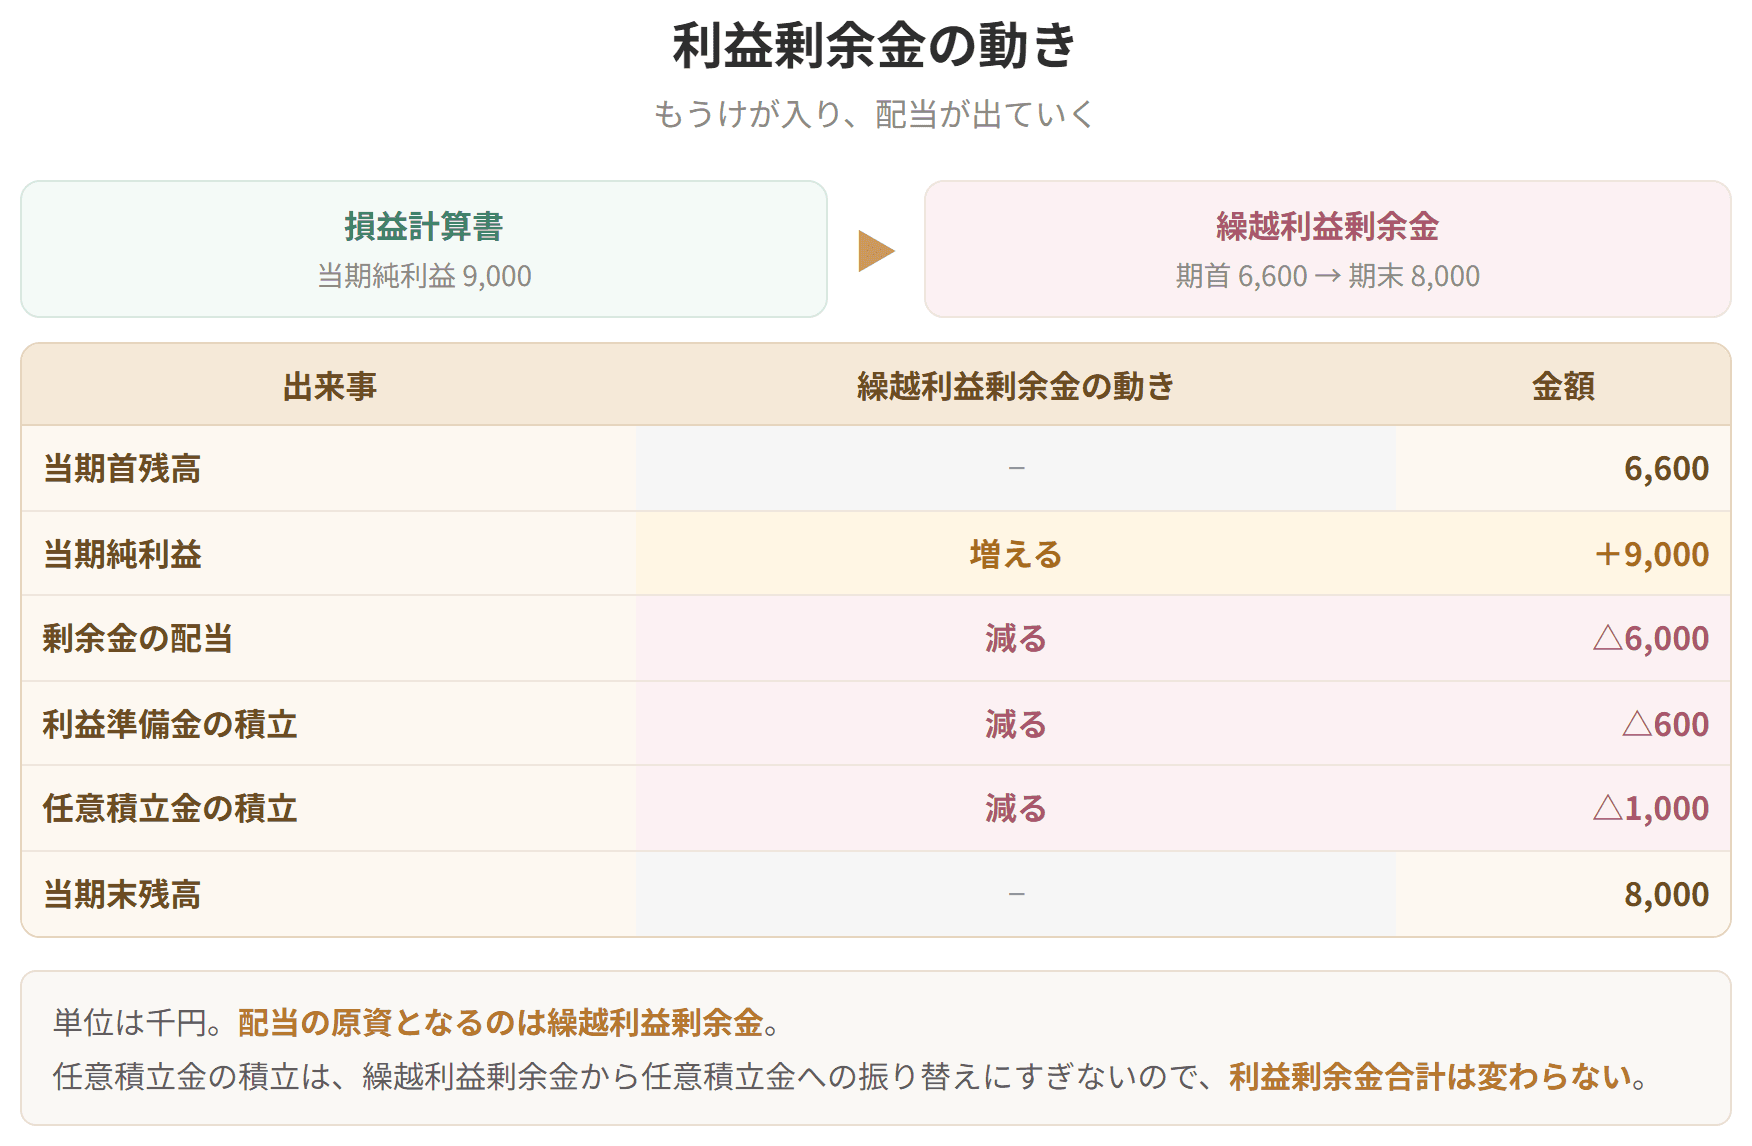
利益剰余金の動き
試験のポイント
試験のポイント
債務超過の数値例
| 項目 | 金額 |
|---|---|
| 資産 | 1.0億円 |
| 負債 | 1.5億円 |
| 資本金 | 0.1億円 |
| 繰越利益剰余金 | △0.6億円 |
| 純資産 | △0.5億円 |
資産をすべて売り払っても負債を返しきれない状態です。債務超過それ自体がただちに倒産を意味するわけではありませんが、金融機関からの新規借入が難しくなり、資金繰りが行き詰まる引き金になりやすいため、経営分析でも警戒すべき状態として扱われます。
当期純損失が出ること(赤字)と債務超過は別物です。赤字が続いて繰越利益剰余金のマイナスが資本金などを食いつぶした結果として、債務超過に至ります。
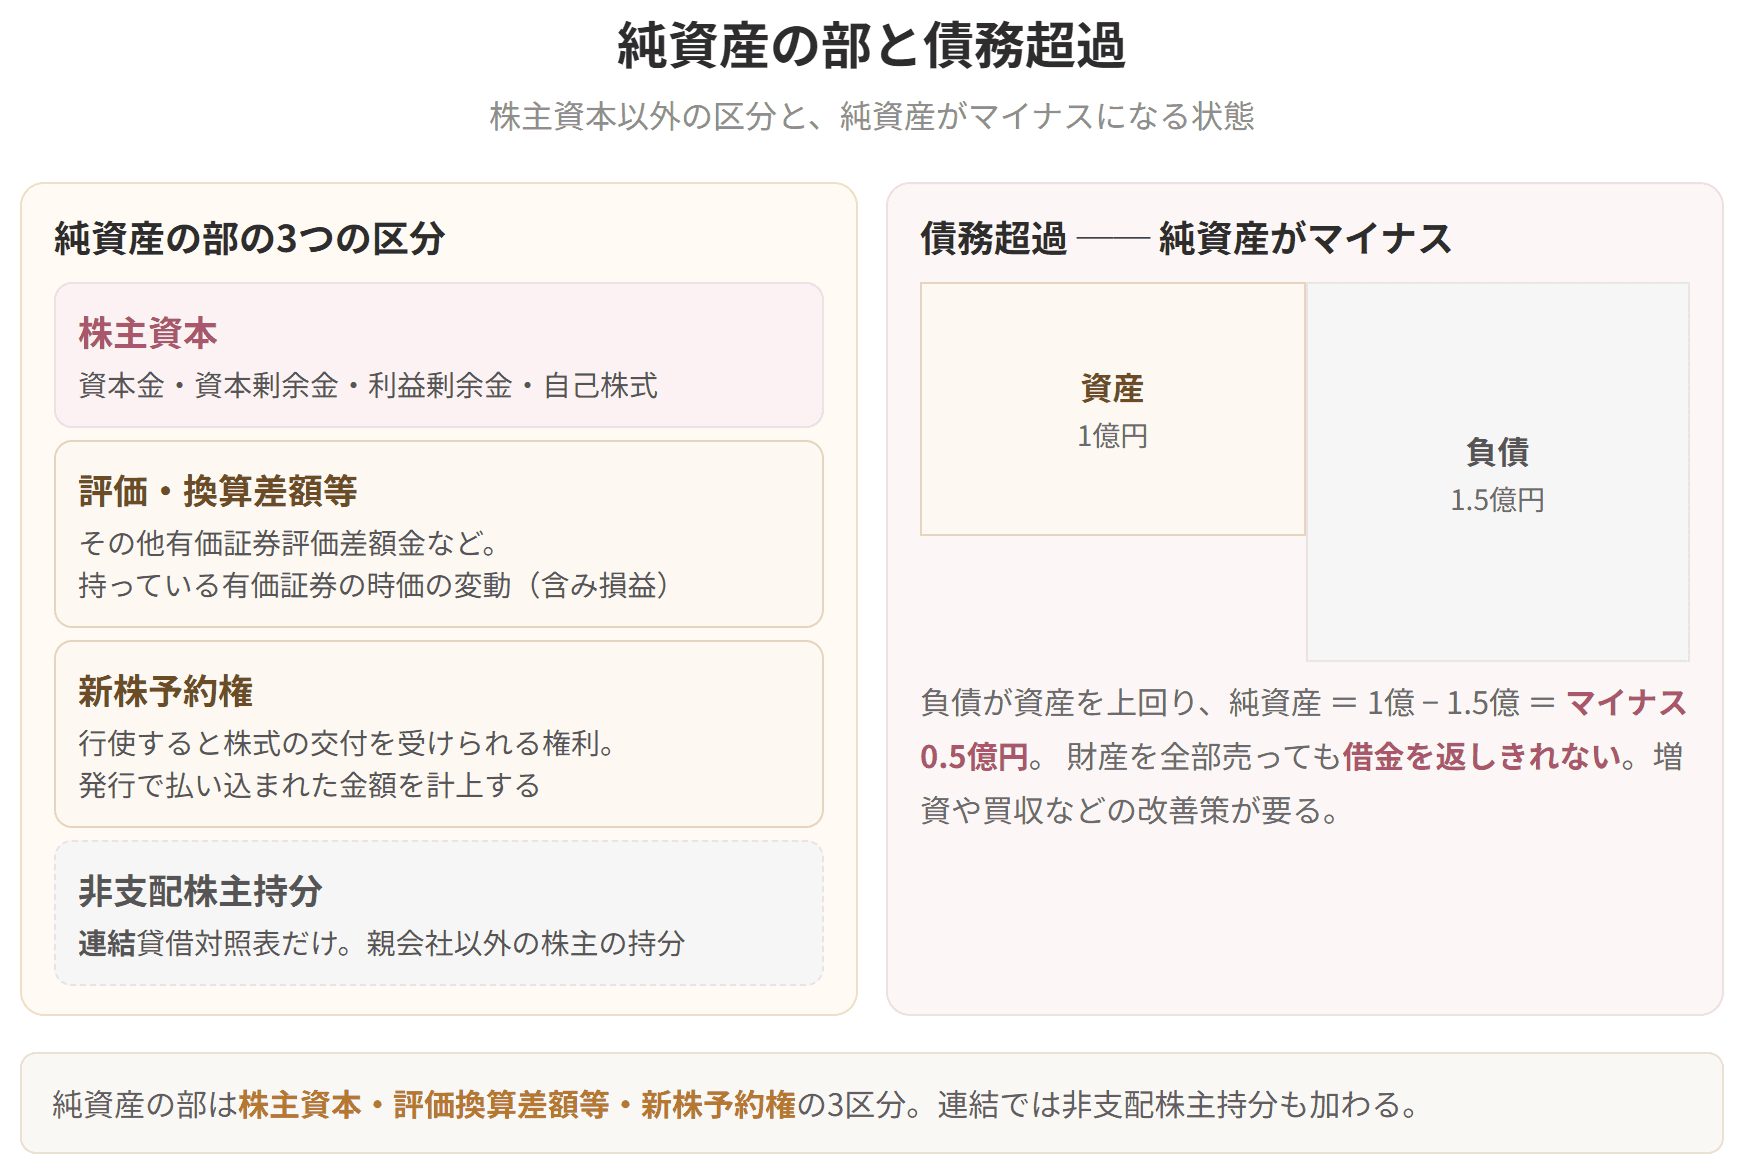
純資産の部と債務超過
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
