財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る財務諸表は、法律で決められているから仕方なく作るもの、ではありません。会社の外にいる人と中にいる人の、それぞれの判断を支えるために作られます。
企業は、経営活動によって発生した各種の取引を帳簿に記入し、最終的には財務諸表にまとめて報告しなければなりません。その報告を受け取る相手は2種類いて、求めている情報も違います。この節では、誰が何を知りたくて財務諸表を見るのかを整理し、その手前で働いている簿記との関係を確認します。


簡単にいうと
同じ決算書でも、社長が見る理由と、銀行が見る理由は別物。目的が2つあると知っておこう!
財務諸表を作成することによって、次の2種類の情報提供が実現します。
経営者に対して、企業の維持・成長に役立つ情報を提供します。どの商品が儲かっているのか、どの部門が足を引っ張っているのか、来期はどれだけ稼がなければならないのか。こうした社内の判断材料を数字で示すことが狙いです。
利害関係者(株主、投資家、債権者、国など)に対して、その企業への投資などに関する判断に必要な情報を提供します。株を買ってよいのか、お金を貸して返ってくるのか、税金はいくらになるのか。外部の人が意思決定するための材料です。
このように、財務諸表は会計の2つの側面である管理会計と財務会計の両方に対して、数値の面から有用な情報を提供することになります。1つの財務諸表が、社内と社外の両方に向かって働いているわけです。
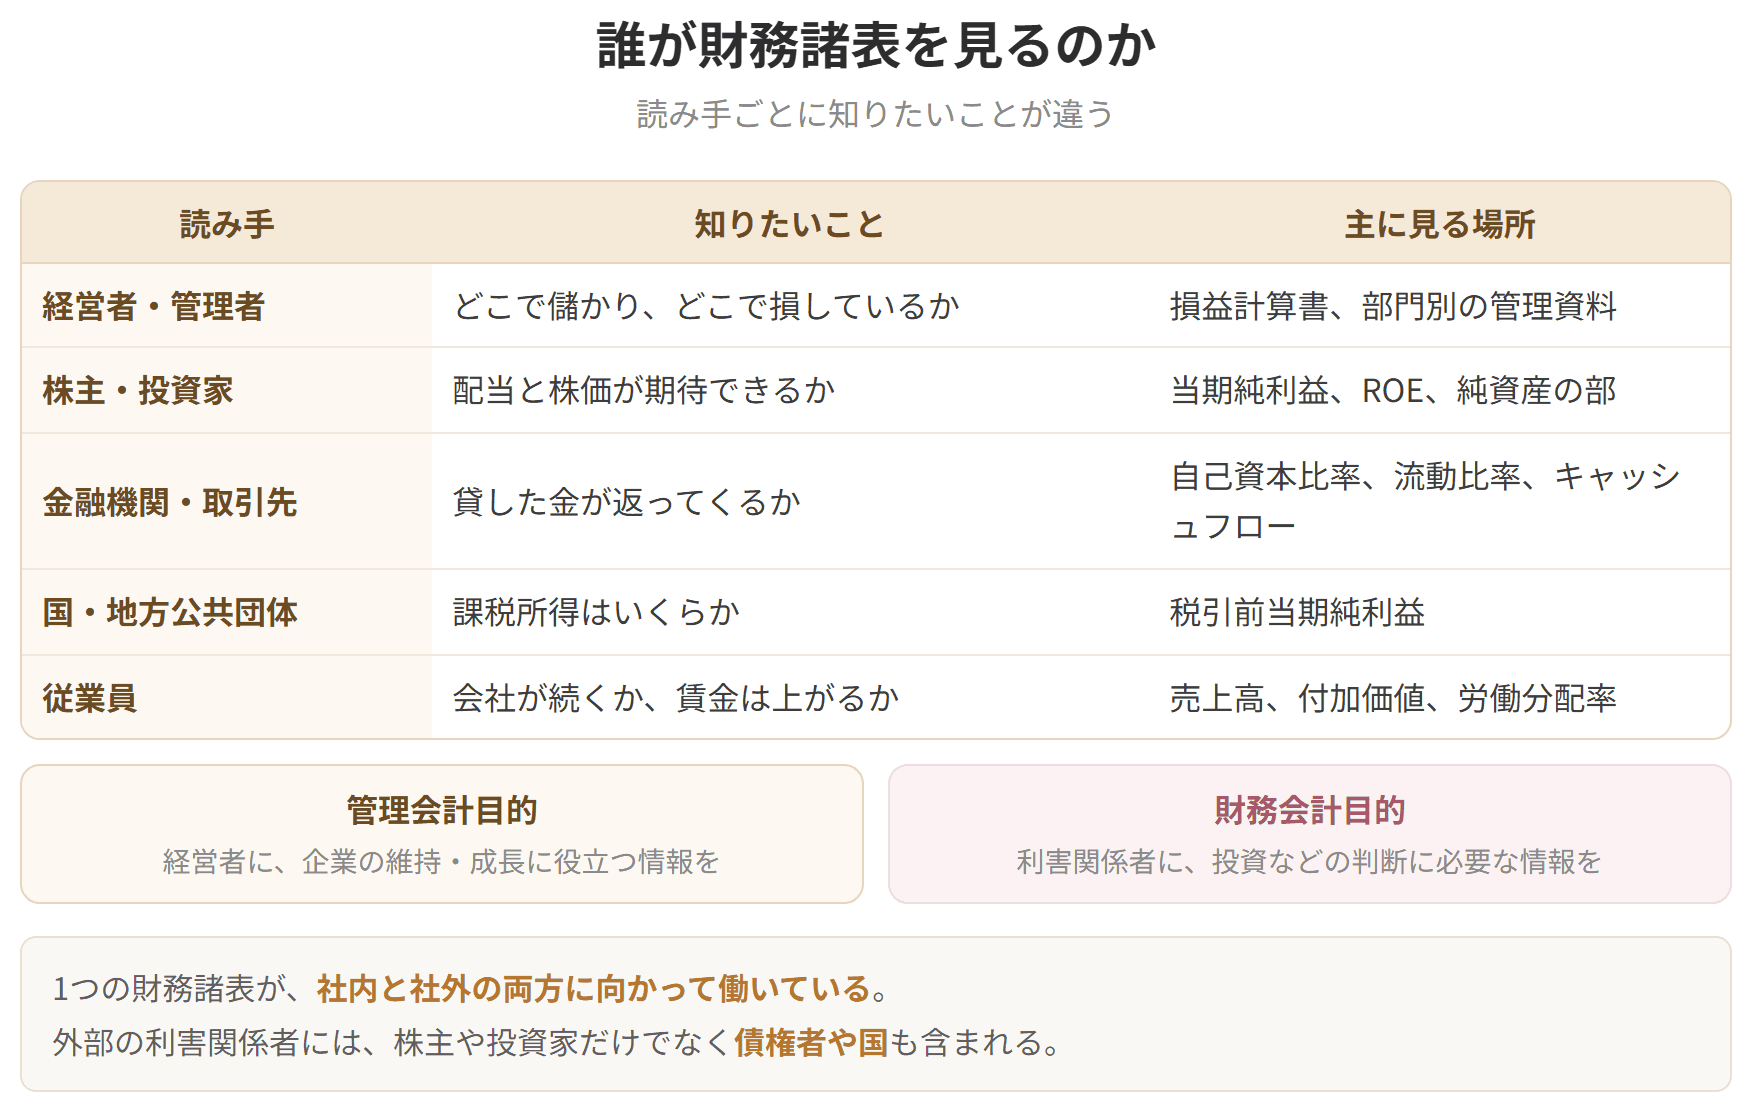
誰が財務諸表を見るのか

試験のポイント

簡単にいうと
簿記が材料を集めて、会計が料理して出す。この分担がわかると全体像がすっきりするよ!
簿記(Bookkeeping)とは、次の一連の処理をいいます。
これによって、企業の経営成績(もうけ)および財政状態を明らかにします。
簿記と会計の関係を一本の線でつなぐと、次のようになります。
日々の取引 → 帳簿(簿記) → 財務諸表 → 有用な情報 → 管理会計/財務会計
簿記は材料を集めて下ごしらえをする役、会計はそれを読み手に合わせて出す役、とイメージするとわかりやすいでしょう。簿記そのものの手続き(仕訳、転記、試算表、決算整理)は第8章以降でじっくり学習します。
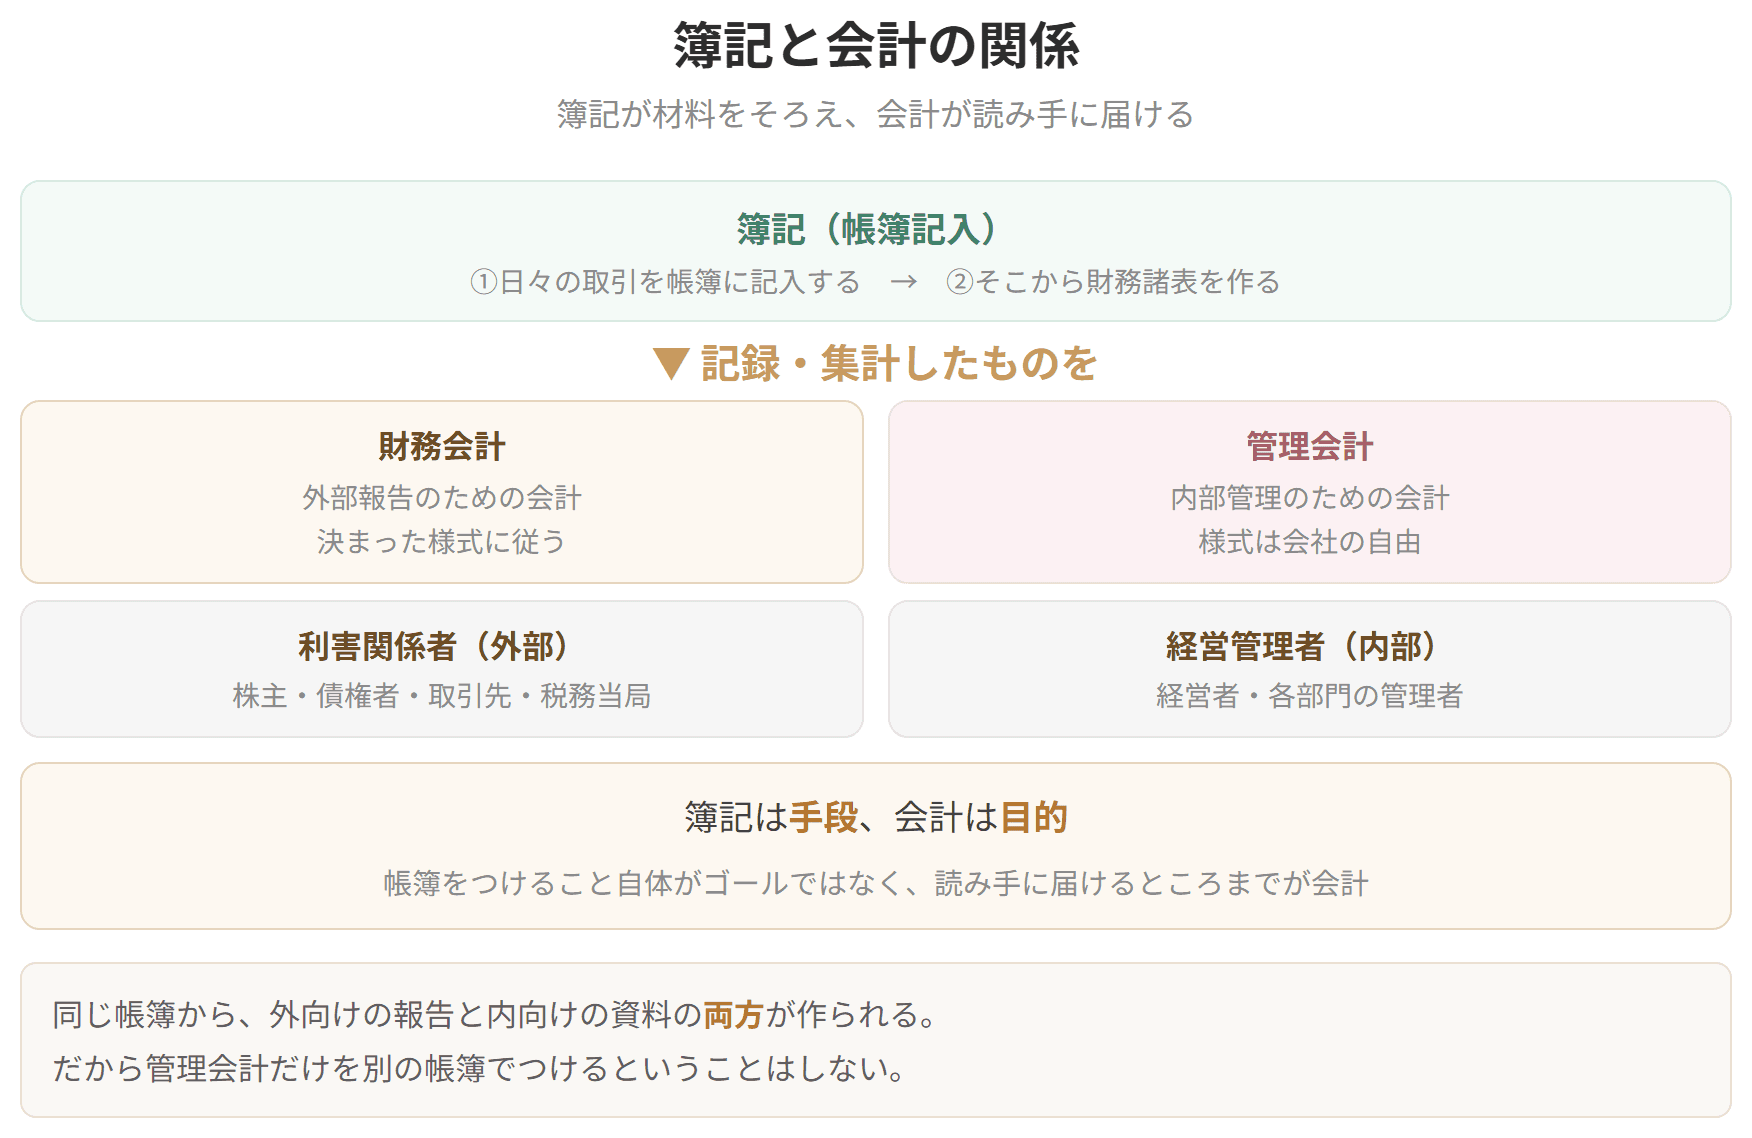
簡単にいうと
外の人に見せる数字だからこそ、勝手なルールでは作らせない。それが制度会計の考え方だよ!
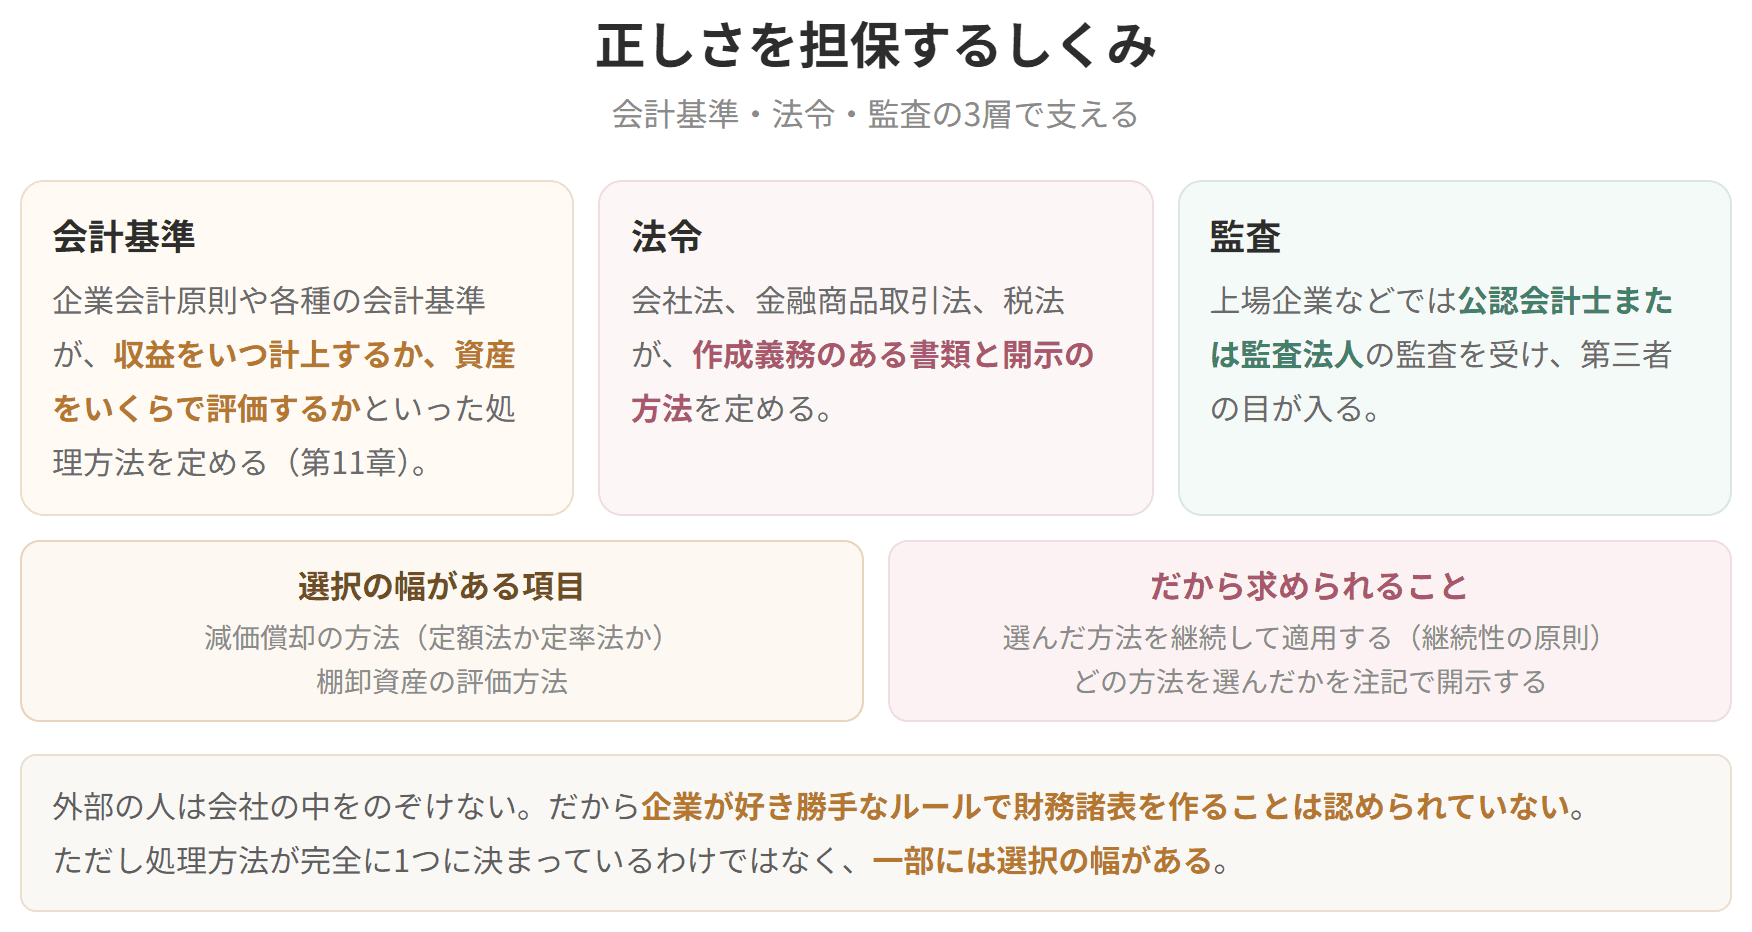
外部関係者に対して企業の真実の状態を報告しなければならないため、企業が任意のルールで財務諸表を作成することは認められていません。法令や会計基準などによって、一定の作成ルールが決められています。
具体的には、次の3つが積み重なって財務諸表の信頼性を支えています。
もっとも、制度として処理方法が規定されているといっても、一部には複数の処理方法の中から企業が選択できる幅があります。たとえば減価償却の方法(定額法か定率法か)や、棚卸資産の評価方法がそうです。だからこそ、選んだ方法を継続して適用すること(継続性の原則)や、どの方法を選んだかを注記で開示することが求められます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
簿記と会計の関係
試験のポイント
正しさを担保するしくみ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
