経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る経営分析で経営指標を計算するとき、各種の資本概念や損益概念が用いられます。これらの勘定科目の多くは第2章で学習済みですが、経営分析に特有の概念も少なくありません。
とくに「経営資本」と「事業利益」は、第2章の財務諸表には出てこない言葉です。しかしこの2つを知らないと、経営資本営業利益率も総資本事業利益率(ROA)もインタレストカバレッジレシオも計算できません。ここを飛ばすと後がすべて崩れるので、最初に固めておきましょう。
本章の計算例は、この節の最後に示す貸借対照表と損益計算書の数値を一貫して使います。


簡単にいうと
「資本」といっても3種類ある。とくに経営資本は、本業に使っている分だけを取り出した数字だよ!
総資本とは、経営活動を行うために調達したすべての資本のことです。
貸借対照表の右側の合計であり、同時に左側の合計(総資産)とも一致します。だから「総資本」と「総資産」は同じ金額です。
経営資本とは、経営活動のために稼働している資本のことであり、次の計算式により貸借対照表の「資産」の数値から導きます。
具体例
本章で使う貸借対照表から、3つの資本を計算してみましょう。(単位:千円)
| 資本概念 | 計算 | 金額 |
|---|---|---|
| 総資本 | 負債180,000 + 純資産120,000 | 300,000 |
| 経営資本 | 流動資産180,000 + 固定資産120,000 − 建設仮勘定6,000 − 投資その他の資産19,000 | 275,000 |
| 自己資本 | 純資産120,000(新株予約権なし) | 120,000 |
投資その他の資産19,000は、投資有価証券8,000 + 関係会社株式5,000 + 長期貸付金6,000(貸倒引当金控除後)の合計です。
総資本300,000に対して経営資本は275,000。差の25,000が「本業のために働いていない資産」ということになります。
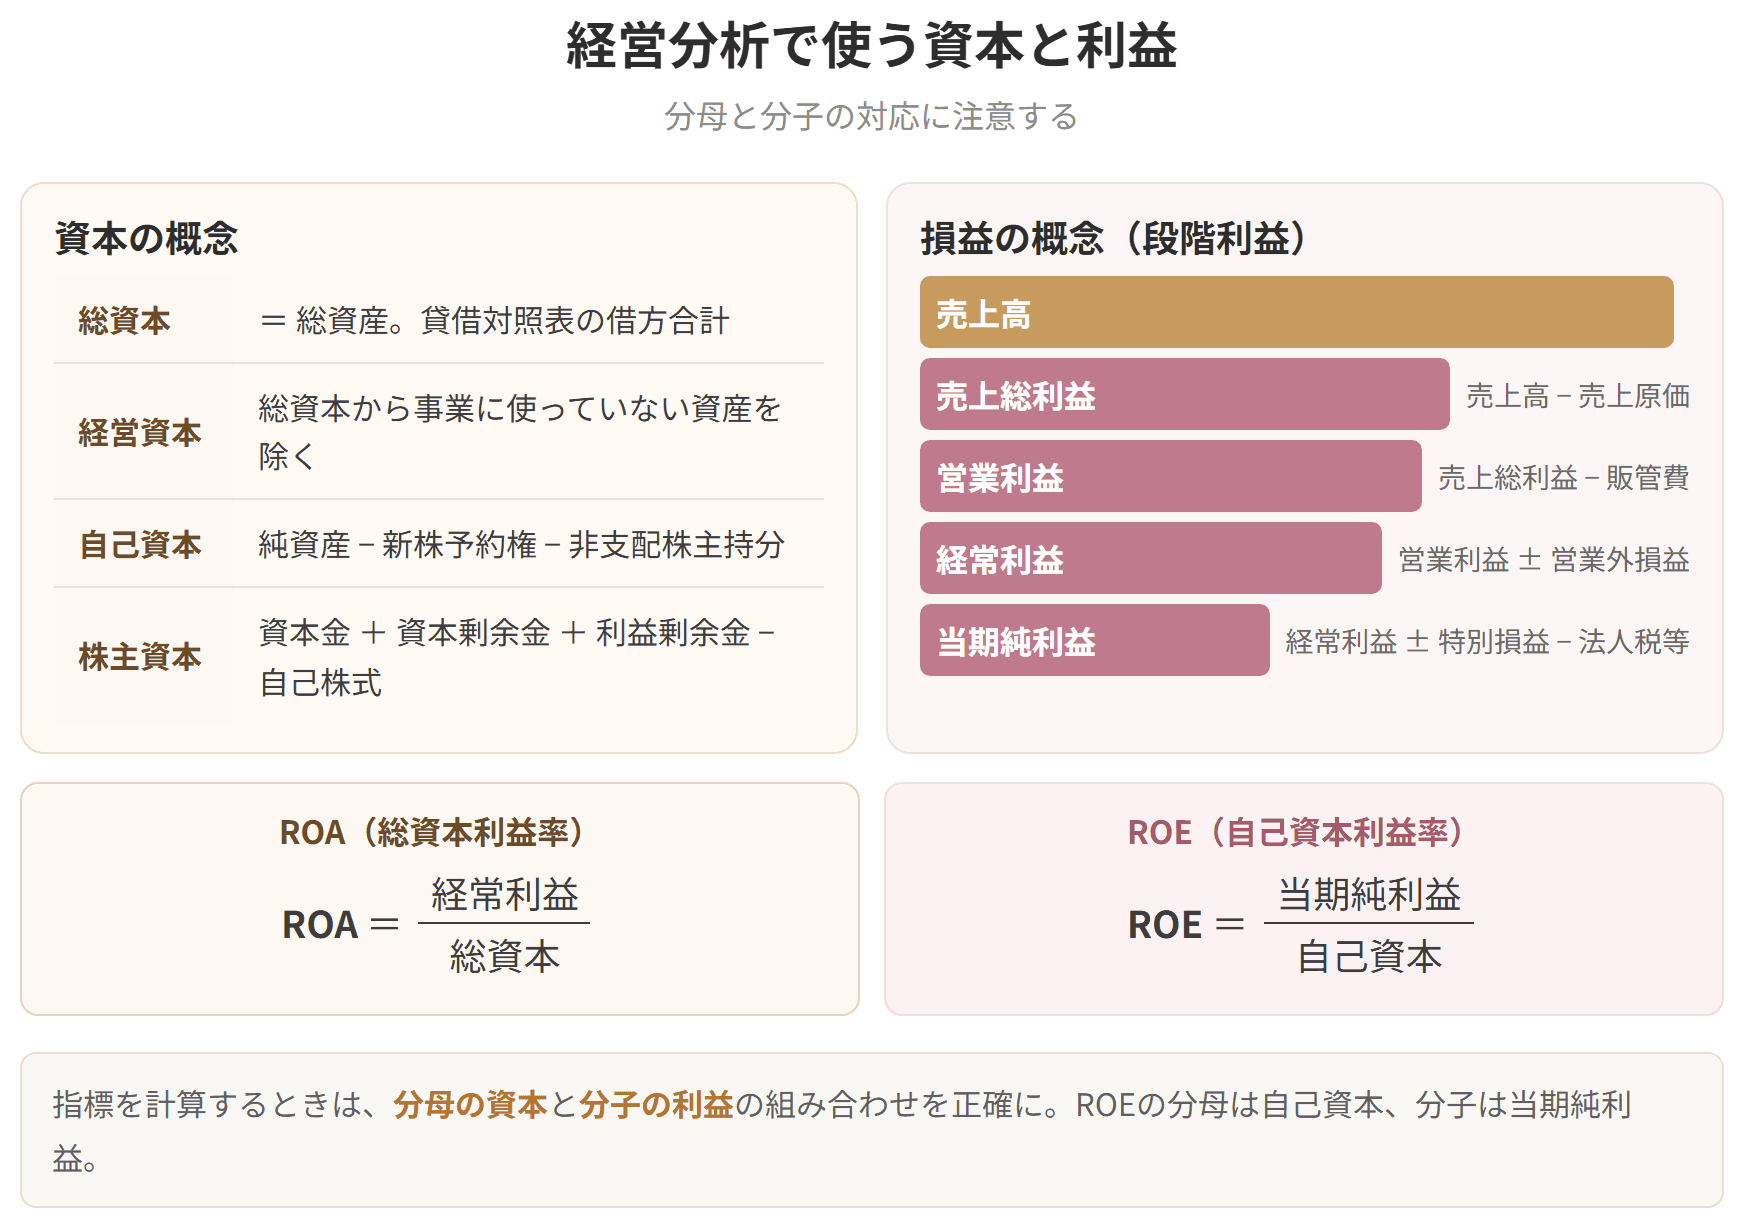
経営分析で使う資本と利益

試験のポイント

簡単にいうと
事業利益は「営業利益+受取利息・配当金」。分母に総資本を置くときの相棒になる利益だよ!
事業利益とは、営業活動による成果に財務活動による成果を加えた利益のことであり、次の計算式によって損益計算書から導きます。
なぜこんな利益を考えるのでしょうか。理由は分母と分子を対応させるためです。
分母の総資本(使用資本)は、他人資本(負債)と自己資本(純資産)の両方からなります。その総資本に対して分子を経常利益としてしまうと、経常利益は他人資本に対する支払利息を控除した後の利益(かつ自己資本に対する配当前の利益)のため、分母と分子が対応しなくなります。そこで、支払利息などの金融費用を控除する前の利益である事業利益(営業利益+金融収益)を用いるのです。
簡単にいうと
この章の計算例は、全部この2枚から作られているよ。手元に置いておこう!
次節以降で具体的な経営指標を説明していきますが、その指標値を計算する際の財務諸表(貸借対照表と損益計算書)をここに示しておきます。本章の計算例は原則としてこの数値を使っています。
| 資産の部 | 金額 | 負債・純資産の部 | 金額 |
|---|---|---|---|
| 流動資産合計 | 180,000 | 流動負債合計 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
自己資本とは、貸借対照表上における純資産の部から新株予約権を差し引いた額のことです。
新株予約権を除くのは、それがまだ株主のものと確定していないお金だからです。試験では新株予約権が出てこない問題も多く、その場合は純資産=自己資本として扱ってかまいません。
金融費用とは、他人資本による資金調達にともなって発生するコストであり、次の計算式によって損益計算書から導きます。
借りたお金に対して支払う対価、と考えればわかりやすいでしょう。損益計算書に社債利息が独立して表示されていない場合は、支払利息に含まれているものとして扱います。
具体例
本章で使う損益計算書から計算してみましょう。(単位:千円)
| 損益概念 | 計算 | 金額 |
|---|---|---|
| 事業利益 | 営業利益27,000 + 受取利息・配当金4,500 | 31,500 |
| 金融費用 | 支払利息13,500 | 13,500 |
事業利益31,500は、経常利益18,000より13,500だけ大きくなっています。この差はちょうど支払利息の額です。事業利益は、利息を払う前のもうけだということが、数字ではっきり確かめられます。
「誰に配分する前の利益なのか」という観点で、利益を並べてみましょう。
| 利益 | 誰に配分する前か |
|---|---|
| 事業利益 | 債権者(利息)にも株主(配当)にも配分する前 |
| 経常利益 | 債権者に配分した後、株主に配分する前 |
| 当期純利益 | 債権者と国(税金)に配分した後、株主に配分する前 |
この並びが頭に入っていると、次節で学ぶ資本利益率の「分母と分子の組み合わせ」が丸暗記ではなくなります。
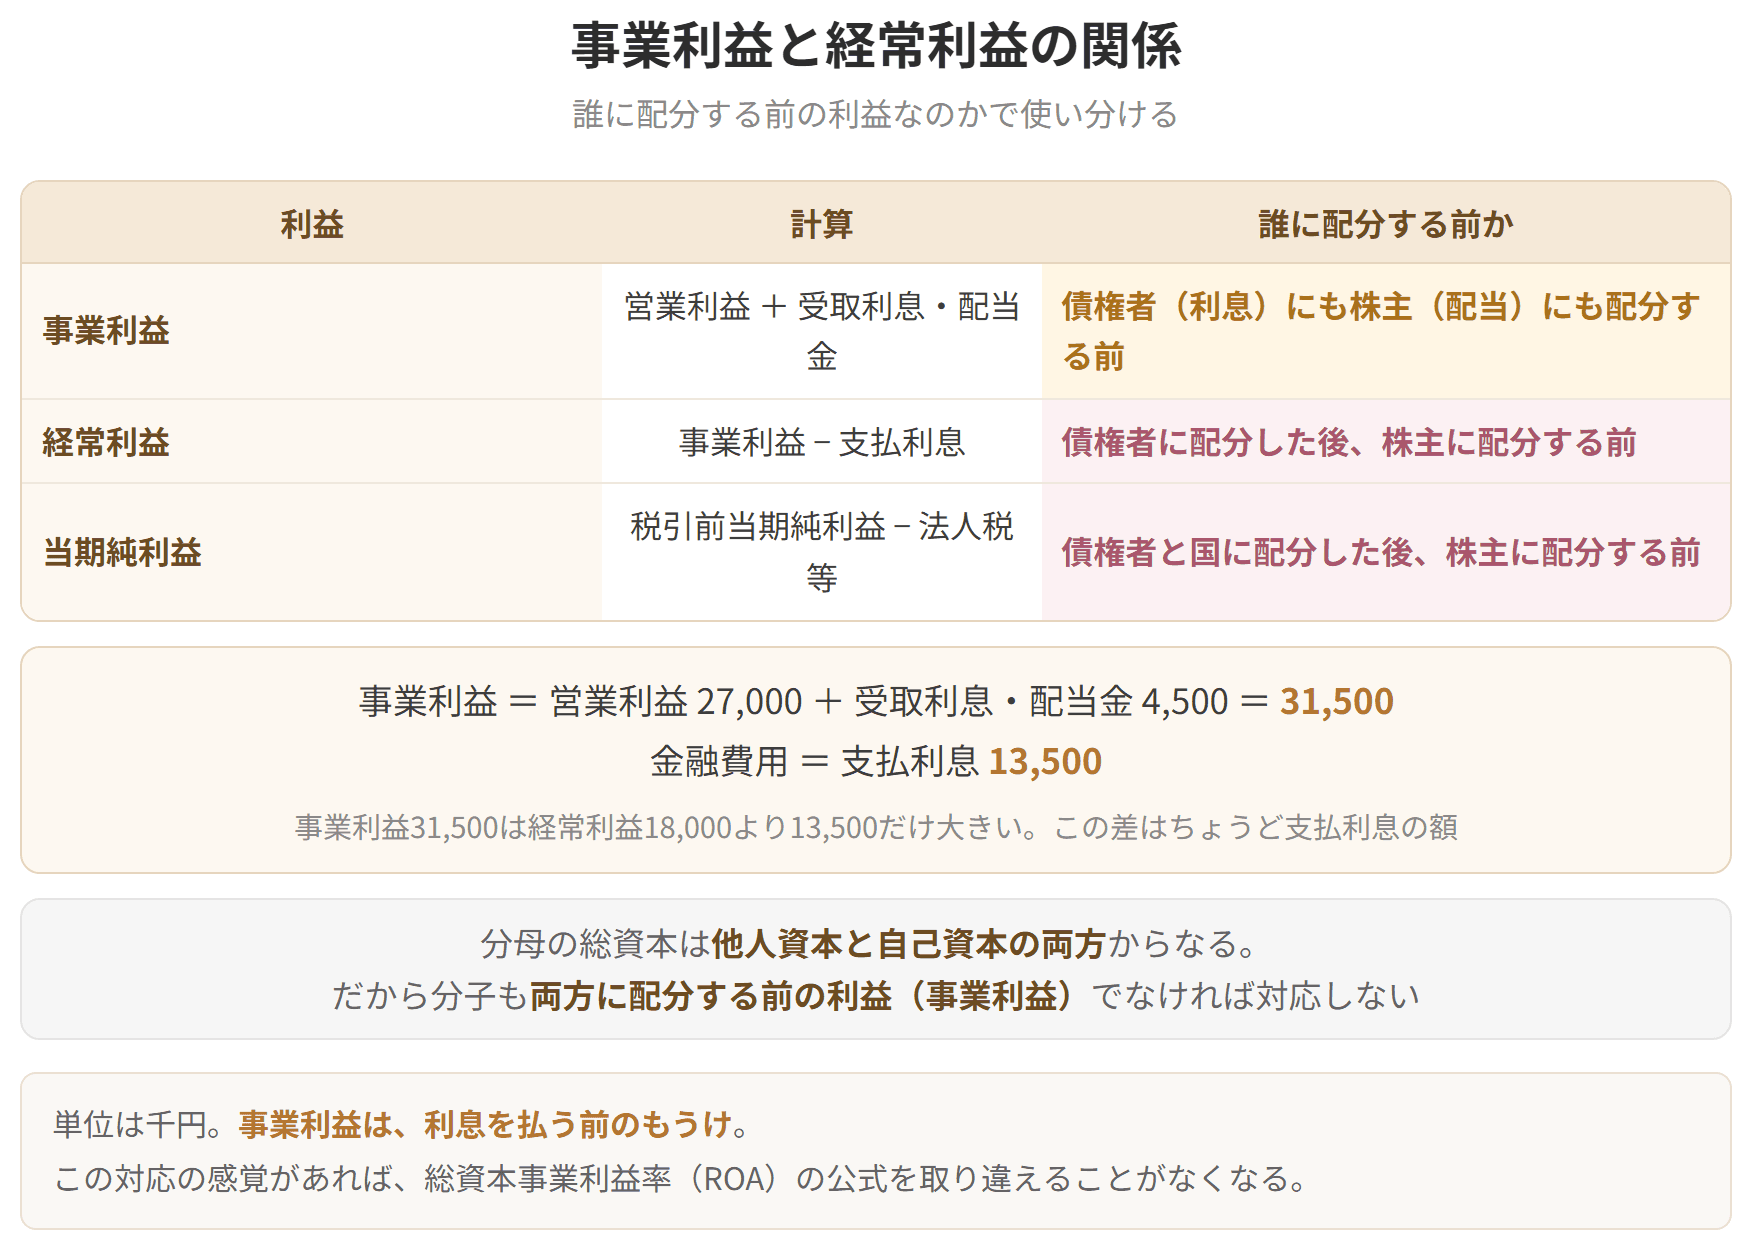
事業利益と経常利益の関係
試験のポイント
| 72,000 |
| 現金及び預金 | 60,000 | 支払手形 | 18,000 |
| 受取手形(貸倒引当金控除後) | 45,000 | 買掛金 | 22,000 |
| 売掛金(同上) | 30,000 | 短期借入金 | 26,000 |
| 有価証券 | 9,000 | その他流動負債 | 6,000 |
| 商品 | 30,000 | 固定負債合計 | 108,000 |
| 短期貸付金(同上) | 5,000 | 社債 | 60,000 |
| その他流動資産 | 1,000 | 長期借入金 | 48,000 |
| 固定資産合計 | 120,000 | 負債合計 | 180,000 |
| 建物(減価償却累計額控除後) | 48,000 | 資本金 | 90,000 |
| 車両運搬具(同上) | 6,000 | 資本剰余金合計 | 18,000 |
| 土地 | 36,000 | 利益剰余金合計 | 14,000 |
| 建設仮勘定 | 6,000 | 自己株式 | △2,000 |
| 特許権 | 5,000 | 純資産合計 | 120,000 |
| 投資有価証券 | 8,000 |
| 関係会社株式 | 5,000 |
| 長期貸付金(同上) | 6,000 |
| 資産合計 | 300,000 | 負債・純資産合計 | 300,000 |
| 項目 | 金額 |
|---|---|
| 売上高 | 450,000 |
| 売上原価(期首36,000+仕入300,000−期末30,000) | 306,000 |
| 売上総利益 | 144,000 |
| 販売費及び一般管理費(人件費54,000・減価償却費5,000・その他58,000) | 117,000 |
| 営業利益 | 27,000 |
| 営業外収益(受取利息・配当金) | 4,500 |
| 営業外費用(支払利息) | 13,500 |
| 経常利益 | 18,000 |
| 特別利益 | 2,000 |
| 特別損失 | 5,000 |
| 税引前当期純利益 | 15,000 |
| 法人税、住民税及び事業税 | 6,000 |
| 当期純利益 | 9,000 |
資本利益率および資本回転率は、1年間のフロー(利益、売上高)と一時点のストック(資本)から計算されます。したがって基準を合わせるために(分子と分母を統一するために)、ストック(資本)については、原則として期中平均値(期首と期末の平均値)を用いることが合理的です。
ただし、1期(当期)分の財務諸表しか与えられていない場合は期中平均を計算できません。この場合は期末の数値を用いることになります。本テキストの貸借対照表は当期分しかないため、以降の計算例では期末の数値を用います。
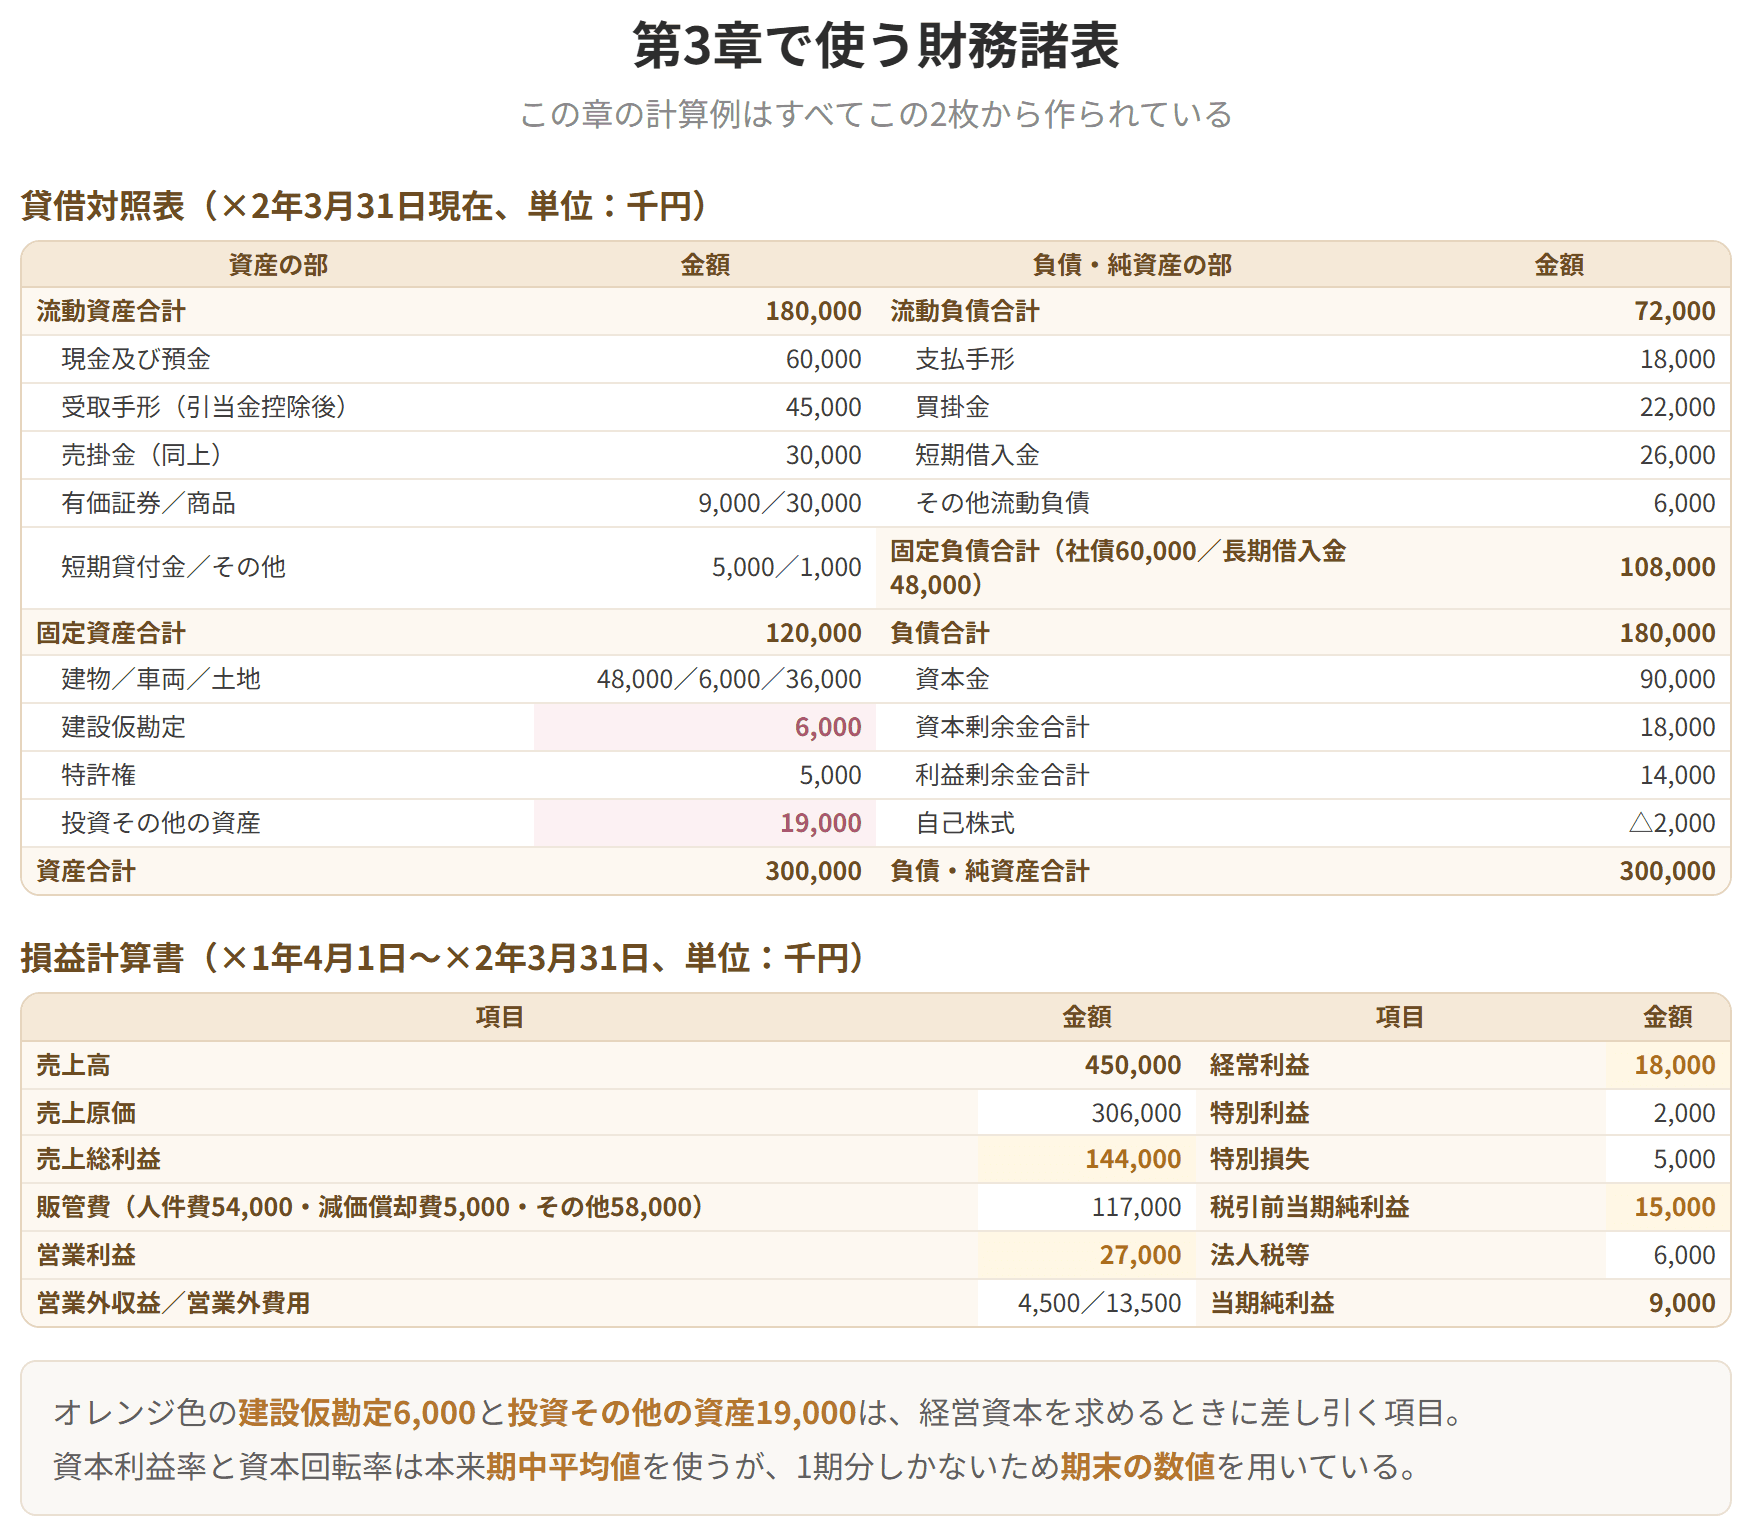
第3章で使う財務諸表
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
