経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る指標の公式を覚える前に、分析という作業の順番を押さえておきましょう。順番がわかっていると、2次試験の事例問題で「いま自分は何をすべき段階なのか」を見失わずに済みます。
1次試験と2次試験では、求められる範囲がはっきり違います。ここを知らずに勉強を始めると、1次対策で立ち止まりすぎたり、逆に2次対策で足りなかったりします。まずは全体の手順と、試験ごとの守備範囲を確認します。


簡単にいうと
計算して終わりじゃない。比べて、原因を探して、手を打つところまでが経営分析だよ!
経営分析の進め方の概略は次のとおりです。
財務諸表の数値を使って、必要な経営指標を計算します。
期間比較、相互比較、標準比較を組み合わせて、その数値が良いのか悪いのかを判定します。1つの比較だけで決めつけないことが大切です。
悪化している指標を手がかりに、どこに問題があるのかを絞り込みます。たとえば総資本回転率が低ければ、棚卸資産回転率、売上債権回転率、有形固定資産回転率と順に下りていき、どの資産が滞っているのかを特定します。
特定した原因に対して、具体的な打ち手を考えます。在庫が滞っているなら発注方式の見直し、売上債権の回収が遅いなら回収条件の交渉、といった具合です。
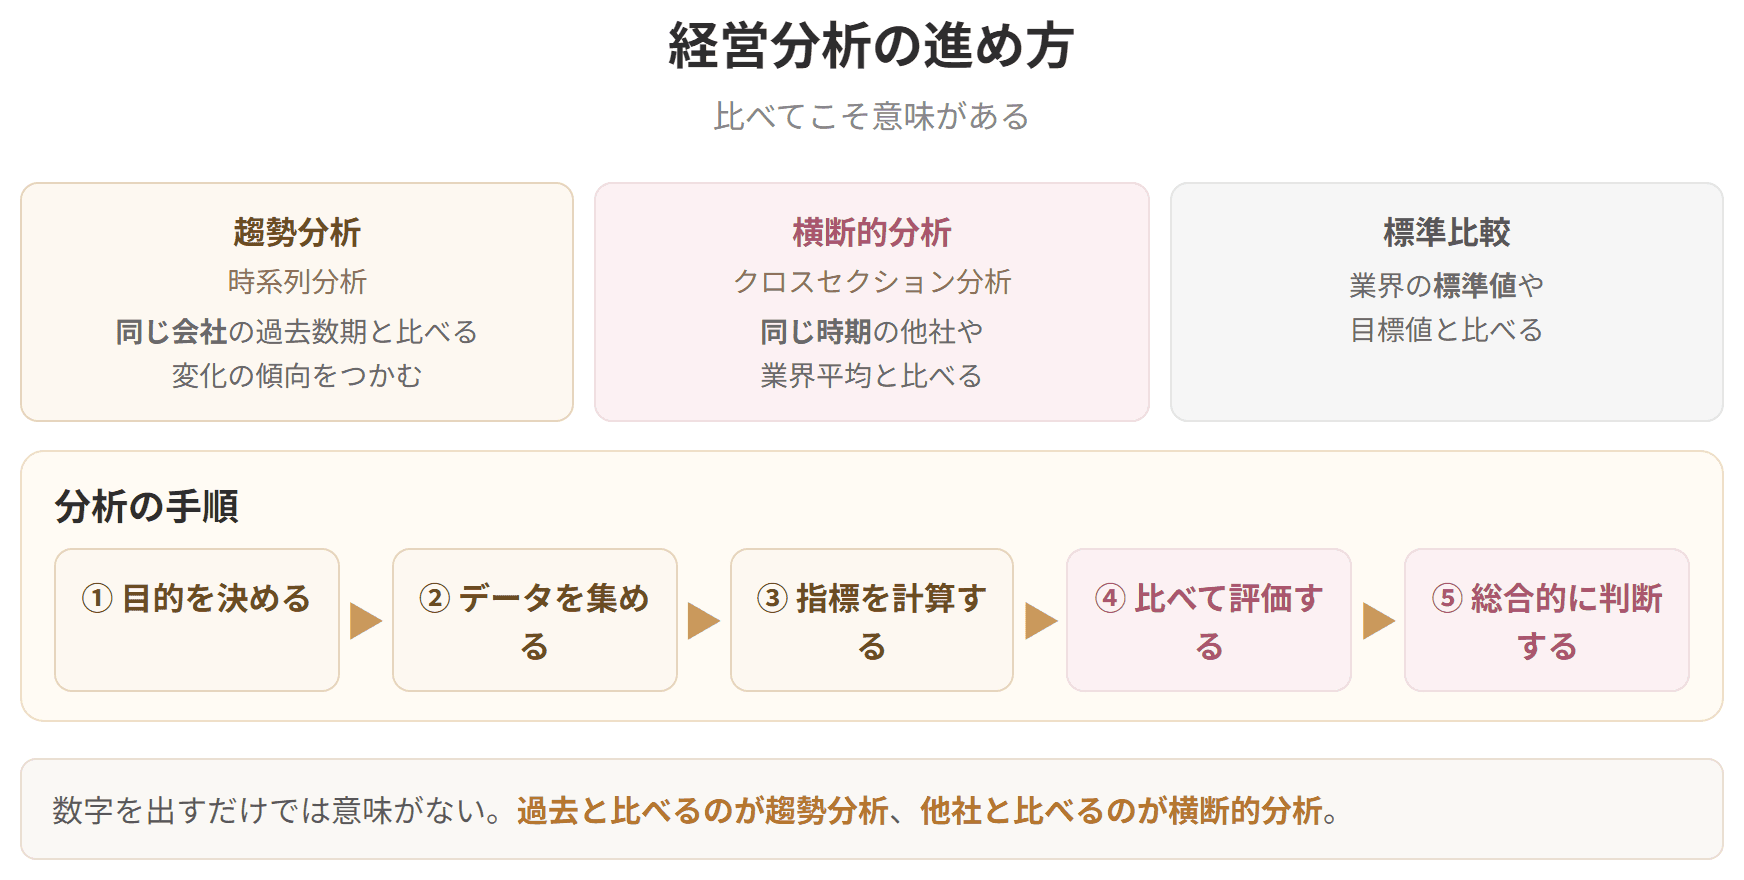
経営分析の進め方

試験のポイント

簡単にいうと
1次は②まで、2次は④まで。しかも2次は指標選びから自分でやるんだ!
第1次試験の経営分析の出題範囲は、上記の②までが中心です。また、計算すべき指標も問題文で指定されるのが一般的です。「自己資本比率を求めよ」「流動比率が改善したか悪化したかを選べ」といった形ですね。
ですから1次対策では、公式を正確に覚え、素早く計算し、良否を判断することに集中すればよいことになります。
第2次試験の経営分析は、問題点をより的確に描き出す分析指標を自分で選定してから数値を計算し、さらに問題点・原因や改善策などを文章で記述する能力が求められます。
つまり2次では、①の前に「どの指標を使うか」という段階が加わり、④まで自力で進めなければなりません。与件文に書かれた事実(たとえば「在庫が積み上がっている」「設備が老朽化している」)と、財務諸表の数値を結びつける読み方が要になります。
1次の学習段階から、公式を覚えるときに「この指標が悪いとき、現場では何が起きているのか」

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
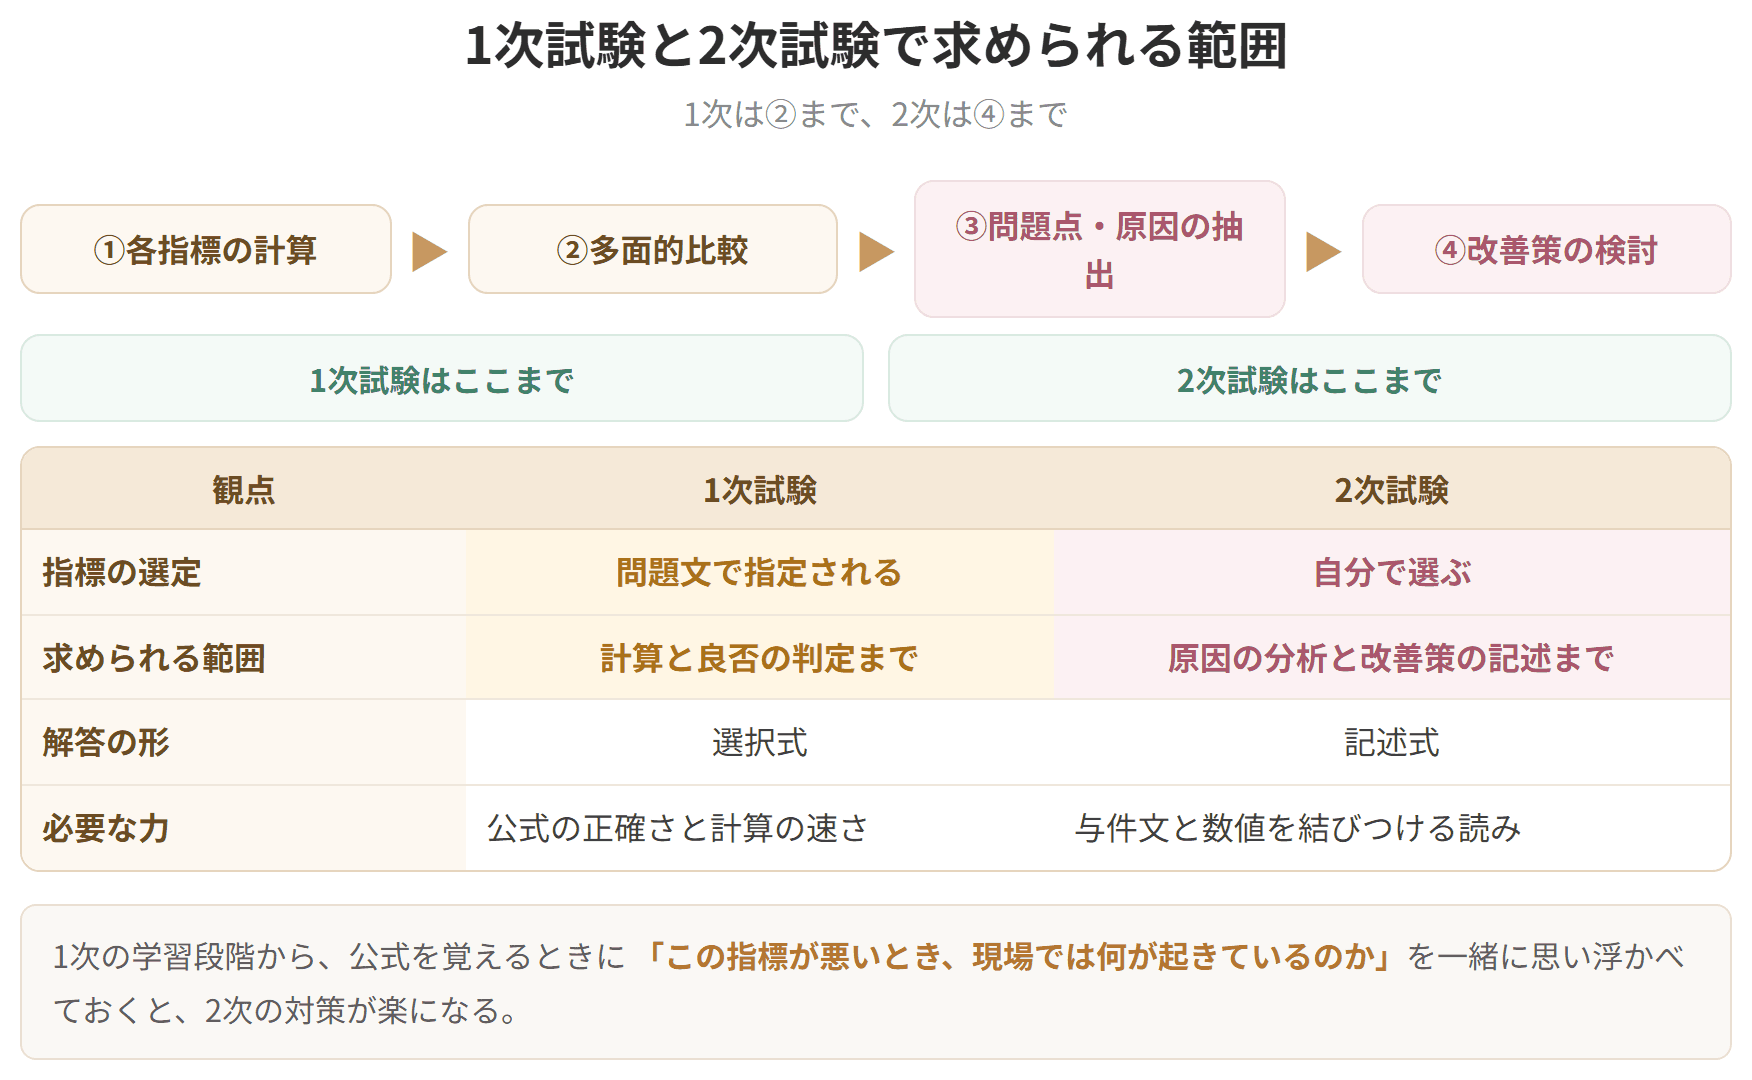
1次試験と2次試験で求められる範囲
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
