経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る収益性とは、企業の利益獲得能力のことです。企業の成長発展、つまりゴーイングコンサーン(継続企業)のためには、利益の獲得が欠かせません。
収益性分析とは、企業の収益獲得能力を判定するための分析手法であり、経営分析の土台ともいえるものです。安全性がどれだけ高くても、稼ぐ力がなければ会社はいずれ立ち行かなくなります。
この節では、収益性分析の全体の骨組みを押さえます。資本利益率が売上高利益率と資本回転率に分解できるという一点をつかめば、この先の指標は暗記ではなく理解で乗り切れます。


簡単にいうと
利益の絶対額だけ見ても、会社の大きさが違えば比べられない。だから比率にするんだ!
収益性分析とは、企業の収益獲得能力の分析のことです。収益獲得能力は、投下した資本に対してどれほどの利益を獲得しているかを表すものであり、いくつかの公式を利用して財務諸表から導きます。
ここで大切なのが、利益を絶対額ではなく比率として見るという点です。そうすることで、企業規模が異なっていても比較が可能になります。
たとえば、利益10億円のA社と利益1億円のB社があったとしましょう。金額だけ見ればA社の圧勝です。しかしA社が1,000億円の資本を使って10億円しか稼げていない(1%)のに対し、B社が5億円の資本で1億円を稼いでいる(20%)なら、資本を活かす力はB社のほうがはるかに上ということになります。
比率にすることで、規模の大小を取り払って「効率」を比べられる。これが収益性分析の出発点です。
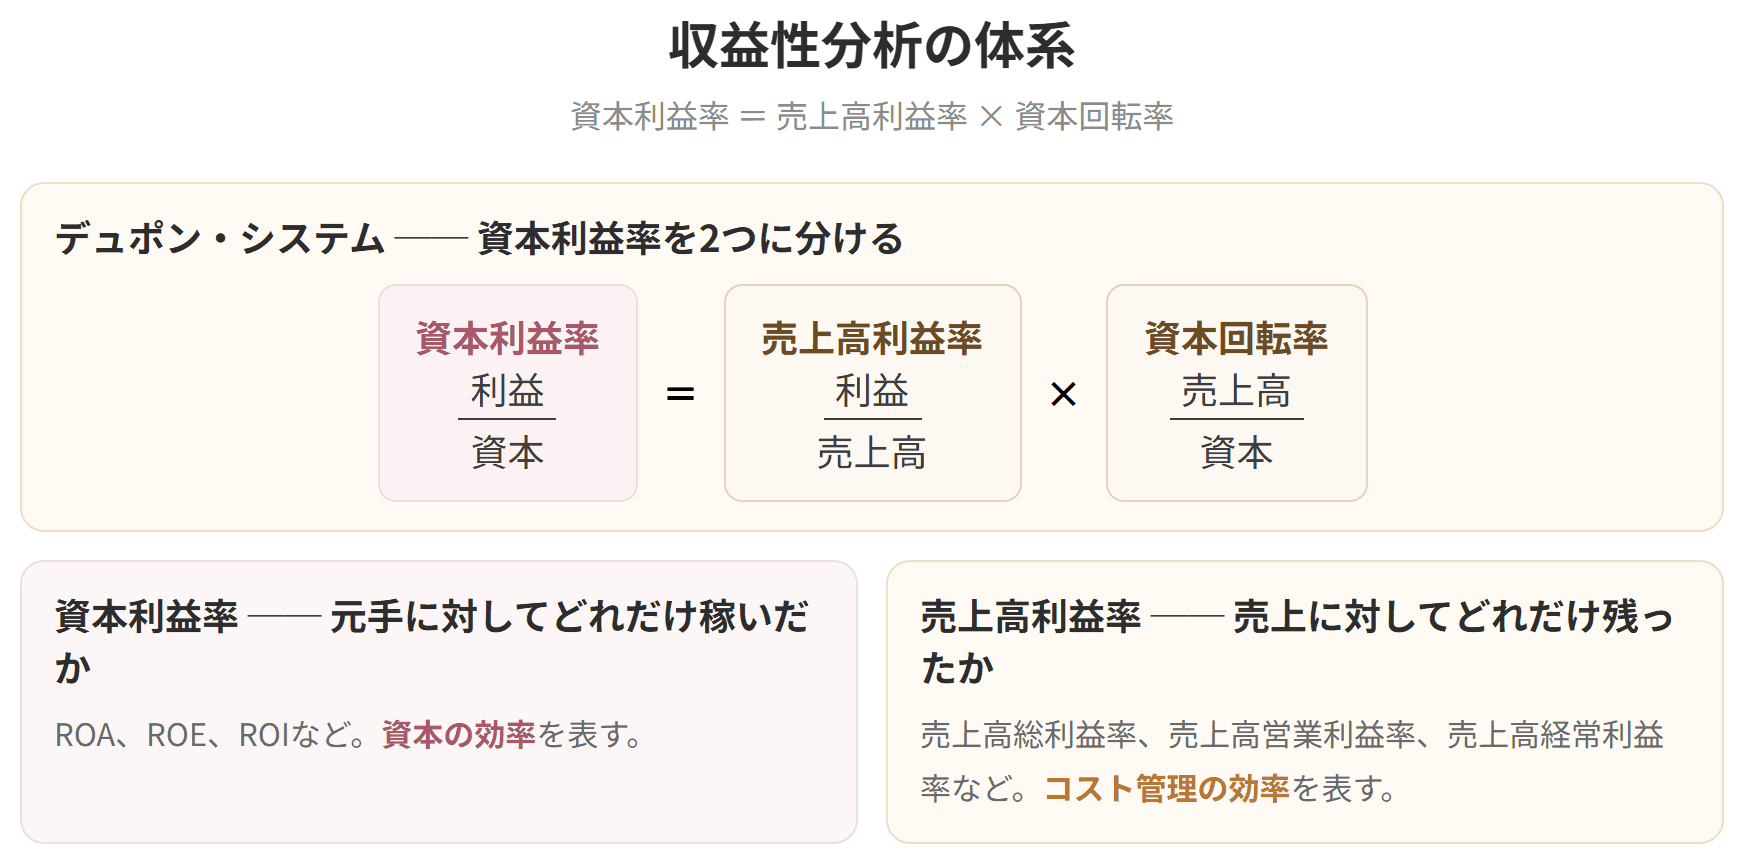
収益性分析の体系

試験のポイント

簡単にいうと
資本利益率=売上高利益率×資本回転率。この1本の式が第3章ぜんぶの背骨だよ!
収益性分析の出発点は資本利益率であり、それは売上高利益率と資本回転率に分解されます(回転率は第3節で解説します)。
体系を図にすると、次のようになります。
分解式は次のとおりです。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
右辺の売上高が約分されて左辺になる、というだけの式です。しかしこの分解が意味するところは大きく、資本利益率を上げる道は2本しかないことを示しています。
2次試験で「収益性が低い要因はどこにあるか」と問われたとき、この2本のどちらが原因かを見分けることが最初の仕事になります。
具体例
同じ資本利益率10%でも、中身はまったく違うことがあります。
| C社(高利益率・低回転) | D社(低利益率・高回転) | |
|---|---|---|
| 売上高利益率 | 10% | 2% |
| 資本回転率 | 1.0回 | 5.0回 |
| 資本利益率 | 10% | 10% |
| 業態のイメージ | 高級ブランド、専門メーカー | 食品スーパー、量販店 |
C社は1つ売るごとの利幅が厚いかわり、資本がゆっくりとしか回りません。D社は利幅が薄いかわり、猛烈な勢いで商品を回転させています。同じ結果にたどり着く道が2本あるということです。
だからこそ、収益性が悪化したときには「利幅が薄くなったのか」「回転が鈍ったのか」を切り分けなければなりません。原因が違えば打つ手も変わります。
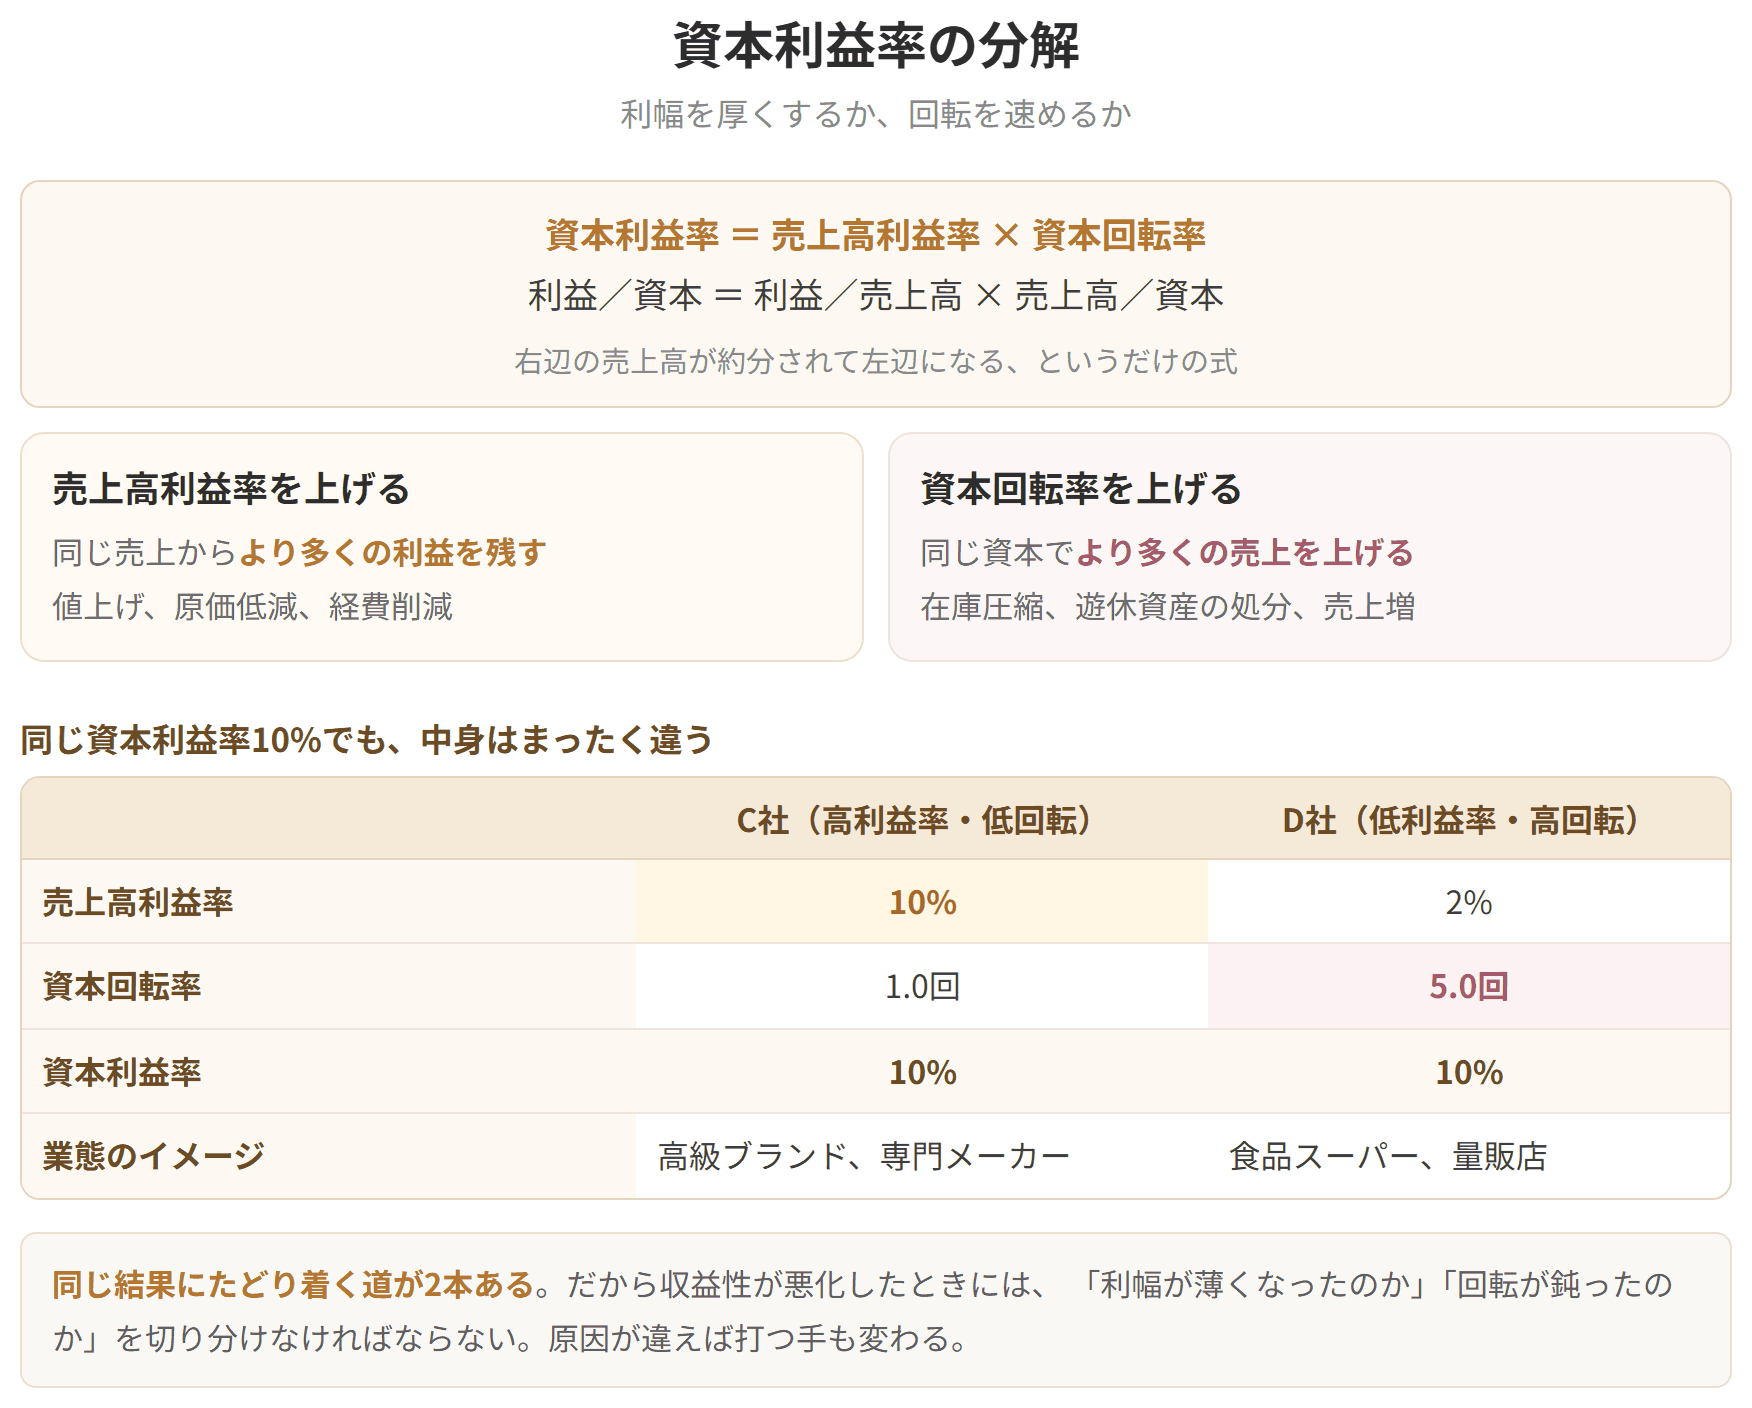
資本利益率の分解
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
