ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るファイナンス理論の目的は、長期的な視点からの企業価値の最大化です。そこで、企業価値を最大化するような資金調達手段が存在するかを考察します。
論点は2つに絞られます。ひとつは、借金と自己資本の組み合わせを変えたら、会社の値打ちは動くのか。もうひとつは、動くのだとしたら、値打ちが一番大きくなる組み合わせ(これを最適資本構成といいます)はどうやって決まるのか。この2つです。
この節ではまず、資金調達にどんな方法があるのかを整理し、続いて財務レバレッジ効果を学びます。ROEの公式は令和5年度、平成30年度と繰り返し出題されている頻出論点です。


簡単にいうと
外から借りるか(外部金融)、自分で貯めたお金を使うか(内部金融)。まずはこの2つに分けよう!
お金の集め方は、まずそのお金がどこから来たかで二分します。会社の外から持ってきたのか、自分で生み出したのか、です。
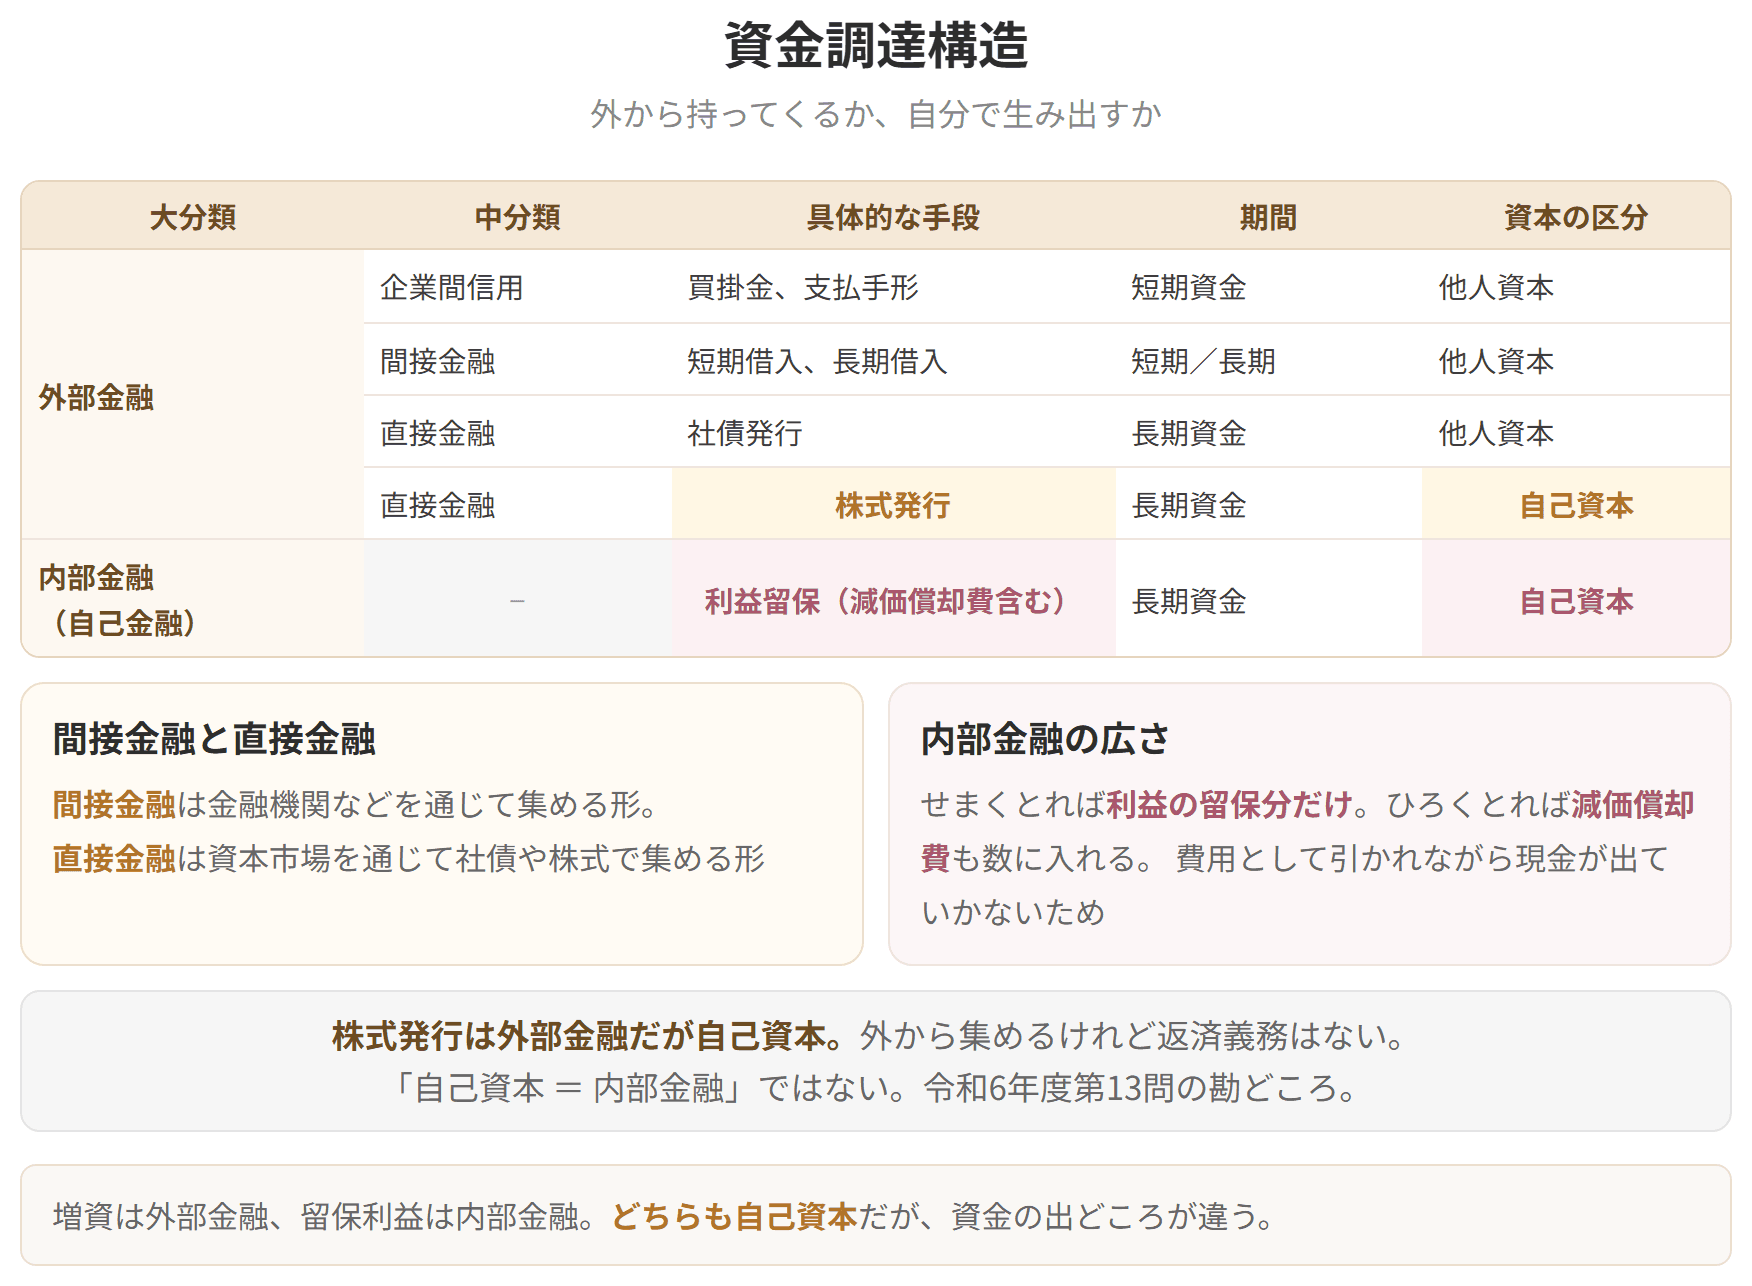
外部金融は、会社の外からお金を持ってくる形です。外部資金調達ともいい、大きく3つに分かれます。
内部金融は、外から集めるのではなく、自分で生み出したお金をあてる形です。せまくとれば利益の留保分だけですが、ひろくとれば減価償却費も数に入れます。減価償却費は費用として差し引かれていながら現金が出ていかないので、そのぶんは社内に残っている、という理屈です。
| 大分類 | 中分類 | 具体的な手段 | 期間 |
|---|
具体例
過去問で確かめる①(平成29年度第14問)
> 企業の資金調達方法には、大きく分けて【A】と【B】がある。代表的な【A】としては【C】があり、【B】としては【D】があげられる。
正解:A=外部金融、B=内部金融、C=株式発行、D=利益留保
過去問で確かめる②(令和6年度第13問)
> 増資と留保利益は、長期資金調達であり、内部金融に分類される。
これは誤りです。留保利益は内部金融に分類されますが、増資は外部金融に分類されます。
増資とは株式を発行して株主から資金を集めることですから、資金の出どころは企業の外です。「自己資本=内部金融」ではないという点が、この論点の勘どころです。
| 自己資本 | 他人資本 | |
|---|---|---|
資金調達構造

試験のポイント

簡単にいうと
借金を増やすとROEの振れ幅が大きくなる。うまくいけば大きく儲かり、失敗すれば大きく損をするよ!
財務レバレッジとは、借金の割合が変わると、自己資本利益率(ROE)の振れ方まで変わってしまうという性質のことです。レバレッジは「てこ」。小さな力を大きな動きに変える、あの道具の名前がそのまま付いています。
効き方の向きを決めるのは、たった2つの数字の大小です。事業でどれだけ稼げているか(総資本事業利益率:ROA)と、借りたお金にいくら払っているか(負債利子率:i)。どちらが上かで、話は正反対になります。
簡単にいうと
負債利子率と負債比率を先に出す。それから公式に入れる。この順番が決まりだよ!
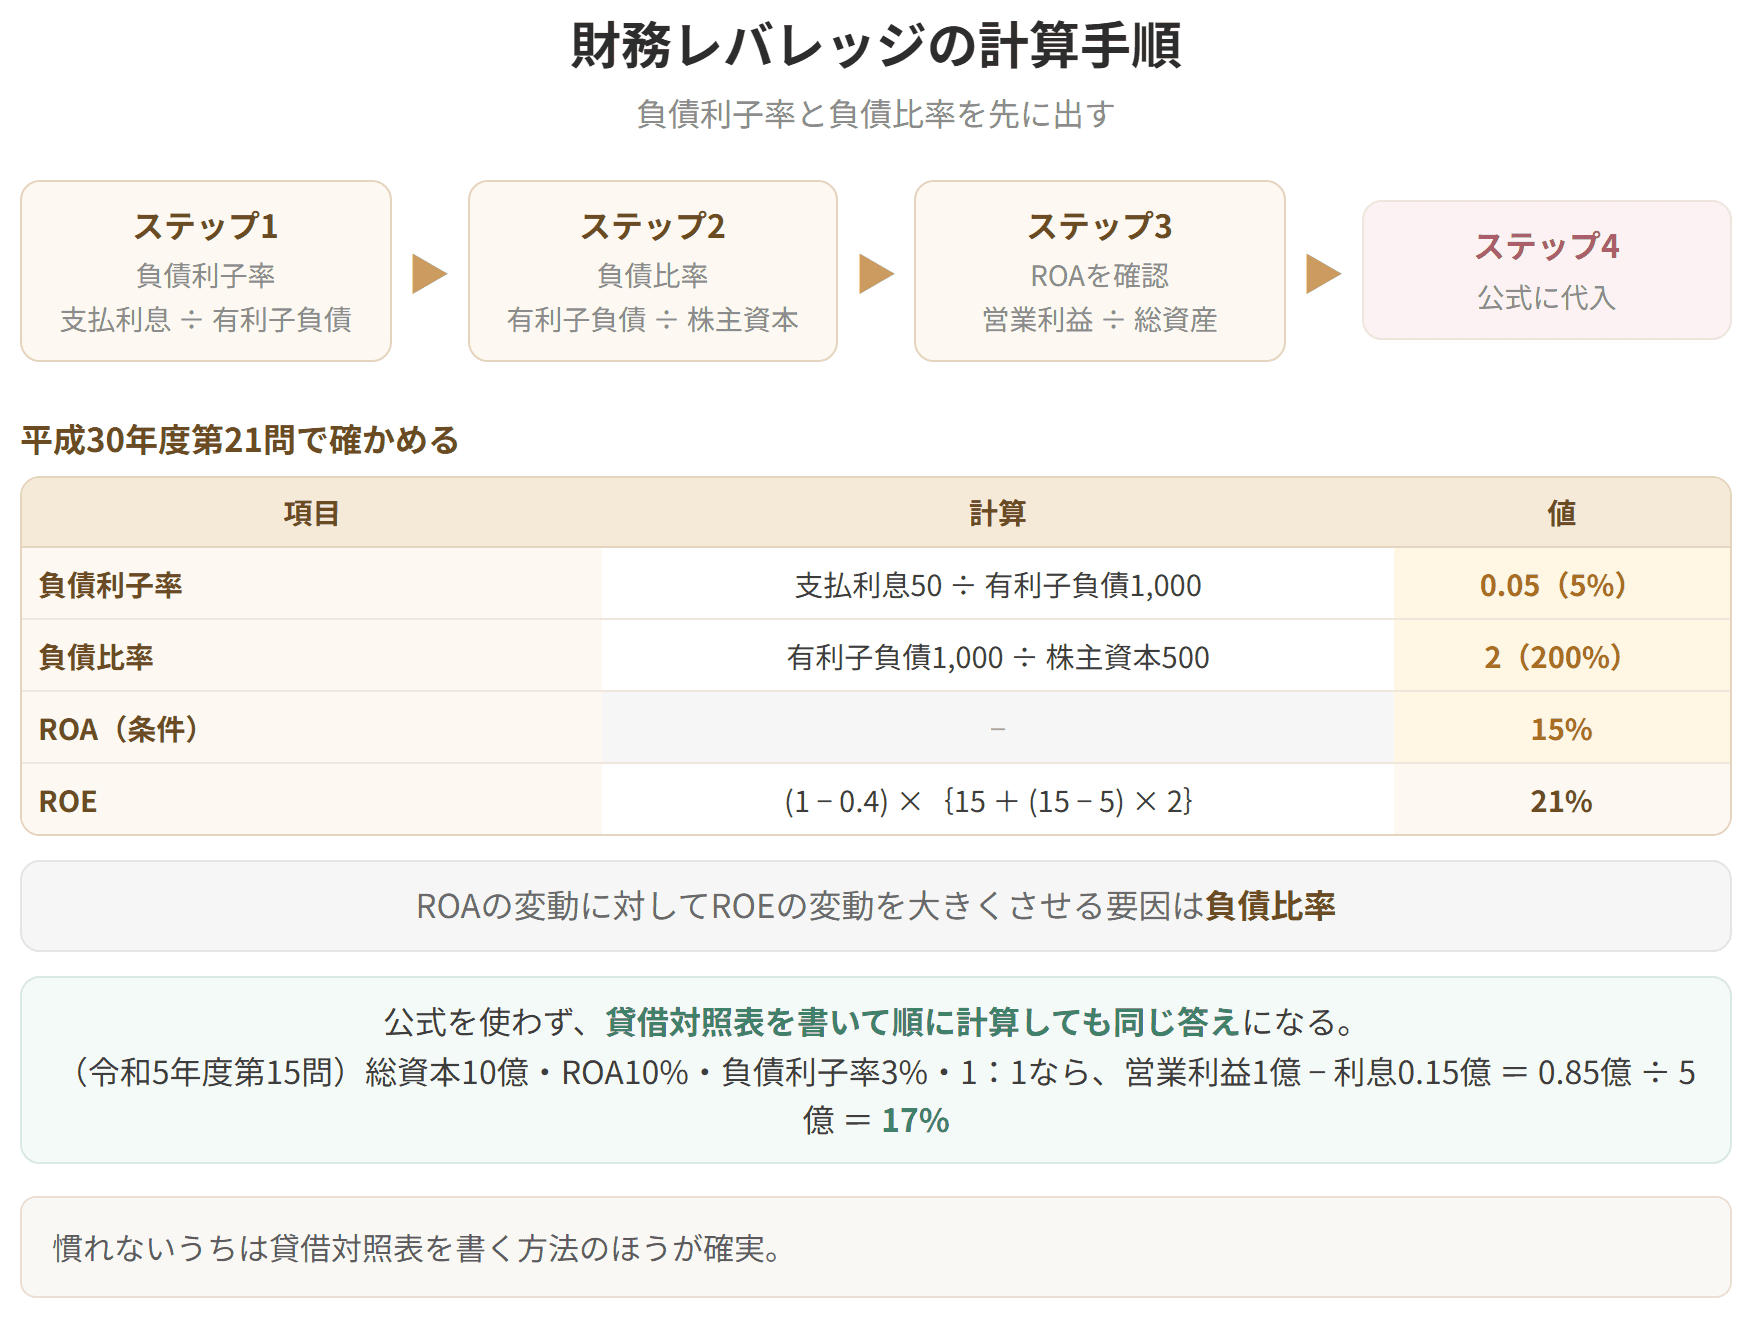
財務レバレッジの計算問題は、手順が決まっています。
この4つを機械的に踏めば、どんな問題でも答えにたどり着けます。
具体例
計算例①(平成30年度第21問)

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 外部金融 | 企業間信用 | 買掛金、支払手形 | 短期資金 | 他人資本 |
| 間接金融 | 短期借入、長期借入 | 短期資金/長期資金 | 他人資本 | |
| 直接金融 | 社債発行 | 長期資金 | 他人資本 | |
| 直接金融 | 株式発行 | 長期資金 | 自己資本 | |
| 内部金融(自己金融) | − | 利益留保(減価償却費含む) | 長期資金 | 自己資本 |
株式発行は外部金融だが自己資本、という組み合わせが独特です。外から集めるけれど返済義務はない、というわけです。ここは令和6年度第13問でも問われました。
| 株式発行(増資) |
| 企業間信用、借入、社債発行 |
| 内部金融 | 利益留保、減価償却費 | − |
という関係が成立します。
借りたお金で稼げる率が、借りるコストより高ければ、借りるほど株主の取り分は増える。逆なら、借りるほど株主が損をする。ごく自然な話です。
このことは、次の計算式から明らかとなります。
なお、この式は次のようにして算出します。
まず記号と前提をそろえます。
この前提のもとでは、事業利益と支払利息はそれぞれ次のように書けます。
したがって、税引前当期純利益は、
となります。ここでこの式の両辺に を乗ずることでROEを計算します。
公式を丸暗記するより、この導出を1度自分で追ってみるほうが記憶に残ります。要は「事業利益から利息を引いて、税金を引いて、自己資本で割る」というだけのことです。
具体例
レバレッジ効果を数字で確かめる
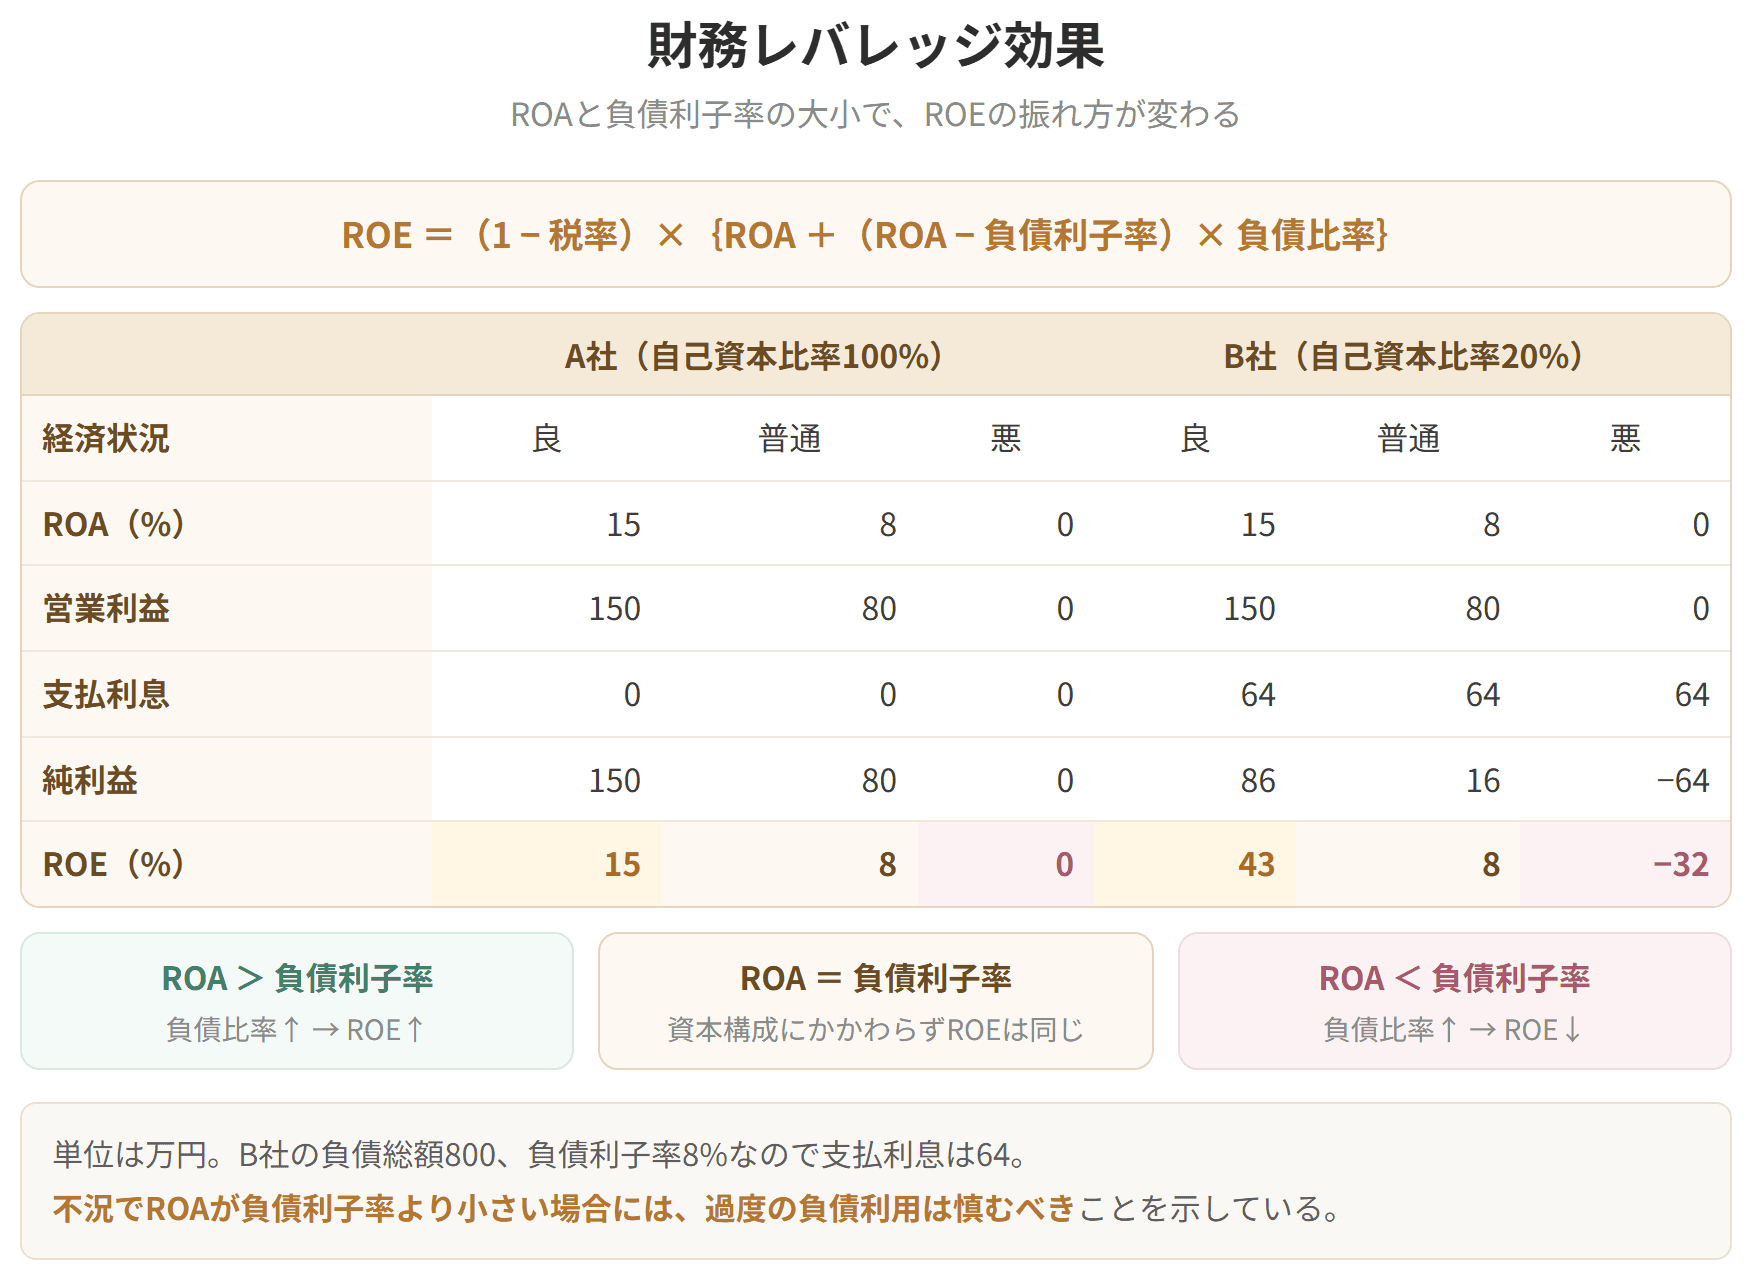
A社とB社を並べてみます。どちらも資産総額は1,000万円、やっている商売も、見込まれる営業利益もそっくり同じ。違うのはお金の集め方だけです。A社はすべて自己資本(自己資本比率100%)、B社は5分の1だけが自己資本(自己資本比率20%)で、残る800万円は借金でまかなっています。
両社のROAについて、経済状況が良好な場合を15%、普通の場合を8%、悪い場合を0%と仮定し、またB社の負債利子率は8%とすると、両社のROEは次のようになります。なお、税金は無視します。
| A社(自己資本比率100%) | B社(自己資本比率20%) | |||||
|---|---|---|---|---|---|---|
| 経済状況 | 良 | 普通 | 悪 | 良 | 普通 | 悪 |
| ROA(%) | 15 | 8 | 0 | 15 | 8 | 0 |
| 営業利益 | 150 | 80 | 0 | 150 | 80 | 0 |
| 支払利息 | 0 | 0 | 0 | 64 | 64 | 64 |
| 純利益 | 150 | 80 | 0 | 86 | 16 | −64 |
| ROE(%) | 15 | 8 | 0 | 43 | 8 | −32 |
※支払利息 = 負債総額800 × 8% = 64
※B社の良好時のROE = 86 ÷ 自己資本200 × 100 = 43%
この表から読み取れること
ROAが負債利子率を上回っている場面では、借金の多いB社のほうがROEは大きく伸びます。下回る場面では、まったく同じ理屈でB社のほうが深く沈みます。てこは、持ち上げるときにも落とすときにも効くわけです。
ですから結論は、先行きが読みにくいときや事業が振るわないときに借金を積み増すのは危ない、というごく当たり前のところに落ち着きます。
なお、計算式で確かめると、B社の経済状況が良好の場合は、
財務レバレッジ効果
試験のポイント
| 損益計算書 | |
|---|---|
| 営業利益 | 150百万円 |
| 支払利息 | 50 |
| 税引前利益 | 100百万円 |
| 税金(40%) | 40 |
| 税引後利益 | 60百万円 |
なお、当期の総資産は1,500百万円(=有利子負債1,000百万円+株主資本500百万円)とします。また、当社ではROAを営業利益÷総資産と定義しています。
設問1 ROAが15%に上昇した場合、ROEは何%になるか
設問2 ROAの変動に対してROEの変動を大きくさせる要因は
解答:設問1=イ、設問2=ウ
ROA、ROEおよび負債比率の関係を表すと次のとおりです。
上記の式より、負債比率がROAの変動に対してROEの変動を大きくさせる要因であることがわかります。
また、設問1を解くと次のとおりです。
●負債利子率
支払利息を有利子負債で除することにより計算します。
●負債比率
有利子負債を株主資本で除することにより計算します。
●ROE
財務レバレッジの関係式より計算します。
計算例②(令和5年度第15問)
現在、Y社は総資本10億円(時価ベース)の全額を自己資本で調達して事業活動を行っており、総資本営業利益率は10%です。また、ここでの営業利益は税引前当期純利益に等しく、また同時に税引前キャッシュフローにも等しいものとします。Y社は今後の事業活動において、負債による調達と自己株式の買い入れによって総資本額を変えずに負債と自己資本との割合(資本構成)を1:1に変化させることを検討しています。
設問1 税金が存在しない場合、資本構成を変化させたときのROEは(負債利子率は3%、資本構成の変化によって総資本営業利益率は変化しない)
財務レバレッジの計算式を用いて、自己資本利益率(ROE)を計算します。本問では、営業利益が税引前当期純利益に等しいため、総資本営業利益率とROAが同率です(営業利益が事業利益と等しい)。また設問文より、資本構成の変化によって総資本営業利益率は変化しない、税金(法人税)は存在しないものとして計算します。
なお、本問では財務レバレッジ式を用いなくても次のとおり計算することができます。
| 変化前 貸借対照表 | 変化後 貸借対照表 | ||
|---|---|---|---|
| 時価10億円 | 自己資本10億円 | 時価10億円 | 負債5億円/自己資本5億円 |
公式でも、貸借対照表を書いても、同じ答えにたどり着けます。慣れないうちは後者のほうが確実かもしれません。
財務レバレッジの計算手順
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
が成り立つのを確認できます。
