ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここまではキャッシュフローを割り引いて企業価値を出す道筋をたどってきました。ここでは株式そのものにいくらの値段をつけるかを扱います。株式価値に負債価値を足せば、企業価値に戻ります。
値段のつけ方はひととおりではありません。これまで積み上げてきたものを見るか、これから稼ぐものを見るか、市場がいまつけている値段を見るか。見る方向が3つあり、そのそれぞれに手法がぶらさがっています。
この節のねらいは、手法の名前を聞いたときに、どの方向の話なのかが即座に出てくるようにすることです。


簡単にいうと
過去・未来・市場。会社の値段の見方は、この3つに整理できるよ!
株式に値段をつける道筋は、どこを手がかりにするかで3つに分かれます。積み上げてきた財産を手がかりにするのがコストアプローチ、これから稼ぐ力を手がかりにするのがインカムアプローチ、市場でついている似た会社の株価を手がかりにするのがマーケットアプローチです。
| アプローチ | 手がかり | 評価方法 |
|---|---|---|
| コストアプローチ | 積み上げてきた財産 | 純資産額法(修正簿価法など) |
| インカムアプローチ | これから稼ぐ力 | 収益還元法、DCF法 |
| マーケットアプローチ | 市場がつけている値段 | 株式市価法、類似会社比準法、マルチプル法 |
手元にある財産から借金を引けば、残りが株主のものだ、という素直な見方です。
具体例
過去問で確かめる(平成26年度第20問 設問1の改題)
> 企業価値評価では、一般的にPBRやPERなどの諸比率を用いた【空欄】に代表されるマーケットアプローチと呼ばれる手法のほか、企業の期待キャッシュフローの割引現在価値によって評価額を推計するDCFアプローチ、企業の保有する資産や負債の時価などから企業価値を評価するコストアプローチといった手法も用いられている。
空欄に入る語句として最も適切なものは?
正解はウです。
同じ業種の上場会社の株価純資産倍率や株価収益率を当てはめて値段を割り出す方法が、マルチプル法です。
残りの選択肢を確かめると、アの収益還元法は将来の稼ぐ力から入るのでインカムアプローチ、イの純資産価額法は積み上げた財産から入るのでコストアプローチで、どちらも市場の値段を手がかりにしていません。手法の名前と、それがどの方向から見ているかさえ結びついていれば、残ったものを選ぶだけで答えが出ます。
会社の値段は、そもそもぴたりと決まるものではありません。ずっと続くことを前提に置いたところで、10年先にどうなっているかは誰にも分かりません。計算のしかたがいくつもあるのは、どれかひとつが正しいわけではないからです。複数のやり方で出した金額をならす折衷法という考え方もあります。
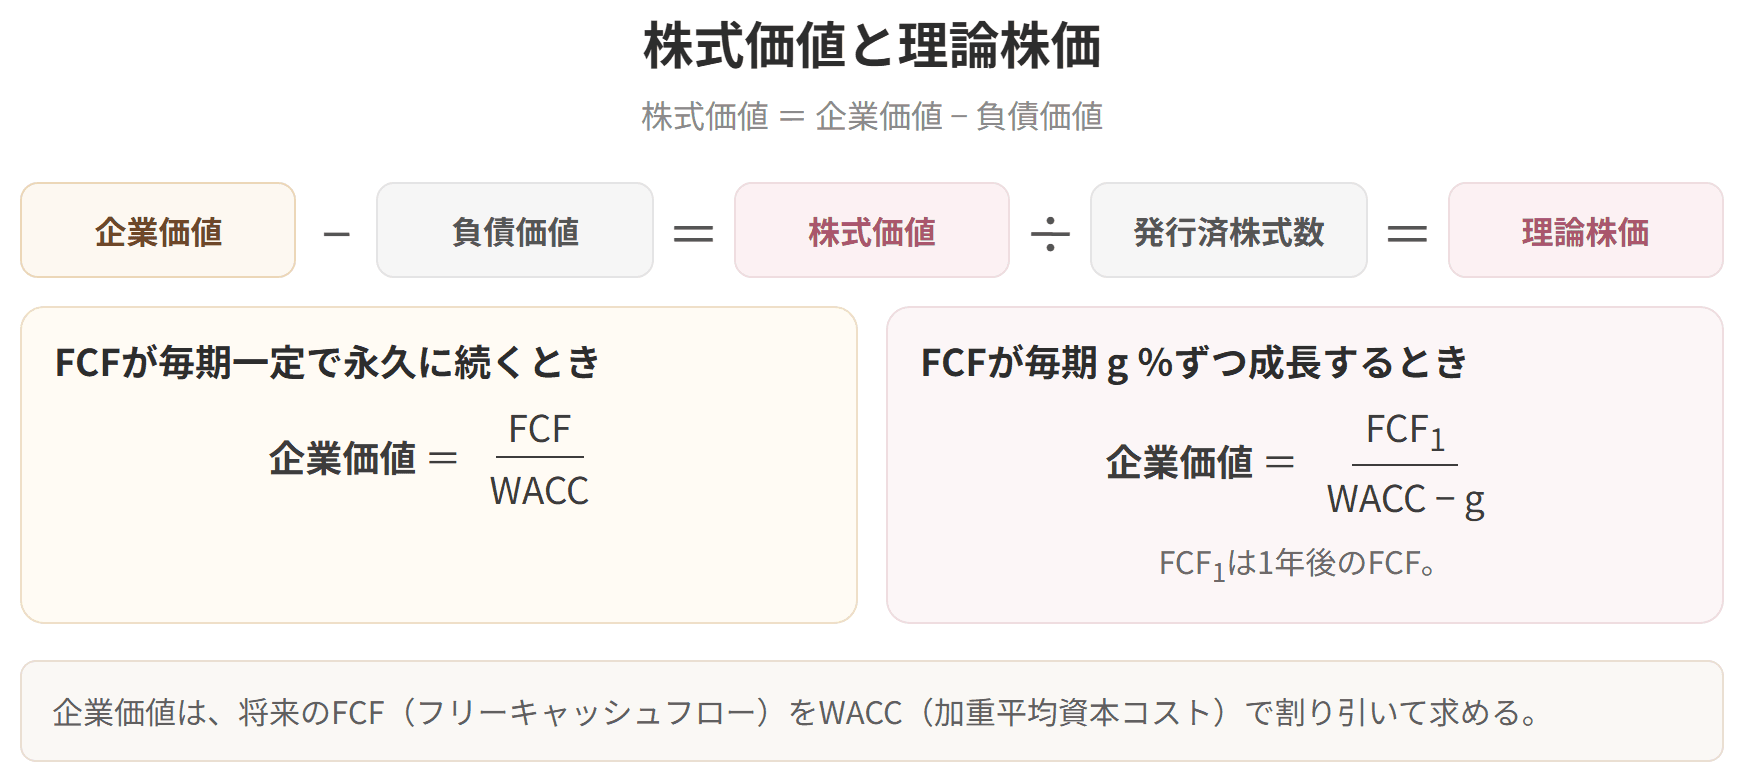
株式価値と理論株価

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
直近の貸借対照表に載っている資産と負債をそのまま使い、差額を株主の取り分とみなします。
帳簿の金額は会計のきまりに沿って計算されたもので、いま売ったらいくらになるかとは離れていることがあります。そこで資産を時価に置き直して計算するのが修正簿価法です。
会社を「毎年価値を生み続ける仕組み」ととらえ、これから生み出す分を手がかりにします。
稼ぐ力を、ある利率(資本還元率)で割って元手の大きさに引き戻します。
資本還元率には、国債の利回りや、同じ業界の自己資本利益率の平均といった数字が当てられます。
これから受け取る配当を株主資本コストで割り引き、その合計を株式価値とします。配当ではなく毎年のフリーキャッシュフローを割り引いて合計すれば、そちらは企業価値になります。
市場で売買されている株価には、その会社の値打ちがすでに織り込まれている、という立場です。時価総額に負債を足したものを企業価値とみなします。
上場していない会社には市場価格がありません。そこで同じ業種の上場会社を持ってきて、その株価収益率や株価純資産倍率を当てはめ、値段を割り出します。これを株価倍率法(マルチプル法)といいます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
