ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
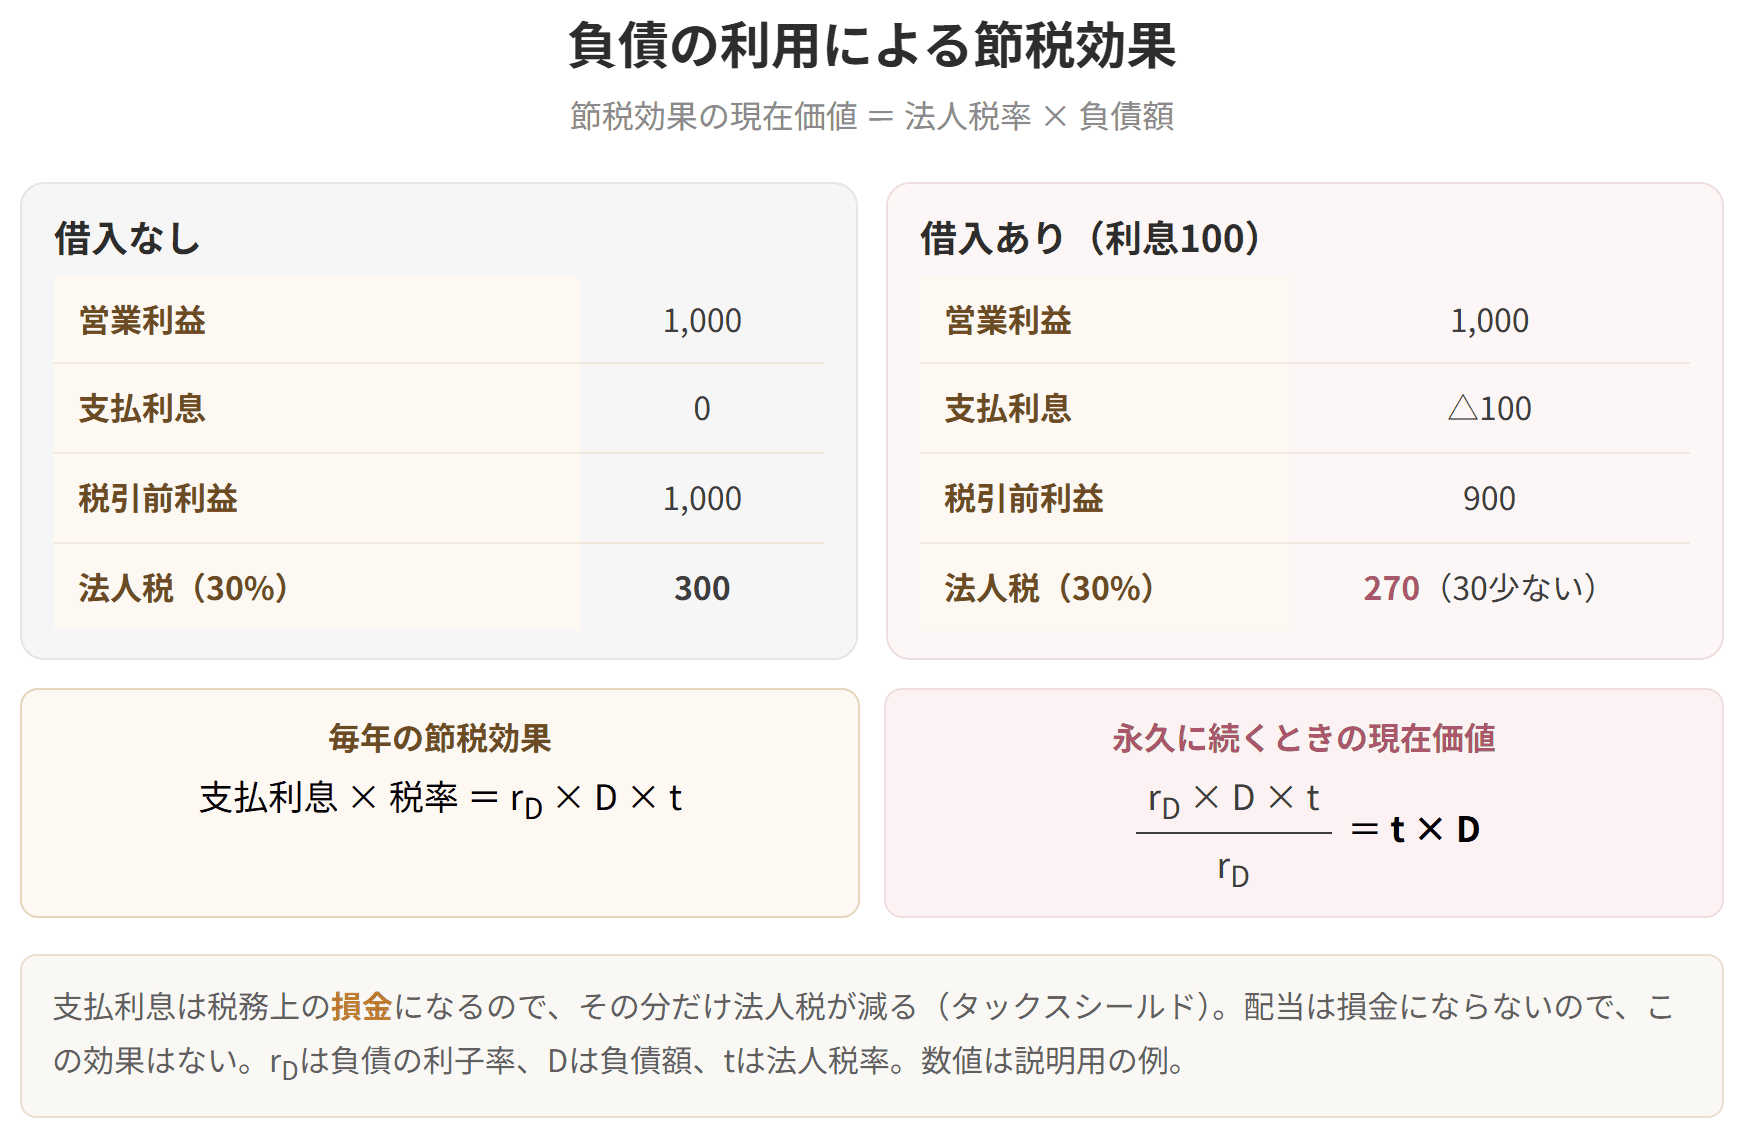
プレミアムで見る会社が借入や社債発行に手を伸ばす理由のひとつに、税金が軽くなるという事情があります。
利息は損金になるので、その分だけ課税される所得が縮み、国へ渡すお金が減ります。投資家でない相手(国)へ出ていく現金が減るということは、そのぶん投資家の取り分が厚くなるということです。
ただし借金は良いことずくめではありません。増やしすぎれば、つぶれる心配が現実味を帯びてきます。この節では節税の仕組みと並べて、倒産コストも押さえます。


簡単にいうと
利息は経費になるから税金が減る。減った税金の分だけ、投資家に回るお金が増えるんだ!
節税効果とは、借入利息や社債利息といった負債にかかる費用が損金として認められることで、課税される所得が小さくなり、国へ出ていくはずだった現金が社内にとどまるという効き目のことです。
負債利子率をi、法人税率をtとすると、税引き後に実際に背負う利子率は次のようになります。
具体例
計算例
自己資本だけで回してきた企業Xが、100億円の普通社債を発行し、その資金で自己株式を買い戻す(総資本の10%にあたる)計画を進めています。実行した場合、今期に浮く税金はいくらでしょうか。社債の負債コストは4%、税率は40%とします。
解答:1.6億円
払う利息は 100億円 × 4% = 4億円。そのうち40%にあたる1.6億円だけ税が軽くなります。したがって手取りで見た利息の重さは 4 − 1.6 = 2.4億円、率になおせば 4% ×(1−0.4)= 2.4% です。
前節のWACCの式で、
負債の利用による節税効果

試験のポイント

簡単にいうと
借りすぎると倒産の危険が高まる。倒産すると弁護士費用や信用低下といったコストが発生するんだ!
負債に頼る理由は、自己資本より安く調達できることや、いま見た節税の効き目にあります。とはいえ増やせば増やすほど、行き詰まる見込みも高まります。ここでは、行き詰まったときに何が起きるのかを倒産コストとして整理します。
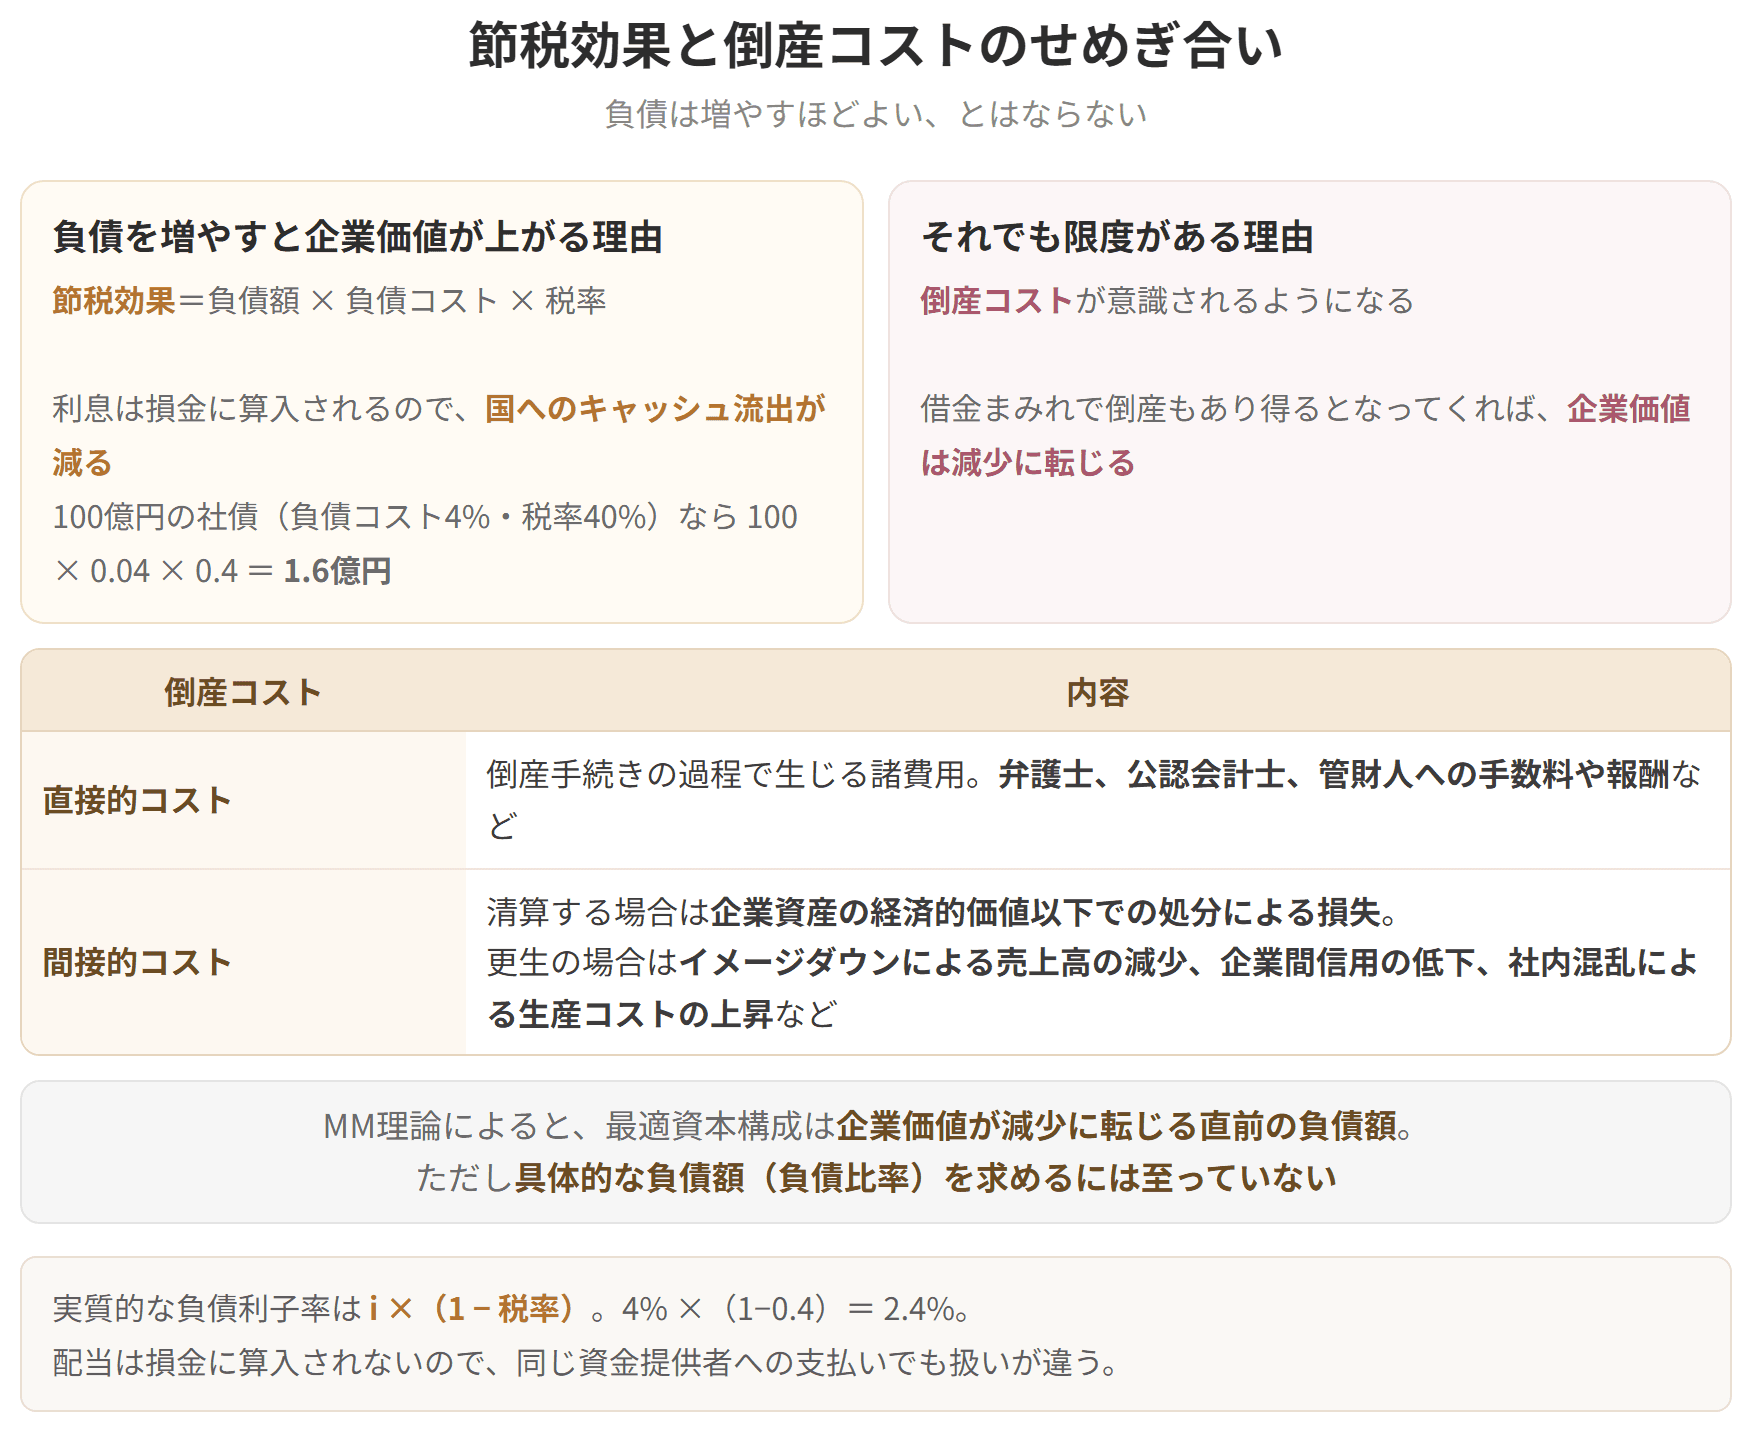
倒産コストは、会社がつぶれたときにかぶる負担をひとまとめにした言い方で、目に見えて払うものとじわりと効くものに分かれます。
手続きを進めるために実際に支払う費用です。弁護士や公認会計士、管財人へ渡す手数料や報酬が代表格になります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
1年ぶんで数えると、社外へ出ずに済んだ現金の大きさは次の式で出ます。
ここで浮いた現金は、資金を出している人たちへ回ります。将来にわたって毎年浮き続ける分を現在価値に直して足し上げれば、その合計だけ企業価値が押し上げられることになります(詳しくは次節のMM理論で扱います)。
配当と並べてみると、違いがはっきりします。配当は損金になりません。同じく資金の出し手へ渡すお金なのに、利息は税を軽くし、配当は軽くしない。この釣り合わなさが、負債を使う動機になっています。
節税の面だけを見るなら、負債は積めば積むほど企業価値が上がる計算になります。ところが現実には、負債の割合が一定を超えるとつぶれるかもしれないという見方が広がり、企業価値はそこから下がりはじめます。
くだけていえば、借金まみれで危ないと思われた時点で値打ちが落ちるということです。
MM理論に従えば、いちばんよい資本構成は企業価値が下がりに転じる直前ということになります。ただしそれが負債比率で何%なのかまでは、理論は答えてくれません。「どこかに頂点がある」とは言えても、その場所は計算できないのです。
節税効果と倒産コストのせめぎ合い
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
