経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る資本調達構造は、企業の支払能力というよりも、企業の資金調達の構造の安全性を分析する指標です。具体的には、その企業が、他人資本と自己資本でどのように資金調達をしているかを表します。
使う指標は自己資本比率と負債比率の2つです。どちらも同じことを違う角度から測っているので、片方がわかればもう片方の見当もつきます。
ただし、自己資本比率は高ければ高いほどよい、とは限らないという点には注意が必要です。理由は第6章の財務レバレッジで詳しく学びますが、ここでも触れておきます。


簡単にいうと
総資本のうち、返さなくていいお金が何割あるか。会社の体力を示す代表的な指標だよ!
自己資本比率は、総資本に占める自己資本の割合を示す指標です。
自己資本は、原則として返済義務がないため多いほど望ましく、自己資本比率もまた高いほうが望ましい指標です。
自己資本比率が高い会社は、業績が悪化しても持ちこたえる力があります。借入が少なければ、返済や利息の負担に追われることがないからです。金融機関が融資審査で最も重く見る指標のひとつでもあります。
具体例
計算例
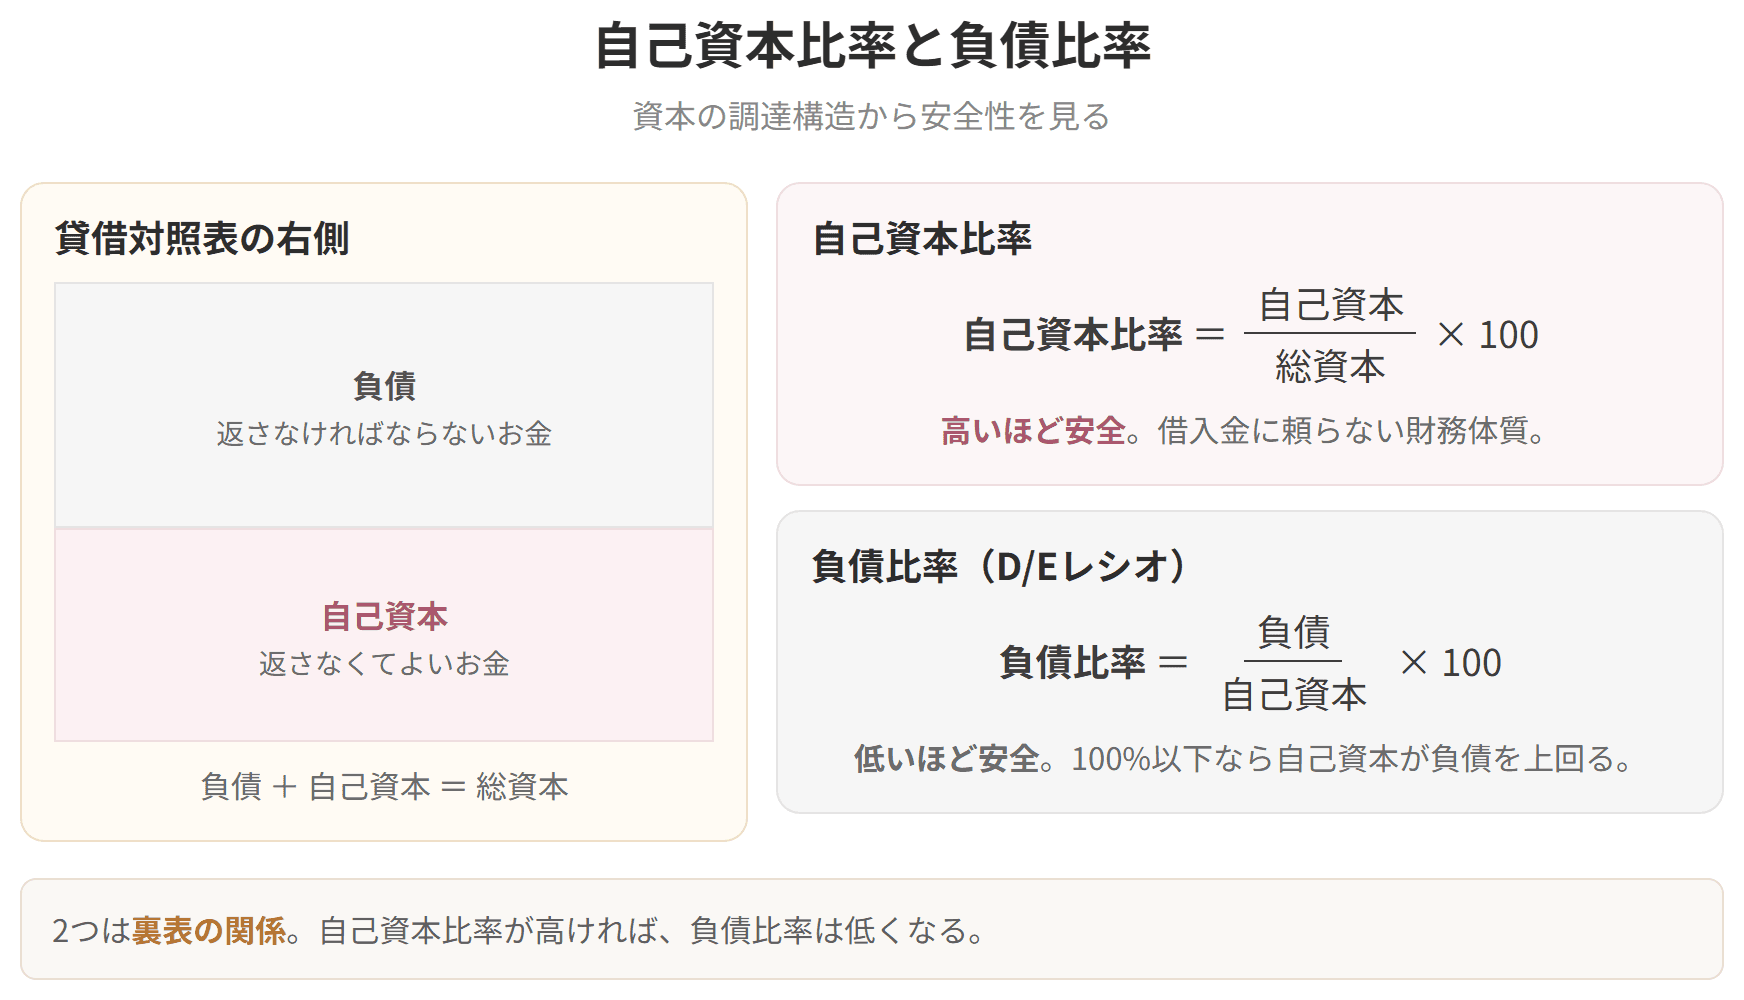
自己資本比率と負債比率

試験のポイント

簡単にいうと
自己資本に対して、借金が何倍あるか。低いほど安全だよ!
負債比率は、他人資本と自己資本のバランスを評価するための指標です。
安全性の面からは、企業は他人資本に大きく依存しないことが望ましく、一般的には負債比率は低いほうが安全性は高いと判断されます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
前節で見たROEの分解式を思い出してください。
財務レバレッジ(総資本÷自己資本)は自己資本比率の逆数ですから、自己資本比率を下げるとROEは上がります。株主から見れば、少ない出資で大きな利益を得られるほうが望ましいわけです。
つまり、安全性を取るか収益性を取るかというトレードオフがここにあります。どちらが正しいということはなく、その企業の置かれた状況によって適切な水準は変わります。
負債比率が100%であれば、他人資本と自己資本が同額ということです。100%を超えれば、自己資本より借りているお金のほうが多い、ということになります。
2つの指標は同じことを違う形で測っています。
| 自己資本比率 | 負債比率 | 状態 |
|---|---|---|
| 50% | 100% | 自己資本と他人資本が同額 |
| 40% | 150% | 他人資本が自己資本の1.5倍 |
| 25% | 300% | 他人資本が自己資本の3倍 |
| 20% | 400% | 他人資本が自己資本の4倍 |
自己資本比率が下がるほど負債比率は上がります。どちらか一方を計算すれば、もう一方の見当はつくということです。
具体例
計算例
他人資本が自己資本のちょうど1.5倍です。自己資本比率40.00%という数値とも整合しています(40% + 60% = 100%、60 ÷ 40 = 1.5)。
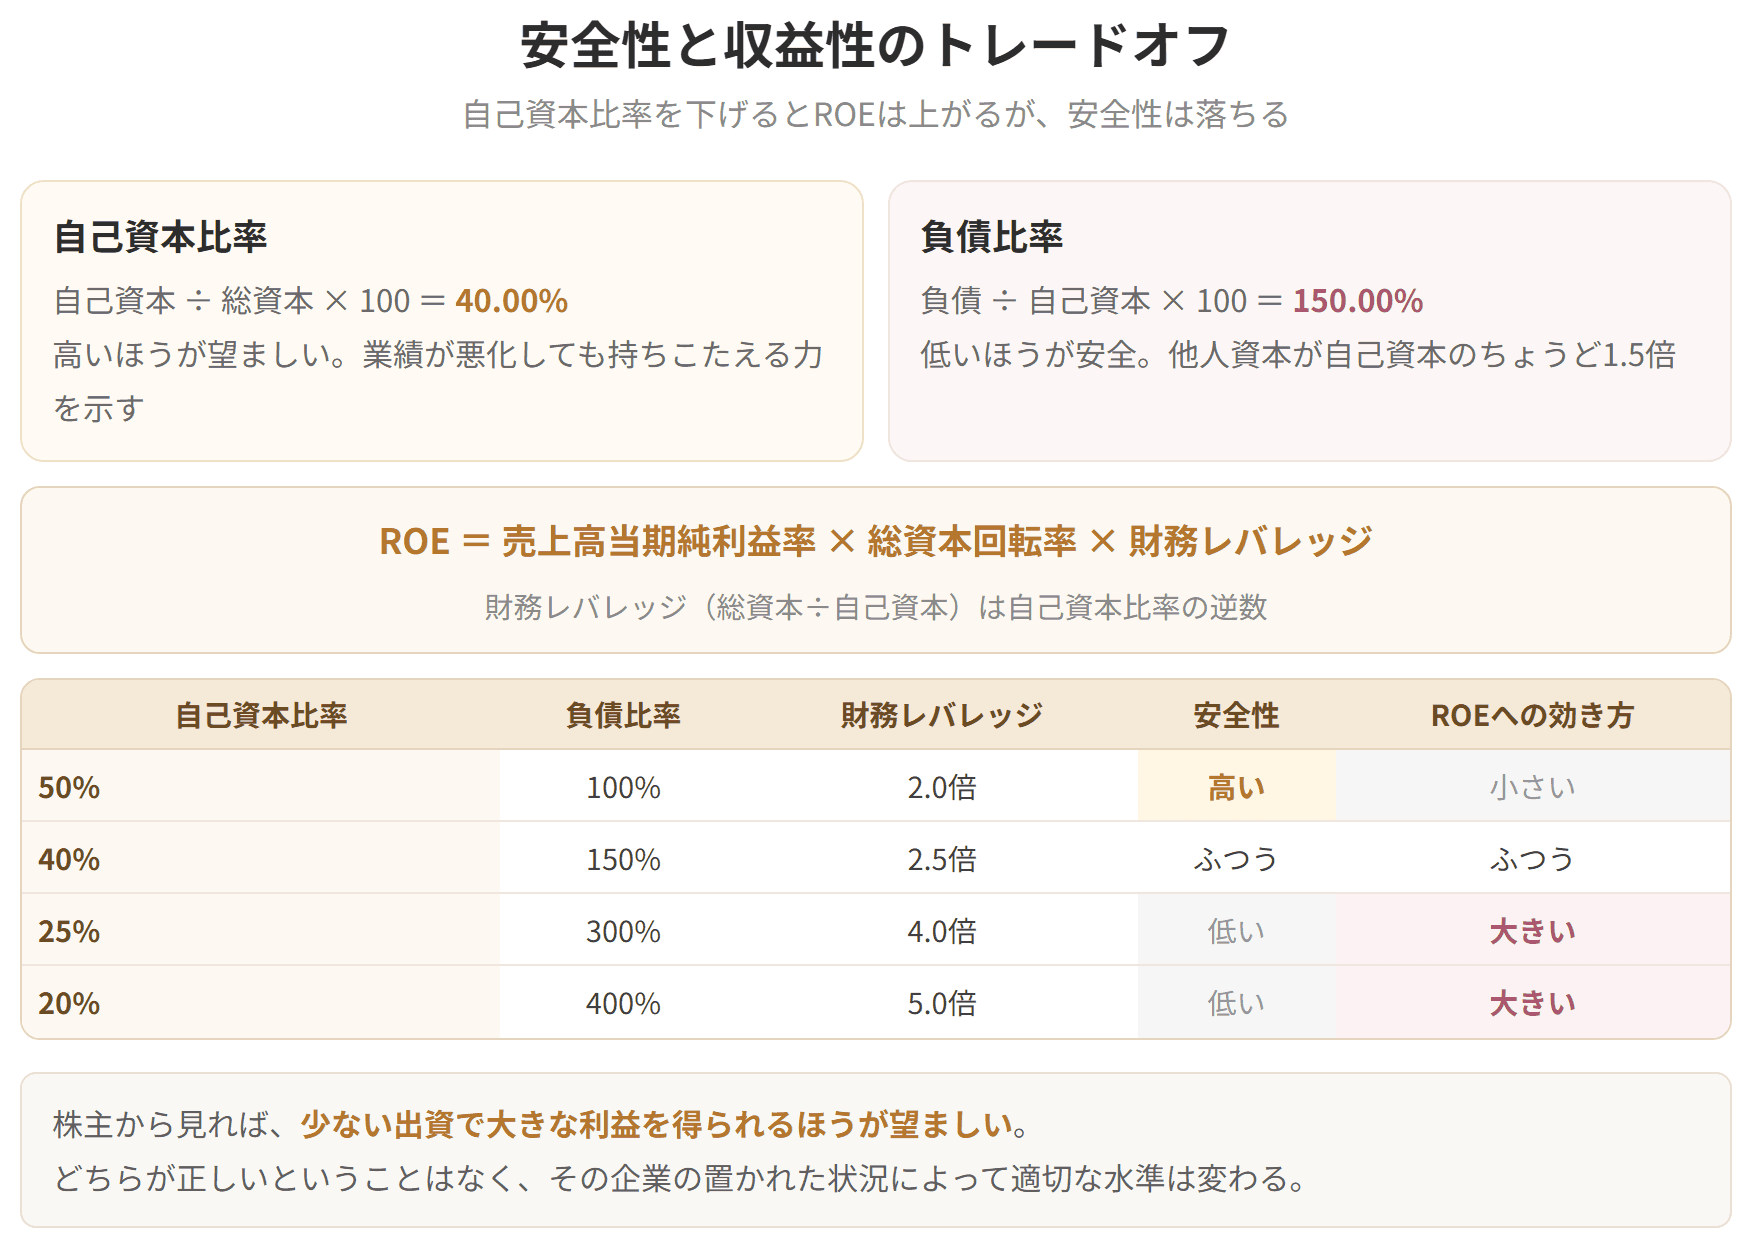
安全性と収益性のトレードオフ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
