経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る流動比率から負債比率まで、ここまで見てきた指標には共通点があります。どれも貸借対照表、つまりある一日の姿だけを材料にしているということです。
これには弱みがあります。流動比率や当座比率は支払う力を測っているはずなのに、その支払いの元手になる稼ぎを見ていません。損益計算書がまったく登場しないのです。
どれだけ資産を抱えていても、毎年の稼ぎで利息を賄えなければ、結局は資産を切り崩していくことになります。この穴を埋めるために用意されているのが、インタレストカバレッジレシオです。


簡単にいうと
1年間の稼ぎで、利息を何回払えるか。1倍を割ったら黄色信号だよ!
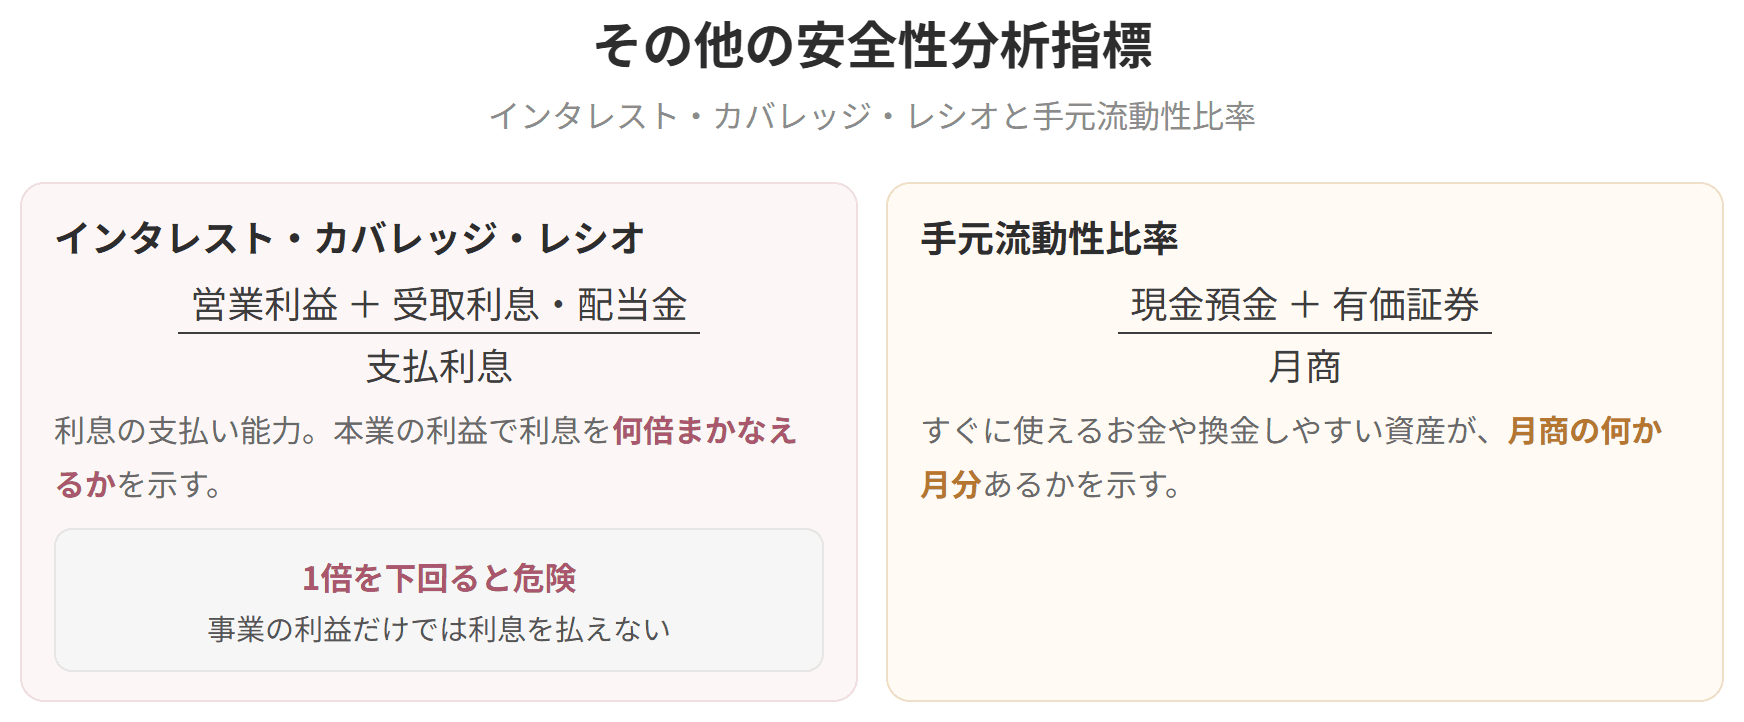
インタレストカバレッジレシオは、1年間の稼ぎで利息を何回分払えるかを表します。分子には本業の利益と金融面での稼ぎを、分母には利息の負担を置きます。
高いほど望ましい指標です。ちょうど1.0倍なら、1年の稼ぎと利息の負担が同じ額だということになります。
1.0倍を割り込むとどうなるか。1年働いて稼いだ利益では、利息すら払いきれないという状態です。足りない分は手元の資金を取り崩すか、新たに借りるしかありません。金融機関がこの指標をよく見るのは、そのためです。
具体例
計算例
その他の安全性分析指標

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
貸借対照表だけを材料にする指標には、共通の盲点があります。いま手元にあるものは見えても、これから稼ぐ力は映らないのです。
自己資本比率が高く、資産も分厚い。それでいて毎年赤字を出している会社を思い浮かべてください。貸借対照表の指標はどれも健やかに見えますが、実態はただ蓄えを食いつぶしているだけです。
インタレストカバレッジレシオは、損益計算書の数字を持ち込むことで、この見落としを拾います。
上は事業利益31,500(営業利益27,000+受取利息・配当金4,500)、下は支払利息13,500です。
1年の稼ぎで、利息を2.33回ぶん払える計算になります。1.0倍は超えているものの、余裕があるとは言いがたい水準です。
この会社は流動比率250.00%、自己資本比率40.00%と、貸借対照表の面では健やかに見えました。ところが稼ぎの面から見ると、利息の重さが浮かび上がります。
まさに、一日の姿だけでは見えなかったものが見える例です。安全性はストックとフローの両方から確かめましょう。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
