経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る長期安全性分析は、長く使う資産を、長く借りられるお金でまかなえているかを見るものです。
固定資産は、いったん買えば何年も資金が寝ることになります。その資金を短期の借入でまかなっていると、回収が終わる前に返済期日が来てしまいます。だから固定資産は、返済義務のない自己資本か、少なくとも長期の資金でまかなうべきだ、というのが長期安全性の考え方です。
指標は固定比率と固定長期適合率の2つ。分子はどちらも固定資産で、違うのは分母です。


簡単にいうと
設備投資を、返さなくていいお金(自己資本)でどれだけまかなえているか。低いほど安定しているよ!
固定比率は、1年超の期間運用が行われる(すなわち1年以内には現金化されない)固定資産が、返済義務のない自己資本によってどの程度カバーされているかを示す指標です。
固定比率は低いほど資金面で安定的な設備投資がなされていることを意味します。
100%以下であれば、固定資産のすべてを返済不要の自己資本でまかなえていることになり、たいへん安定した状態です。逆に100%を大きく超えていれば、固定資産の一部を借入でまかなっていることになります。
もっとも、日本の中小企業では固定比率が100%を超えることも珍しくありません。
具体例
計算例
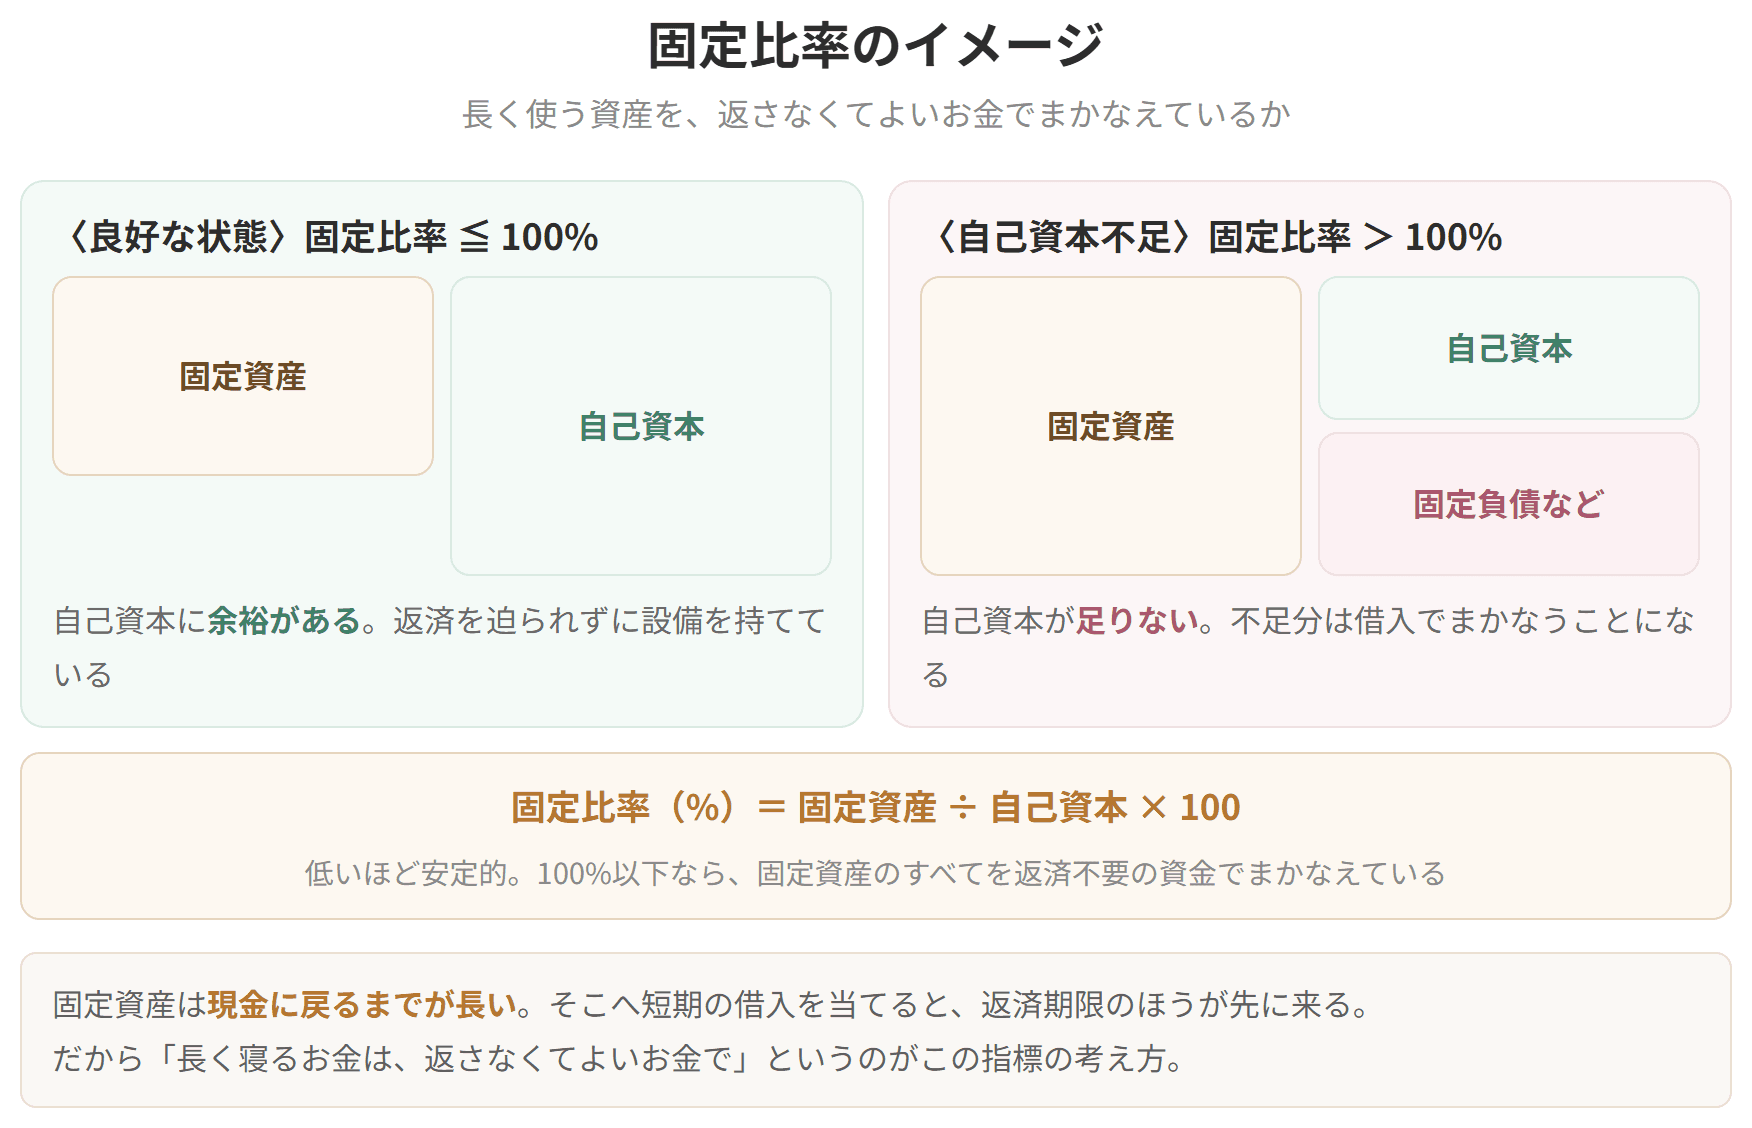
固定比率のイメージ

試験のポイント

簡単にいうと
自己資本だけでは足りなくても、長期借入まで含めれば足りているか。こちらは100%以下が必須だよ!
固定長期適合率は、1年超の期間運用が行われる固定資産が、長期資本(自己資本と固定負債)によってどの程度カバーされているのかを示す指標です。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
固定資産は長期にわたって資本が拘束されるため、その調達源泉は長期資本であるべきであり、固定長期適合率は100%以下であることが必要です。
固定比率が「望ましい水準」を示すのに対し、固定長期適合率は「最低限守るべき水準」を示します。ここが100%を超えているということは、固定資産の一部を短期の借入でまかなっているということであり、資金繰りが行き詰まる危険が高い状態です。
分母が広がる分、固定長期適合率は必ず固定比率以下になります。
具体例
計算例
分母は自己資本120,000と固定負債108,000の合計228,000です。
| 指標 | 値 | 判定 |
|---|---|---|
| 固定比率 | 100.00% | ちょうど100%。自己資本だけで固定資産をまかなえている |
| 固定長期適合率 | 52.63% | 100%以下。長期資本には大きな余裕がある |
この2つの開きに、読みどころがあります。長期資本228,000のうち、固定資産に使っているのは120,000。残る108,000は、長期のお金でありながら流動資産のほうへ回っていることになります。
この108,000は、流動資産180,000から流動負債72,000を引いた額とぴたり同じです(第9節で学ぶ正味運転資本がこれにあたります)。返済を急かされないお金で日々の仕入や在庫をまかなえているから、資金繰りに余裕が生まれる。長期安全性の指標が、そのまま短期の資金繰りの話につながっているわけです。
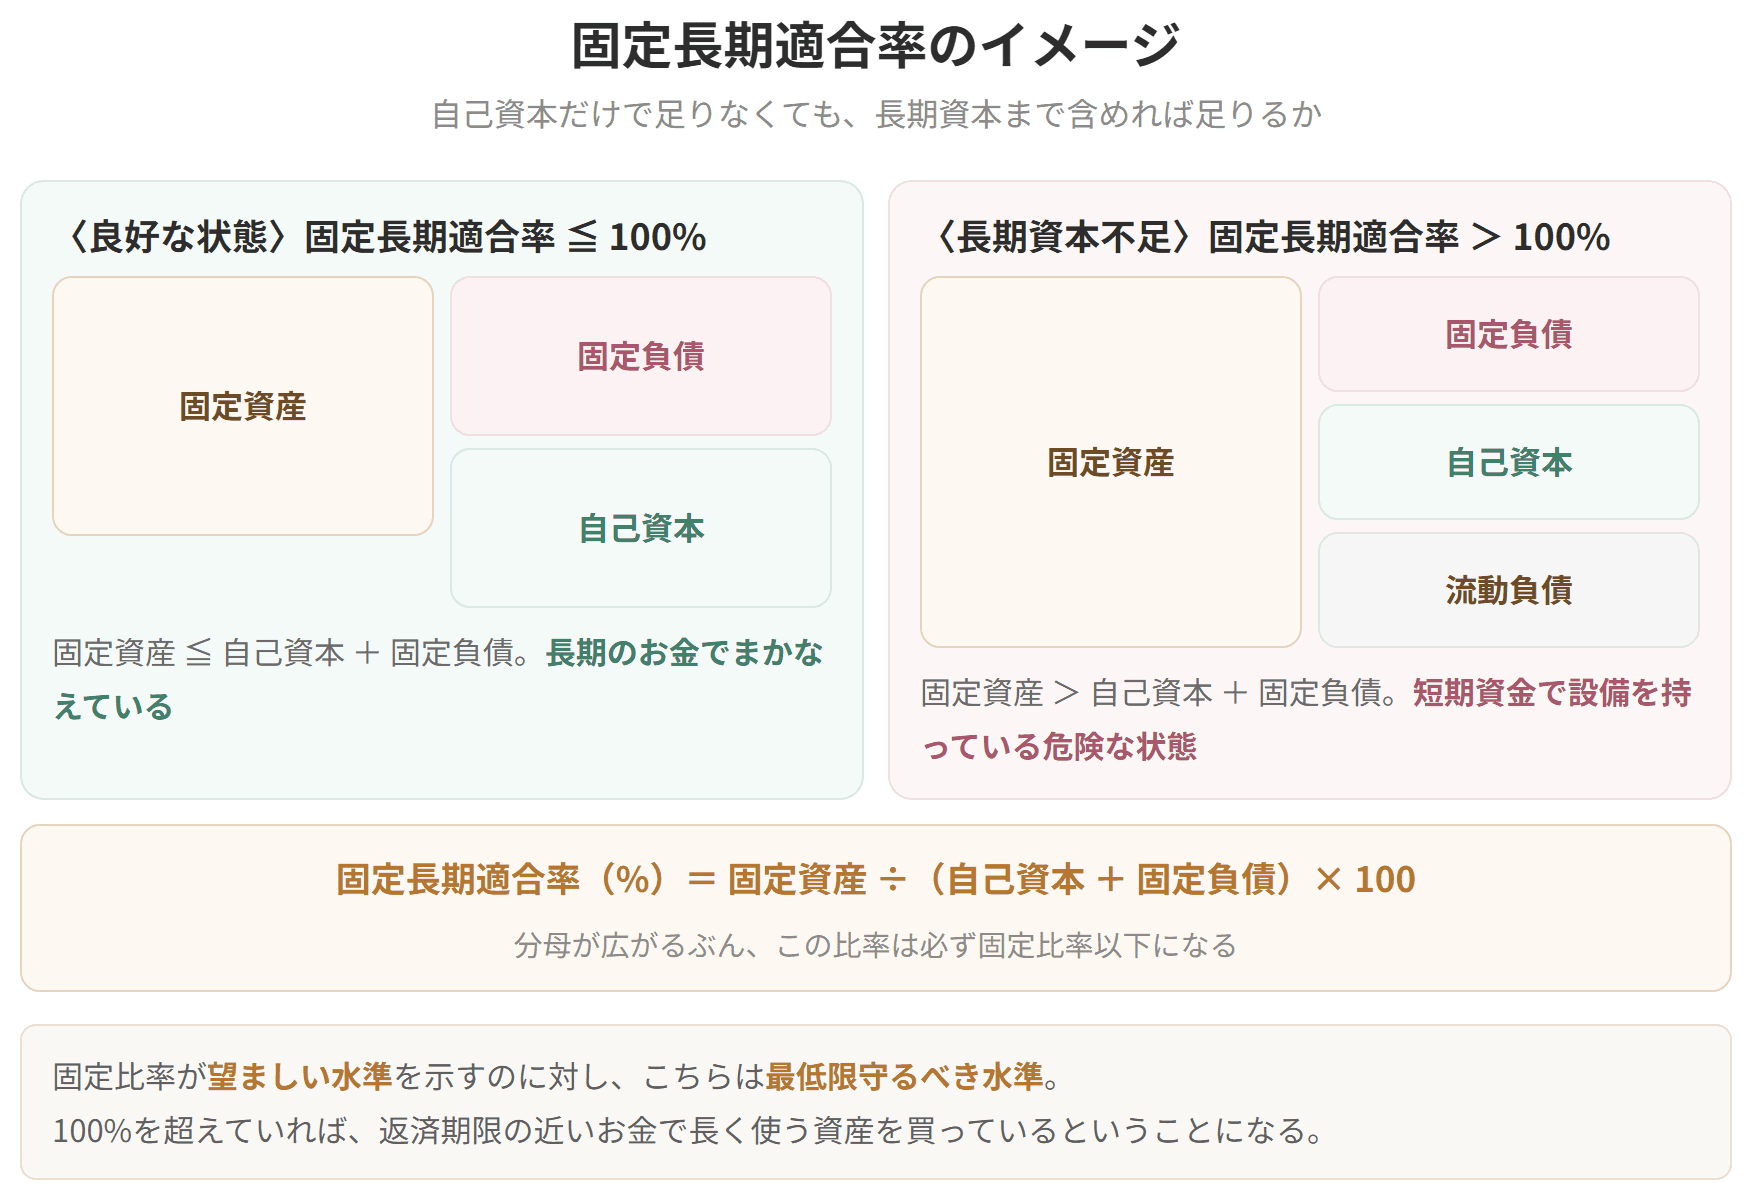
固定長期適合率のイメージ
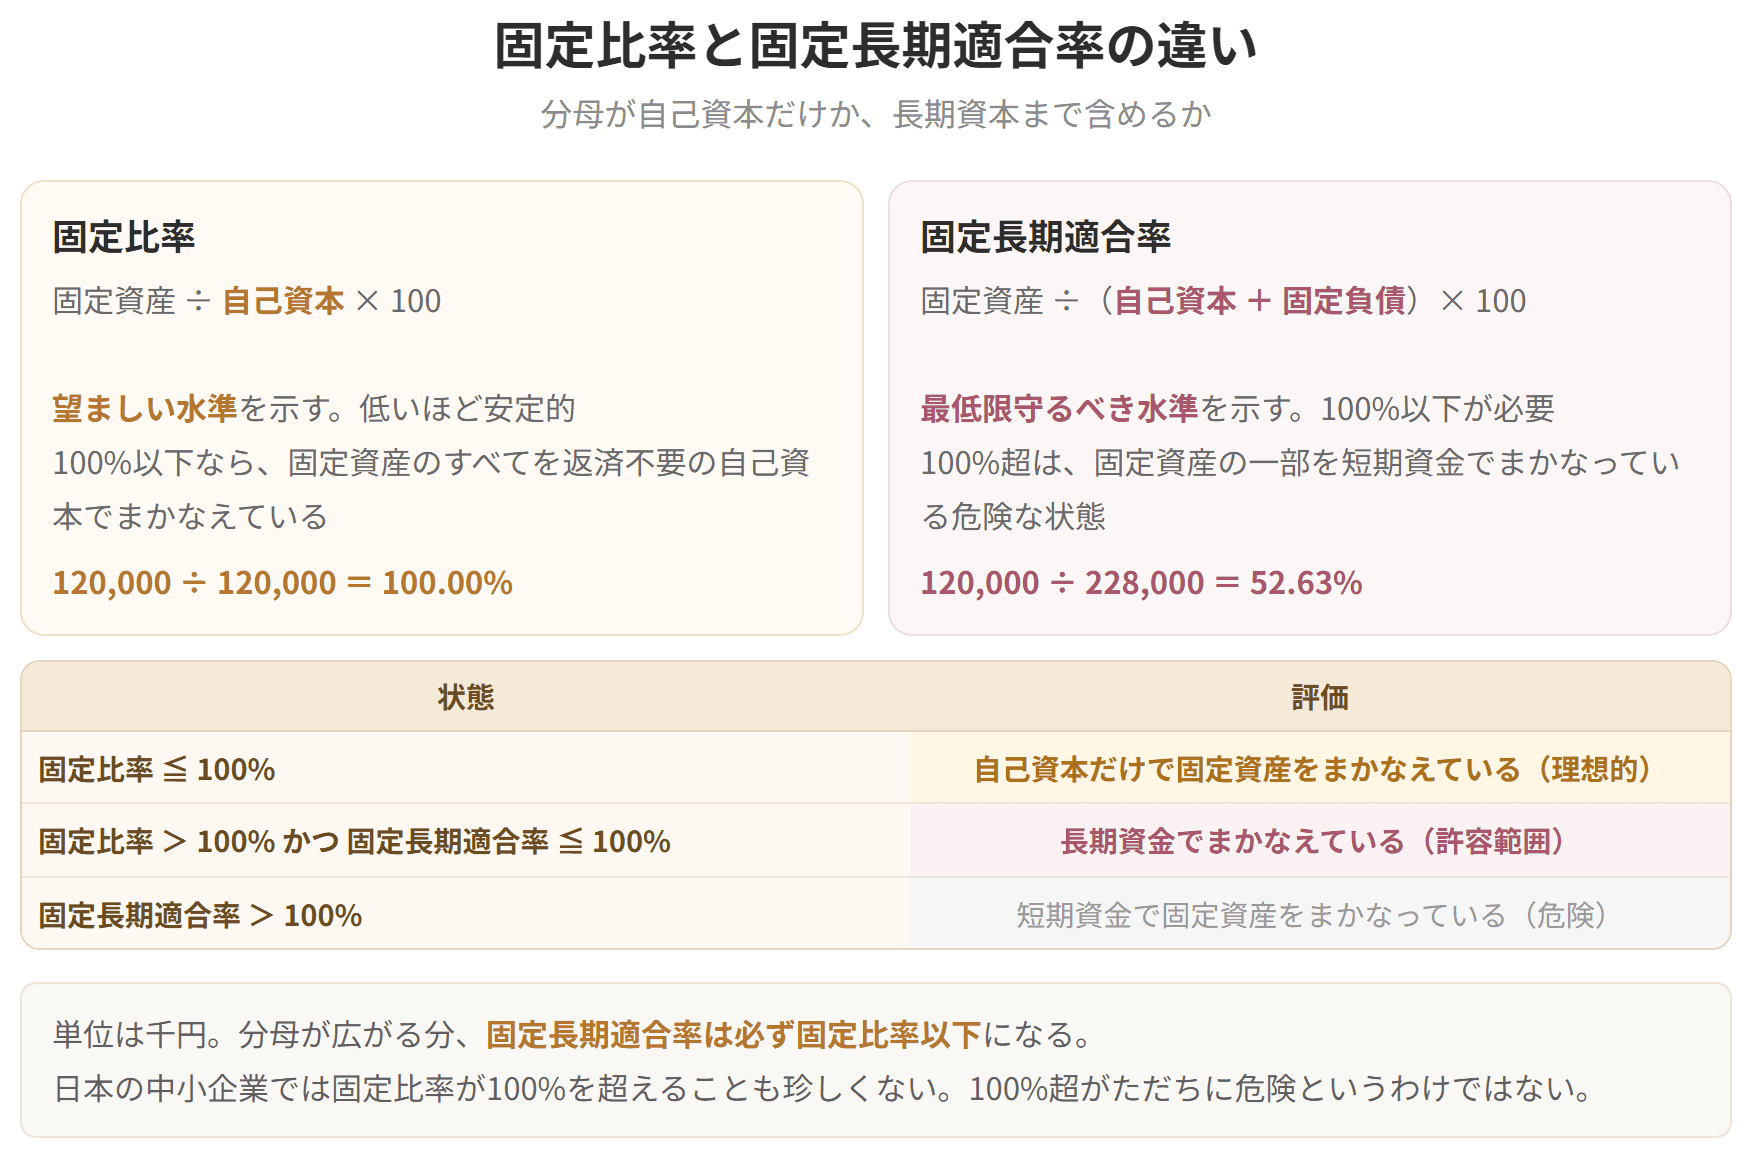
固定比率と固定長期適合率の違い
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
