ファイナンスⅡ(証券投資論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るCAPM(Capital Asset Pricing Model)、日本語でいう資本資産価格形成モデルは、効率的な市場を前提に、市場リスクを多く背負っている証券ほど、期待されるリターンも高くなるという関係を説き明かすモデルです。
この節では、まずリスクを個別リスクと市場リスクに切り分け、次に市場リスクの重さを測る物差しであるベータ(β)をつかみ、最後にCAPMの式へたどり着きます。
式そのものは短く、丸暗記でも書けてしまいます。ただなぜその形になるのかまで押さえておくと、ひねった出題にも手が届きます。


簡単にいうと
分散投資で消せるのが個別リスク、どうやっても消せないのが市場リスクだよ!
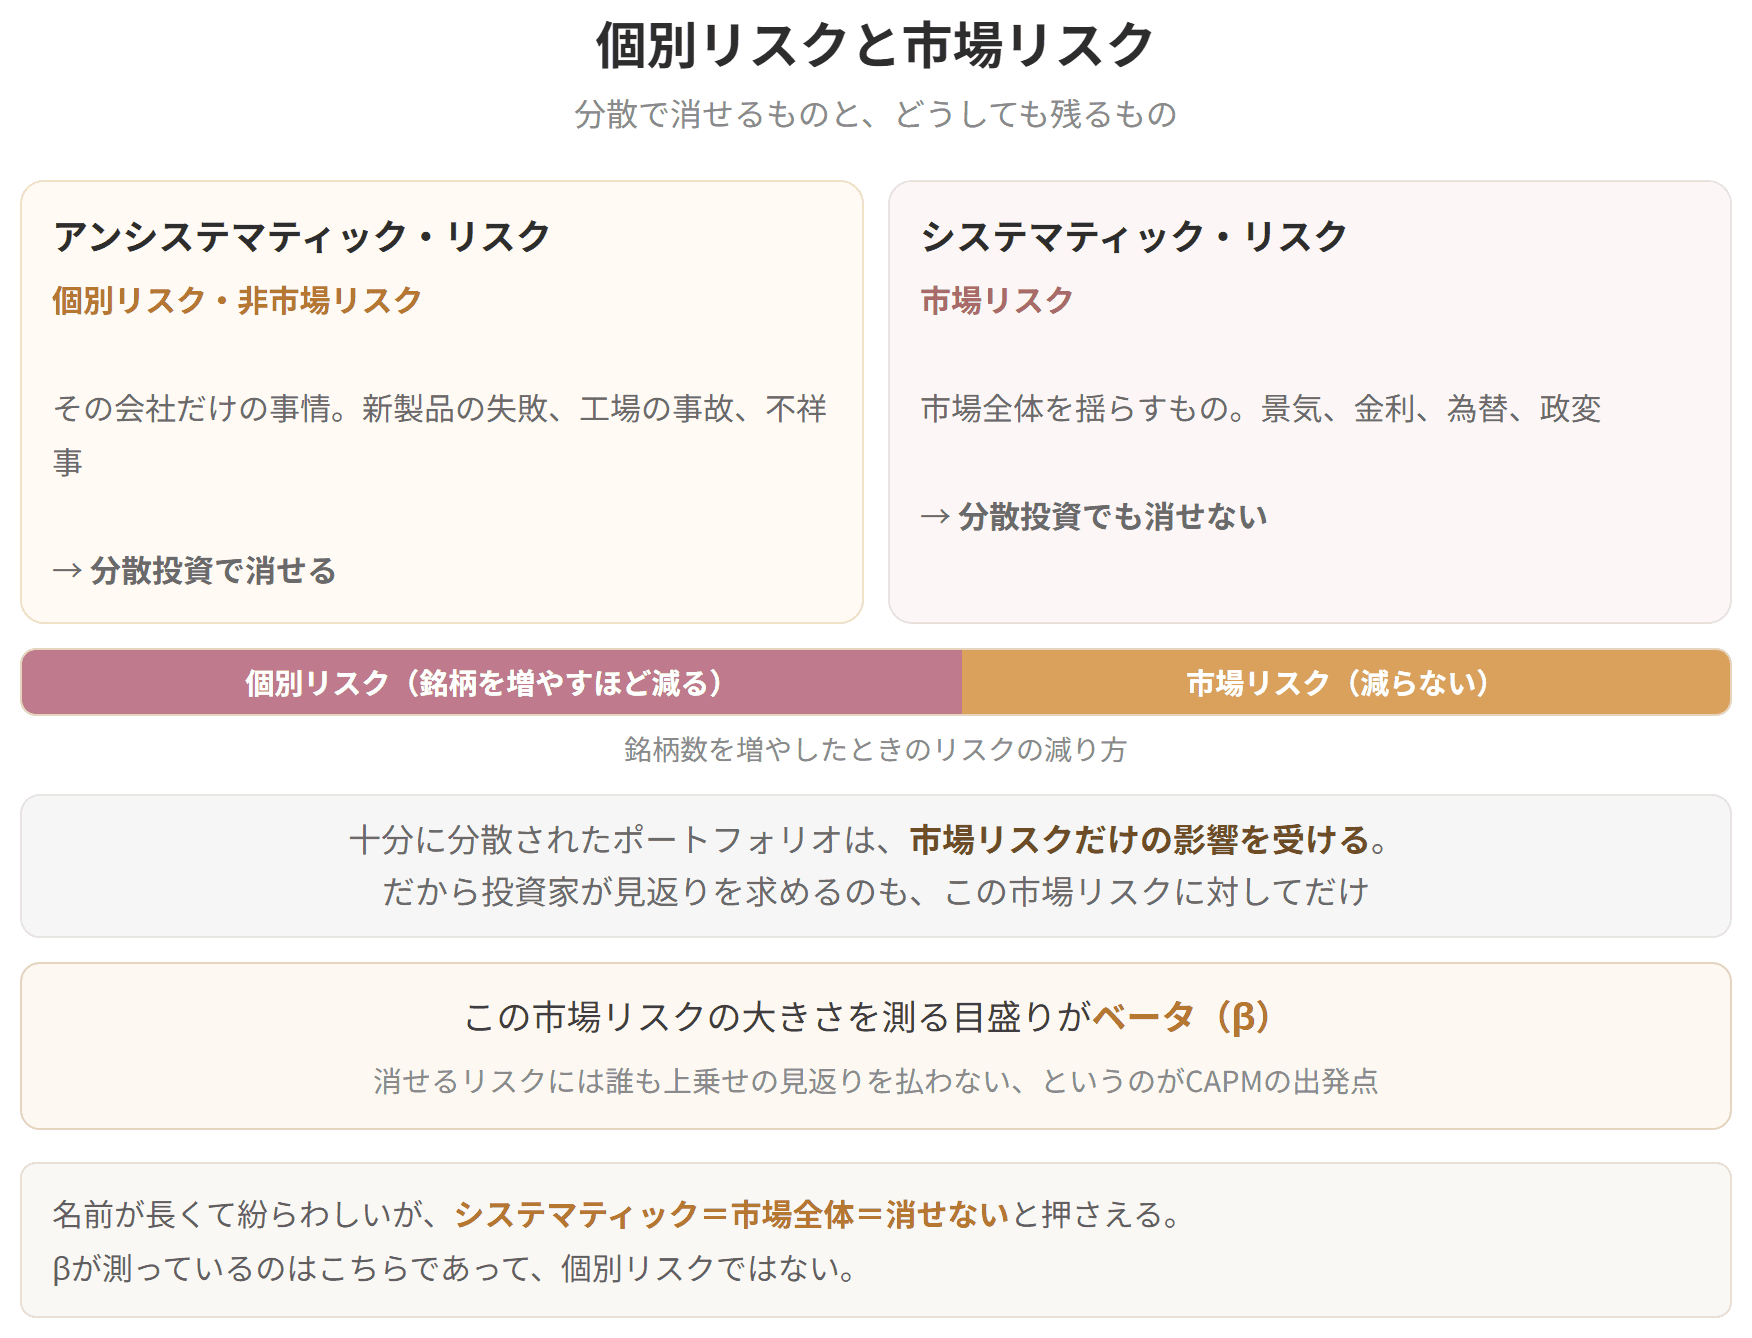
証券が抱える揺れ(総リスク)は、性格の違う2つに割ることができます。
| 区分 | 中身 |
|---|---|
| 個別リスク | その会社だけの事情による揺れ。新製品の当たり外れ、工場の事故など。銘柄を増やせば薄められる。ユニーク・リスク、アンシステマティック・リスクともよぶ |
| 市場リスク | 世の中全体の動きに連れて起きる揺れ。景気や為替など。いくら銘柄を増やしても消えない。マーケット・リスク、システマティック・リスクともよぶ |
第2節で見たとおり、動き方の噛み合わない証券(相関係数が1より小さい)を組み合わせていけば、ポートフォリオ全体の揺れは小さくなっていきます。
ただし、薄まるのは個別リスクだけです。銘柄を増やすほど一社ごとの事情は全体に埋もれていきますが、世の中全体が動く分はどこまでも残ります。ですから、十分に散らしたポートフォリオは、最後には市場リスクだけを背負った状態に落ち着きます。
個別リスクと市場リスク

試験のポイント

簡単にいうと
市場が1%動いたら、その株は何%動くか。それがベータだよ!
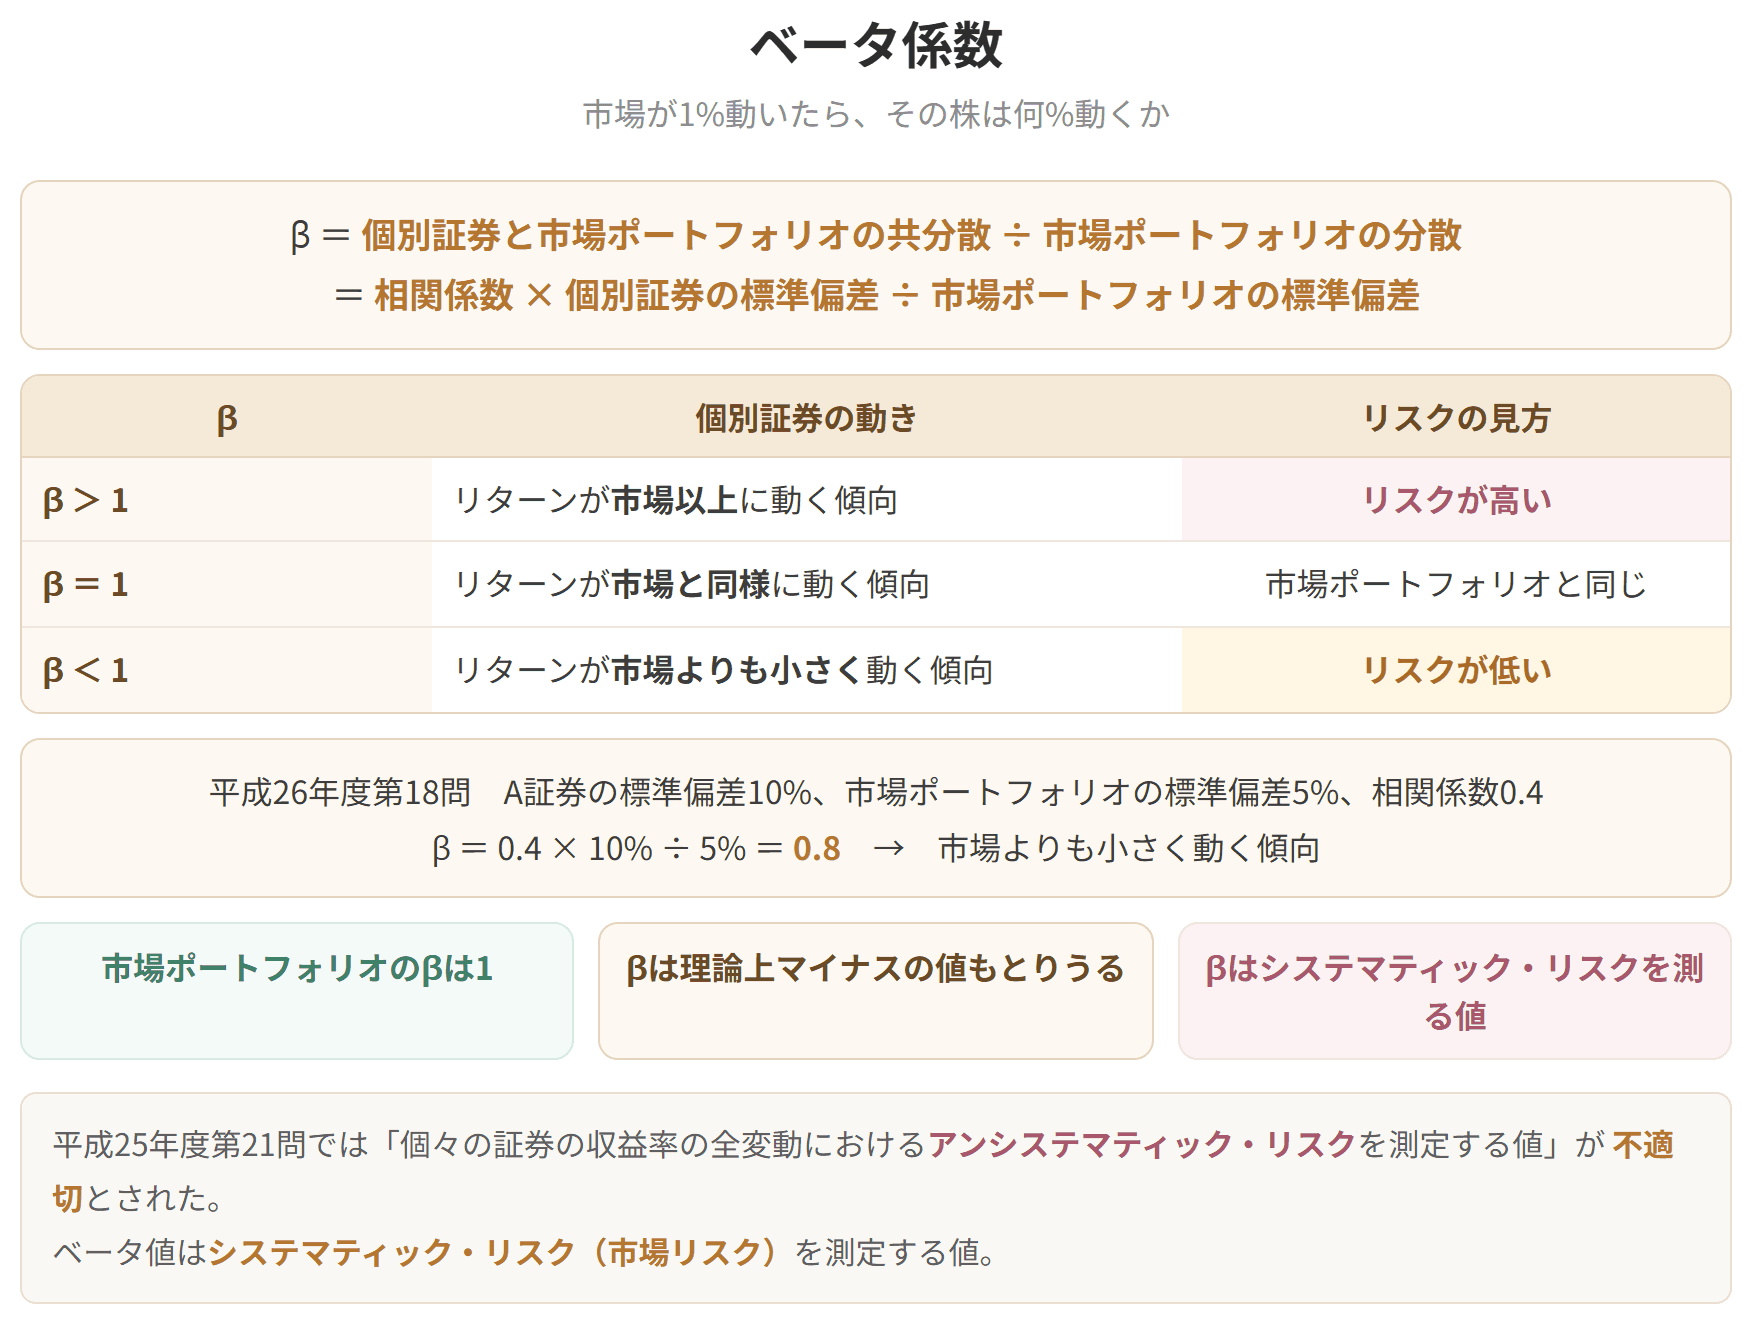
ベータ(β)は、その証券が市場の動きにどれだけ引きずられるかを測る目盛りです。市場が1%動いたときに、その株のリターンが何%動くかを表しており、値が大きいほどリスクが重いと読みます。
なお、市場ポートフォリオのβは1です。市場が1%動けば市場は1%動く。当たり前の話が、そのまま数字になっています。
簡単にいうと
安全な利回りに、リスクの分だけ上乗せする。上乗せ幅はβに比例するよ!
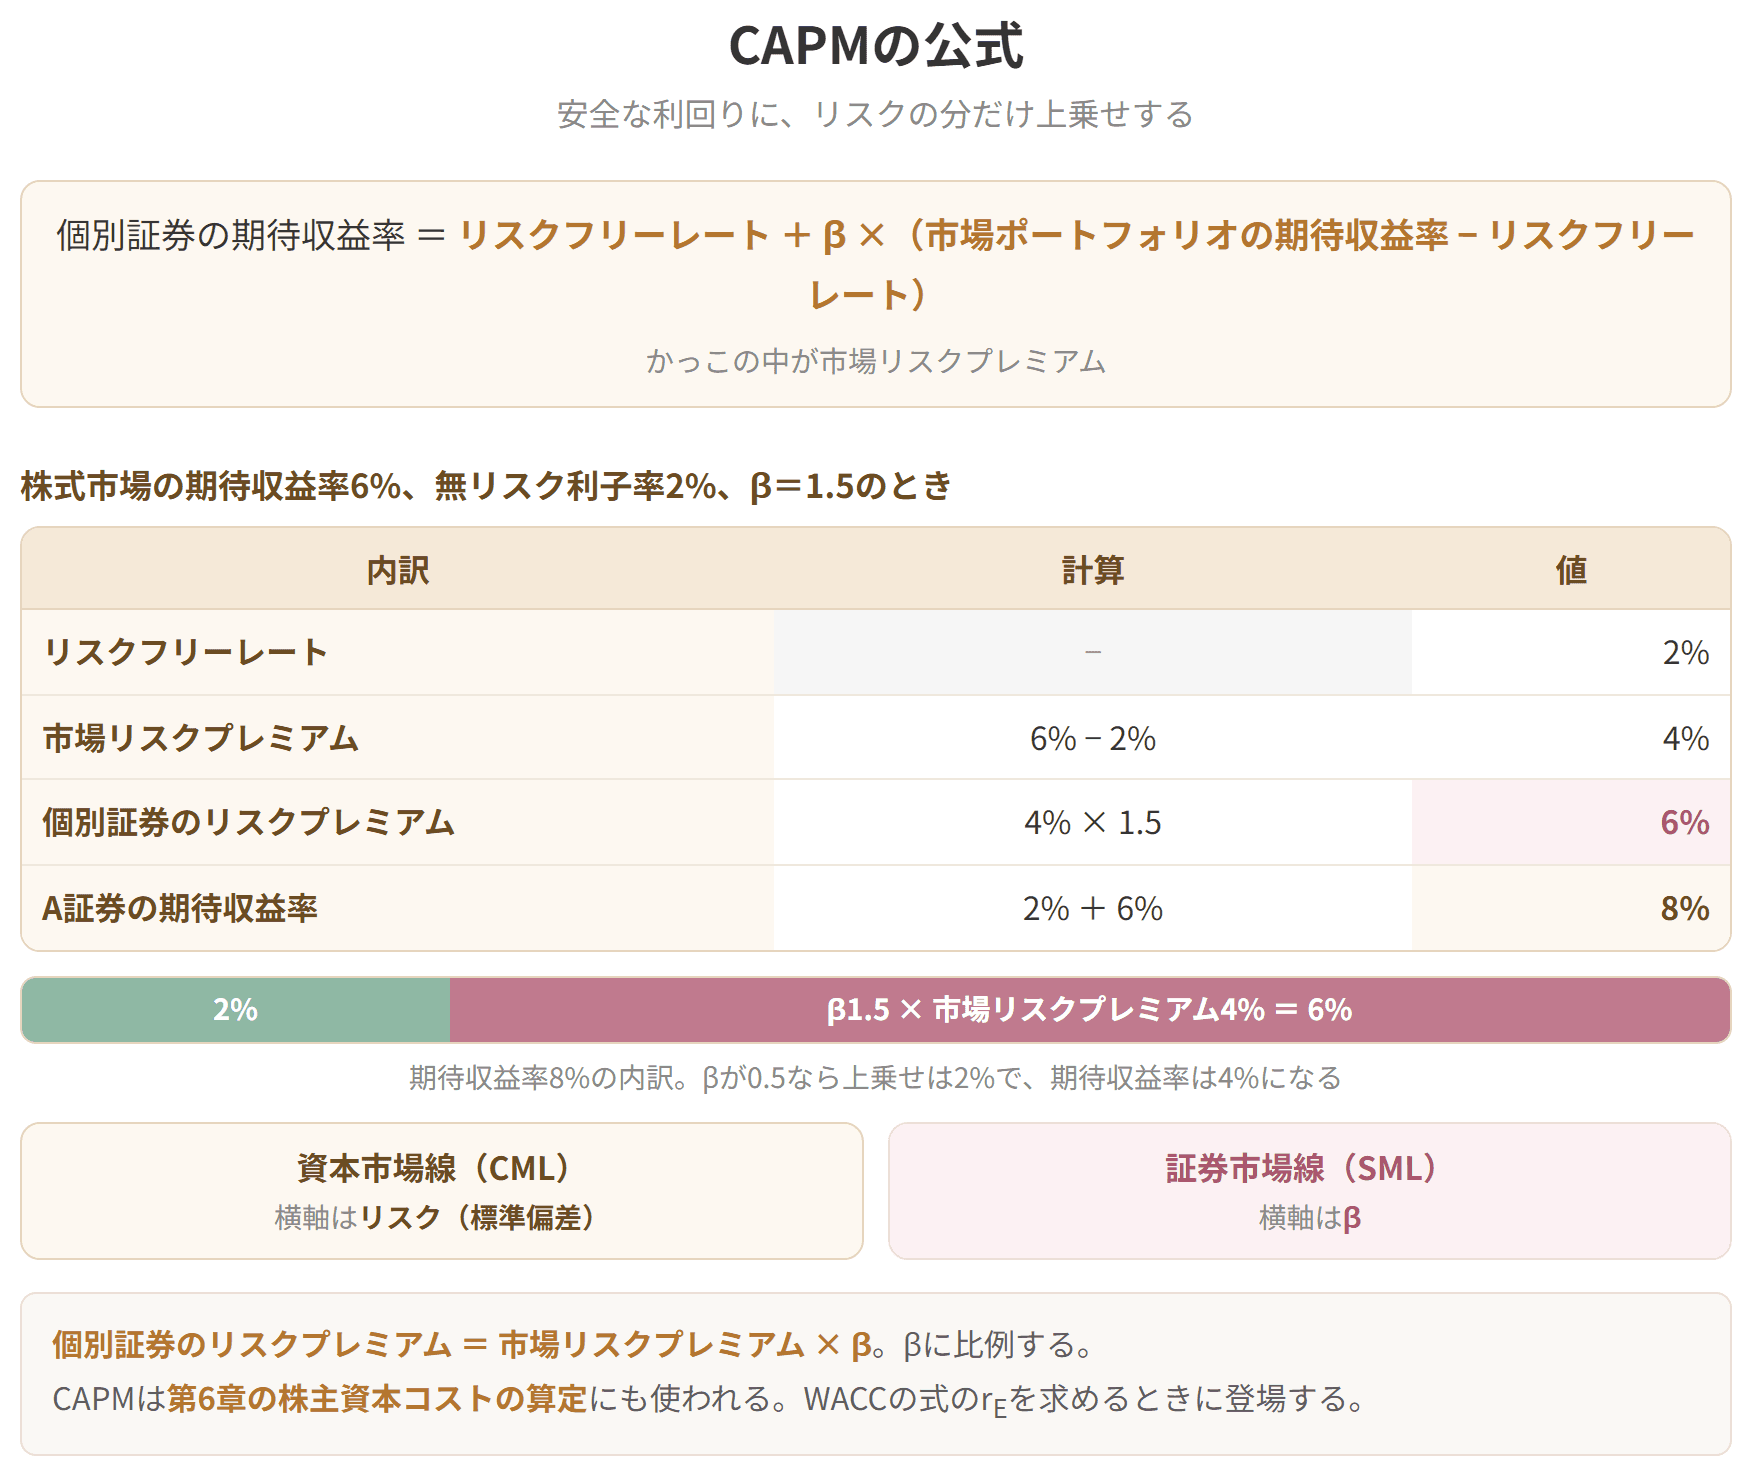
市場ポートフォリオに期待されるリターンは、リスクフリーレートに市場リスクプレミアムを積んだものです。揺れを引き受けるのだから、その分の上乗せがなければ誰も持たない、という理屈です。この上乗せ分は、市場ポートフォリオの期待収益率とリスクフリーレートの差として取り出せます。
そのうえで、個々の証券に期待されるリターンは次の形になります。
【CAPM】

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
横軸に銘柄数、縦軸にポートフォリオのリスクをとって描くと、右へ行くほど曲線が下がり、ある高さ(市場リスク)ですっと寝る形になります。
式で書くとこうなります。
分母は市場そのものの揺れ幅、分子はその証券が市場とどれだけ連れ立つか。市場の揺れに対して、どれだけ付き合っているかの割合を見ていることになります(分子と分母が同じならβは1です)。
ここで、相関係数と共分散のつながりを思い出します。
ですから、
これを上の式へ入れると、
と整理できます。試験で実際に手を動かすのはこちらの形なので、必ず覚えておきましょう。
具体例
計算例(平成26年度第18問の改題)
A証券と市場ポートフォリオについて、次のデータが与えられています。A証券のベータ値を求めましょう。
| 標準偏差 | |
|---|---|
| A証券 | 10% |
| 市場ポートフォリオ | 5% |
A証券と市場ポートフォリオの相関係数:0.4
解答:0.8
β=0.8で1を下回っているので、A証券は市場より小さく振れる銘柄だと読めます。
もう1問(平成25年度第21問)
資本市場理論におけるベータ値の説明として、最も不適切なものはどれでしょうか。
| 選択肢 | 正誤 |
|---|---|
| ア 個々の証券の収益率の全変動におけるアンシステマティック・リスクを測定する値である | ×(不適切) |
| イ 市場全体の変動に対して個々の証券の収益率がどの程度変動するかの感応度を表す値である | ○ |
| ウ 市場ポートフォリオのベータ値は1である | ○ |
| エ ベータ値は理論上マイナスの値もとりうる | ○ |
正解はアです。βが測っているのはシステマティック・リスク(市場リスク)であって、アンシステマティック・リスクではありません。名前が似ているので入れ替えられやすい論点です。
ベータ係数
試験のポイント
右辺のリスクフリーレートを左へ移すと、
つまり、
となります。その証券への上乗せ分は、βにきれいに比例するわけです。
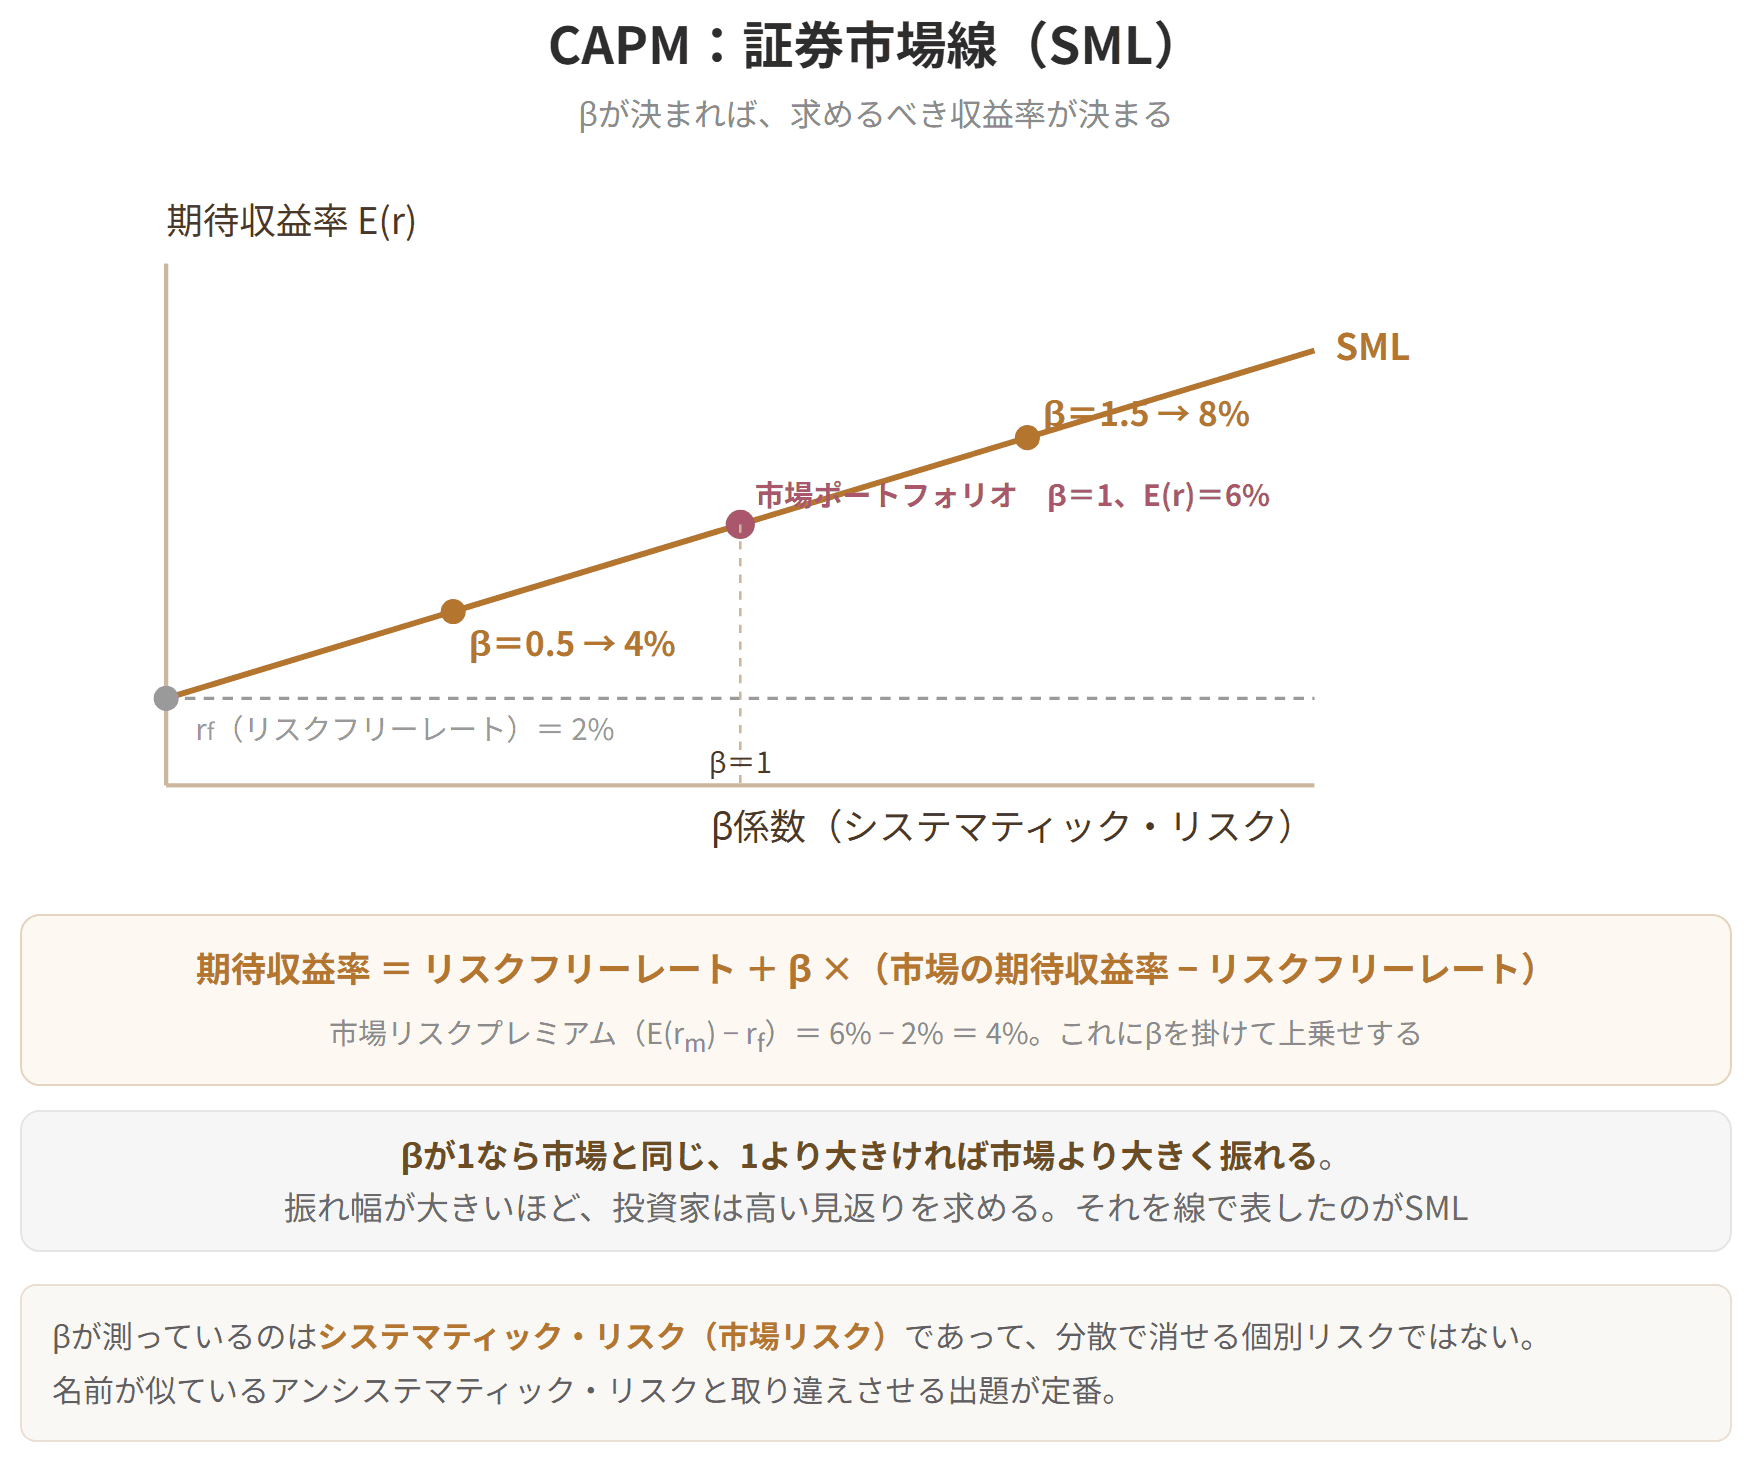
したがって、β=1なら市場と同じだけ上乗せされ、β>1なら市場より厚く、β<1なら市場より薄くなります。
横軸にβ、縦軸に期待収益率をとってこの関係を引いた右上がりの直線が証券市場線です。
という位置取りになります。
資本市場線(CML)と証券市場線(SML)は別の線です。横軸が、片方はリスク(標準偏差)、もう片方はβ。ここを取り違えないようにしましょう。
具体例
計算例
次の資料から、A証券の期待収益率を求めましょう。
解答:8%
式に当てはめるだけです。
分解して眺めると、式の意味が見えてきます。
| 内訳 | 値 |
|---|---|
| リスクフリーレート | 2% |
| 市場リスクプレミアム | 4%(=6%−2%) |
| 個別証券のリスクプレミアム | 6%(=4% × 1.5) |
| A証券の期待収益率 | 8% |
βが1.5なので、市場の1.5倍の上乗せが求められている、ということです。βが0.5なら上乗せは2%にとどまり、期待収益率は4%になります。
CAPMは第6章の株主資本コストを出すときにも使います。WACCの式に出てくる が問題文で与えられていないとき、CAPMから引き出すのです。章をまたいでつながる論点なので、式は確実にしておきましょう。
CAPM 証券市場線
CAPMの公式
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
