ファイナンスⅡ(証券投資論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る前の節では、A証券とB証券というリスクのある2つを混ぜ、相関係数が1より小さければリスクが小さくなることを見ました。
ここにリスクのない資産を1つ加えます。たったそれだけで、投資家が悩む余地が一気に減ります。リスク資産どうしの混ぜ方が1点に決まってしまうのです。
この結論が、次の節のCAPMへつながります。


簡単にいうと
安全資産を混ぜられるなら、リスク資産の中身はみんな同じ。あとは安全資産との配分を決めるだけ!
安全資産は、値動きがなくリターンだけが得られる資産で、短期の国債などが当たります。
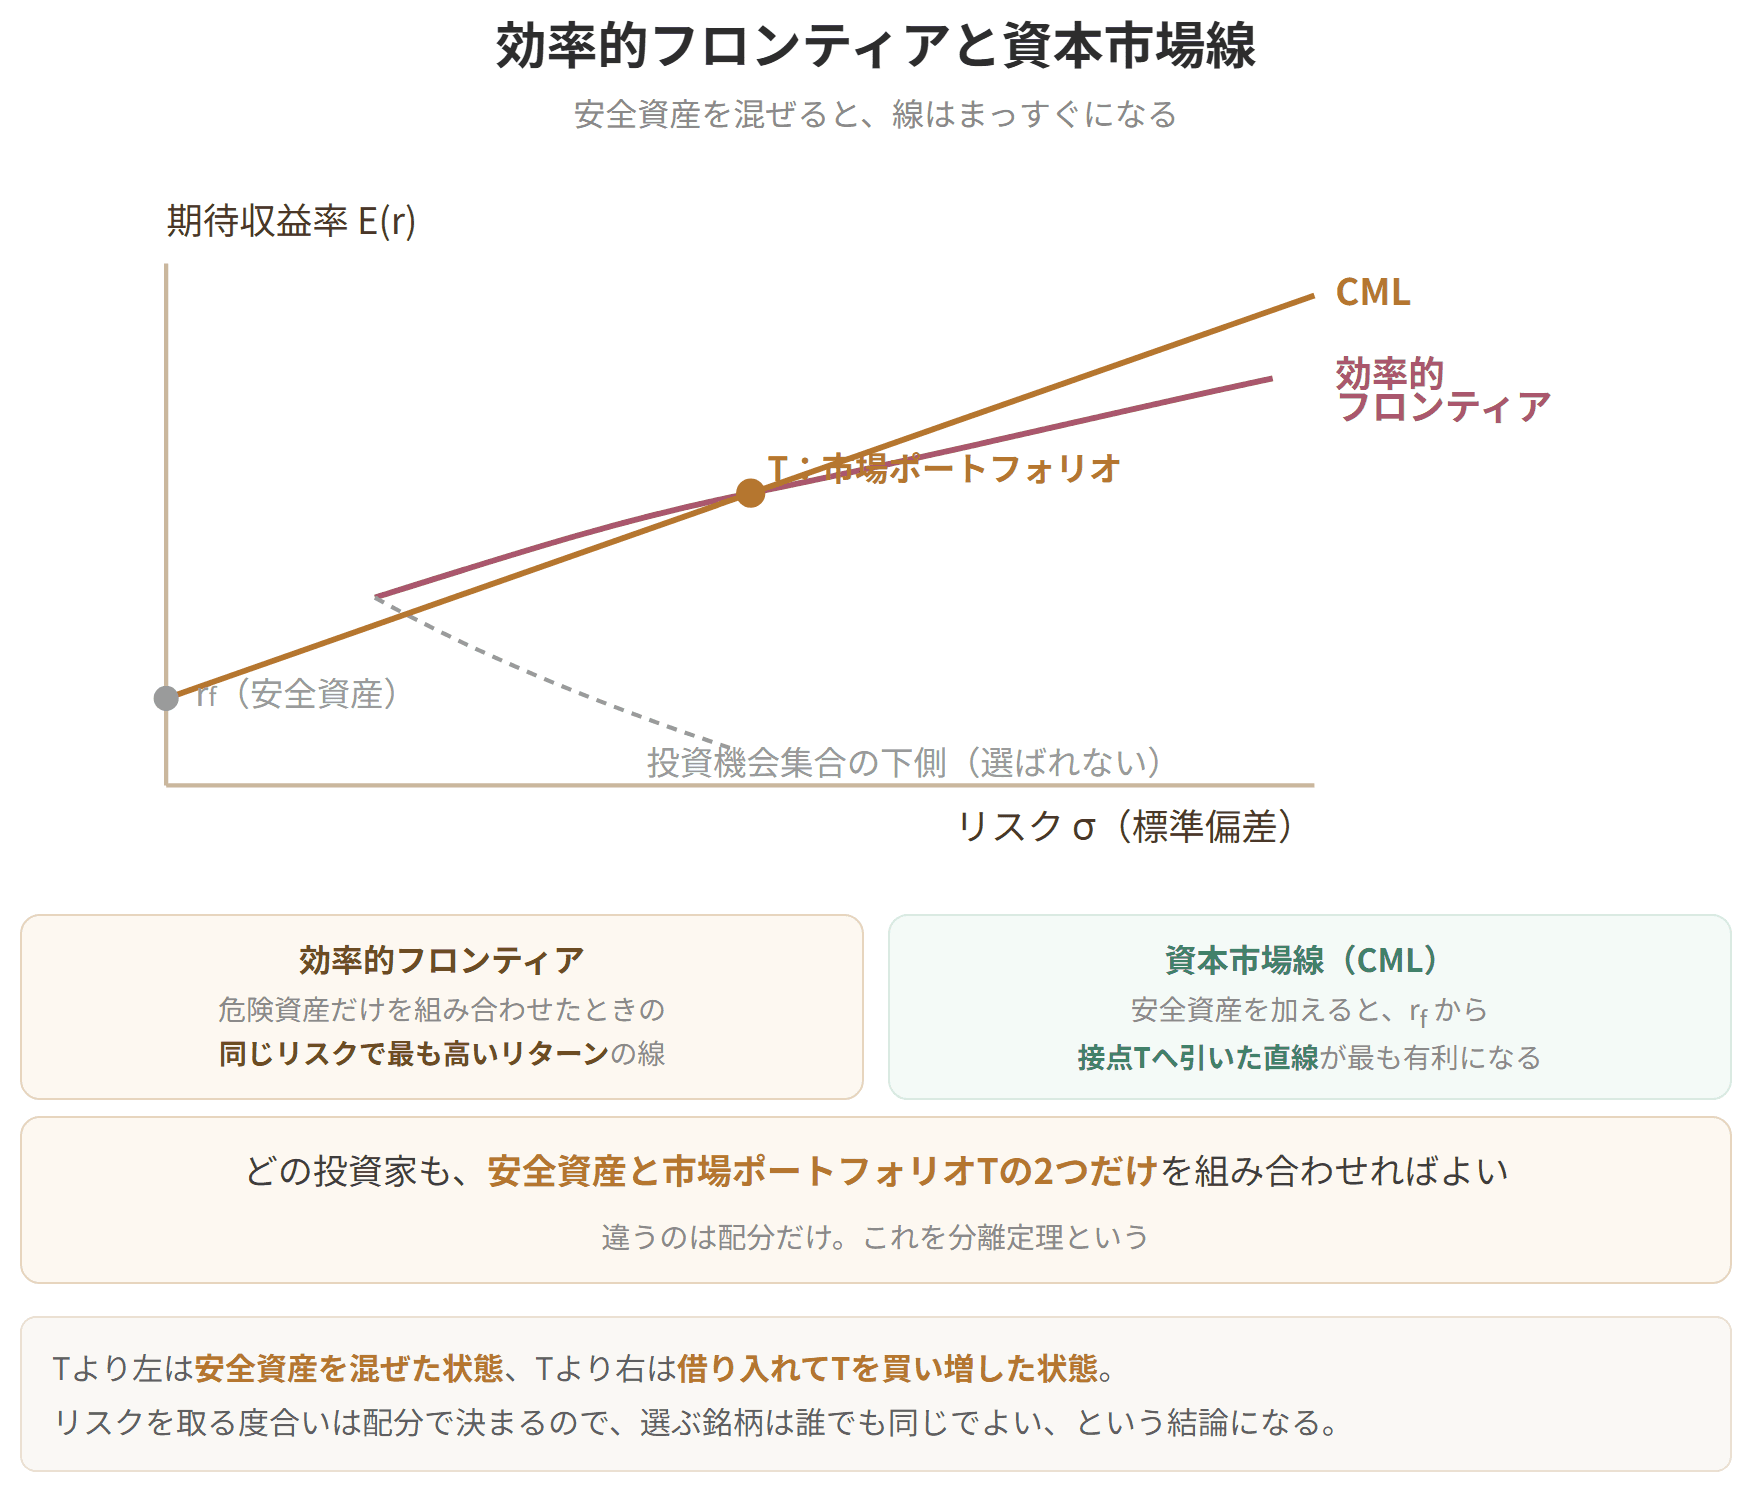
安全資産がなければ、投資家は効率的フロンティアという曲線の上で、A証券とB証券をどう混ぜるか好きに選べます。ところが安全資産を持ち込むと、選べる場所が曲線から1本の直線へ移ります。安全資産の点Fから引いた直線が効率的フロンティアに接する点をTとすると、リスク資産の中身はこのT点にくぎ付けになります。
この直線FF′が資本市場線です。縦軸と交わる点Fがリスクフリーレート、曲線に触れる点がTです。
なぜ曲線の上が選ばれなくなるのか。同じリスクの高さで並べてみると分かります。直線上の点P′と曲線上の点P″は、抱えるリスクが等しいのに、直線のほうが上にあります。リターンが高いほうを選ぶなら、答えはP′です。どのリスク水準で比べても同じことが起きるので、投資家は直線の上しか選びません。
結局、誰もが持つのはT点の組み合わせと安全資産の2つだけになります。人によって違うのはその2つをどんな割合で持つかであって、T点の中身はみな同じです。
こうして全員が同じリスク資産の組み合わせを持つとき、そのTを市場ポートフォリオとよびます。
具体例
くぎ付けになるもの、ならないもの
安全資産を考えに入れないうちは、リスク資産の内訳を投資家が好きに決められます。安全資産を持ち込むと、その内訳を選ぶ余地がなくなり、T点に決まります。
決まるのはリスク資産の内訳であって、リスク資産にいくら振り向けるかではありません。ここを取り違えないようにしましょう。
たとえばT点の中身が「A証券70%、B証券30%」、手元資金が100万円だとします。リスク資産へ10万円だけ回すのも、30万円回すのも、その人の自由です。
| 投資家 | 無リスク資産 | A証券 | B証券 |
|---|---|---|---|
| リスクを取りたくない人(10万円) | 90万円 | 7万円 | 3万円 |
| リスクを取れる人(30万円) | 70万円 | 21万円 |
効率的フロンティアと資本市場線

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
A証券とB証券が7対3である点は、どちらも変わりません。動いているのは安全資産との配分だけです。
この2つの相関係数はゼロになります。安全資産の収益率はリスクフリーレートのまま動かないので、平均からのずれ(偏差)がつねにゼロです。相手のリスク資産がどれだけ揺れようと、片方の偏差がゼロである以上、かけ合わせた共分散もゼロになり、相関係数もゼロに落ち着きます。
平成26年度第17問でもそのまま問われました。答えはρ=0です。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
