会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る個別のキャッシュフロー計算書も、連結キャッシュフロー計算書の作成基準に従って作ります。この基準が定めているのは、どこまでをキャッシュと呼ぶかと、利息や配当金をどの区分に置くかの2点です。
第2章でもキャッシュの範囲には触れましたが、ここではもう一段掘り下げて、どの金融商品が現金同等物に入るのかを具体的に見ていきます。
見分ける物差しは変わりません。手に入れた日から満期あるいは償還までが3か月以内の短期投資かどうか、それだけです。


簡単にいうと
定期預金でも、取得日から3か月以内に満期が来るなら現金同等物に入るよ!
基準はどこまでを資金とみなすかを示したうえで、その範囲を注記で明らかにすることを経営者に求めています。資金は現金と現金同等物の2つからなります。
現金同等物については、基準に「容易に換金可能であり、かつ、価値の変動について僅少なリスクしか負わない短期投資」と書かれています(連結キャッシュ・フロー計算書等の作成基準)。実務上は手に入れた日から満期または償還までが3か月以内という線で判断します。
| 資金 | 区分 | 具体例 |
|---|---|---|
| 現金 | 手許現金 | − |
| 要求払預金(いつでも引き出せる預金) | 普通預金/当座預金/通知預金※1 | |
| 現金同等物 | 取得日から満期日または償還日までが3か月以内の短期投資 |
具体例
過去問で確かめる(令和5年度第9問)
> 資金の範囲には定期預金は含まれない。
これは誤りです。
取得日から満期日までが3か月以内であれば、定期預金も現金同等物として資金の範囲に入ります。
「定期預金なのだから入らないはずだ」と決めてかかると、この選択肢に足をすくわれます。見るのは名前ではなく、取得日から3か月以内かどうかです。
| 金融商品 | 満期までの期間 | 資金の範囲 |
|---|---|---|
| 普通預金 | − | 含まれる(要求払預金) |
| 定期預金 | 取得日から2か月 | 含まれる(現金同等物) |
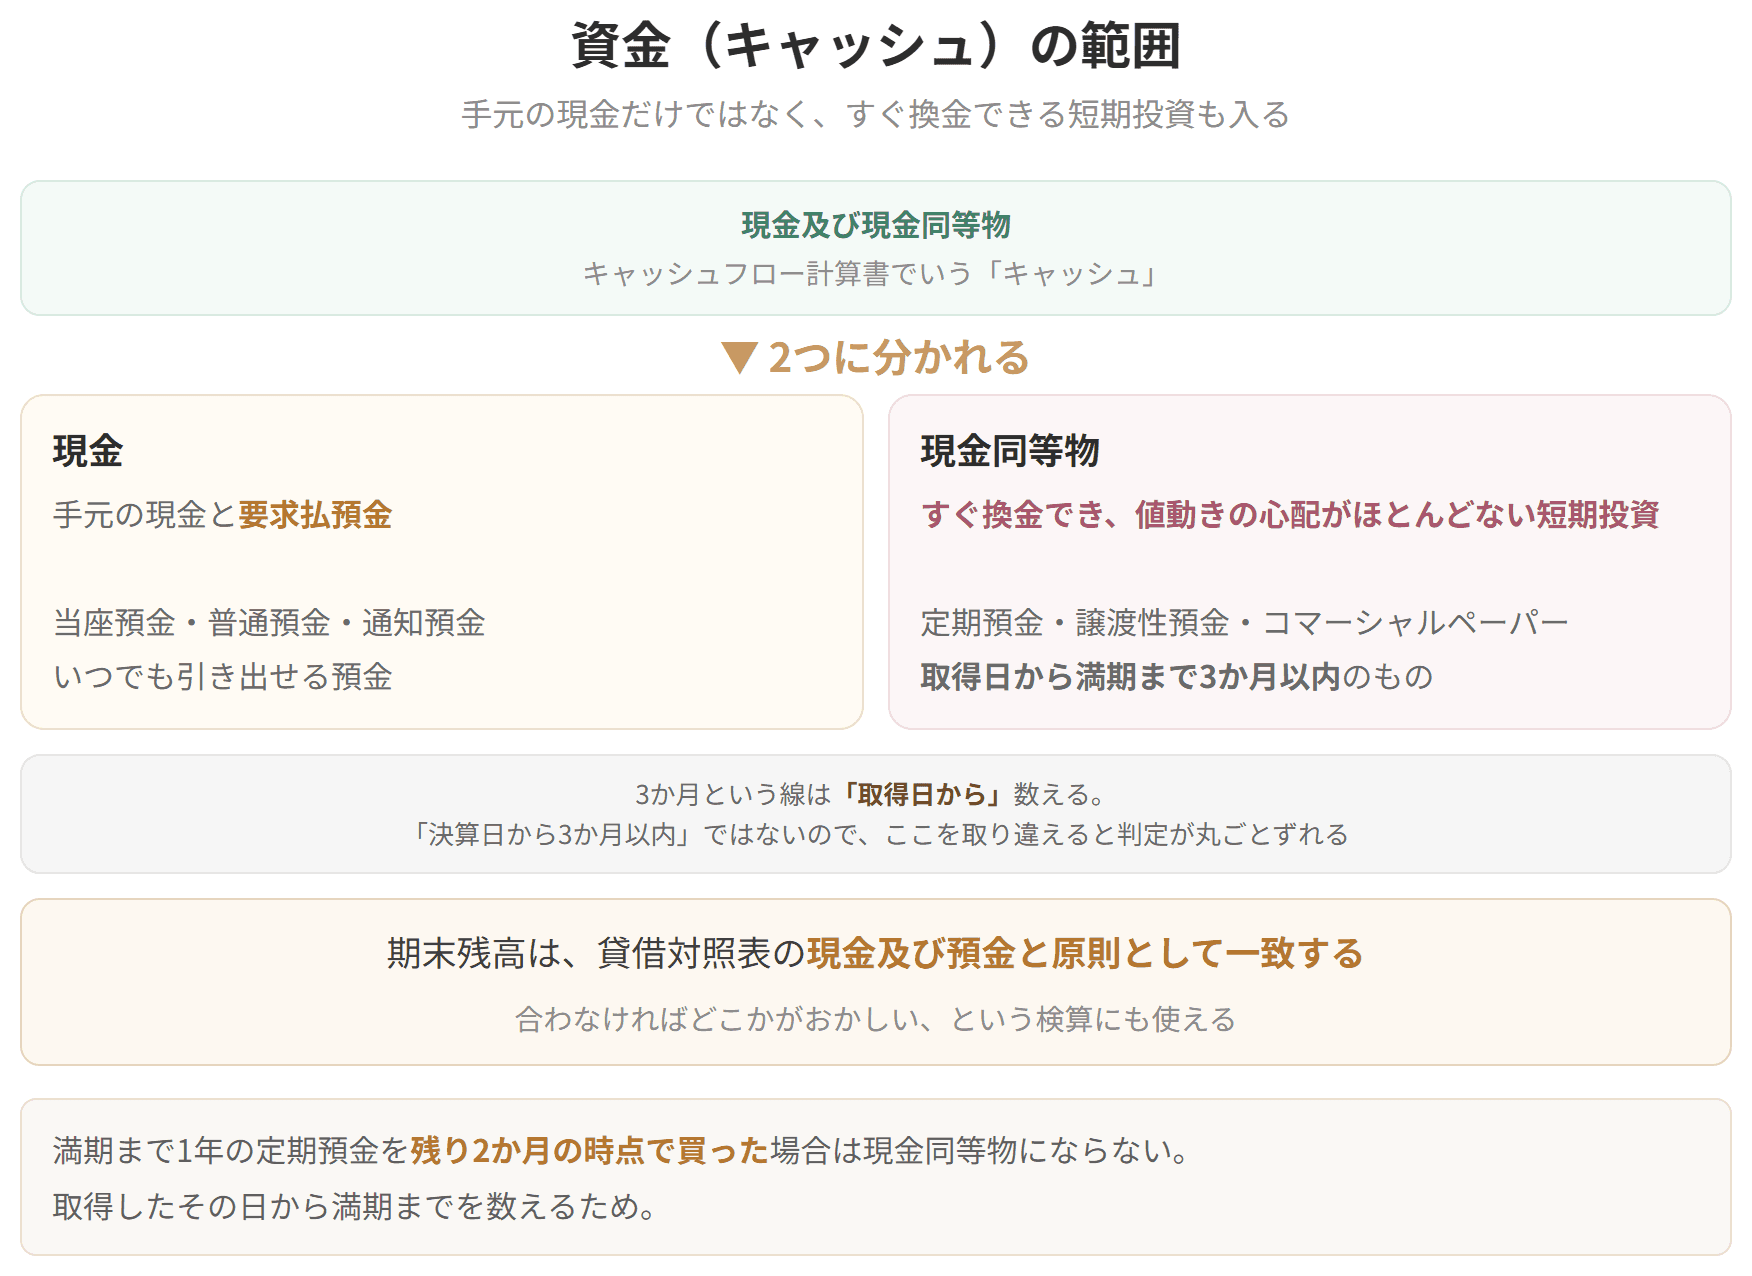
資金の範囲

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
定期預金だから入らない、ということはありません。手に入れた日から満期まで3か月以内に収まっていれば、れっきとした現金同等物です。
| 取得日から1年 |
| 含まれない |
| 株式 | − | 含まれない(価値変動リスクが大きい) |
株式が外れるのは、「値動きの危険がごくわずか」という条件に引っかかるからです。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
