会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
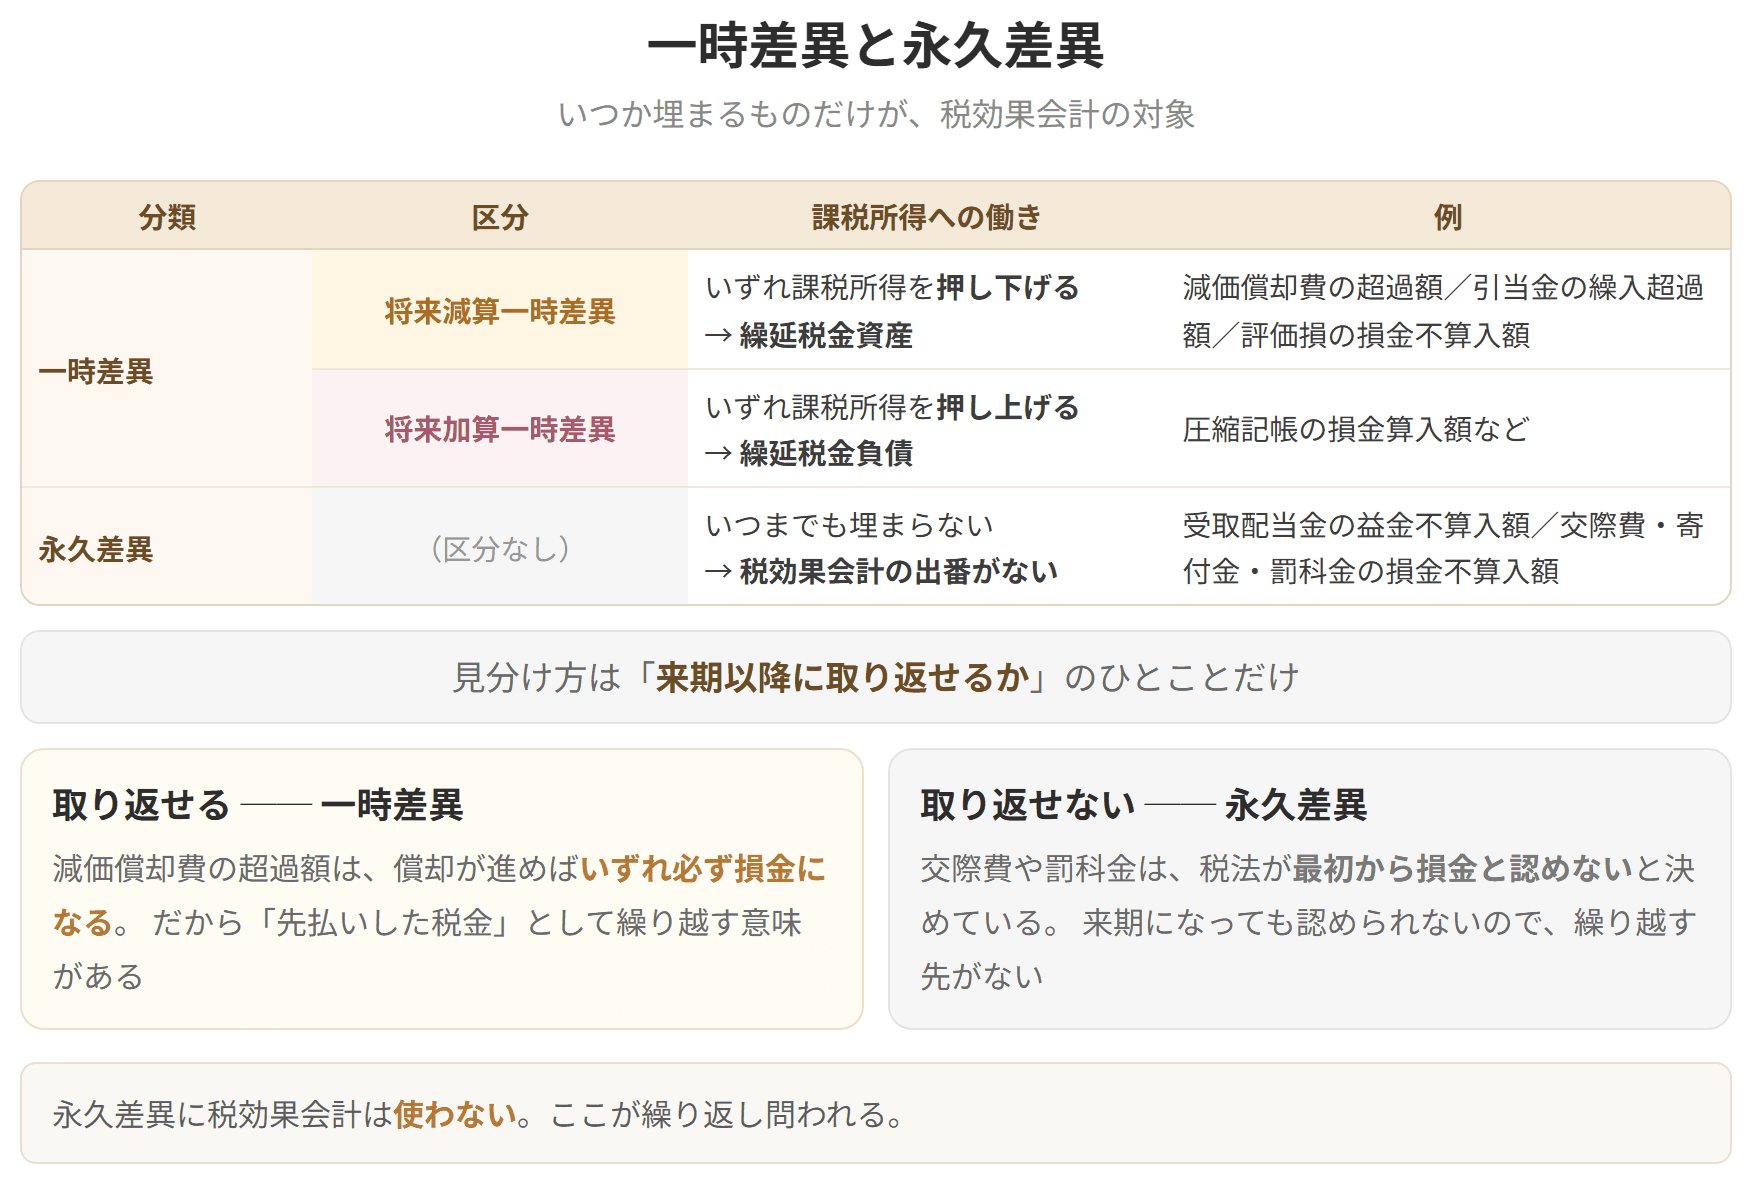
プレミアムで見る税効果会計では、まず差異を税効果会計の対象になるもの(一時差異)と対象にならないもの(永久差異)に切り分けます。そのうえで一時差異を、税金を先に払っている形か後回しにしている形かで、将来減算一時差異と将来加算一時差異に分けます。
試験で必要なのは、将来減算一時差異と永久差異を見分けられることまで。その先は法人税法の領域なので、ここでは扱いません。
この節では、将来減算一時差異の代表格である減価償却費の超過額を例に、繰延税金資産を出すところまでを通しでたどります。


簡単にいうと
いつか解消するのが一時差異、永久に解消しないのが永久差異。税効果会計は一時差異だけが対象だよ!
| 分類 | 内容 | 例 | |
|---|---|---|---|
| 一時差異 | 将来減算一時差異 | いずれ課税所得を押し下げる働きをするもの(繰延税金資産が生まれる) | 減価償却費の超過額/引当金の繰入超過額/評価損の損金不算入額 |
| 将来加算一時差異 | いずれ課税所得を押し上げる働きをするもの(繰延税金負債が生まれる) | 圧縮記帳の損金算入額など | |
| 永久差異 | いつまで経っても埋まらないため、税効果会計の出番がない |
一時差異と永久差異

試験のポイント

簡単にいうと
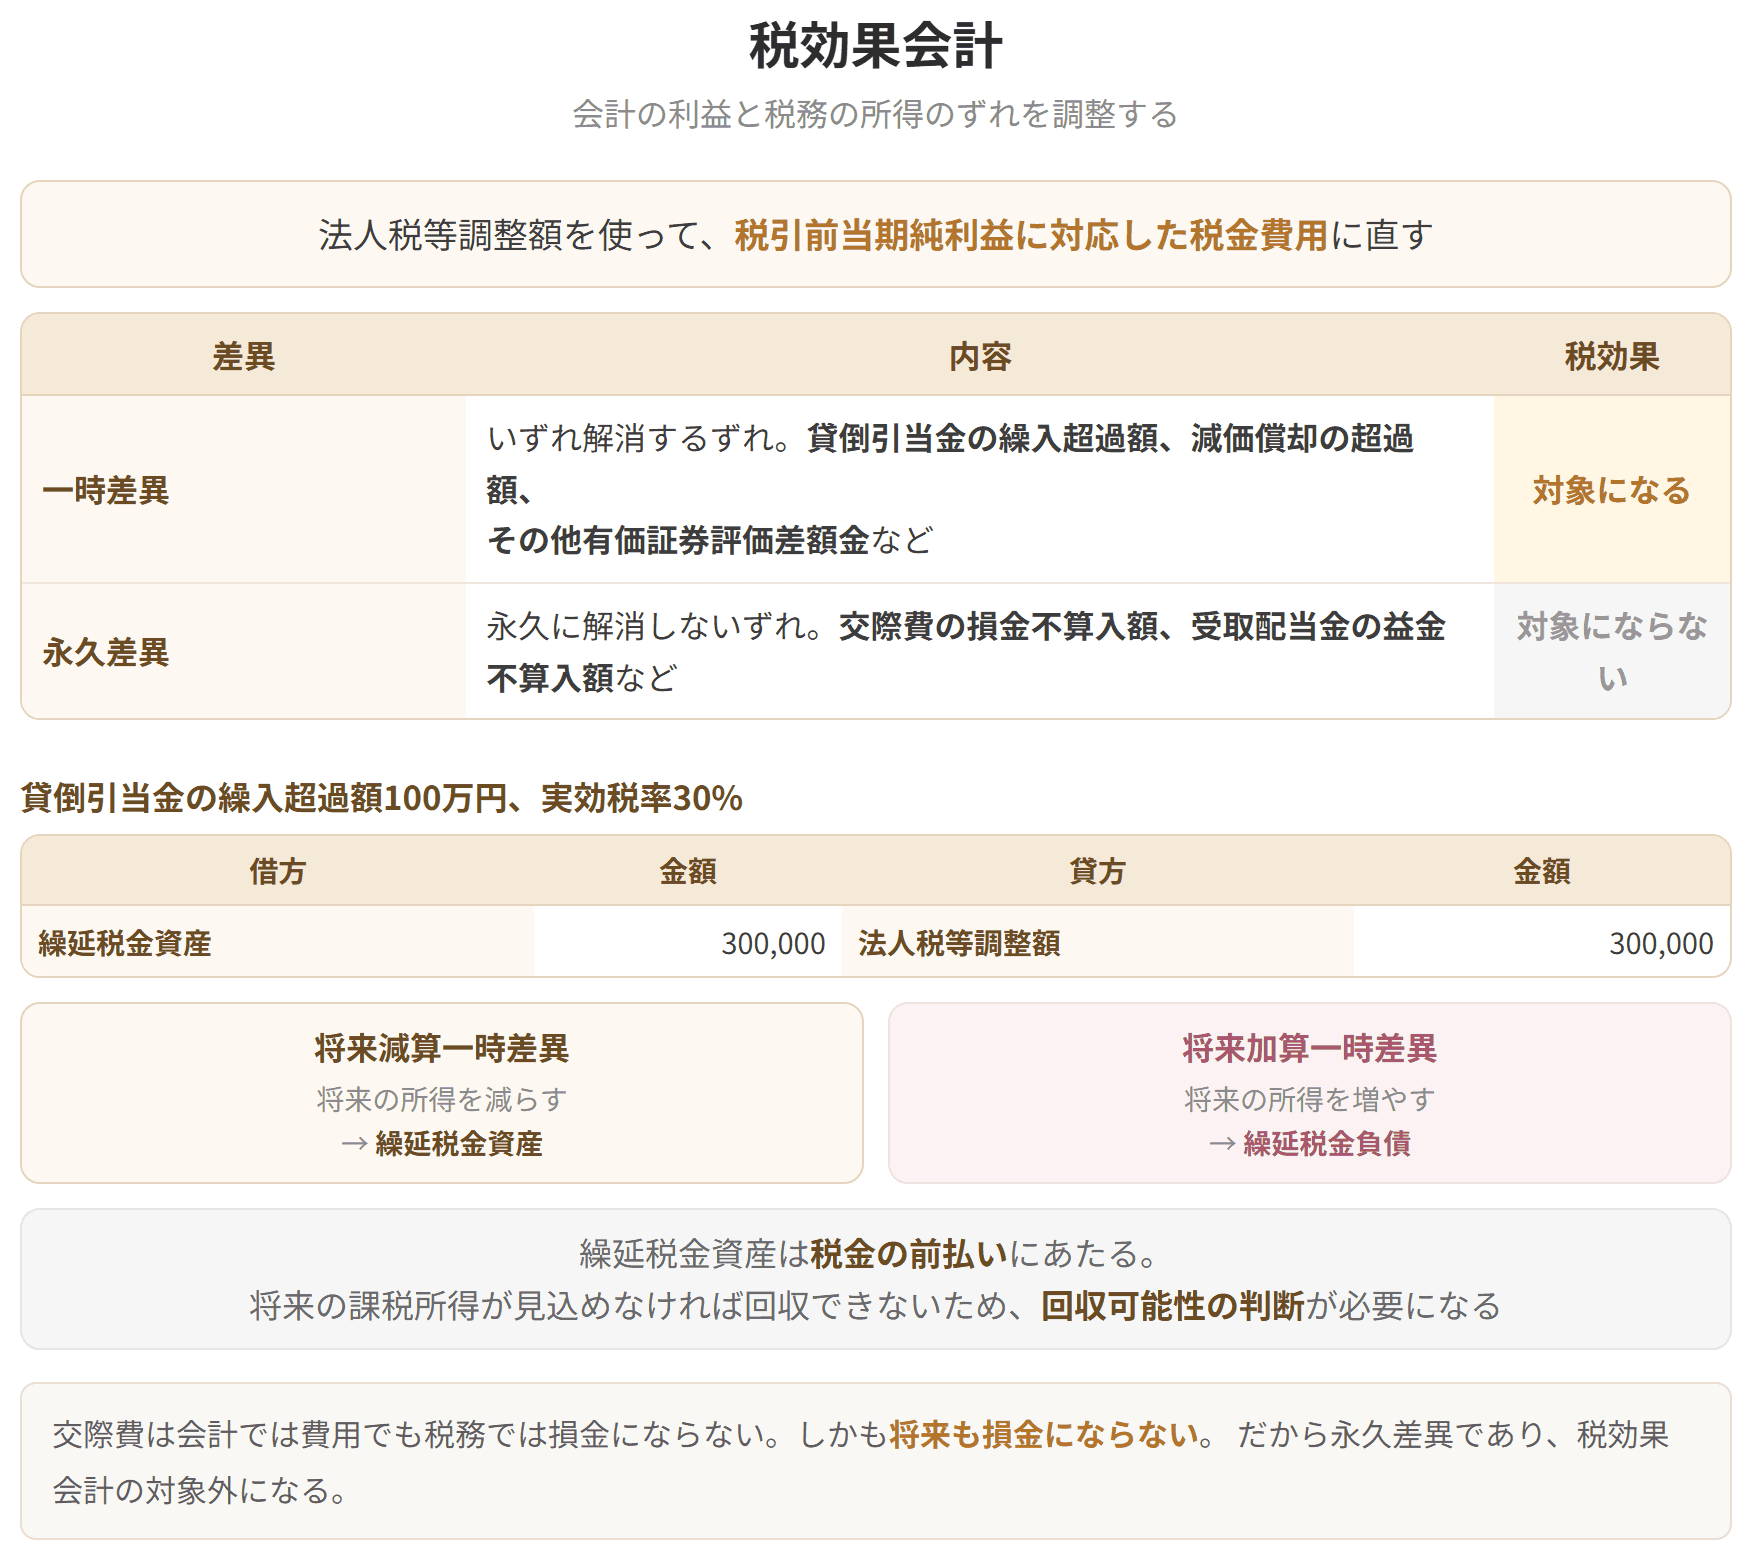
一時差異に実効税率を掛けるだけ。「税金の前払い」だから資産に計上するんだ!
ここからは将来減算一時差異(減価償却費の超過額)を例に進めます。
(例)建物100、残存価額0、定額法、耐用年数は会計上1年・税務上2年
| 会計上の考え方 | 税務上の考え方 | ||
|---|---|---|---|
| 収益 | 300 | 益金 | 300 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 受取配当金の益金不算入額/交際費の損金不算入額/寄付金の損金不算入額/罰科金の損金不算入額 |
永久差異に税効果会計は使いません。いつか埋まるのなら「先払い」「後払い」として繰り越す意味がありますが、永久に埋まらないものには、繰り越す先がないからです。
見分け方のこつ。交際費や罰科金は、税法が「これは最初から損金として認めない」と決めているものです。来期になっても認められることはありません。いっぽう減価償却費の超過額は、償却が進めばいずれ必ず損金になります。「来期以降に取り返せるか」を考えれば、どちらなのかは判断できます。
| 100 |
| 損金 |
| 50(減価償却超過額50) |
| 税引前当期純利益 | 200 | 所得 | 250 |
| 法人税等(40%) | 80 | 税額 | 100 |
会計は費用を100と見たのに、税法は損金を50までしか認めません。ここに50のずれが生まれます。
この50は将来減算一時差異です。埋まるときに、その期の課税所得を押し下げる働きをするからです。
そしてこのずれは必ず埋まります。いまの例なら、2年目に残りの50が損金として認められて解消します。
なお、きちんと言えば一時差異とは、会計で見た資産(負債)の額と、税務で見た資産(負債)の額との開きを指します。いまの例なら「会計上の簿価0 < 税務上の簿価50」という形で現れます。
| 会計上 | 税務上 | ||
|---|---|---|---|
| 建物 100 | 減価償却累計額 100 | 建物 100 | 減価償却累計額 50 |
| 簿価 0 | 簿価 50 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰延税金資産 | 20 | 法人税等調整額 | 20 |
出てきた繰延税金資産は貸借対照表へ、それも投資その他の資産の区分に置かれます。相手方の法人税等調整額は損益計算書に並びます。
(P/Lの一部)
| 項目 | 金額 | |
|---|---|---|
| 税引前当期純利益 | 200 | |
| 法人税等 | 100 | |
| 法人税等調整額 | ▲20 | 80 |
| 当期純利益 | 120 |
200 × 40% = 80。きちんと噛み合いました。
法人税等調整額が借方に立っているなら法人税等に足し、貸方に立っているなら法人税等から引きます。
| 借方残高の場合 | 貸方残高の場合 | ||
|---|---|---|---|
| 税引前当期純利益 | ××× | 税引前当期純利益 | ××× |
| 法人税等 ××× | 法人税等 ××× | ||
| 法人税等調整額 +××× | ××× | 法人税等調整額 △××× | ××× |
| 当期純利益 | ××× | 当期純利益 | ××× |
具体例
計算例(令和元年度第8問)
期首に取得した備品1,200千円(耐用年数4年、残存価額ゼロ)を定額法で償却しました。ところが税法上の耐用年数は6年でした。このとき計上される繰延税金資産または繰延税金負債はいくらでしょうか。実効税率は30%、期首に一時差異はないものとします。
ア 繰延税金資産:30千円 イ 繰延税金資産:70千円 ウ 繰延税金負債:30千円 エ 繰延税金負債:70千円
正解はアです。
筋としては、会計上の資産と税法上の資産の開きに実効税率を掛けます。ただし、その開きは償却費の差からも同じ数字が出るので、どちらから攻めてもかまいません。
●会計上の減価償却費
●会計上の帳簿価額
●税法上の減価償却費
●税法上の帳簿価額
●将来減算一時差異
※償却費の差 300 − 200 = 100千円 からでも同じです。
●税効果の額(会計が先に多く償却しているので、繰延税金資産になります)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰延税金資産 | 30 | 法人税等調整額 | 30 |
手早く解くなら、会計と税法の償却費の差に実効税率を掛けるだけで答えが出ます。帳簿価額まで追わなくてもかまいません。ただし何年かにまたがる問題では、帳簿価額で追うほうが取り違えずに済みます。
一時差異と繰延税金資産
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
