会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る利息と配当金を、どの区分に置くか。実はここには2通りのやり方が認められています。
第1法は「損益計算書を通るかどうか」で線を引く考え方。第2法は「どの活動に結びついているか」で線を引く考え方です。どちらにも理屈があり、会社が選べます。
ということは、会社どうしで営業活動によるキャッシュフローを並べて比べるときには気をつけなければなりません。その理由までセットで押さえましょう。


簡単にいうと
利息をどこに入れるかは2通り認められている。だから企業間比較は「小計」でやるんだ!
置き場所の決め方は、次の2通りです。
線の引き方:受取利息も受取配当金も支払利息も、損益計算書に載って利益の計算に入っています。いっぽう支払配当金は、利益が確定したあとに配るものなので損益計算書を通りません。通るものと通らないもので分ける、という考え方です。
線の引き方:受取利息と受取配当金は、お金を投じた結果として入ってくるもの。支払利息と支払配当金は、お金を集めたことの見返りとして出ていくもの。どの活動から生まれたかで分ける、という考え方です。
| 第1法 | 第2法 | |
|---|---|---|
具体例
過去問で確かめる(令和5年度第9問)
> 支払利息は、営業活動によるキャッシュ・フローの区分で表示する方法と財務活動によるキャッシュ・フローの区分で表示する方法の2つが認められている。
これは正しい記述です。
どちらも認められています。
「支払利息は営業活動」と一本槍で覚えていると、この選択肢を誤りと判断してしまいます。2通りあることを知っているかどうかが、そのまま正否を分けます。
実務ではどうか。日本では第1法が多数派です。損益計算書との対応が追いやすいからです。ただし国際的な基準では第2法に近い扱いも認められていて、会社によって分かれます。だからこそ「小計で比べる」という知恵が要るわけです。
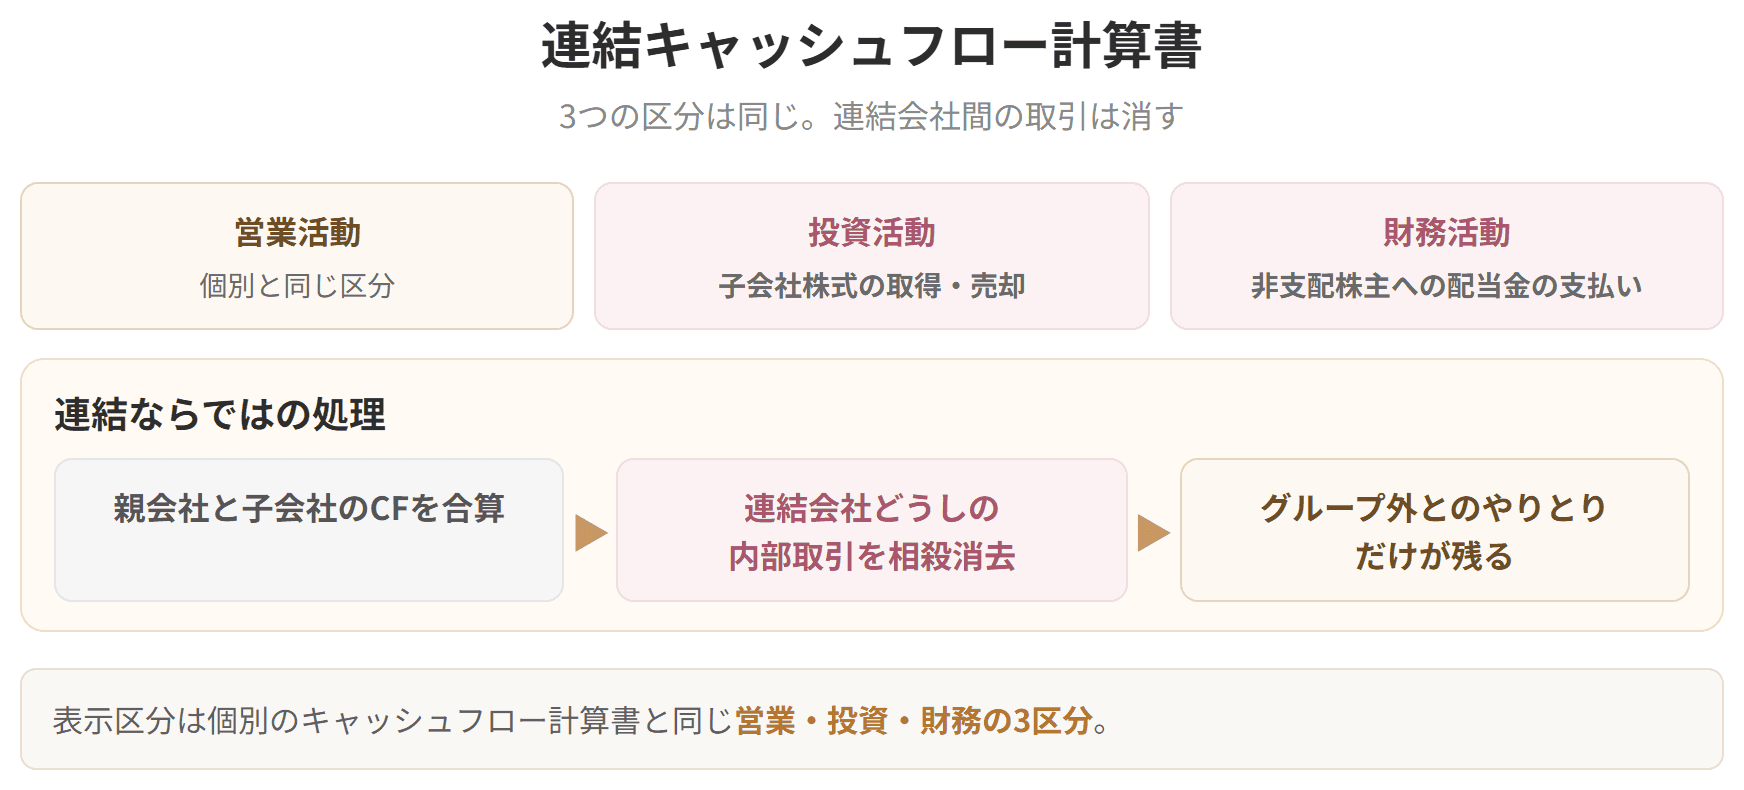
連結キャッシュフロー計算書

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 営業活動によるCF |
| 投資活動によるCF |
| 利息の支払額 | 営業活動によるCF | 財務活動によるCF |
| 配当金の支払額 | 財務活動によるCF | 財務活動によるCF |
動かないのは配当金の支払額だけです。株主への還元である以上、どちらの考え方に立っても財務活動になります。
置き場所が会社ごとに違いうるのですから、営業活動によるキャッシュフローの金額をそのまま並べても、同じ土俵の比較にはなりません。比べるなら「小計」を使うのが筋です。
第9章で見たとおり、小計より上が本来の営業活動、小計より下がそれ以外でした。利息も配当金も小計より下に置かれるので、小計までの金額は第1法でも第2法でも変わりません。だから比較の物差しとして使えるのです。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
