経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここからは、キャッシュフロー計算書をもとにした経営分析に入ります。
分析には2期ぶんの財務諸表を使い、各区分のキャッシュフローがどう動いたかから資金の様子を読み取ります。手元に置くのは貸借対照表、損益計算書、そして株主資本等変動計算書(配当の支払額を拾うために要ります)。業種によっては、製造原価報告書のような原価の資料も合わせて見ます。
なお以下では、営業活動によるキャッシュフローを営業CF、投資活動によるものを投資CF、財務活動によるものを財務CF、フリーキャッシュフローをフリーCFと短く呼びます。


簡単にいうと
営業CFはプラスが基本。投資CFはマイナスが普通。財務CFはプラスでも安心できないよ!
本業から手にしたお金です。プラスであってほしい区分で、稼ぐ力と、売った代金をきちんと回収できているかが読み取れます。
ただし立ち上げて間もない会社なら話は別です。売上も操業度もこれからという段階でマイナスになるのは、おかしなことではありません。この場合はまずひと月単位で営業CFを黒字に乗せることが目標になります。
新しい事業のために設備を入れている会社なら、この区分はふつうマイナスに振れます。逆にプラスなら、設備にあまり手をかけていない状態です。伸び盛りの会社では、大きくマイナスに沈むこともあります。
車両の入れ替えのように、いまの事業を保つための支出もここに入ります。設備以外でも、有価証券を買ったり売ったり、お金を貸したり回収したりといった動きで増減します。
なお、縮小に舵を切っている場面では、資産を手放すため一時的にプラスへ振れることがあります。
お金を借りたり返したり、社債や株式を出したりで動く区分です。資金をどう集め、どう返しているかが見えます。プラスなら、返した額より集めた額のほうが多い状態です。
ただしプラスだから安心、とはいきません。借入が増えれば支払利息もかさみ、経常利益を押し下げます。集めたお金をどう使うかまで見なければ、良し悪しは決められません。
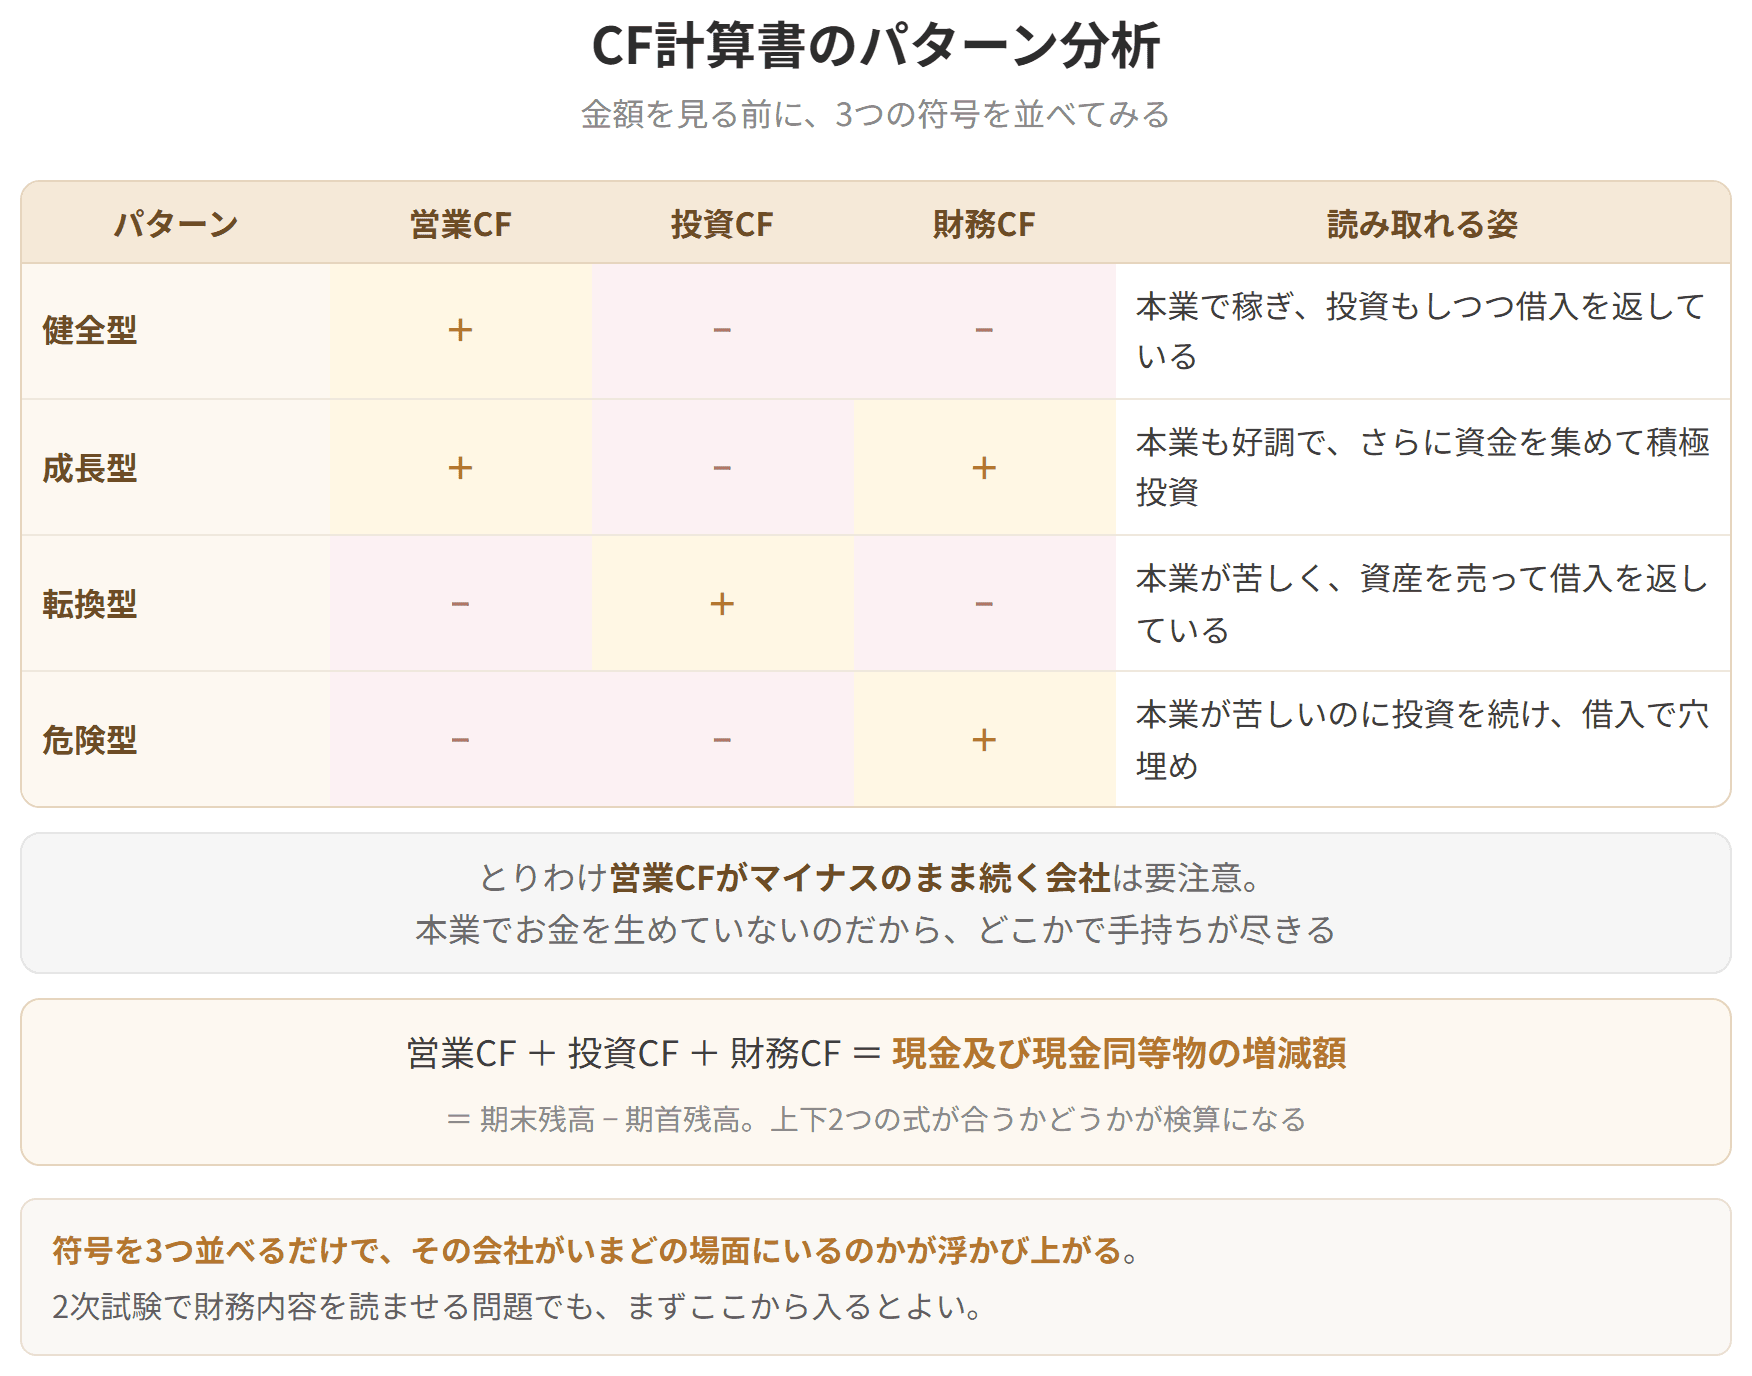
CF計算書のパターン分析

試験のポイント

簡単にいうと
営業CF+投資CF=フリーCF。会社が自由に使えるお金だよ!
キャッシュフロー計算書でいうフリーCFは、営業CFと投資CFを足し合わせたものです。本業で稼いだお金から、設備などに投じたお金を差し引いて手元に残った分。つまり会社が自分の判断で使えるお金を指します。
会社が続いていくうえでも、伸びていくうえでも要になる数字で、
簡単にいうと
仕入代金を払ってから売上代金が入るまでの立て替え分。これが運転資本だよ!
運転資本とは、商売を回していくために手元に置いておかなければならないお金のことです。
商売は「現金 → 商品 → 売上債権 → 現金」とひと巡りして、また現金に戻ります。このひと巡りには、仕入れてから売れるまでの時間(お金が在庫の姿で寝ている時間)と、売ってから代金を受け取るまでの時間がかかります。そこから、仕入代金を実際に払うまでの猶予を差し引いた分。その間に立て替えておくお金が運転資金です。
簡単にいうと
仕入代金を払ってから売上代金を回収するまでの日数。運転資本を「時間」で測ったものだよ!
キャッシュ・コンバージョン・サイクルは、仕入代金を払ってから売上代金を受け取るまでに何日かかるかを示す指標です。運転資本がいくらを見ているのに対し、こちらはどれだけの時間を見ています。
商売のひと巡りは「現金 → 材料 → 仕掛品 → 製品 → 売上債権 → 現金」。この一周には、材料や商品を仕入れて製品が売れるまでの時間(お金が在庫の姿で寝ている時間)と、売ってから代金を受け取るまでの時間がかかります。そこから、仕入代金を払うまでの猶予を差し引いた残りが、実際にお金を立て替えている期間です。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
もっとも、立ち上げ期の会社では、営業CFも投資CFもマイナスで、結果としてフリーCFがマイナスになることは珍しくありません。
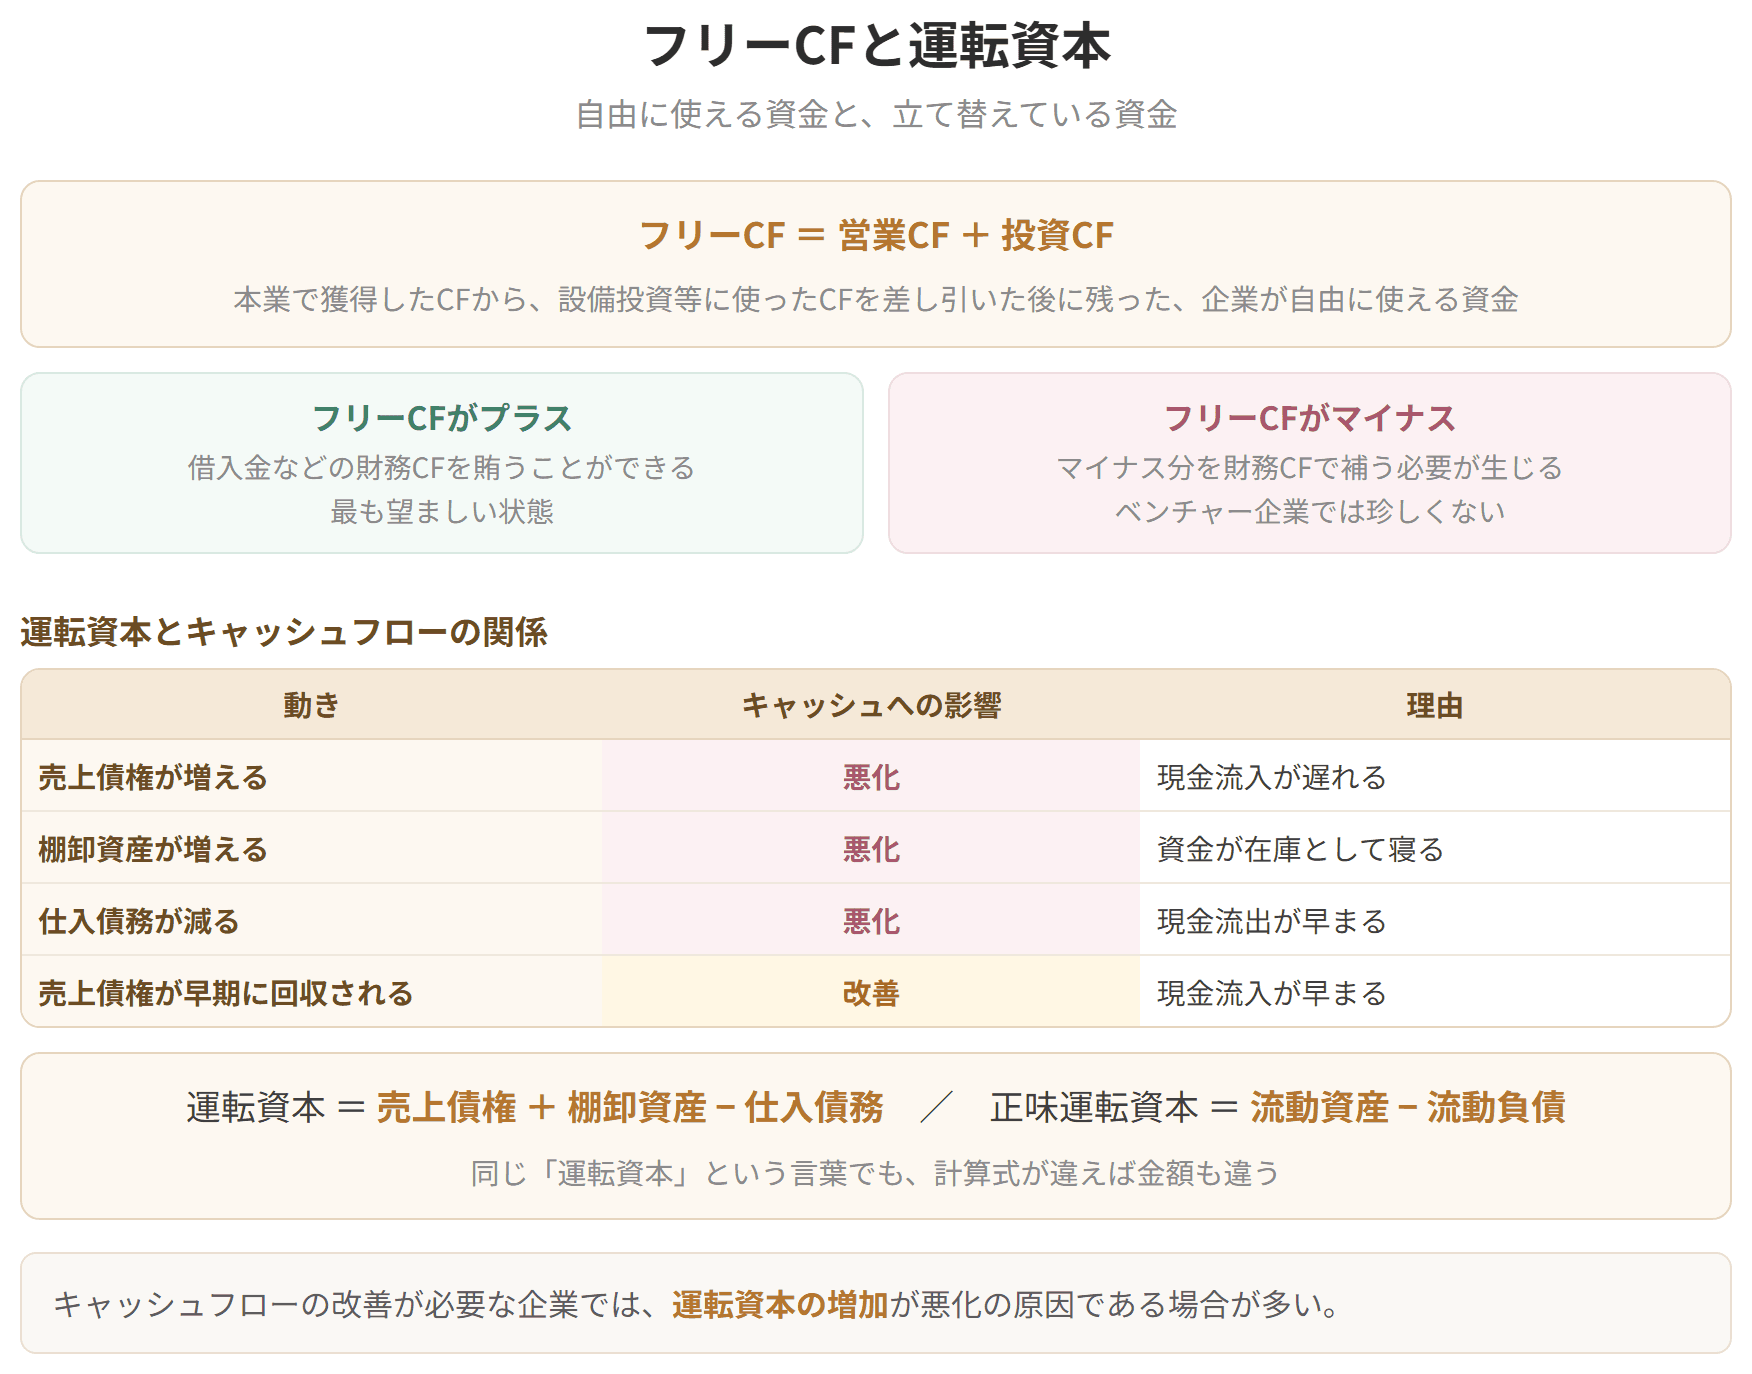
フリーCFと運転資本
試験のポイント
やっかいなことに、払う日のほうが受け取る日より先に来るのがふつうです。その間はお金が入ってこないので、この期間は短いほどよい。手元に余裕がなければ短期で借りることになり、利息がかさみます。
営業CFを立て直したい会社を調べると、運転資本のふくらみが原因になっていることがよくあります。
売上債権と在庫が増え、仕入債務が減れば、運転資本はふくらみ、お金は詰まっていきます。
こちらは流動資産から流動負債を引いたものです。
資金運用表などで使われる言い方です(資金運用表そのものは範囲外)。運転資本と正味運転資本では式が違うという点だけ、はっきり分けて覚えておきましょう。
具体例
本章の貸借対照表で計算してみましょう。(単位:千円)
同じ「運転資本」でも、式が違えば出てくる金額も違います。試験では、聞かれているのがどちらなのかを必ず確かめてから手を動かしましょう。
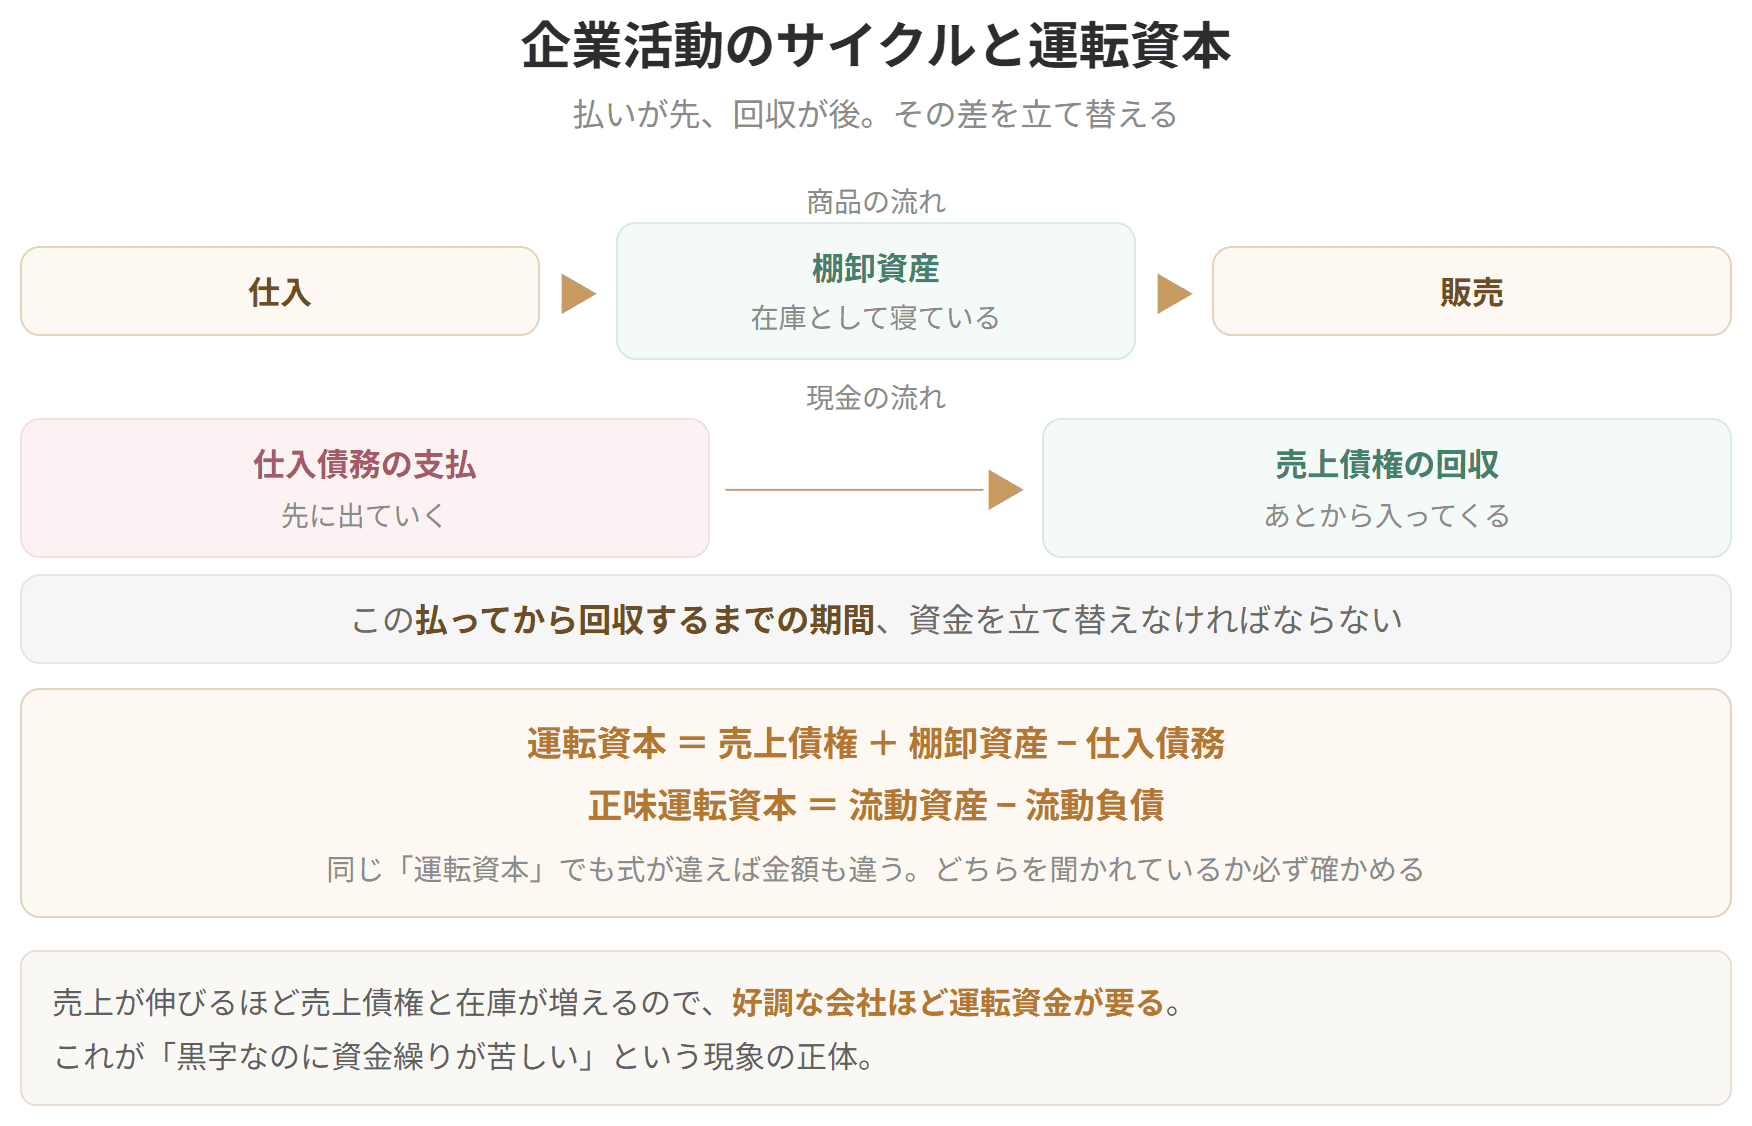
企業活動のサイクルと運転資本
試験のポイント
この日数は短いほどよい。その間は代金が入ってこないので、手元に余裕がなければ短期で借りてしのぐことになり、利息が発生します。
具体例
本章の数値で計算してみましょう。(日数ベース)
| 回転期間 | 計算 | 日数 |
|---|---|---|
| 棚卸資産回転期間 | 30,000 ÷(450,000÷365) | 24.3日 |
| 売上債権回転期間 | 75,000 ÷(450,000÷365) | 60.8日 |
| 仕入債務回転期間 | 40,000 ÷(300,000÷365) | 48.7日 |
仕入代金を払ってから売上代金が入るまで、1か月あまりも立て替えている計算になります。この36日ぶんのお金を、手元の余裕か短期の借入でしのがなければなりません。
縮める手は3つあります。
2次試験で資金繰りの改善を問われたとき、この3本がそのまま答案の骨組みになります。
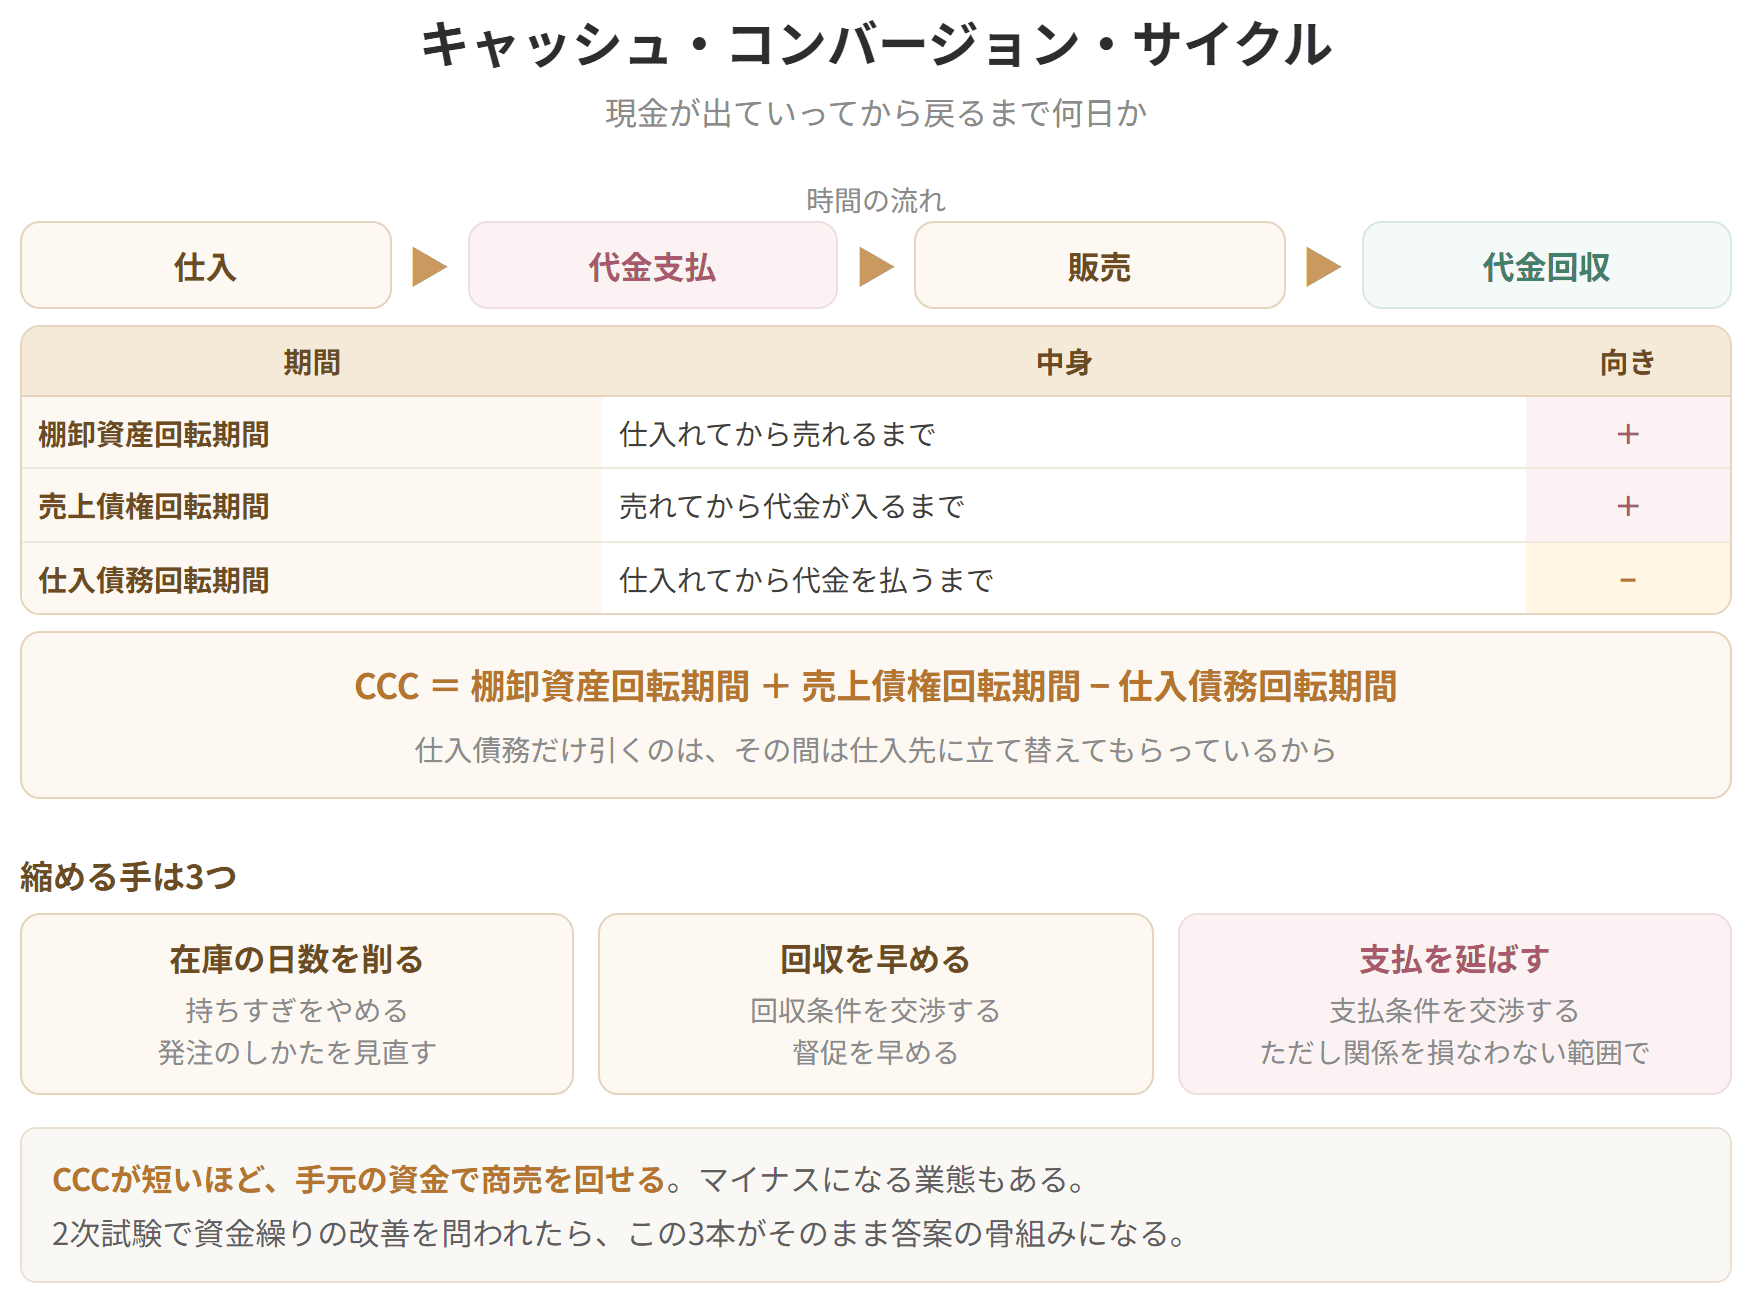
キャッシュ・コンバージョン・サイクル
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
