経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る生産性分析でいちばん土台になるのが労働生産性です。この式をさらに割っていくと、細かいところまで見えてきます。
割り方は3通り。それぞれ違う角度から「なぜ労働生産性が高いのか、低いのか」を教えてくれます。ひとつずつ覚えようとすると混乱しますが、どれも約分すれば元の式に戻るだけだと気づいてしまえば、その場で書き出せます。
この節の計算例では、本章の財務諸表に加えて、付加価値額を135,000千円、従業員数を18人として進めます。


簡単にいうと
従業員1人あたりでどれだけ付加価値を生んだか。生産性分析でいちばん基本の指標だよ!
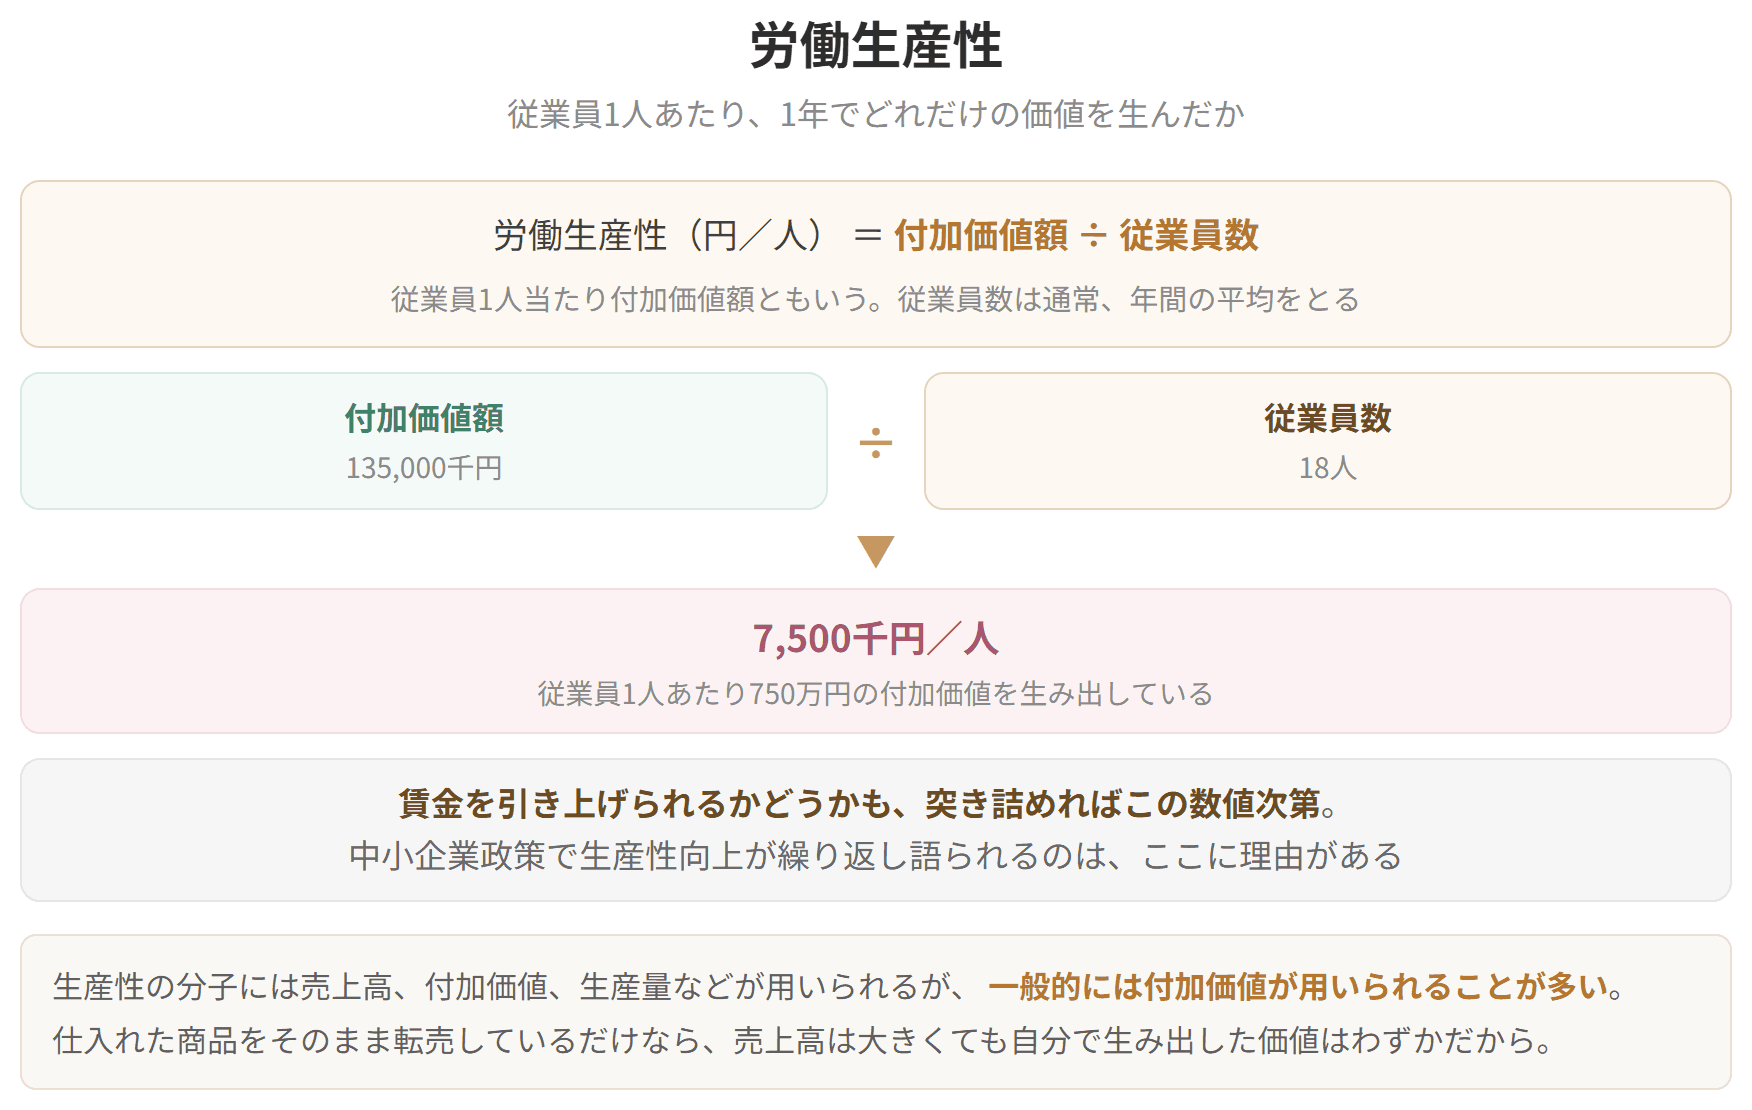
労働生産性(付加価値労働生産性ともいいます)は、生み出した付加価値を、投じた人手(人件費、従業員数、労働時間など)で割って出します。
よく使われるのは従業員数を下に置いたもので、従業員1人当たり付加価値額ともよばれます。
※従業員数は、ふつう年間の平均を使います。
この数字が表しているのは、そこで働く1人が1年でどれだけの値打ちを生んでいるかです。賃金を上げられるかどうかも、詰まるところこの数字しだいになります。中小企業政策で生産性の向上が繰り返し語られるのは、そのためです。
具体例
計算例(付加価値額を135,000千円、従業員数を18人とする)
1人あたり750万円の値打ちを生み出している、ということになります。
労働生産性

試験のポイント

簡単にいうと
同じ労働生産性でも、原因は「売る力」か「設備」か「分配」か。3つの分け方で見えるものが変わるよ!
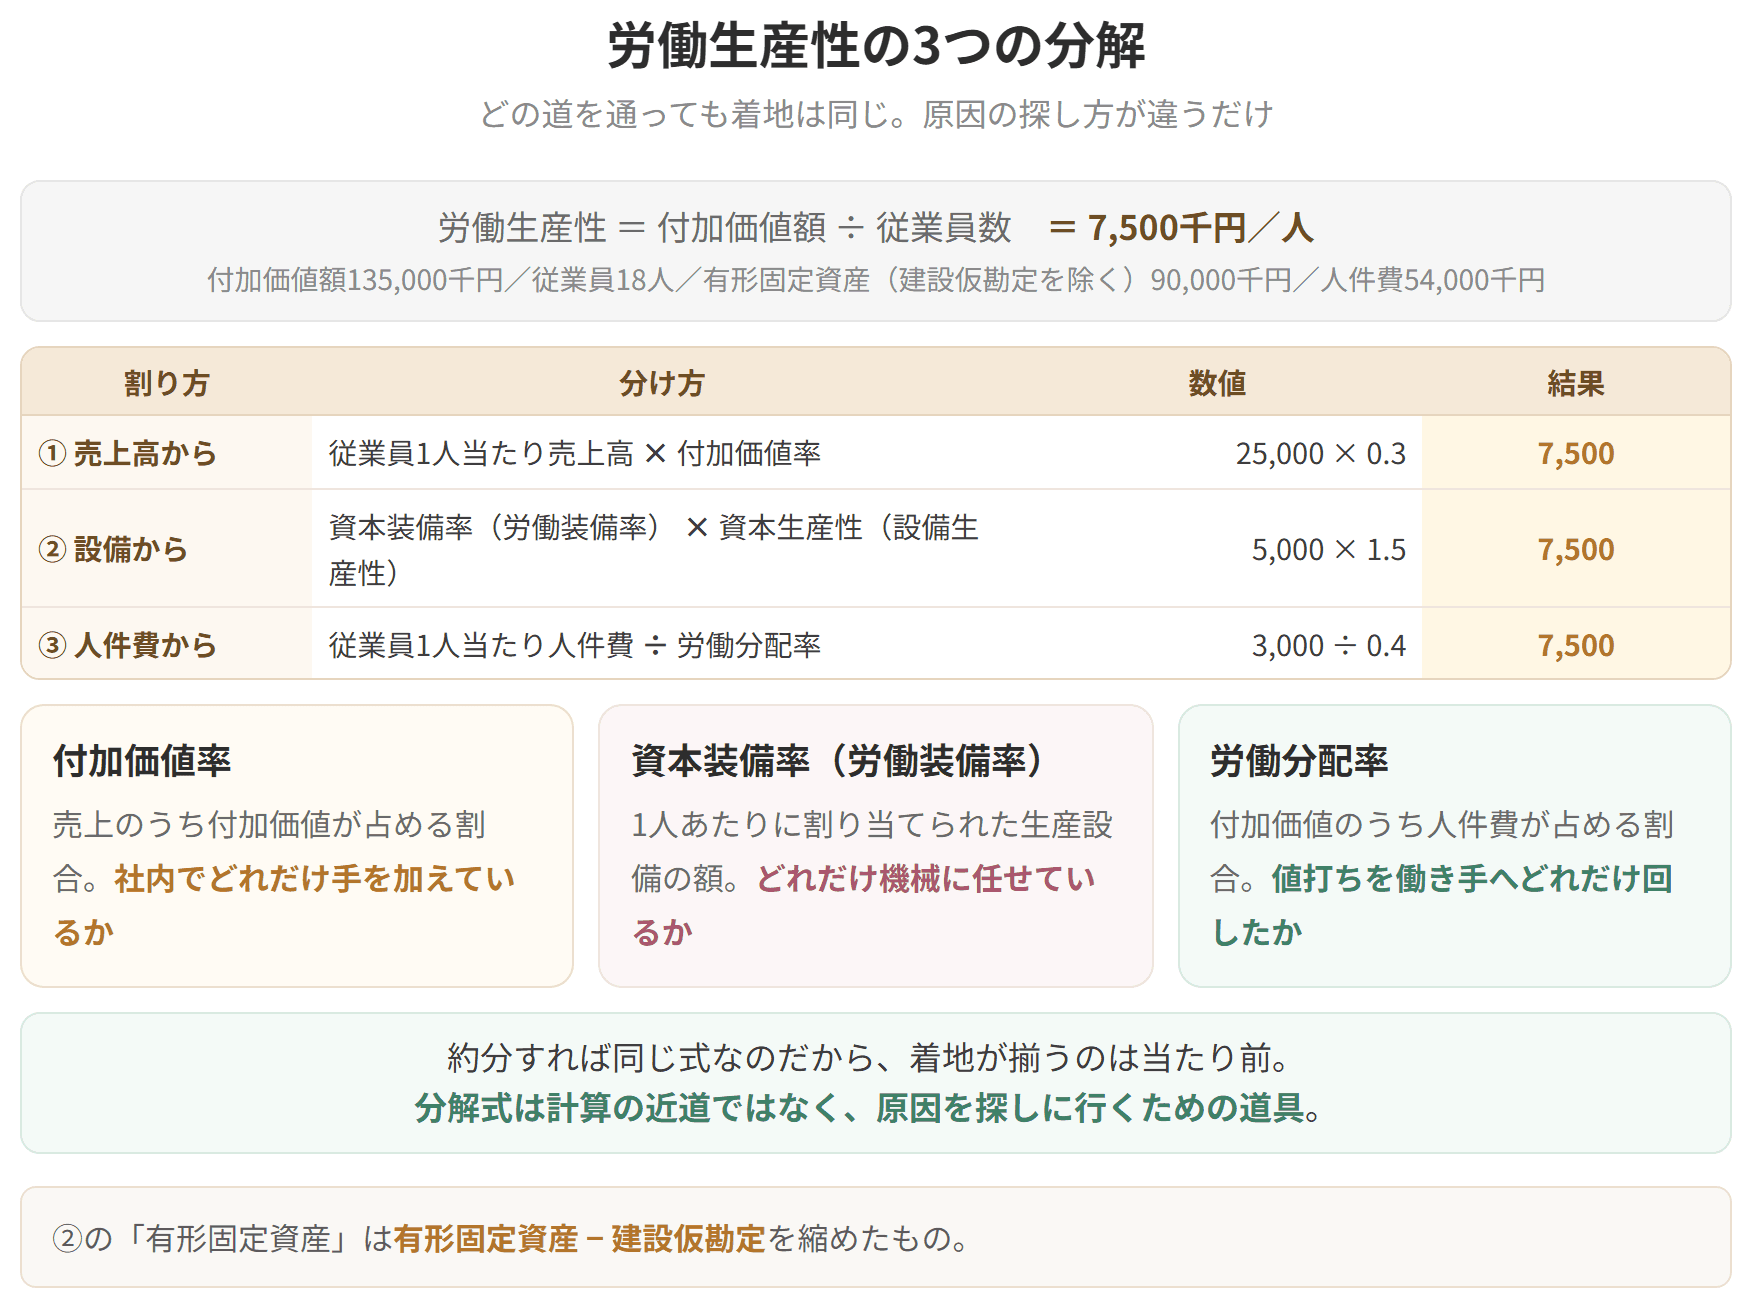
労働生産性の式を割っていくと、原因を探しに行けます。
簡単にいうと
設備がどれだけ価値を生んでいるか。分母は「有形固定資産−建設仮勘定」だよ!
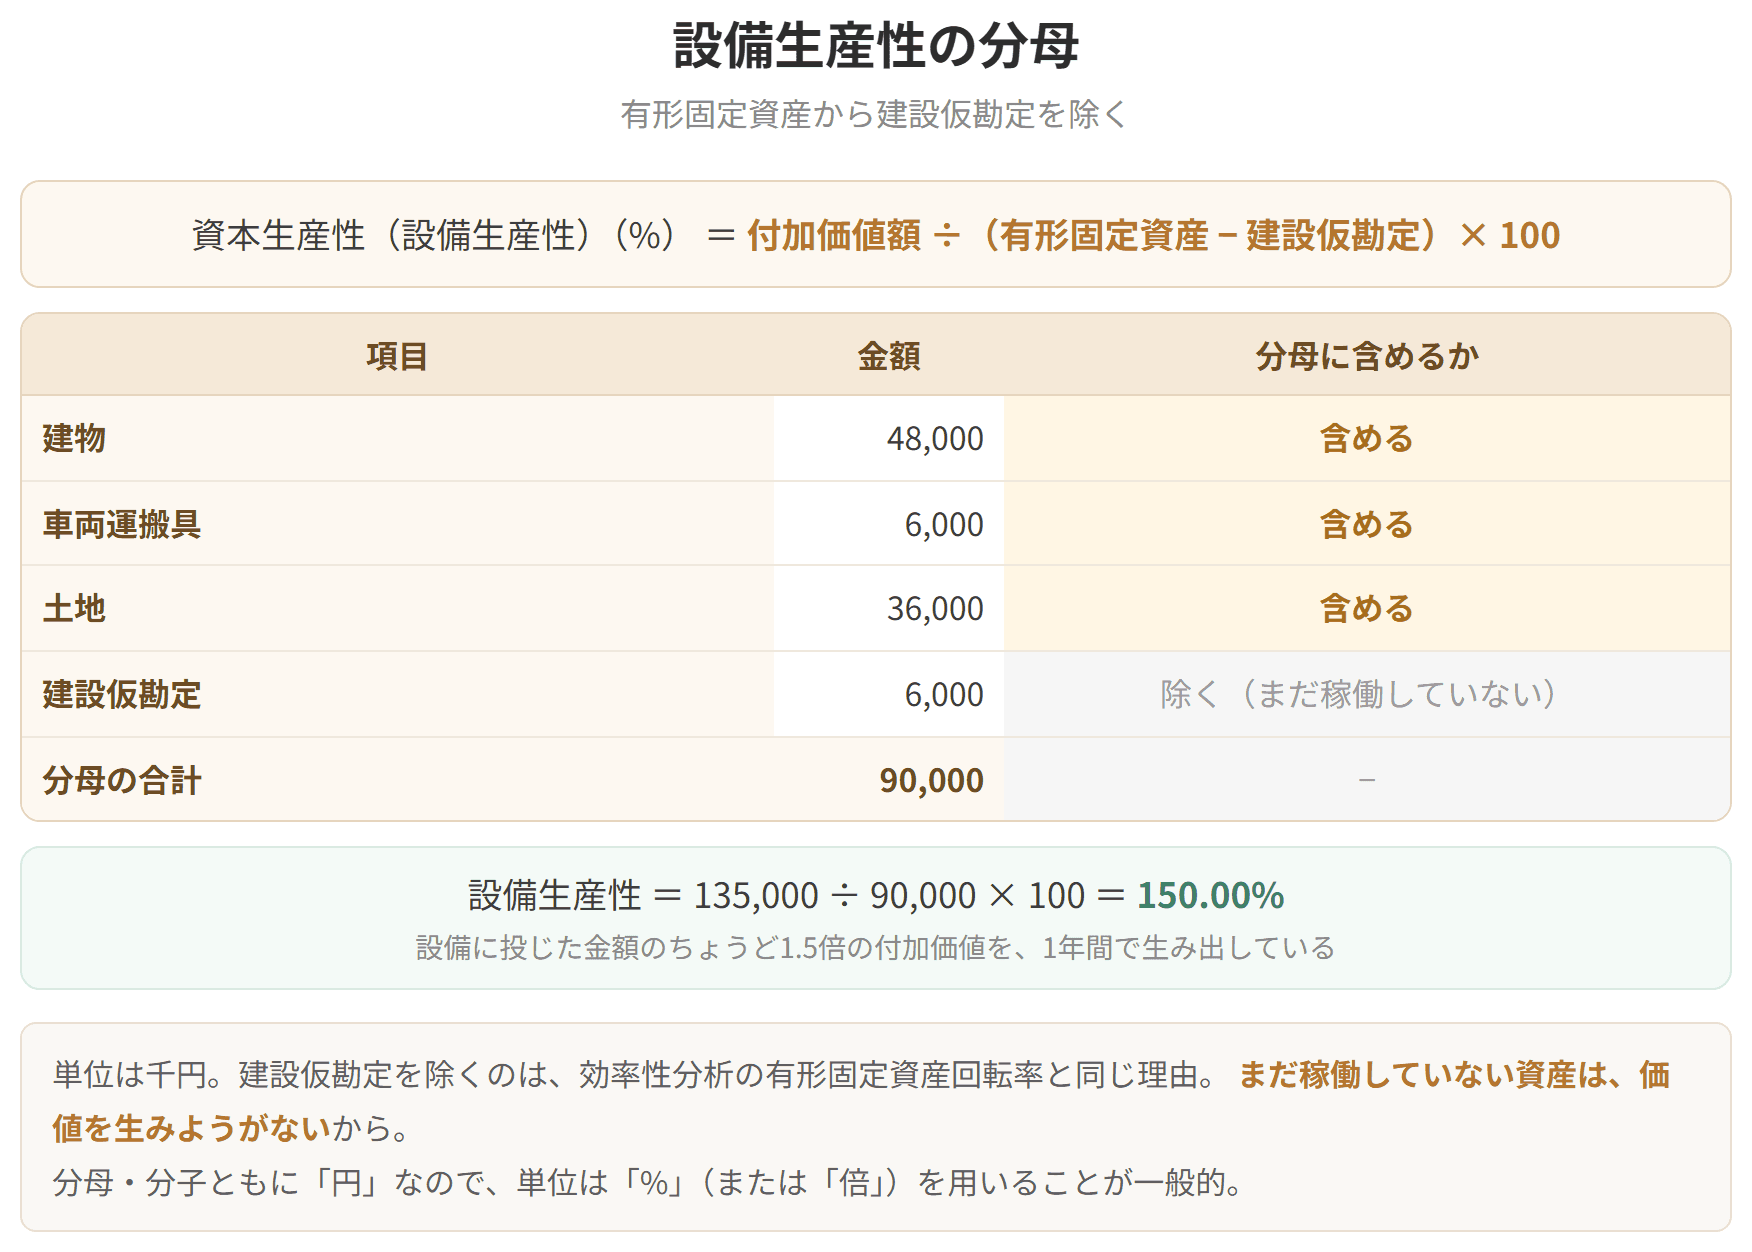
資本生産性(資本投資効率ともいいます)は、生み出した付加価値を、投じた資本(総資本や生産設備など)で割って出します。
下に生産設備を置いたものを設備生産性(設備投資効率)とよび、その生産設備には有形固定資産から建設仮勘定を除いたものを使います。
簡単にいうと
労働生産性の差がどこから来ているかを見抜く問題。分解式の出番だよ!
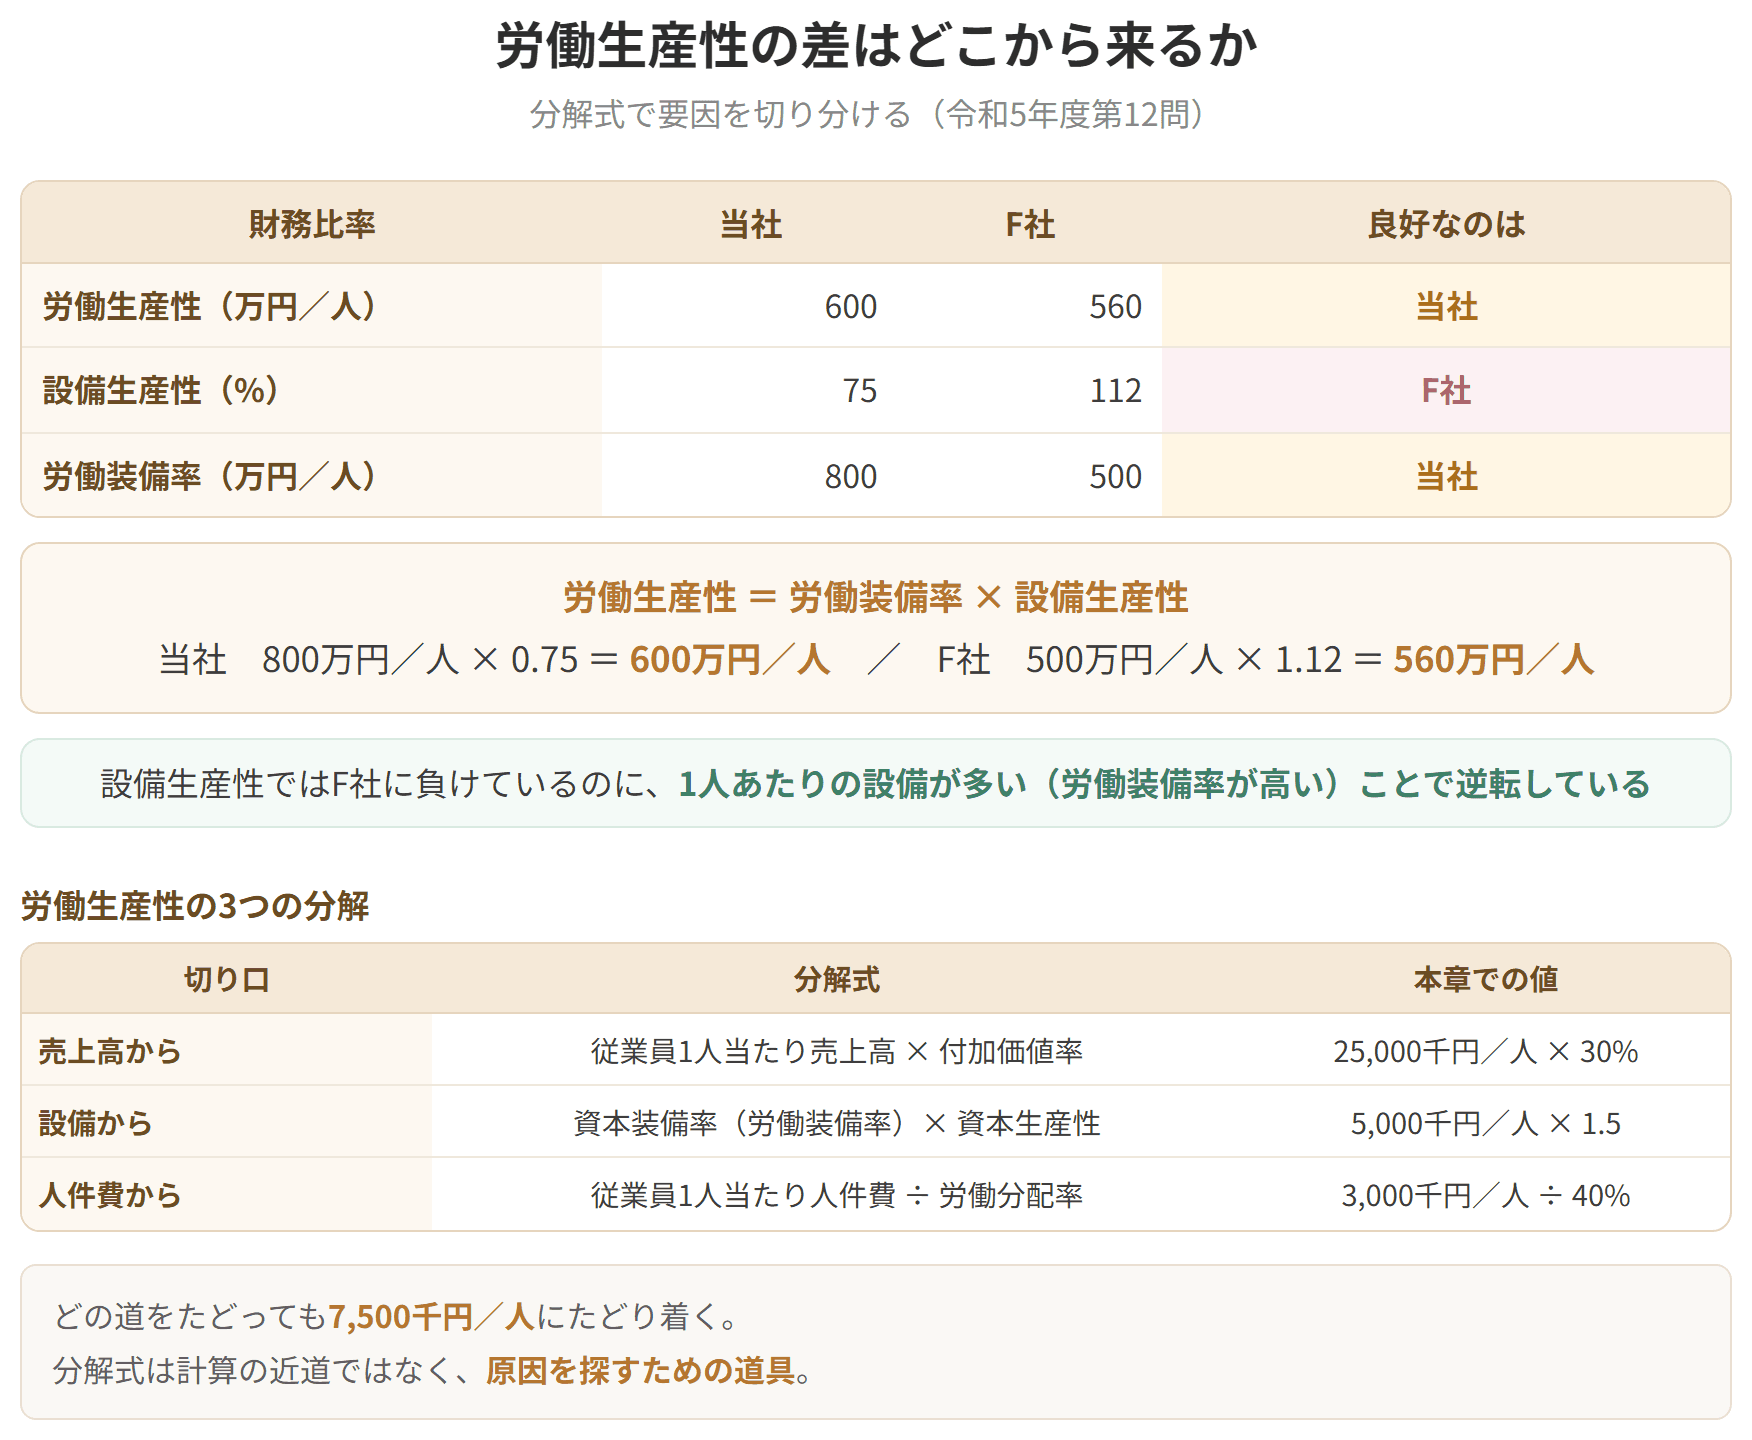
令和5年度第12問では、当社と競合のF社を並べて生産性を比べる問題が出ました。
| 項目 | 当社 | F社 |
|---|---|---|
| 資産合計 | 64,000 | 86,000 |
| 有形固定資産合計 | 16,000 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
どれだけ売ったかと、売ったもののうちどれだけが自社の手で生んだ値打ちか。この2つに割って見る道です。
1人がどれだけの設備を持たされているかと、その設備がどれだけ値打ちを生んでいるか。この2つに割る道です。
※ここでいう「有形固定資産」は「有形固定資産 − 建設仮勘定」を縮めたものです。
1人あたりの賃金の水準と、生んだ値打ちのうち何割を人へ回したか。この2つに割る道です。
具体例
3つの割り方を、同じ数字で確かめてみましょう。(付加価値額135,000千円、従業員数18人、有形固定資産−建設仮勘定=90,000千円)
どの道を通っても、着地は7,500千円/人。当たり前です、約分すれば同じ式なのですから。
分解式は計算の近道ではありません。原因を探しに行くための道具なのです。
この会社の数字をまとめると、こうなります。
| 指標 | 値 |
|---|---|
| 従業員1人当たり売上高 | 25,000千円/人 |
| 付加価値率 | 30% |
| 資本装備率(労働装備率) | 5,000千円/人 |
| 設備生産性 | 150% |
| 従業員1人当たり人件費 | 3,000千円/人 |
| 労働分配率 | 40% |
労働生産性の3つの分解
試験のポイント
※「有形固定資産 − 建設仮勘定」も、ふつうは年間の平均を使います。また上も下も「円」なので、単位は「%」(または「倍」)で表すのが通例です。
建設仮勘定を外す理由は、効率性分析の有形固定資産回転率と同じです。まだ動いていない設備に、値打ちを生みようがないからです。
具体例
計算例(付加価値額を135,000千円とする)
下に置いたのは、建物48,000、車両運搬具6,000、土地36,000の合わせて90,000千円(建設仮勘定6,000は外しています)。
設備に注ぎ込んだ額のちょうど1.5倍の値打ちを、1年で生み出している計算になります。
設備生産性の分母
試験のポイント
| 売上高 | 48,000 | 112,000 |
| 付加価値 | 12,000 | 22,400 |
| うち人件費 | 7,800 | 16,800 |
| 従業員数 | 20人 | 40人 |
付加価値率は「付加価値 ÷ 売上高 × 100(%)」でした。
答えは25%です。
与えられた計算式は次のとおりです。
| 財務比率 | 計算式 |
|---|---|
| 労働生産性 | 付加価値 ÷ 従業員数(円/人) |
| 設備生産性 | 付加価値 ÷ 有形固定資産 × 100(%) |
| 労働装備率 | 有形固定資産 ÷ 従業員数(円/人) |
当てはめると、こうなります。
| 財務比率 | 当社 | F社 | 良好なのは |
|---|---|---|---|
| 労働生産性 | 600(万円/人) | 560(万円/人) | 当社 |
| 設備生産性 | 75(%) | 112(%) | F社 |
| 労働装備率 | 800(万円/人) | 500(万円/人) | 当社 |
労働生産性では当社が勝っています。その理由は、労働装備率でF社を上回っているからです。
分解式「労働生産性 = 労働装備率 × 設備生産性」で確かめましょう。
設備の使いこなし方ではF社に負けているのに、1人あたりの設備が多いおかげで逆転している。分解式を持っていなければ見えない構図です。この出題は、分解式の使いどころをよく示しています。
労働生産性の差はどこから来るか
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
