経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るキャッシュフロー計算書を読むときの足がかりは、自由に使えるお金、つまりフリーCFです。
そのうえで、営業CF・投資CF・フリーCFがそれぞれプラスかマイナスかを並べると、その会社がいまどの場面にいるのかが浮かび上がります。組み合わせは6通り。それぞれに読み筋があります。
この読み方は、2次試験でも現場でも使える道具です。金額の大小を細かく追う前に、まず符号を見る。そこから始めましょう。


簡単にいうと
利益を増やして、運転資本を減らす。この2つが営業CFを厚くする王道だよ!
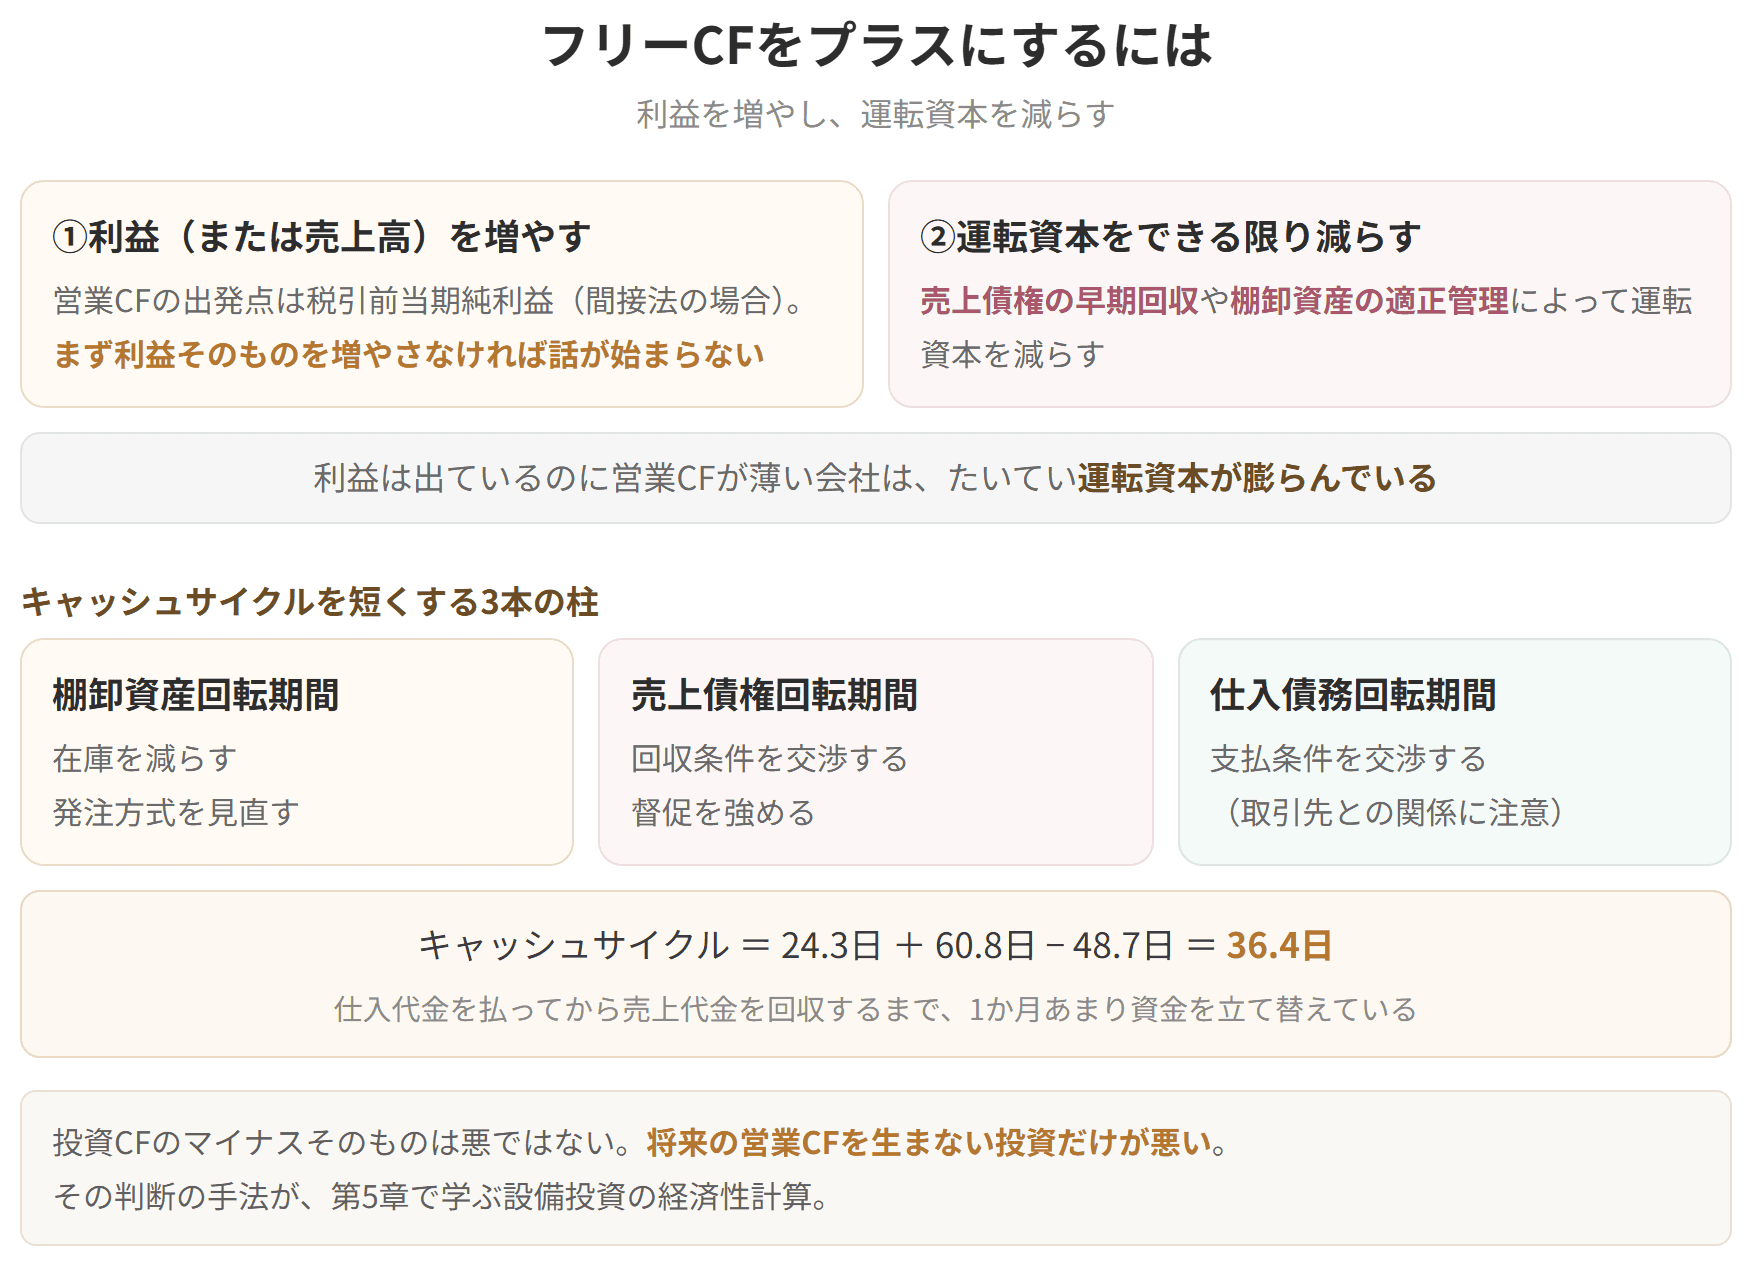
フリーCFはプラスであってほしい。そのためには、まず営業CFをプラスに持っていく必要があります。
手立ては大きく2つです。
間接法なら、営業CFは税引前当期純利益から出発します。出発点が小さければ、どう調整しても大きくはなりません。
売掛金を早く回収する、在庫を持ちすぎない。この2つで運転資本が縮みます。前の節で見たとおり、運転資本がふくらむことがキャッシュを痩せさせる直接の原因でした。
利益は出ているのに営業CFが薄い会社を調べると、たいてい運転資本が肥大しています。利益とキャッシュは別物という第2章の話が、ここで具体的な打ち手に変わります。
投資CFは、設備を入れればその年だけマイナスに振れます。見るべきは符号そのものではなく、注ぎ込んだ額を上回るだけの営業CFを、将来生んでくれるかどうかです。
マイナスだから悪い、という話ではありません。将来の営業CFにつながらない投資だけが問題です。その見きわめ方が、第5章で扱う設備投資の経済性計算になります。
フリーCFをプラスにするには

試験のポイント

簡単にいうと
営業CF・投資CF・フリーCFの+−の組み合わせで、会社の局面が見えてくるよ!
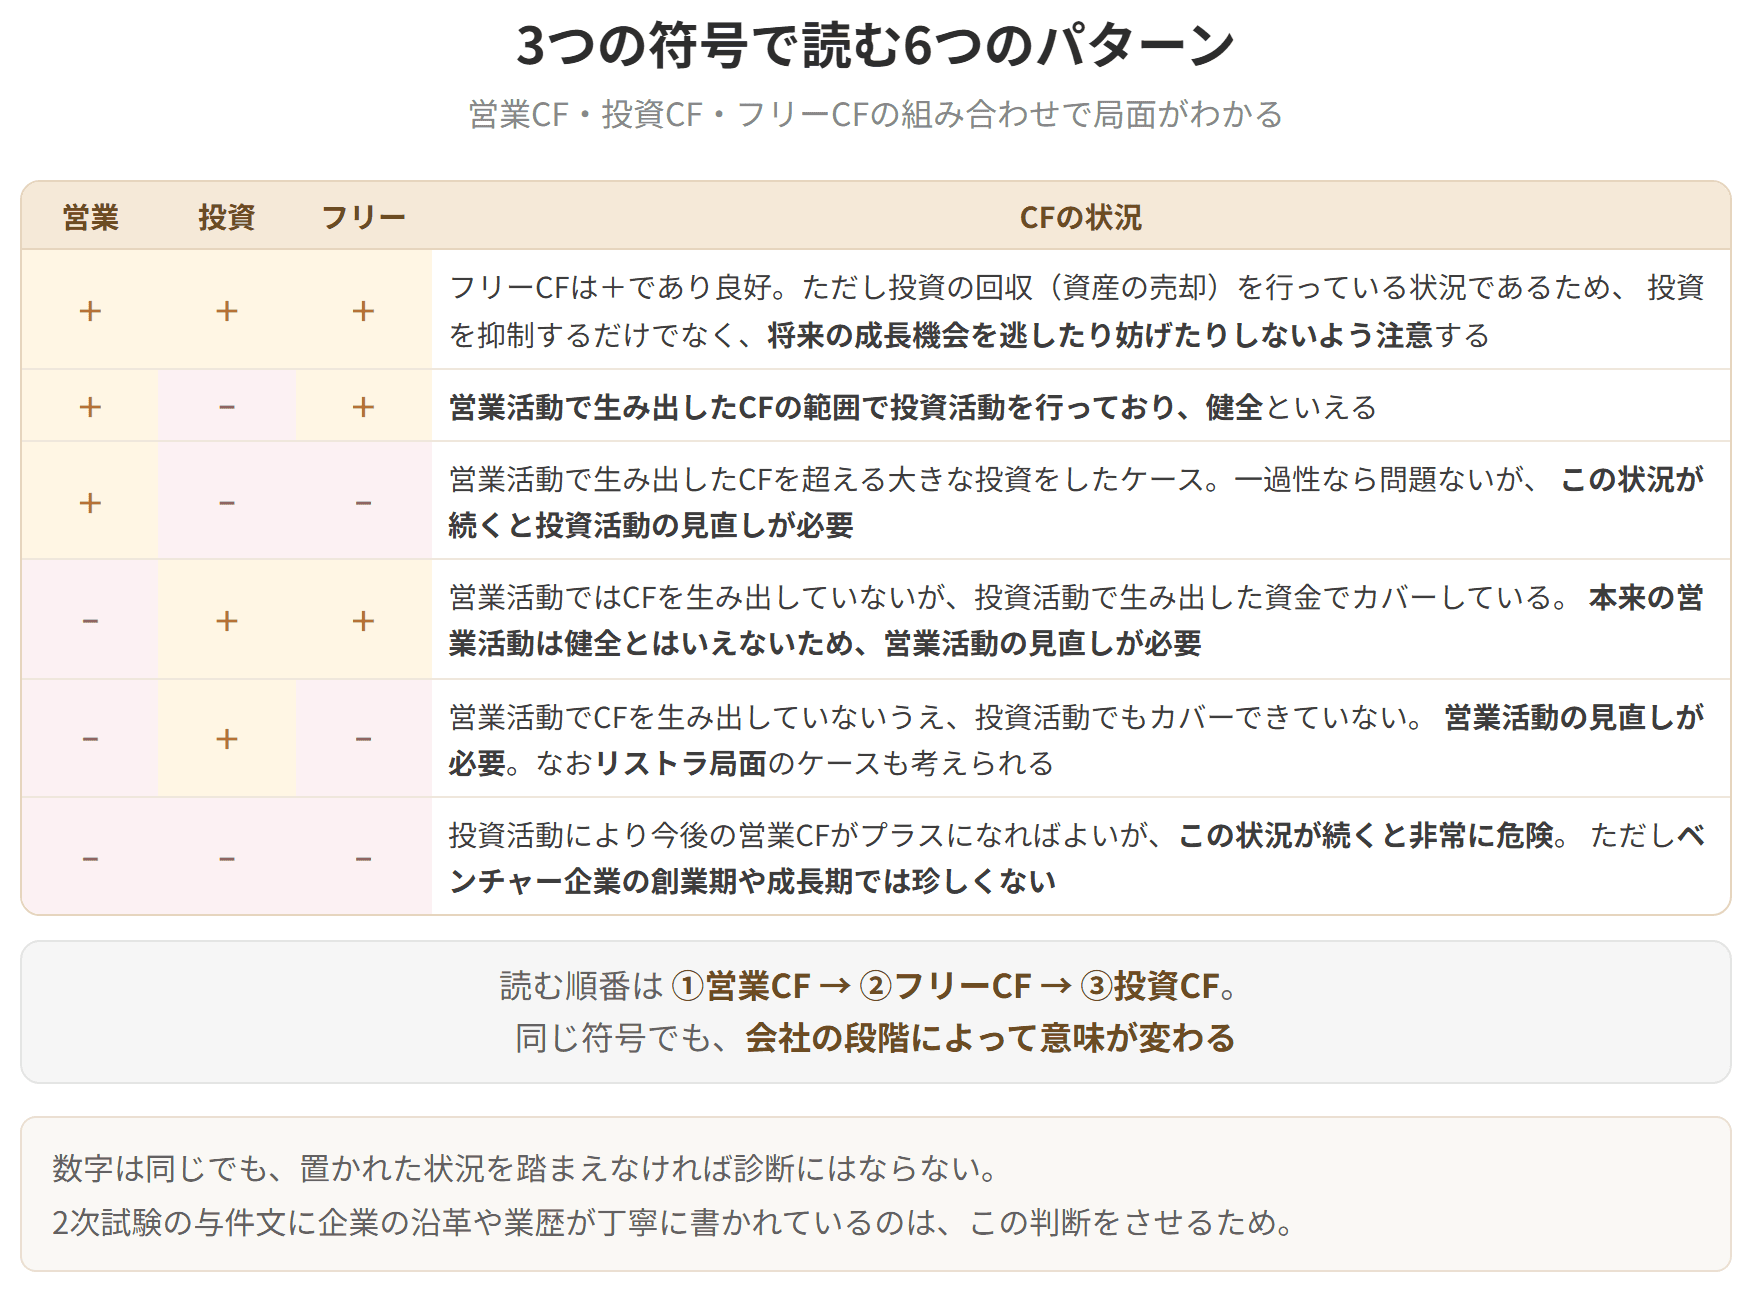
営業CF・投資CF・フリーCFの符号の組み合わせは6通りです。それぞれに典型的な読み筋があります。
| 営業CF | 投資CF | フリーCF | どう読むか |
|---|---|---|---|
| + | + | + | 手元資金は潤沢。ただし投資CFがプラスということは |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| + | − | + | 本業で稼いだ範囲に投資を収めている。いちばん落ち着いた形 |
| + | − | − | 本業の稼ぎを超える大きな投資に踏み込んだ形。その年かぎりなら心配は要らない。ただし何年も続くようなら、投資の中身を問い直す必要がある |
| 営業CF | 投資CF | フリーCF | どう読むか |
|---|---|---|---|
| − | + | + | 本業では稼げておらず、資産を売った代金でしのいでいる。手元は回っていても、本業そのものを立て直さないと先がない |
| − | + | − | 本業も稼げず、資産を売ってもなお足りない。本業の立て直しが急がれる。縮小に舵を切っている場面とも読める |
| − | − | − | 投資が実って先々の営業CFが立ち上がればよいが、この形が続くと危うい。財務CFで穴埋めするしかなく、早い手当てが要る。ただし創業まもない会社や急伸中の会社では、この形は珍しくない |
(参考:中小企業庁『中小企業の会計 38問38答改訂版』)
具体例
見る順番を決めておきましょう。
そのうえで忘れてはいけないのが、同じ符号でも、会社の年季によって意味が変わるということです。
| 符号 | 老舗の製造業なら | 創業3年目の会社なら |
|---|---|---|
| 営業− 投資− 財務+ | 危うい。早急な立て直しが要る | ありふれた姿。先行投資の時期 |
数字が同じでも、置かれた場所を踏まえなければ診断にはなりません。2次試験の与件文に、会社の成り立ちや年数が丁寧に書き込まれているのは、この判断をさせるためです。
3つの符号で読む6つのパターン
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
