管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るCVP分析(Cost-Volume-Profit Analysis)とは、原価(Cost)・営業量(Volume)・利益(Profit)の三者がどう噛み合っているかを調べる手法です。
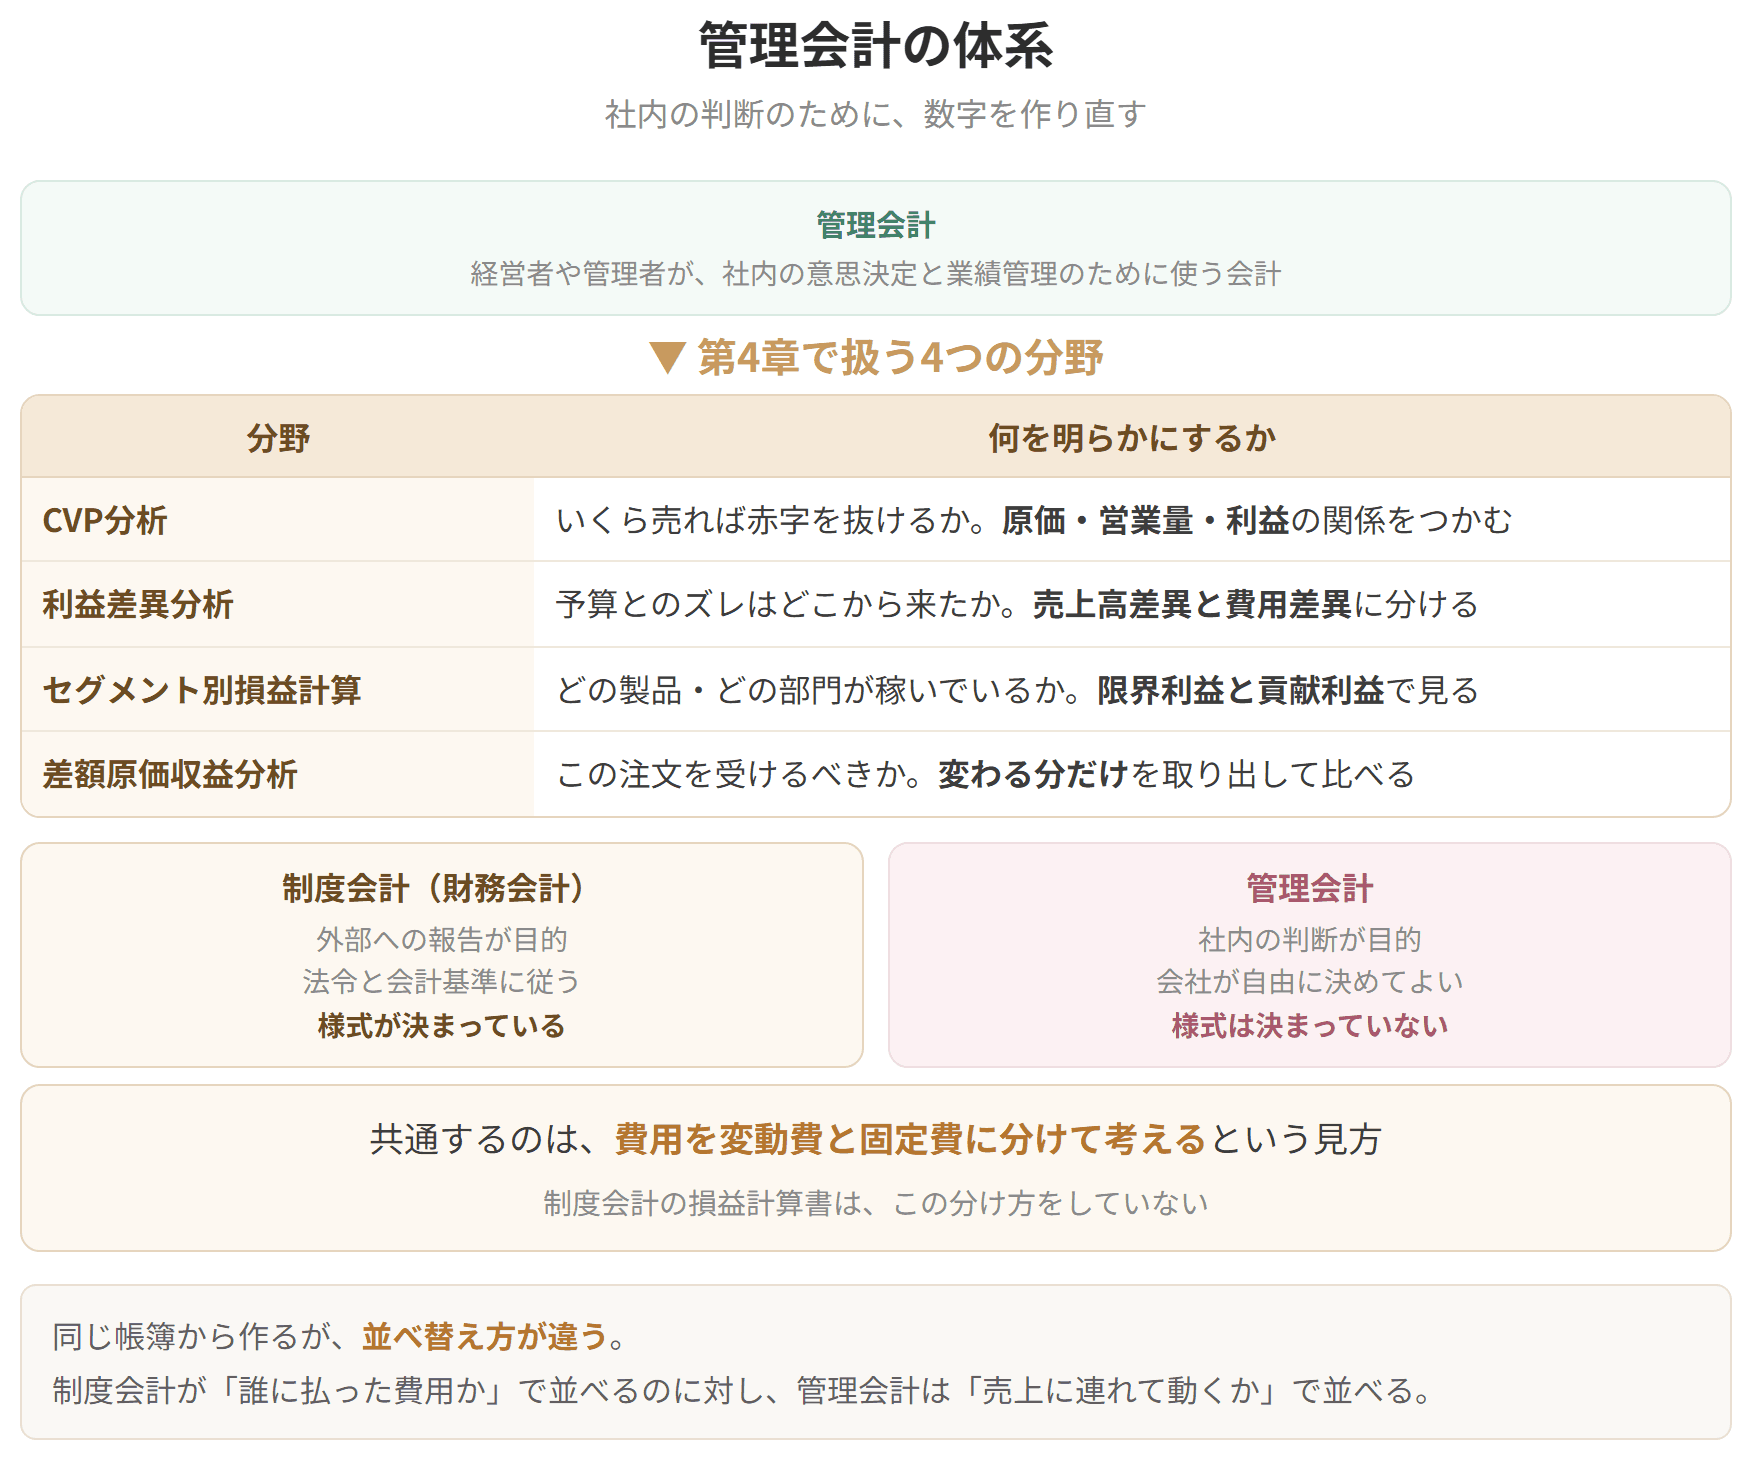
ここから第4章は管理会計に入ります。第2章までの財務会計が「起きたことを正しく残す」仕事だったのに対し、管理会計は「これから何をするかを決めるために、数字を組み替える」仕事です。同じ費用でも、財務会計とは違う切り方をします。
CVP分析は管理会計の入口にあたり、1次でも2次でもよく問われます。「あと何個売れば黒字に届くか」「値上げしたら利益はどれだけ増えるか」という、経営者がいちばん知りたい問いに答えるための道具だと考えてください。


簡単にいうと
「何杯売れば黒字になる?」に答えるのがCVP分析。うどん屋さんでもジムでも自動車メーカーでも使えるよ!
CVP分析が答えるのは、おもに次の2つです。
分かれ目を探すほうに重きを置いて進めるときは、損益分岐点分析という呼び方もされます。
うどん店を新しく出すとしましょう。1杯あたりの客単価を置いて、1日に平均何杯売れば赤字を抜けるのか、さらに年に100万円を残したいなら1日平均で何杯必要かを試算する。これがCVP分析です。
業種は選びません。スポーツジムなら会員が何人集まれば採算に乗るか、自動車メーカーなら何台売れば黒字になるか。同じ道具がそのまま使えます。
管理会計の体系図

試験のポイント

簡単にいうと
売上が2倍になったら利益はいくら? 制度会計のP/Lでは答えられないんだ!
会社は毎年、必要な利益を出し続けなければなりません。来年はいくら残したいのか、そのためにどれだけ売る必要があるのか。計画を立てるには、この問いに答えられなければなりません。
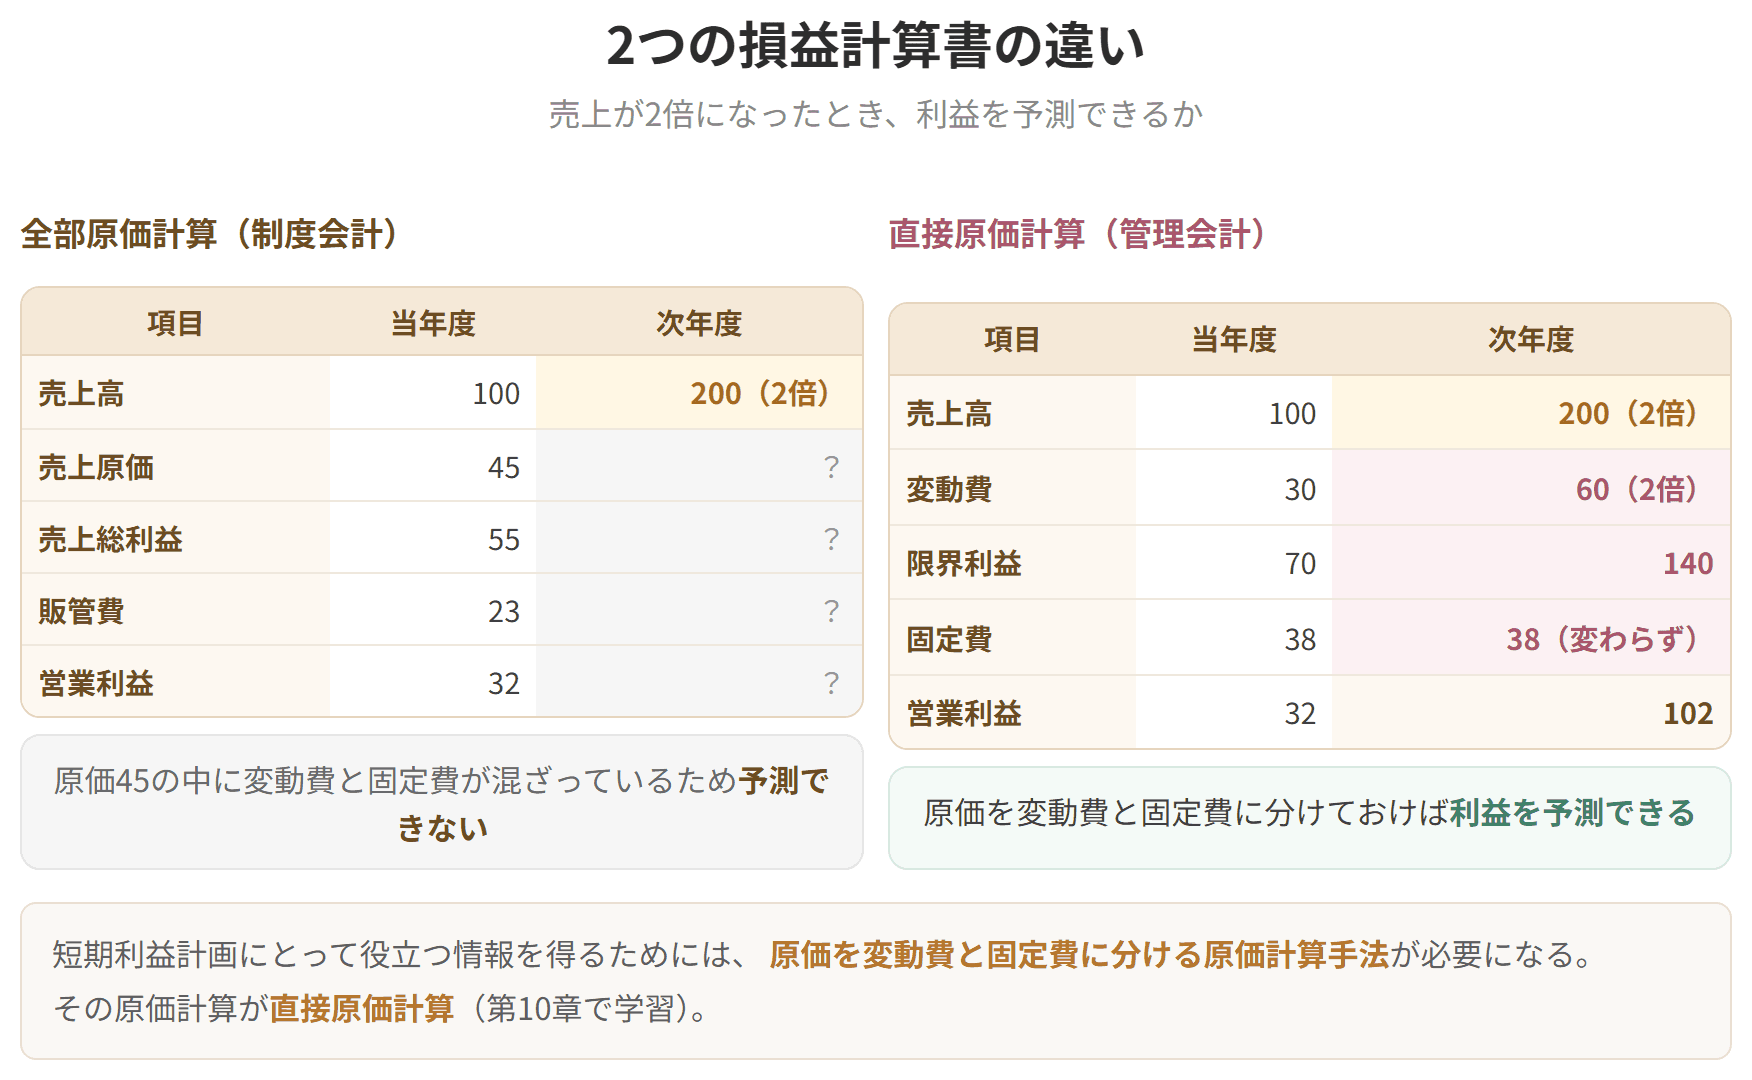
ところが制度会計の損益計算書は、この問いに使えません。
理由は単純で、売上に連れて動く費用と、まったく動かない費用が、ひとつの行に混ざって入っているからです。混ざったままでは、売上が動いたときに費用がどこまで動くのかを分けられません。
| 項目 | 当年度 | 次年度 |
|---|---|---|
| 売上高 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 240(2倍) |
| 売上原価 | 54 | ? |
| 売上総利益 | 66 | ? |
| 販管費 | 27 | ? |
| 営業利益 | 39 | ? |
売上が倍になったとき、売上原価がいくらになるのかが出せません。54という数字のなかに、動く分と動かない分が同居しているからです。
| 項目 | 当年度 | 次年度 |
|---|---|---|
| 売上高 | 120 | 240(2倍) |
| 変動費 | 36 | 72(2倍) |
| 限界利益 | 84 | 168 |
| 固定費 | 45 | 45(変わらない) |
| 営業利益 | 39 | 123 |
最初に費用を2つに割っておけば、売上が倍になったとき、倍になるのはどこで、据え置きになるのはどこかがはっきりします。あとは引き算をするだけで、利益がいくらになるかが出ます。
短期の利益計画に使える数字がほしいなら、費用を変動費と固定費に割る原価計算がいる、ということです。
2つの損益計算書の違い
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
