財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る貸借対照表がある一日の財産の姿を、損益計算書が1年の成績を映すのに対し、キャッシュフロー計算書が映すのは1年のあいだに現金(現金及び現金同等物)がどれだけ動いたかです。
この表には、ほかの2つにない強みがあります。現金が実際に入るか出るかしないと数字が動かないということ。だからお金の流れをそのまま写し取れます。利益は出ているのに現金が足りない、いわゆる黒字倒産を避けるためにも、この表が要ります。
この節で押さえるのは3つ。どこまでをキャッシュと呼ぶか、3つの区分、そして直接法と間接法の違いです。作り方まで含めた細かい手順は第9章で扱うので、ここではなぜ要るのかとおおまかな形がつかめれば十分です。


簡単にいうと
「キャッシュ」は手元の現金だけじゃない。すぐ換金できて値動きの小さい短期投資も入るよ!
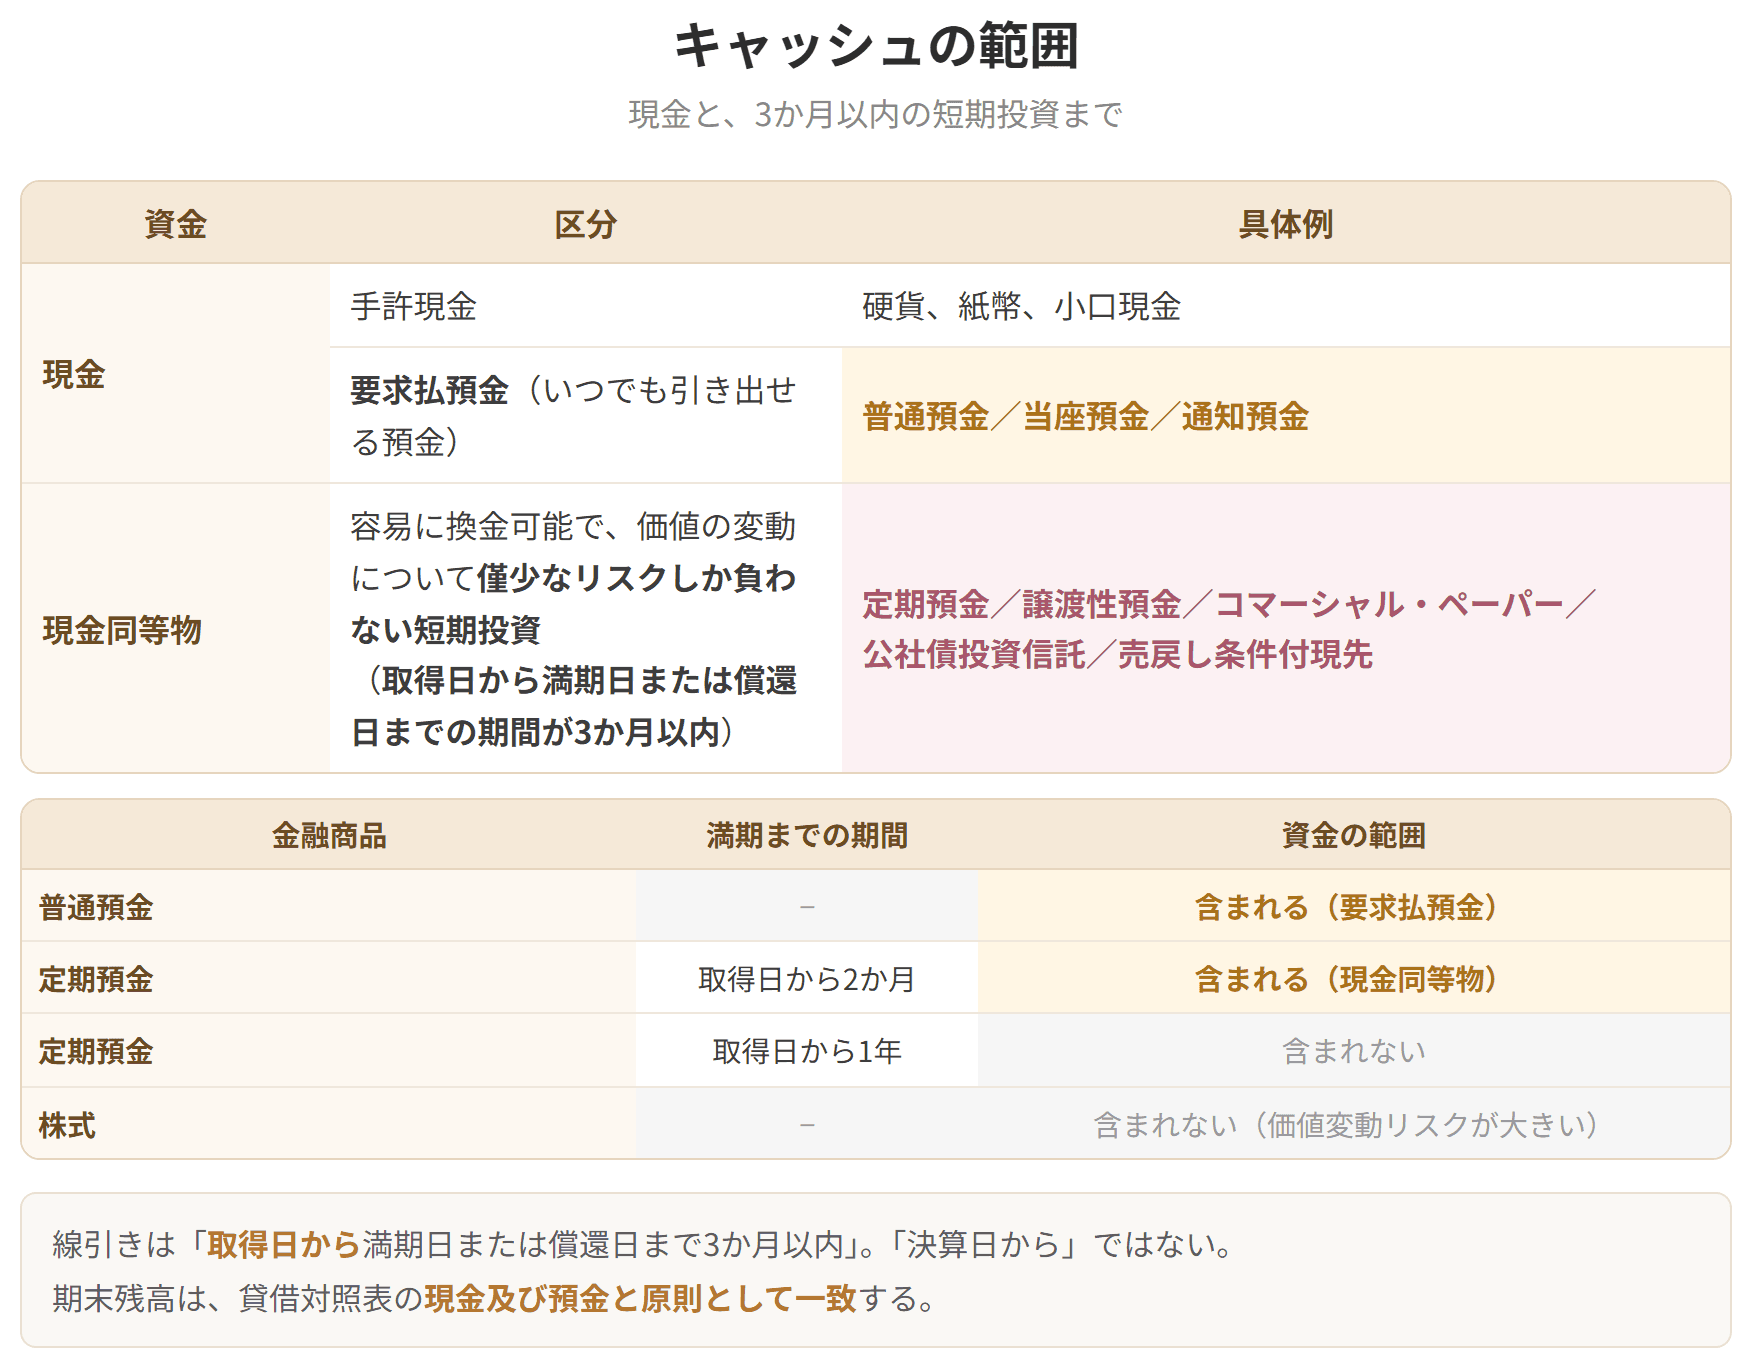
この表でいうキャッシュとは、現金及び現金同等物を指します。中身は2つに分かれます。
手元の現金と、要求払預金。
すぐ現金に換えられて、しかも値動きの心配がほとんどない短期の運用。
引っかかるのは3か月という線の引き方です。「決算日から3か月以内」ではありません。「手に入れた日から満期まで3か月以内」です。ここを取り違えると、判定が丸ごとずれます。
なお、この表の「現金及び現金同等物の期末残高」は、貸借対照表の期末「現金及び預金」の合計と、原則として一致します。合わなければどこかがおかしい、という検算にも使えます。
キャッシュの範囲

試験のポイント

簡単にいうと
本業で稼いだか、投資に使ったか、資金を集めたか。3つに分けるだけで会社の状態が見えてくるよ!
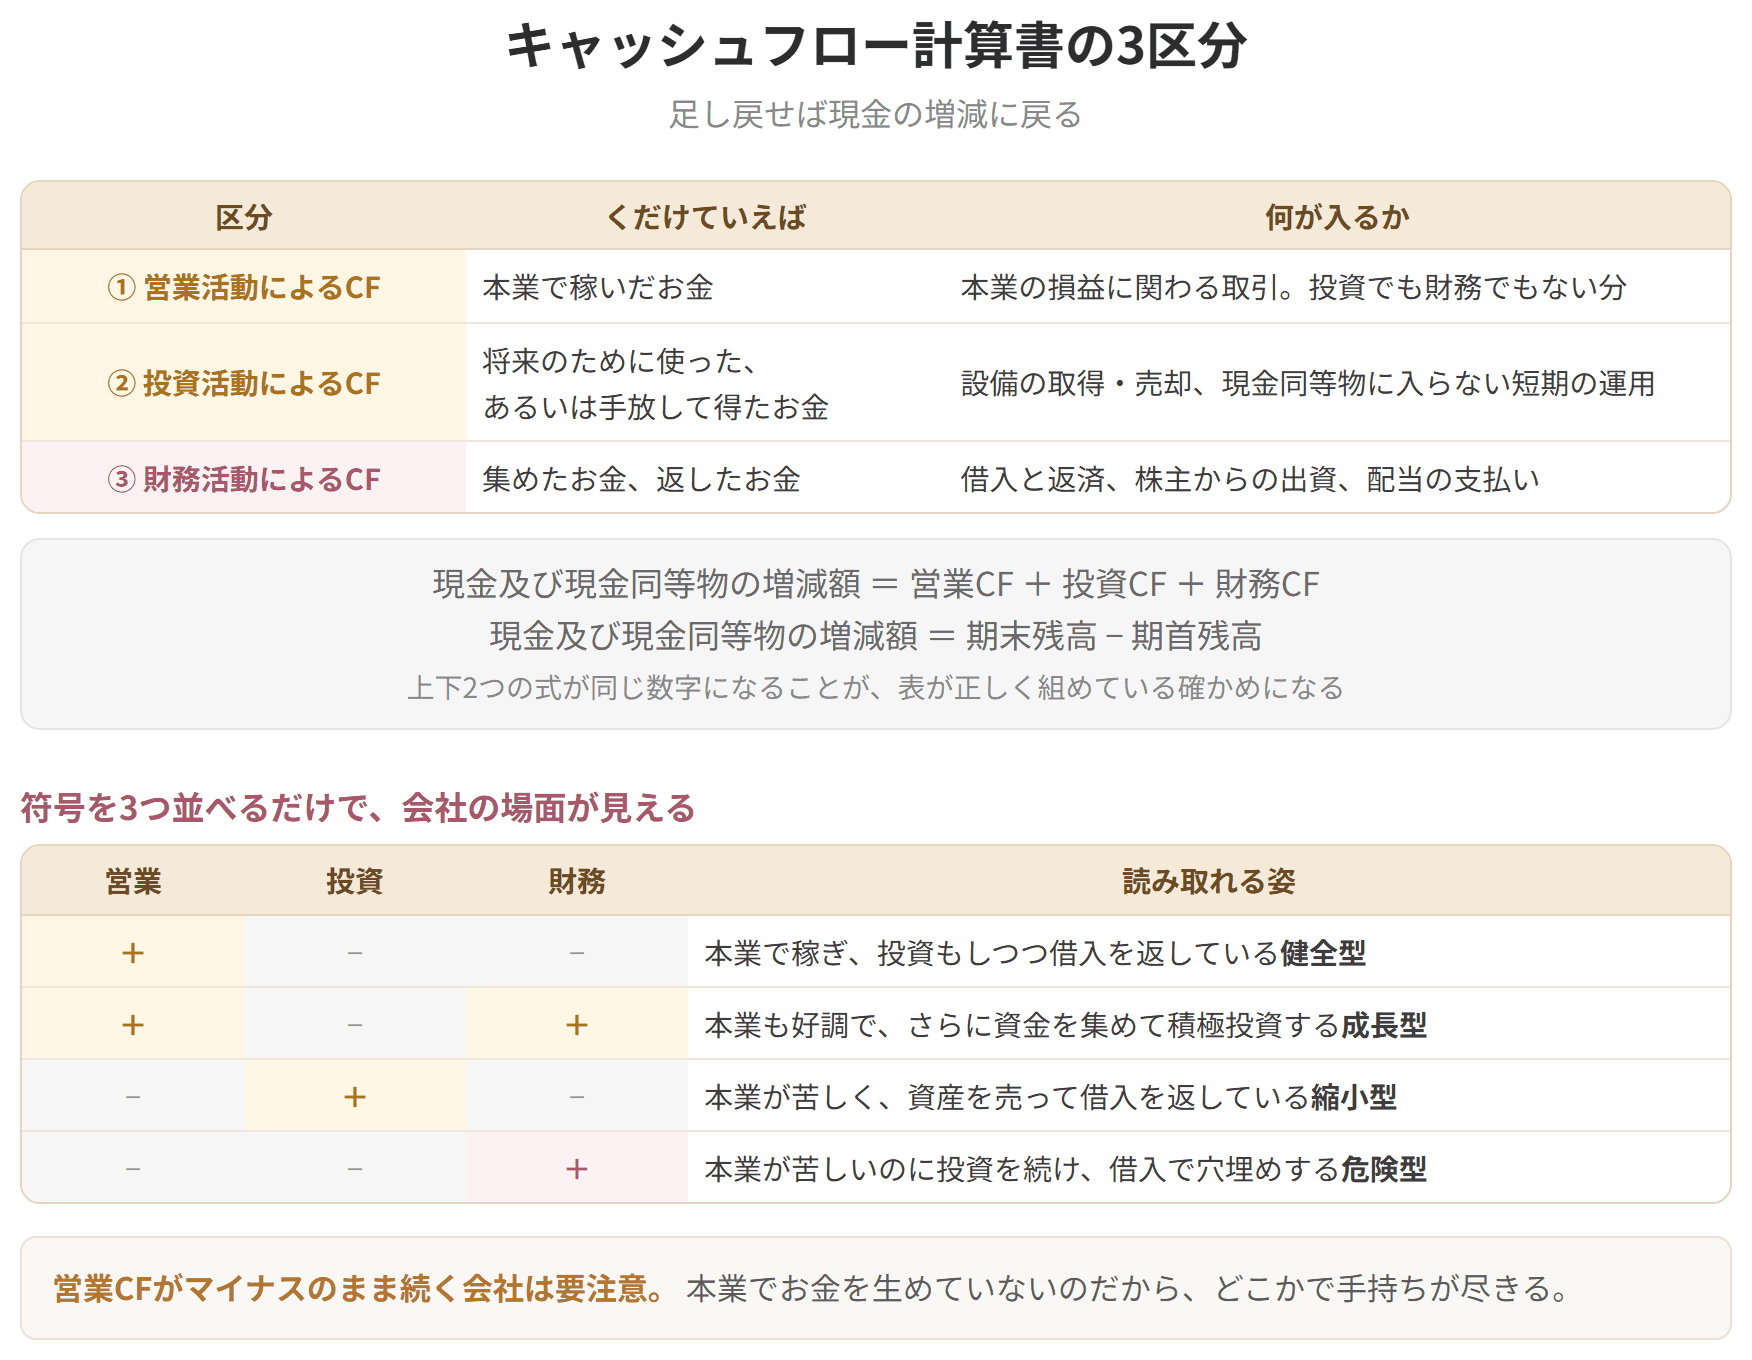
この表は、営業活動・投資活動・財務活動という3つの区分に分かれています。
本業の損益に関わる取引を中心に、投資でも財務でもない取引の分が入ります。くだけていえば、本業で稼いだお金です。
設備を買った・売った、現金同等物に入らない短期の運用を買った・売った、といった分です。くだけていえば、将来のために使った、あるいは手放して得たお金です。
お金を集めた・返した分が入ります。借入や返済、株主からの出資、配当の支払いなどです。
簡単にいうと
違うのは営業CFの「小計まで」の書き方だけ。答えは同じだけど、実務では間接法が主流だよ!
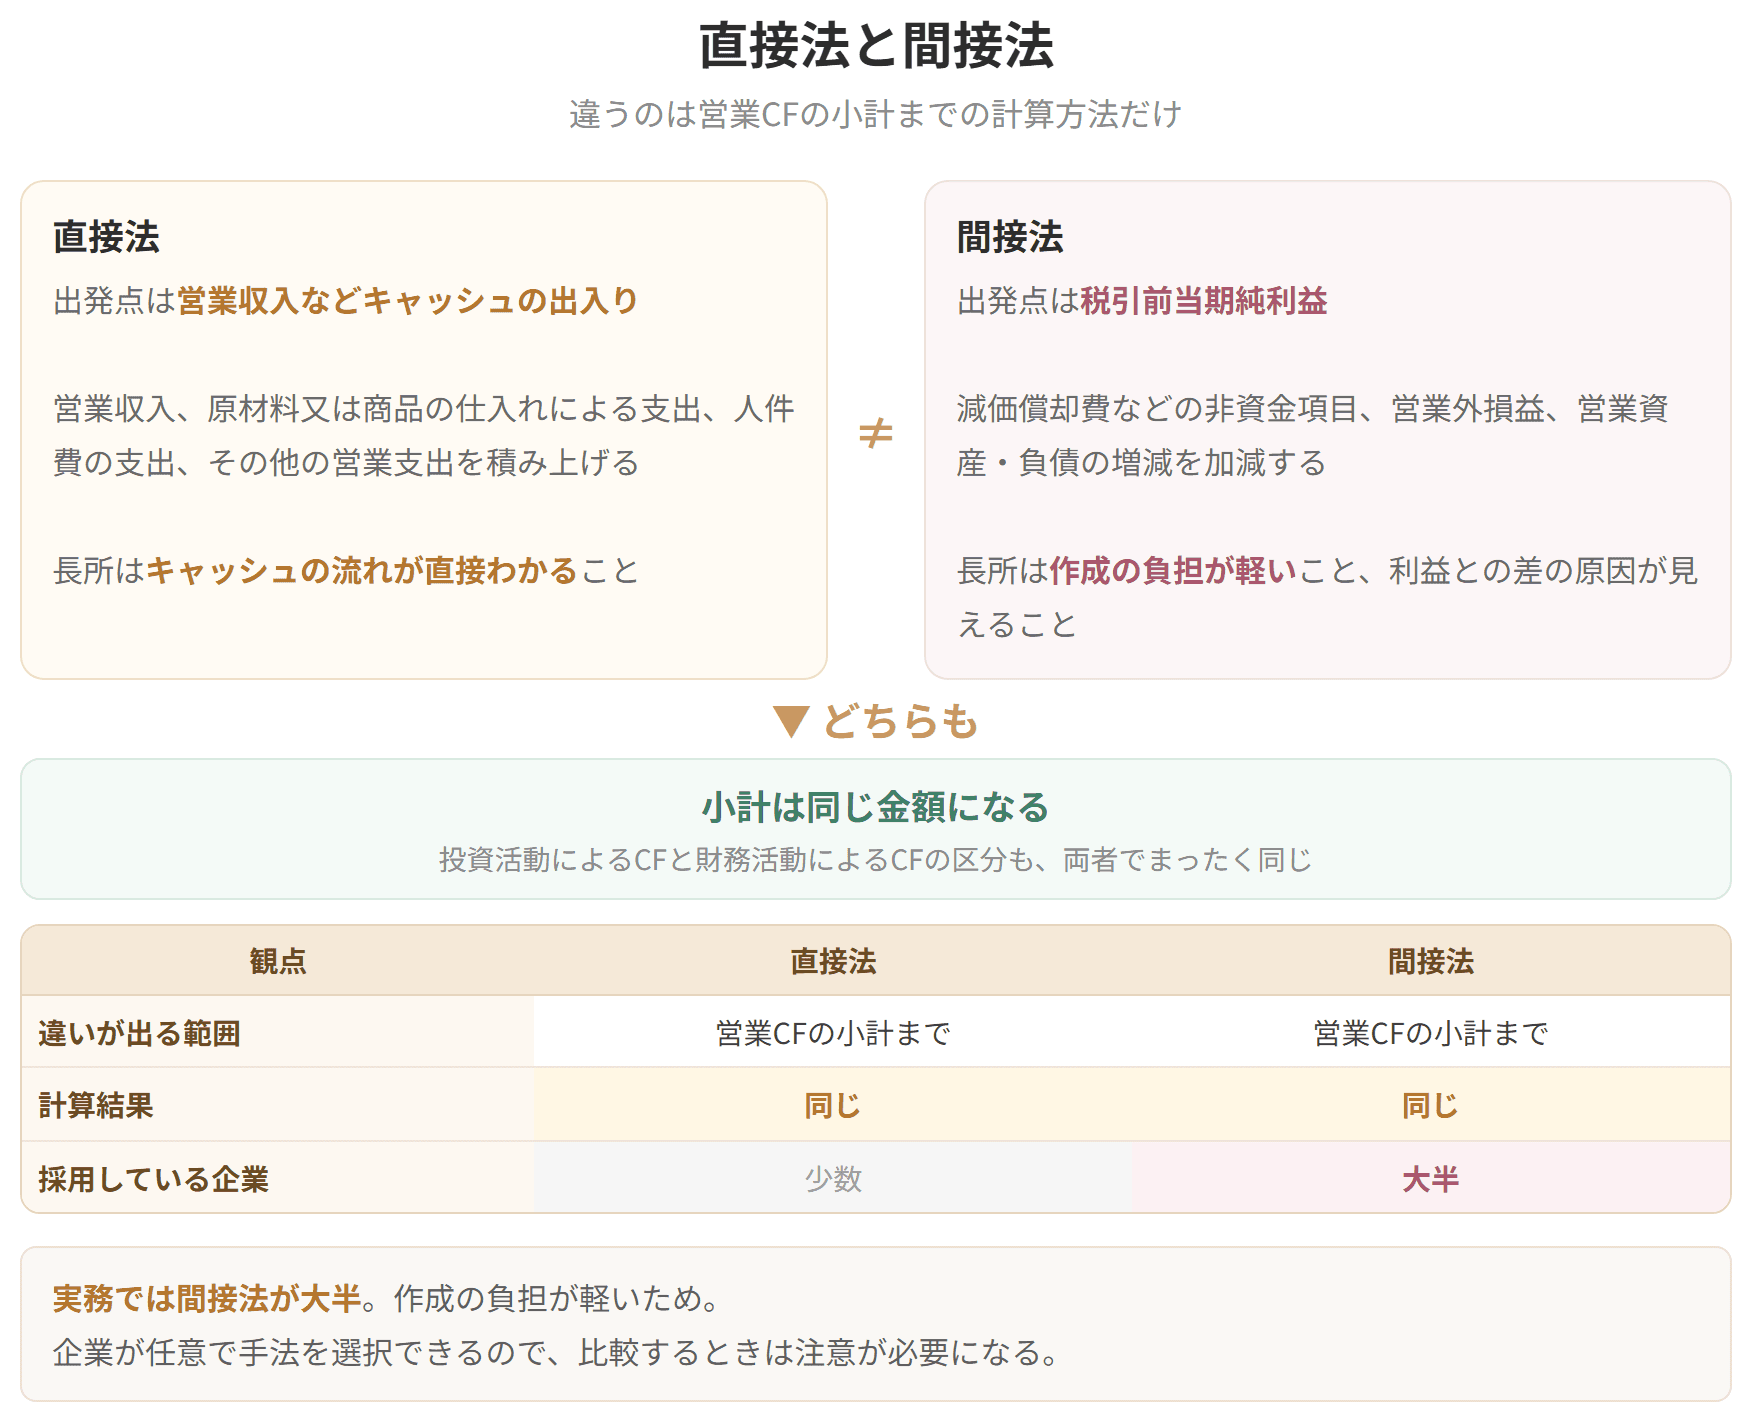
この表の作り方には、直接法(財務諸表等規則様式第5号)と間接法(同様式第6号)の2通りがあります。
営業収入、仕入による支出、人件費の支出、その他の営業支出といった、お金の出入りそのものを1本ずつ積み上げて小計にたどり着きます。
税引前当期純利益から出発します。そこから、現金が動いていない項目(減価償却費、貸倒引当金の増加額など)、本業以外の損益(受取利息、支払利息、有形固定資産売却益など)、営業まわりの資産・負債の増減(売上債権の増加額、たな卸資産の減少額、仕入債務の減少額など)を足し引きして、小計にたどり着きます。
違うのは、営業活動によるキャッシュフローの小計にたどり着くまでの道筋だけです。着地する金額は同じになります。どちらを使うかは会社の自由ですが、手間が軽いぶん、間接法を選ぶ会社が圧倒的に多数です。
簡単にいうと
利益が出ていても現金がなければ会社は止まる。だからキャッシュの流れを別に見る必要があるんだ!
損益計算書の「売上高」は、ふつう売った時点で立ちます。ところがその時点では、代金をまだ受け取っていないことが少なくありません。そういう場合、損益計算書には「売上高」が、貸借対照表には「売掛金」が並ぶことになります。
ここが落とし穴です。「売掛金」は確かに資産ですが、そのままでは仕入代金の支払いにも給料の支払いにも使えません。売上高が費用を上回っていれば損益計算書の上では黒字になります。しかし売掛金が現金に変わらないかぎり、支払いは回りません。
回収を待つあいだの資金を金融機関から借りられればしのげますが、貸し渋りにでも遭えば、黒字のまま行き詰まることになります。
キャッシュフロー計算書が存在する理由は、まさにここにあります。
損益計算書だけでは見えないお金の流れを、別の表として並べる。これがこの表のいちばんの値打ちです。第9章で作り方を学ぶときも、この意義を思い出しながら手を動かすと、理解が早まります。
具体例

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
上下2つの式が同じ数字になること。これが表が正しく組めているかどうかの確かめになります。
具体例
3つの符号から会社の姿を読む
| 営業CF | 投資CF | 財務CF | 読み取れる姿 |
|---|---|---|---|
| + | − | − | 本業で稼ぎ、投資もしつつ借入を返している健全型 |
| + | − | + | 本業も好調で、さらに資金を集めて積極投資する成長型 |
| − | + | − | 本業が苦しく、資産を売って借入を返している縮小型 |
| − | − | + | 本業が苦しいのに投資を続け、借入で穴埋めする危険型 |
金額を見る前に、符号を3つ並べるだけで、その会社がいまどの場面にいるのかが浮かび上がります。
とりわけ営業CFがマイナスのまま続く会社は要注意です。本業でお金を生めていないのですから、どこかで手持ちが尽きます。経営分析(第3章)でもう一度、掘り下げて扱います。
キャッシュフロー計算書の3区分
試験のポイント
投資活動と財務活動の区分については、直接法だろうと間接法だろうと、まったく同じ形で作ります。
直接法と間接法
試験のポイント
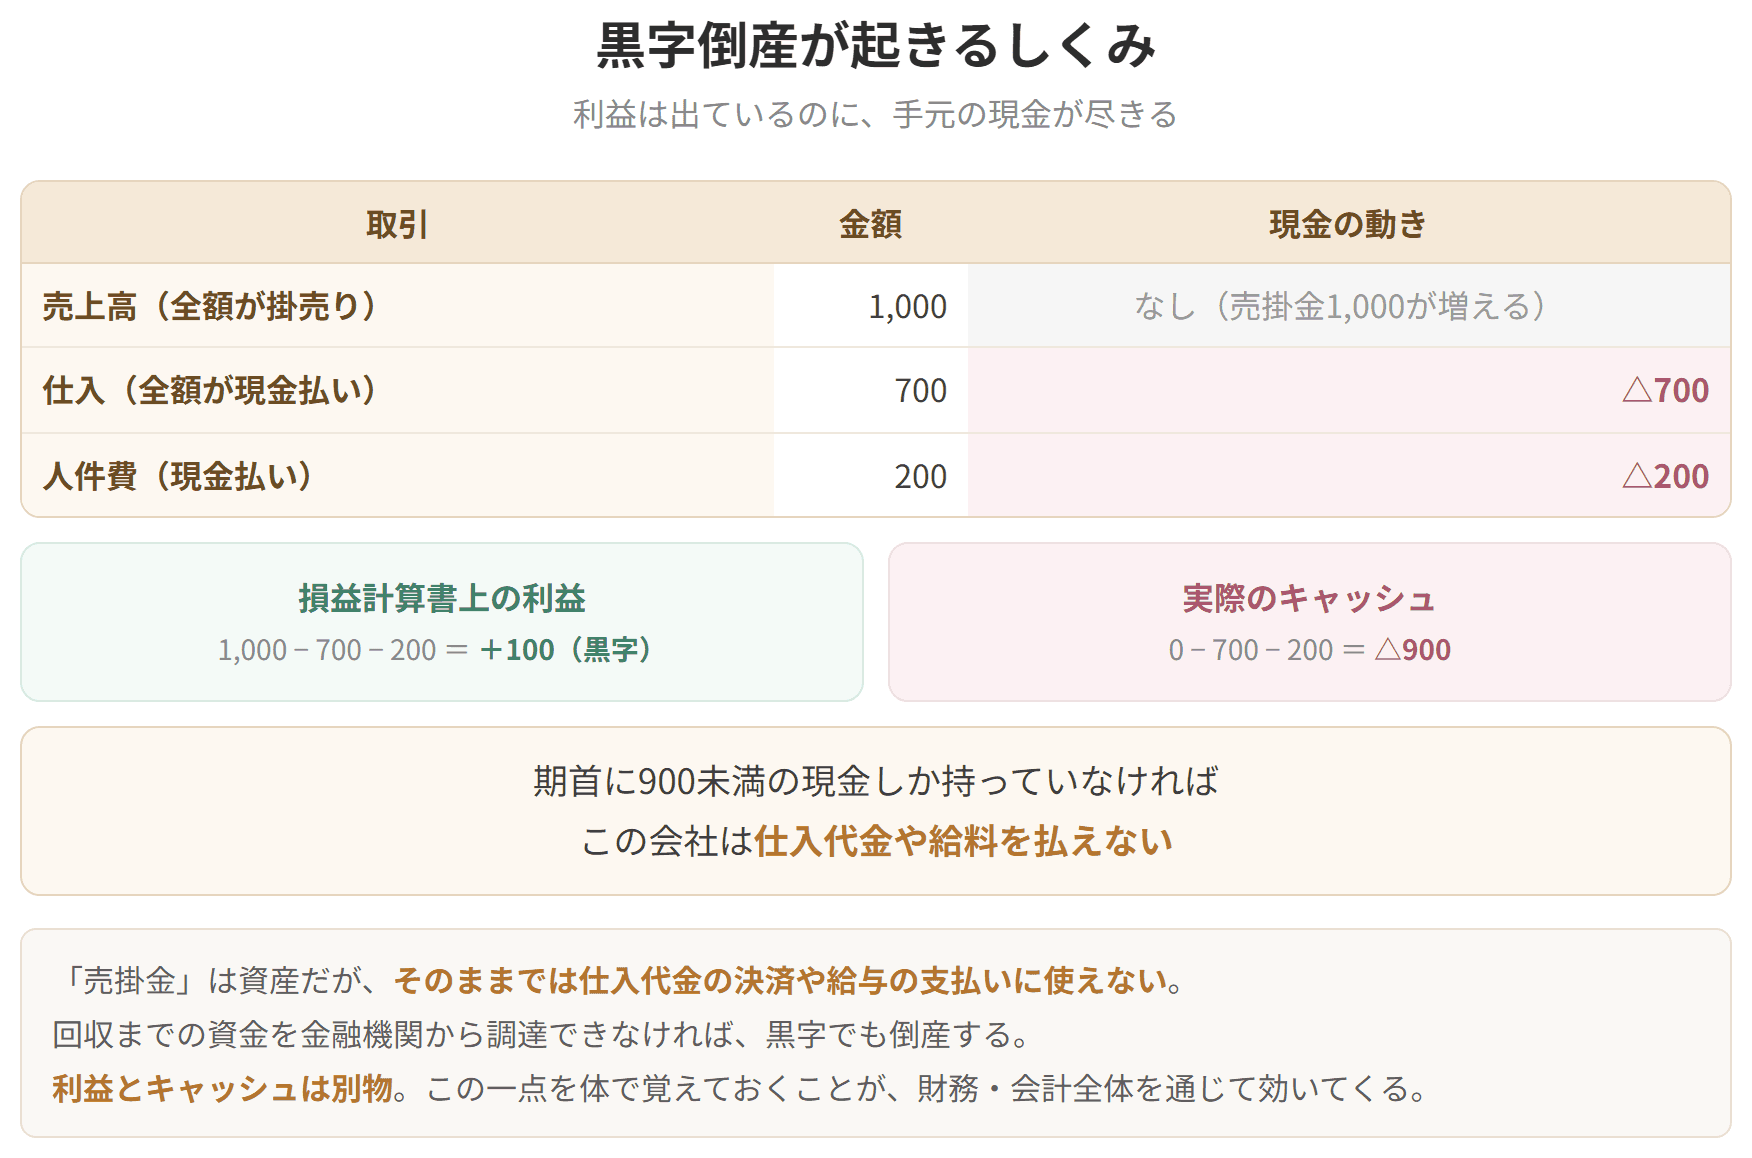
ある会社の1年が、次のようだったとします。
| 項目 | 金額 | 現金の動き |
|---|---|---|
| 売上高(全額が掛売り) | 1,000 | なし(売掛金1,000が増える) |
| 仕入(全額が現金払い) | 700 | △700 |
| 人件費(現金払い) | 200 | △200 |
損益計算書の上では 1,000 − 700 − 200 = +100。立派な黒字です。
ところが現金のほうは 0 − 700 − 200 = △900。期首に900の持ち合わせがなければ、仕入代金も給料も払えません。決算書には利益が並んでいるのに、会社は止まります。
利益とキャッシュは別物。この一点を体に入れておくことが、財務・会計という科目を通して効いてきます。
黒字倒産が起きるしくみ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
