財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る株主資本等変動計算書とは、当期首の貸借対照表の純資産の部と、当期末の貸借対照表の純資産の部について、項目ごとの変動を一覧にした財務諸表です。
「期首はこうでした、こういう出来事があって、期末はこうなりました」という、純資産の部だけの1年間の日記のようなものだと考えるとイメージしやすいでしょう。
なぜこんな書類がわざわざ必要になったのか、その理由も押さえておくと記憶に残ります。この節では、作成が義務づけられた背景、表の読み方、そして他の財務諸表とのつながりを確認します。


簡単にいうと
配当がいつでも何回でもできるようになったから、純資産の動きを別表で見せる必要が出てきたんだ!
会社法により、会社(株式会社)は、株主総会(一定の場合には取締役会)の決議により、1事業年度中、いつでも、何回でも配当(「剰余金の配当」といいます)することができるようになっています。
そのため、貸借対照表の純資産の部(とくに株主資本の部)の計数が頻繁に、かつ複雑に変動することとなりました。株主資本等変動計算書は、頻繁に変動する純資産の部の計数を的確に把握するために作成が義務づけられています。
貸借対照表は期首と期末という2つの断面しか見せてくれません。しかし純資産の部は、その2つの断面の間に「新株の発行」「剰余金の配当」「当期純利益の計上」「自己株式の処分」といった複数の出来事が積み重なっています。その経緯を1枚で示すのが、この計算書の役目です。

株主資本等変動計算書

試験のポイント

簡単にいうと
縦に「出来事」、横に「純資産の科目」。当期首残高+当期変動額=当期末残高、という単純な足し算だよ!
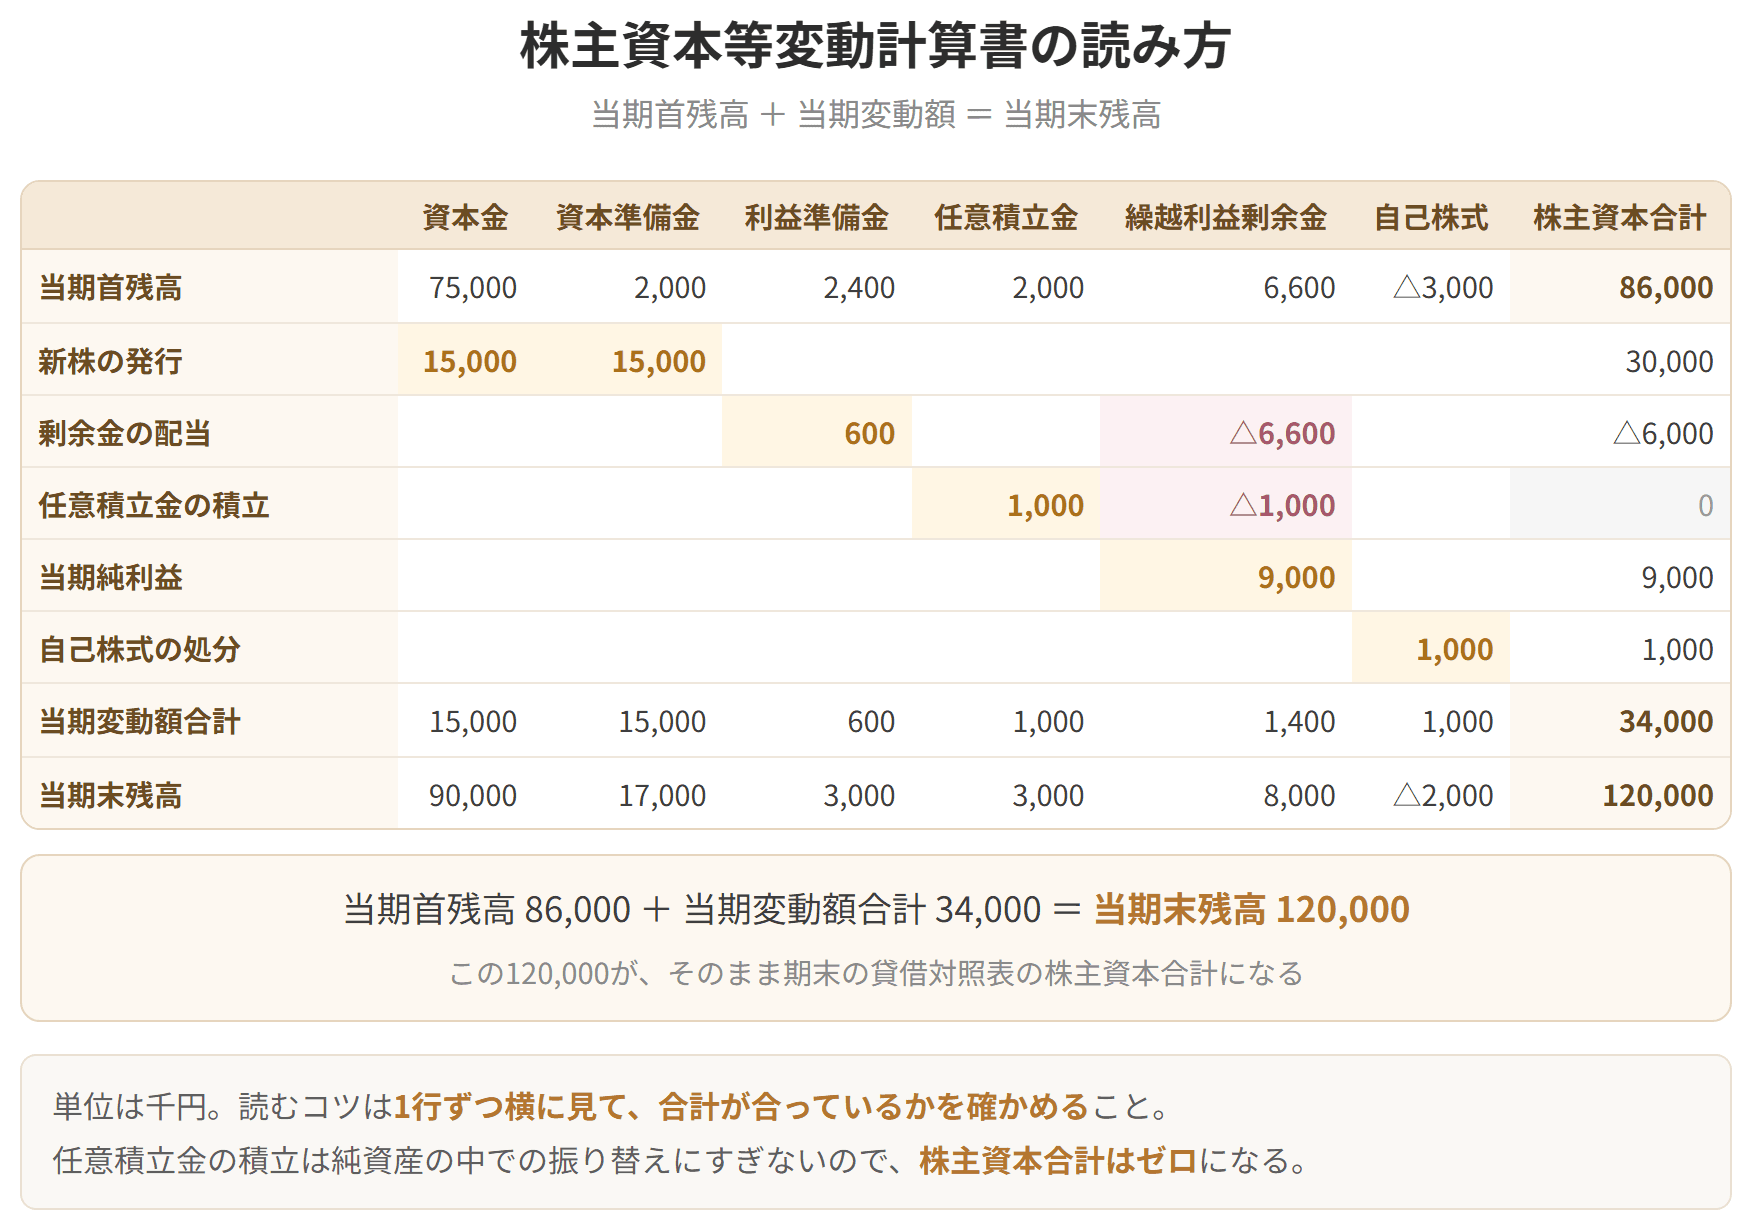
株主資本等変動計算書は、原則として純資産の各項目を横に並べる様式により作成します。純資産の各項目を縦に並べる様式で作成することもできますが、試験で目にするのは横並びの様式がほとんどです。
表の骨格は次の3行構造です。
縦の列には、資本金、資本準備金、その他資本剰余金、利益準備金、任意積立金、繰越利益剰余金、自己株式……と、純資産の部の科目がそのまま並びます。
読むときのコツは、1行ずつ横に見て、合計が合っているかを確かめることです。たとえば「任意積立金の積立」の行は、任意積立金が増えた分だけ繰越利益剰余金が減るので、利益剰余金合計はゼロになります。純資産の中での振り替えにすぎないからです。
簡単にいうと
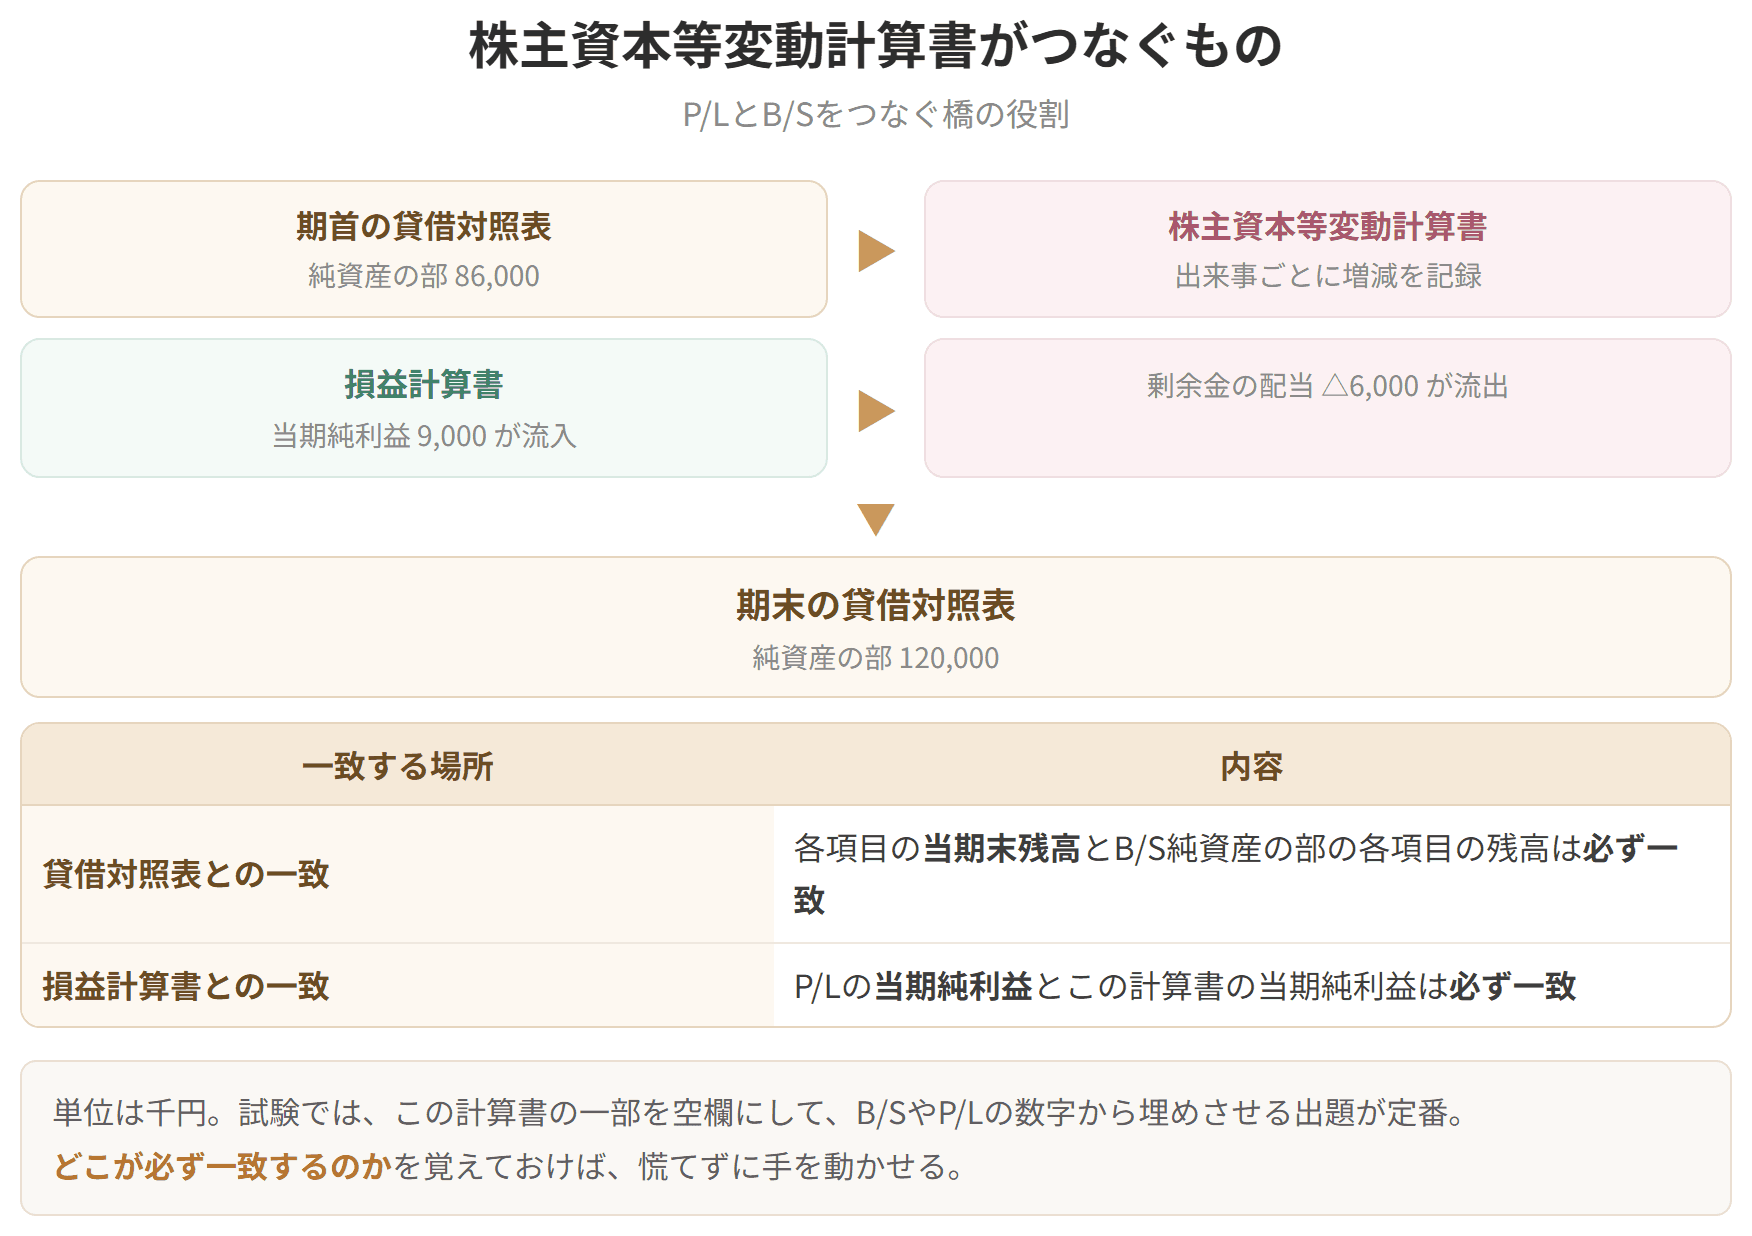
この表は、P/LとB/Sをつなぐ橋。当期純利益が入ってきて、純資産の残高として出ていくよ!
株主資本等変動計算書は、2つの場所で他の財務諸表と数字が一致します。
株主資本等変動計算書の各項目の当期末残高と、貸借対照表の純資産の部の各項目の残高は必ず一致します。
損益計算書の当期純利益と、株主資本等変動計算書の当期純利益も必ず一致します。
この2つの一致関係をつなぐと、財務3表の関係が一本の線になります。
期首B/Sの純資産 → 株主資本等変動計算書(P/Lの当期純利益が流入、配当が流出)→ 期末B/Sの純資産
試験では、株主資本等変動計算書の一部を空欄にして、貸借対照表や損益計算書の数字から埋めさせる出題が定番です。どこが必ず一致するのかを覚えておけば、慌てずに手を動かせます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
株主資本等変動計算書の具体例(単位:千円、×1年4月1日〜×2年3月31日)
| 資本金 | 資本準備金 | その他資本剰余金 | 利益準備金 | 任意積立金 | 繰越利益剰余金 | 自己株式 | 株主資本合計 | |
|---|---|---|---|---|---|---|---|---|
| 当期首残高 | 75,000 | 2,000 | 1,000 | 2,400 | 2,000 | 6,600 | △3,000 | 86,000 |
| 新株の発行 | 15,000 | 15,000 | 30,000 | |||||
| 剰余金の配当 | 600 | △6,600 | △6,000 | |||||
| 任意積立金の積立 | 1,000 | △1,000 | 0 | |||||
| 当期純利益 | 9,000 | 9,000 | ||||||
| 自己株式の処分 | 1,000 | 1,000 | ||||||
| 当期変動額合計 | 15,000 | 15,000 | − | 600 | 1,000 | 1,400 | 1,000 | 34,000 |
| 当期末残高 | 90,000 | 17,000 | 1,000 | 3,000 | 3,000 | 8,000 | △2,000 | 120,000 |
出来事を1つずつ追ってみましょう。
当期首残高86,000 + 当期変動額合計34,000 = 当期末残高120,000。この120,000が、そのまま期末の貸借対照表の株主資本合計になります。
株主資本等変動計算書の読み方
試験のポイント
株主資本等変動計算書がつなぐもの
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
