キャッシュフロー計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
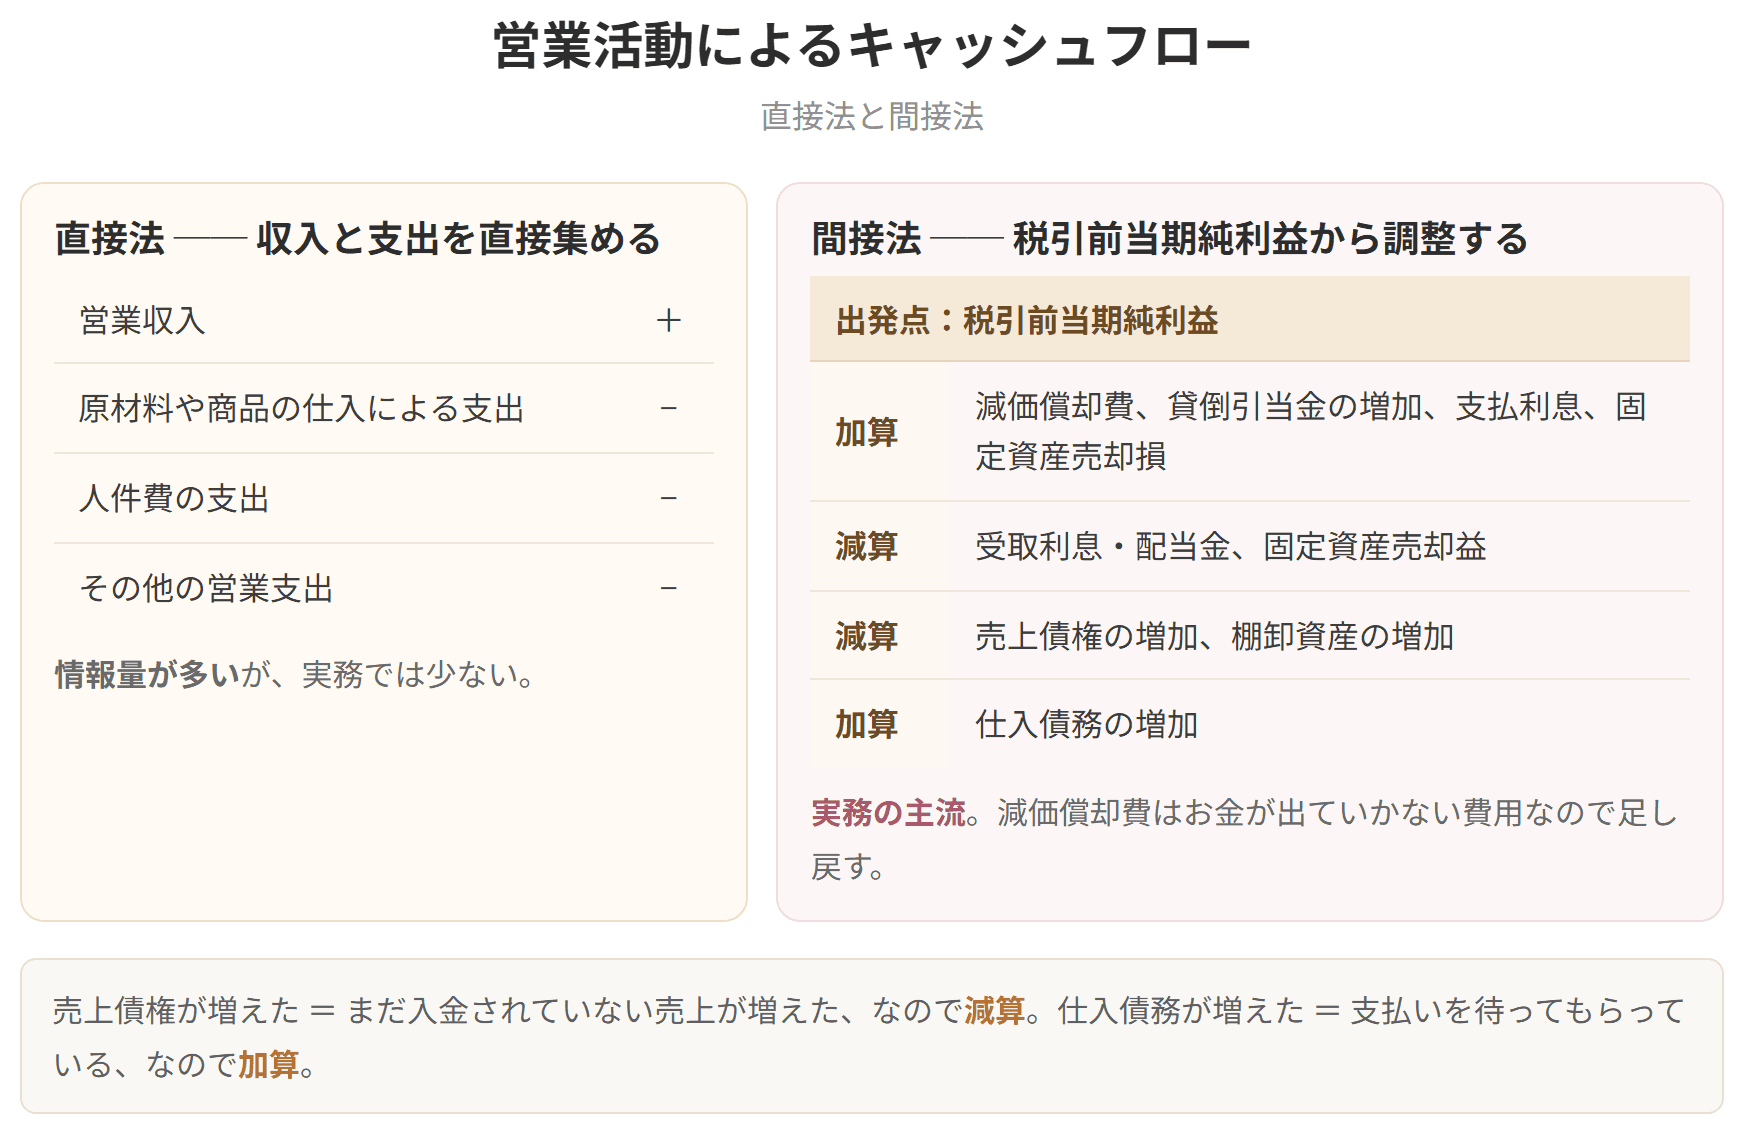
プレミアムで見る営業活動によるキャッシュフローの区分には、本業の損益に関わる取引を中心に、投資でも財務でもない取引から生まれた現金の動きを載せます。
直接法での計算は、損益計算書の各項目に、貸借対照表の資産や負債の増減を足し引きするという形で進みます。式が何本も並ぶと身構えてしまいますが、根っこにあるのはひとつだけ。「売ったけれどまだ受け取っていない分は引く、費用に立てたけれどまだ払っていない分は足す」。この勘どころさえつかめば、式はその場で組み立て直せます。
以下、項目ごとに見ていきます。「↑」は貸借対照表の項目に付けた記号で、期末の金額から期首の金額を引いた差を表します(式はすべてこの記号にそろえてあります)。


簡単にいうと
売上高から、まだ回収できていない増加分を引く。それが実際に入ってきたお金だよ!
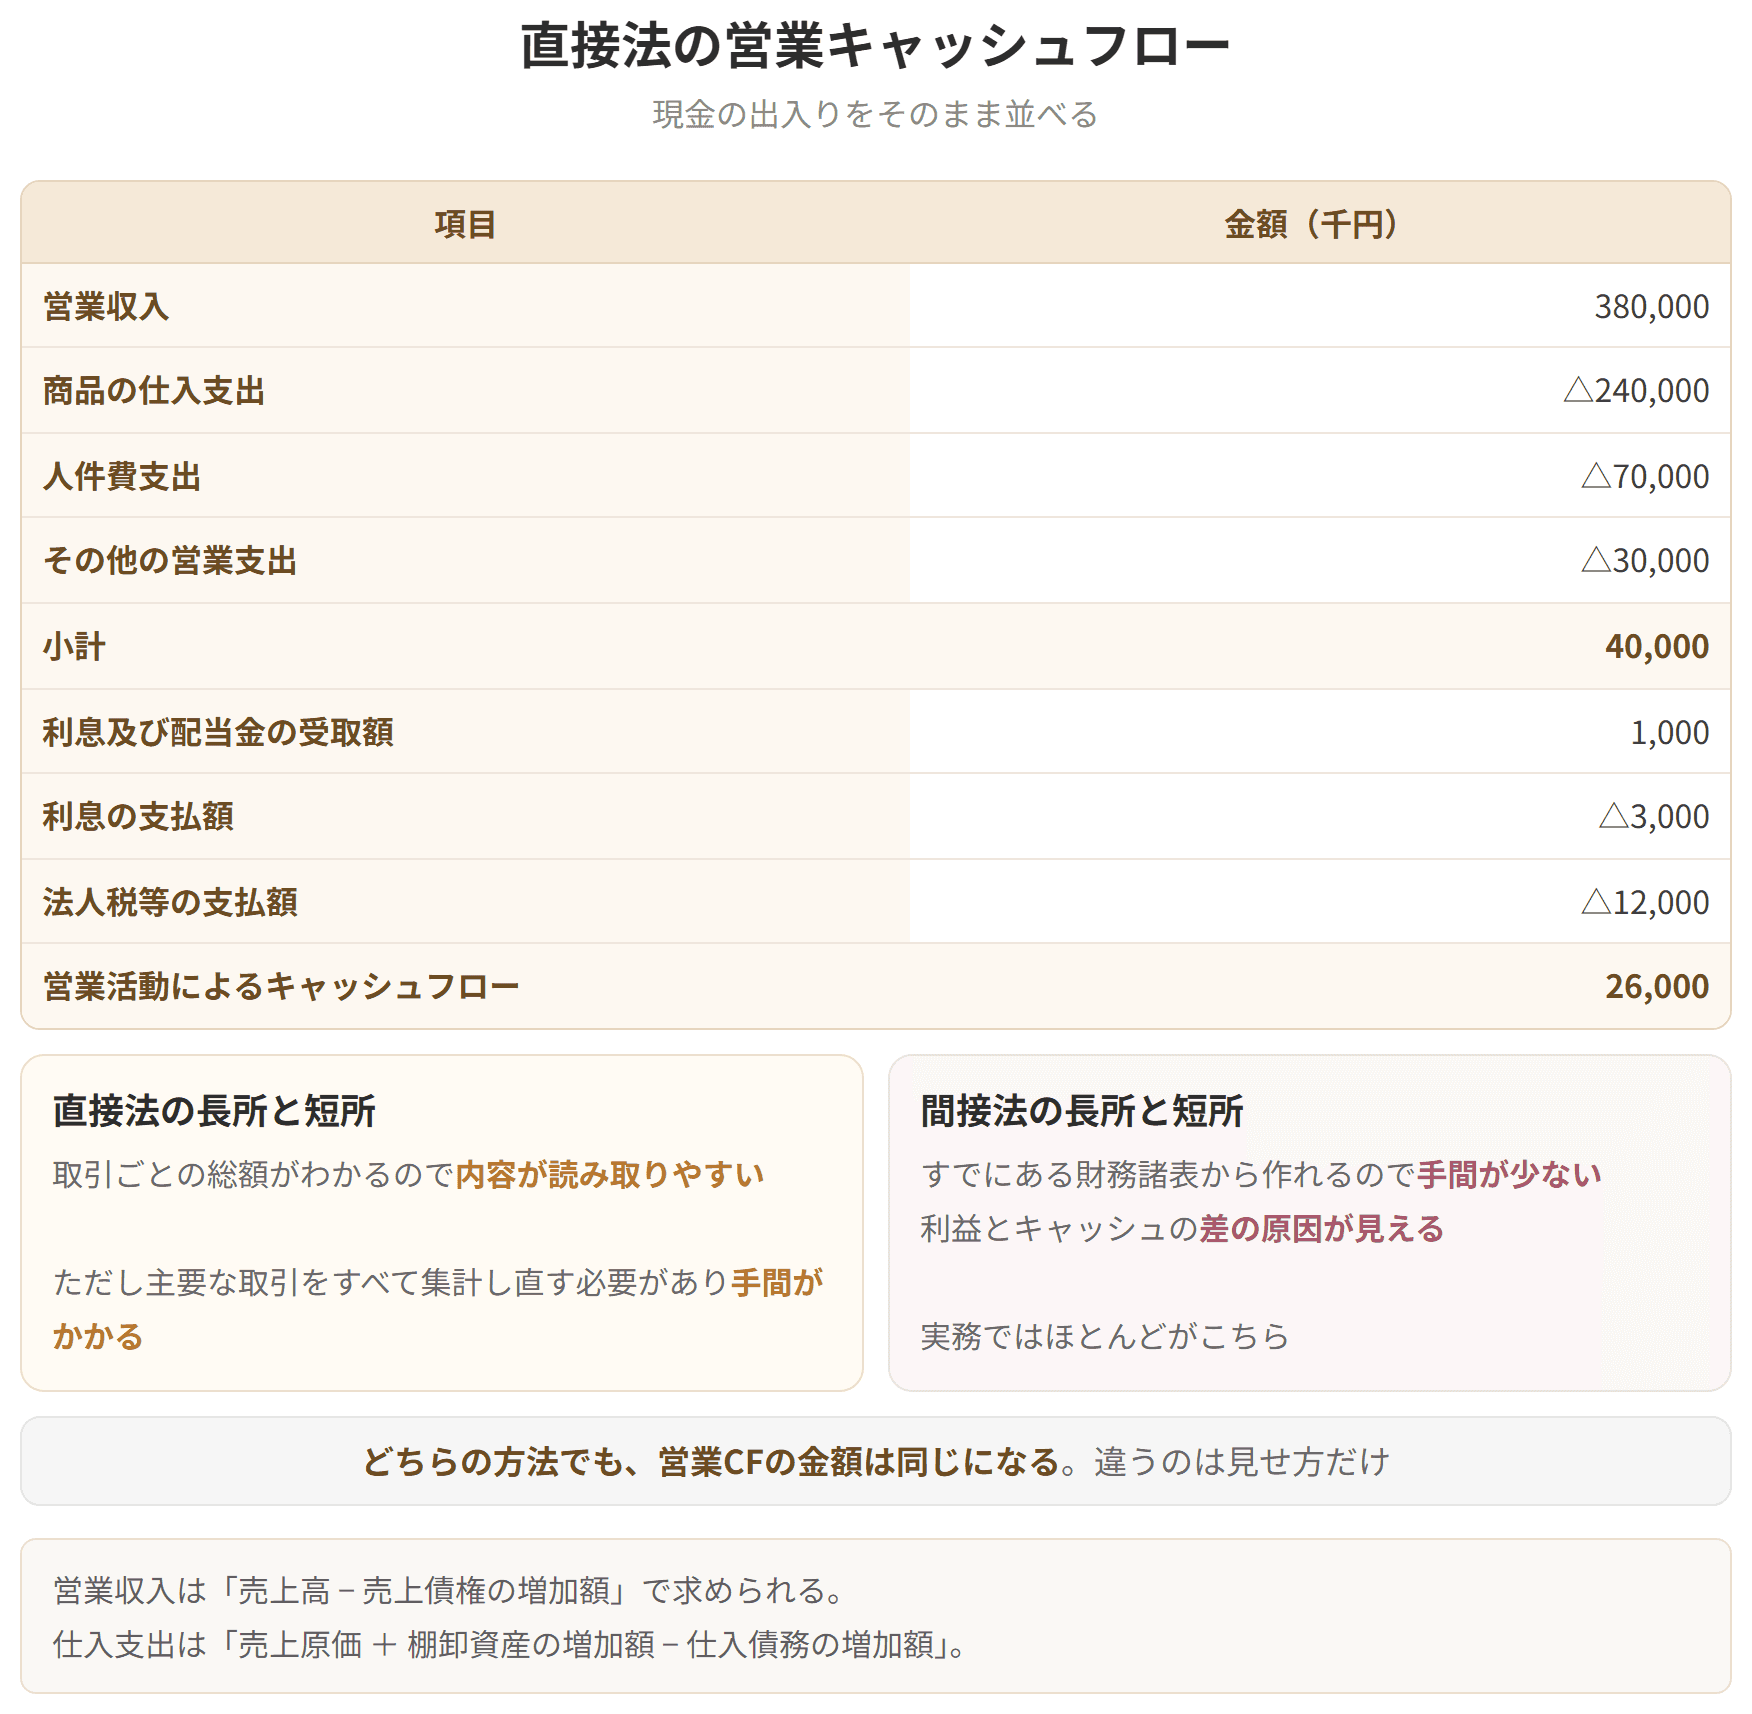
直接法では、この区分に次の項目を並べます。
| 項目 | |
|---|---|
| 営業収入 | ××× |
| 原材料又は商品の仕入支出 | △××× |
| 人件費の支出 | △××× |
| その他の営業支出 | △××× |
| 小計 | ××× ← ここまでが本来の営業CF |
| 利息及び配当金の受取額 | ××× |
| 利息の支払額 | △××× |
| 法人税等の支払額 |
具体例
計算例①(単純な場合)
次の資料から営業収入を求めましょう。
| 損益計算書の一部 | 貸借対照表の一部 | |
|---|---|---|
| 売上高 120 | 売上債権:前期末 48、当期末 72 |
営業活動によるキャッシュフロー

試験のポイント

簡単にいうと
仕入は棚卸資産と仕入債務の増減で調整。人件費とその他の営業支出は経過勘定で調整するよ!
出発点は売上原価。そこへ棚卸資産、仕入債務、前払金の増減を足し引きします。
簡単にいうと
利息や法人税は、どの活動とも決めきれない。だから小計の下でまとめて調整するんだ!
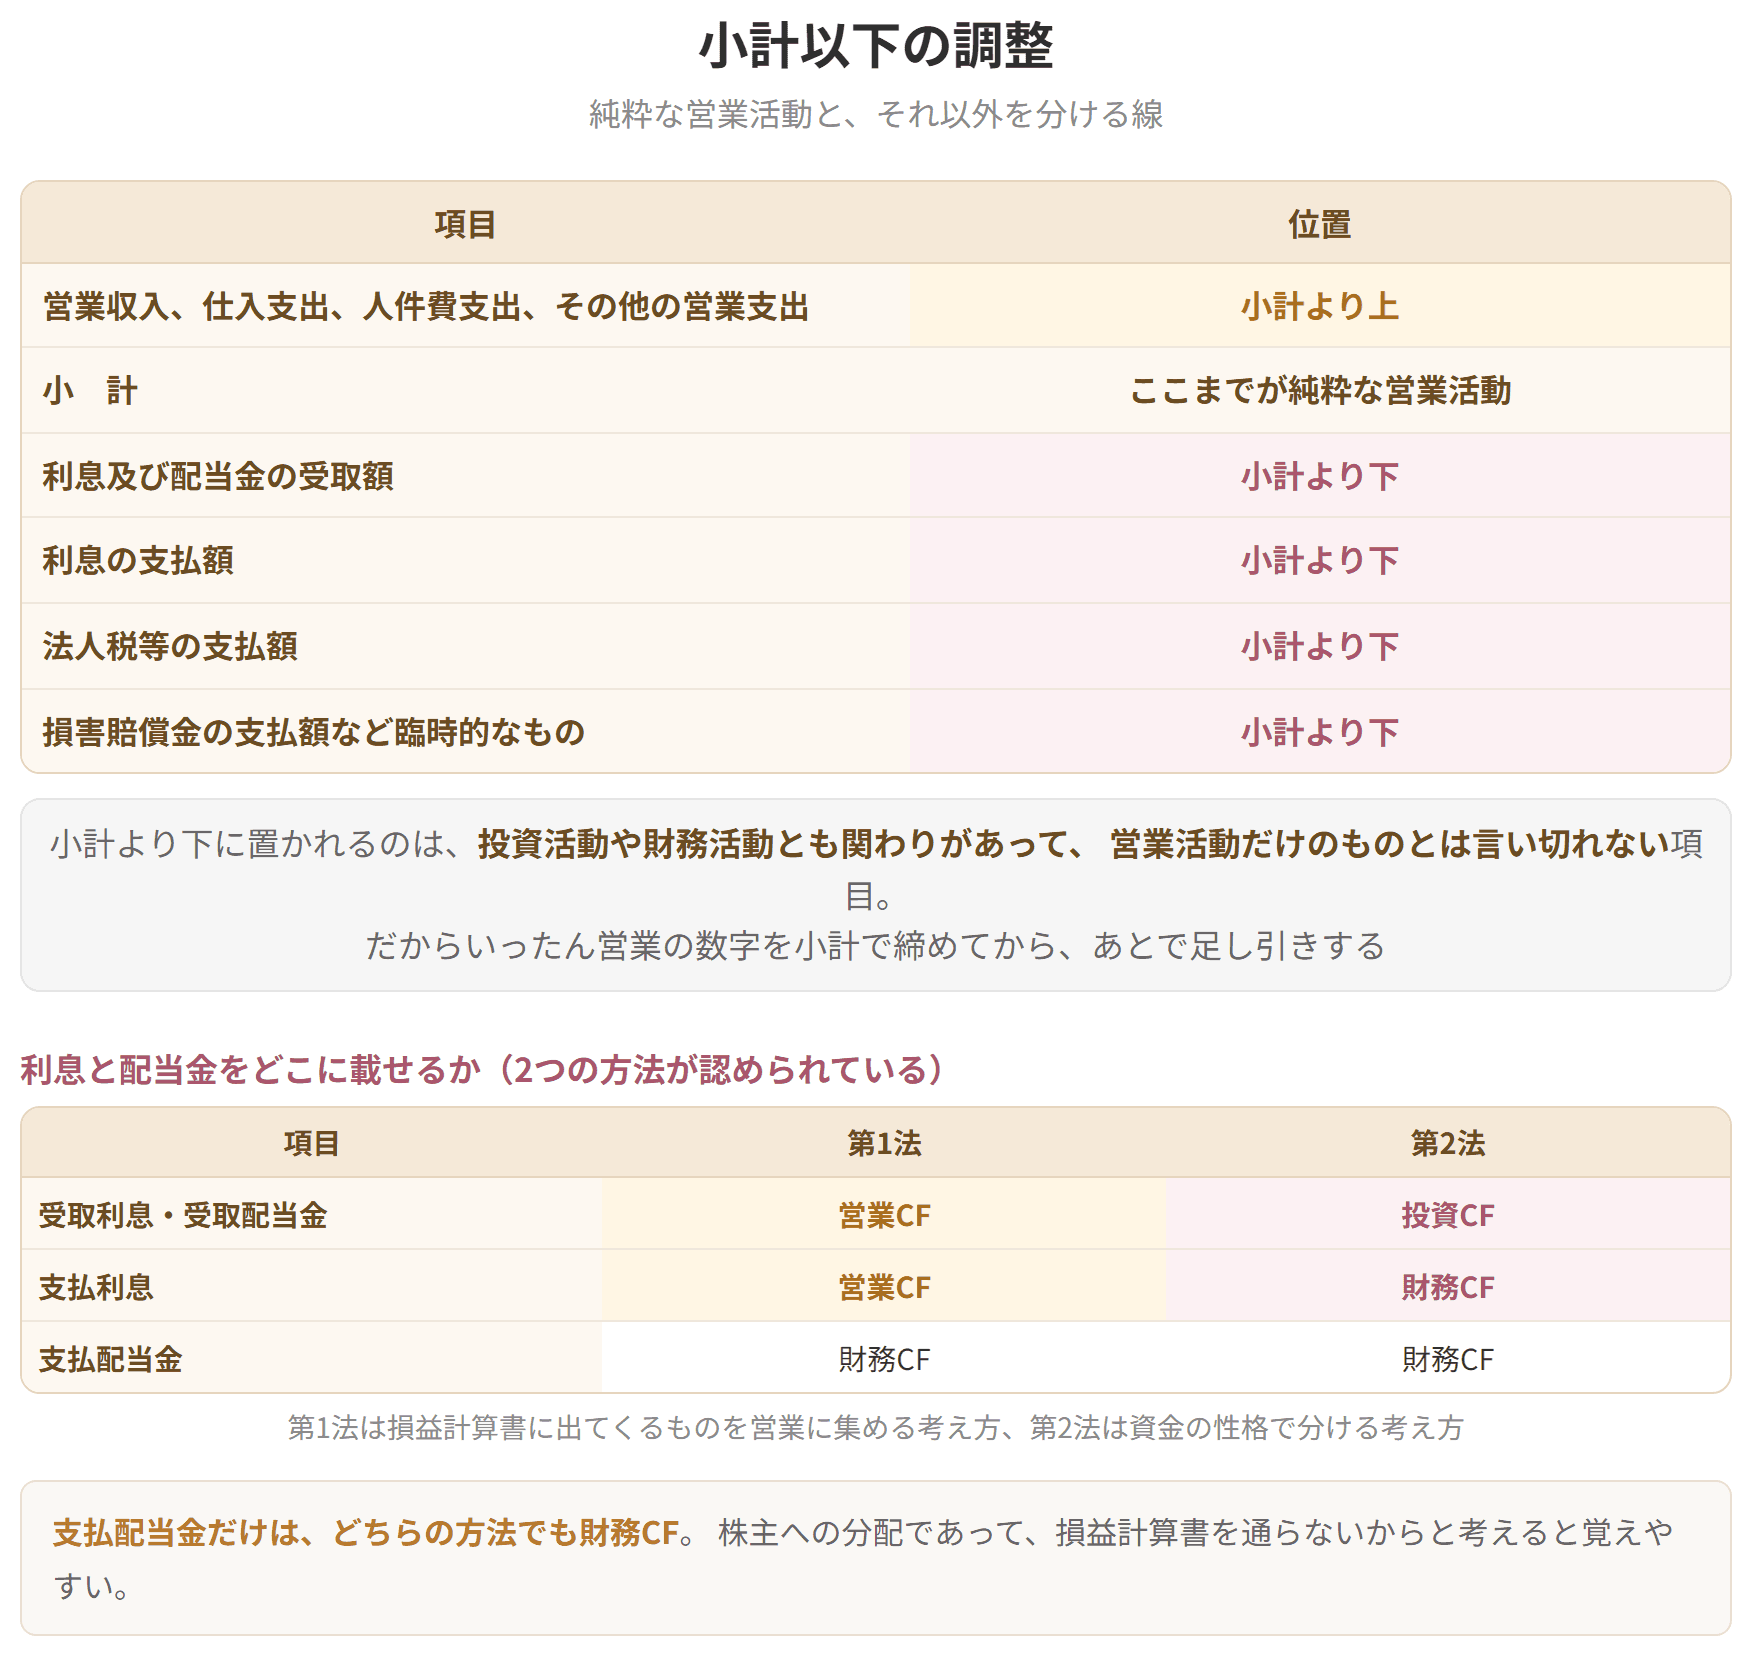
小計から下に並ぶのは、本業のキャッシュフローとは言い切れないが、投資にも財務にも振り分けられないものです。たとえば法人税等の支払額。会社のあらゆる活動に関わっていて、どれかひとつに押し込めません。だからここでまとめて面倒を見ます。
扱い方は人件費やその他の営業支出と変わりません。経過勘定の調整が要点です。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 営業活動によるキャッシュフロー | ××× |
出発点は損益計算書の売上高。そこへ売上債権などの増減を足し引きします。
考え方はこうです。売上として立てたもののうち、まだ回収できていない分(売上債権の増加)は、現金になっていないので引く。逆に、まだ渡してもいないのに先にもらった分(前受金の増加)は、現金が入っているので足す。
当期貸倒額は、貸倒引当金の箱から逆算できます。
| 貸倒引当金 | |||
|---|---|---|---|
| 貸倒額 | 期首 | ||
| 期末 | 繰入額 |
計算例②(前受金と貸倒れがある場合)
| 損益計算書の一部 | 貸借対照表の一部 | |
|---|---|---|
| 売上高 120 | 売上債権:前期末 48、当期末 72 | |
| 貸倒引当金繰入額 3 | 前受金:前期末 12、当期末 15 | |
| 貸倒損失 5 | 貸倒引当金:前期末 3、当期末 4 |
手順1 当期貸倒額を出す
手順2 営業収入を出す
答えは92です。
4つの調整が、それぞれ何を言っているのかを確かめておきましょう。
| 調整 | 金額 | 言っていること |
|---|---|---|
| 売上高 | +120 | 出発点 |
| 売上債権の増加 | △24 | まだ回収できていない |
| 前受金の増加 | +3 | まだ渡していないがお金は入った |
| 当期貸倒額 | △7 | 取れなくなった |
売上原価ではなく当期仕入高が与えられている場合は、そこから始めれば済みます。棚卸資産の調整は要りません。
人件費は、働いてもらった事実にもとづいて損益計算書に載るので、その期に実際に振り込んだ額とは普通ずれます。そこで経過勘定で調整します。その他の営業支出も考え方は同じで、販管費のうち人件費以外の分に経過勘定を当てはめます。どちらも経過勘定の扱いが勘どころです。
具体例
計算例①(仕入れによる支出)
| 損益計算書の一部 | 貸借対照表の一部 | |
|---|---|---|
| 売上原価 720 | 棚卸資産:前期末 60、当期末 72 | |
| 仕入債務:前期末 36、当期末 30 |
答えは−738です。在庫が12ふくらんだ分(余分に仕入れている)と、仕入債務が6縮んだ分(前期の分まで払っている)だけ、出ていったお金が売上原価より多くなっています。
計算例②(当期仕入高から計算する場合)
| 損益計算書の一部 | 貸借対照表の一部 | |
|---|---|---|
| 当期仕入高 732 | 棚卸資産:前期末 60、当期末 72 | |
| 仕入債務:前期末 36、当期末 30 | ||
| 前払金:前期末 10、当期末 13 |
| 損益計算書の一部 | 貸借対照表の一部 | |
|---|---|---|
| 人件費 720 | 未払給与:前期末 18、当期末 22 | |
| その他営業費 540 | 未払営業費:前期末 30、当期末 26 | |
| 前払営業費:前期末 22、当期末 19 |
直接法の営業キャッシュフロー
試験のポイント
損害賠償金もどの活動とも決めきれないため、やはり小計より下で調整します。
| 項目 | |
|---|---|
| 利息及び配当金の受取額 | ××× |
| 利息の支払額 | △××× |
| 損害賠償金の支払額 | △××× |
| 法人税等の支払額 | △××× |
| 営業活動によるキャッシュフロー | ××× |
小計より上は「本業のお金」、小計より下は「本業とは言い切れないお金」。この線の引き方が分かれば、キャッシュフロー計算書の構造は見通せます。
具体例
計算例
| 損益計算書の一部 | 貸借対照表の一部 | |
|---|---|---|
| 受取利息 144 | 未収利息:前期末 12、当期末 18 | |
| 支払利息 96 | 未払利息:前期末 10、当期末 14 | |
| 法人税等 24 | 未払法人税等:前期末 5、当期末 8 |
①利息及び配当金の受取額
未収利息が6ふくらんでいるので、実際に受け取ったのは138です。
②利息の支払額
未払利息が4ふくらんでいるので、実際に払ったのは92です。
③法人税等の支払額
未払法人税等が3ふくらんでいるので、実際に払ったのは21です。
3つとも同じ形をしています。損益計算書の金額を起点に、未収が増えた分を引き、未払が増えた分を足す。この型ひとつで3問とも片づきます。
小計以下の調整
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
当期仕入高が渡されているなら、棚卸資産には手をつけません。その数字自体が「今期に仕入れた額」だからです。
計算例③(人件費とその他の営業支出)
答えは①−716、②−541です。
未払が増えれば出ていくお金は減り、前払が増えれば出ていくお金は増える。未払は「まだ払っていない」、前払は「先に払った」のですから、当たり前の話です。
