貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る年度末にまとめて行う後片づけが「決算整理」です。中身は2つ。期中に切った仕訳の手直しと、期中には仕訳として上がってこなかったものの計上です。
たとえば、金庫の中身と帳簿の残高が食い違っていればその差を雑損益で埋める、まだ払っていない給料を費用に立てる、といった作業がこれにあたります。
この節では、決算整理がどういう位置にある作業なのかを押さえます。ひとつだけ気をつけたいのが、簿記でいう「未払い」という言葉です。日常で使う意味とは違います。


簡単にいうと
決算整理は期末の総仕上げ。簿記でいう「未払い」は、支払いが遅れているという意味じゃないよ!
年度末に行うのは、期中の仕訳の手直しと、期中には仕訳として現れなかったものの計上です。
代表的なものを挙げると、
細かくは第5項の「経過勘定」で扱いますが、ここでひとつ断っておきます。簿記でいう「未払い」は、約束の日を過ぎても払っていない、という意味ではありません。支払いの日がまだ来ていないから払っていないだけで、費用そのものはもう発生している、という状態を指します。
「未払給与」を例にとれば、給料の遅配のことではありません。支払日が来期にあるというだけで、その働きは当期に受けている、ということです。
日常語の「未払い」には、払うべきものを払っていないという後ろ暗い響きがあります。簿記のそれはまるで違います。期日が来ていないのですから、何ひとつやましいことはありません。ただし、働いてもらった分の費用は働いてもらった年に載せるべきなので、決算整理で拾い上げるのです。
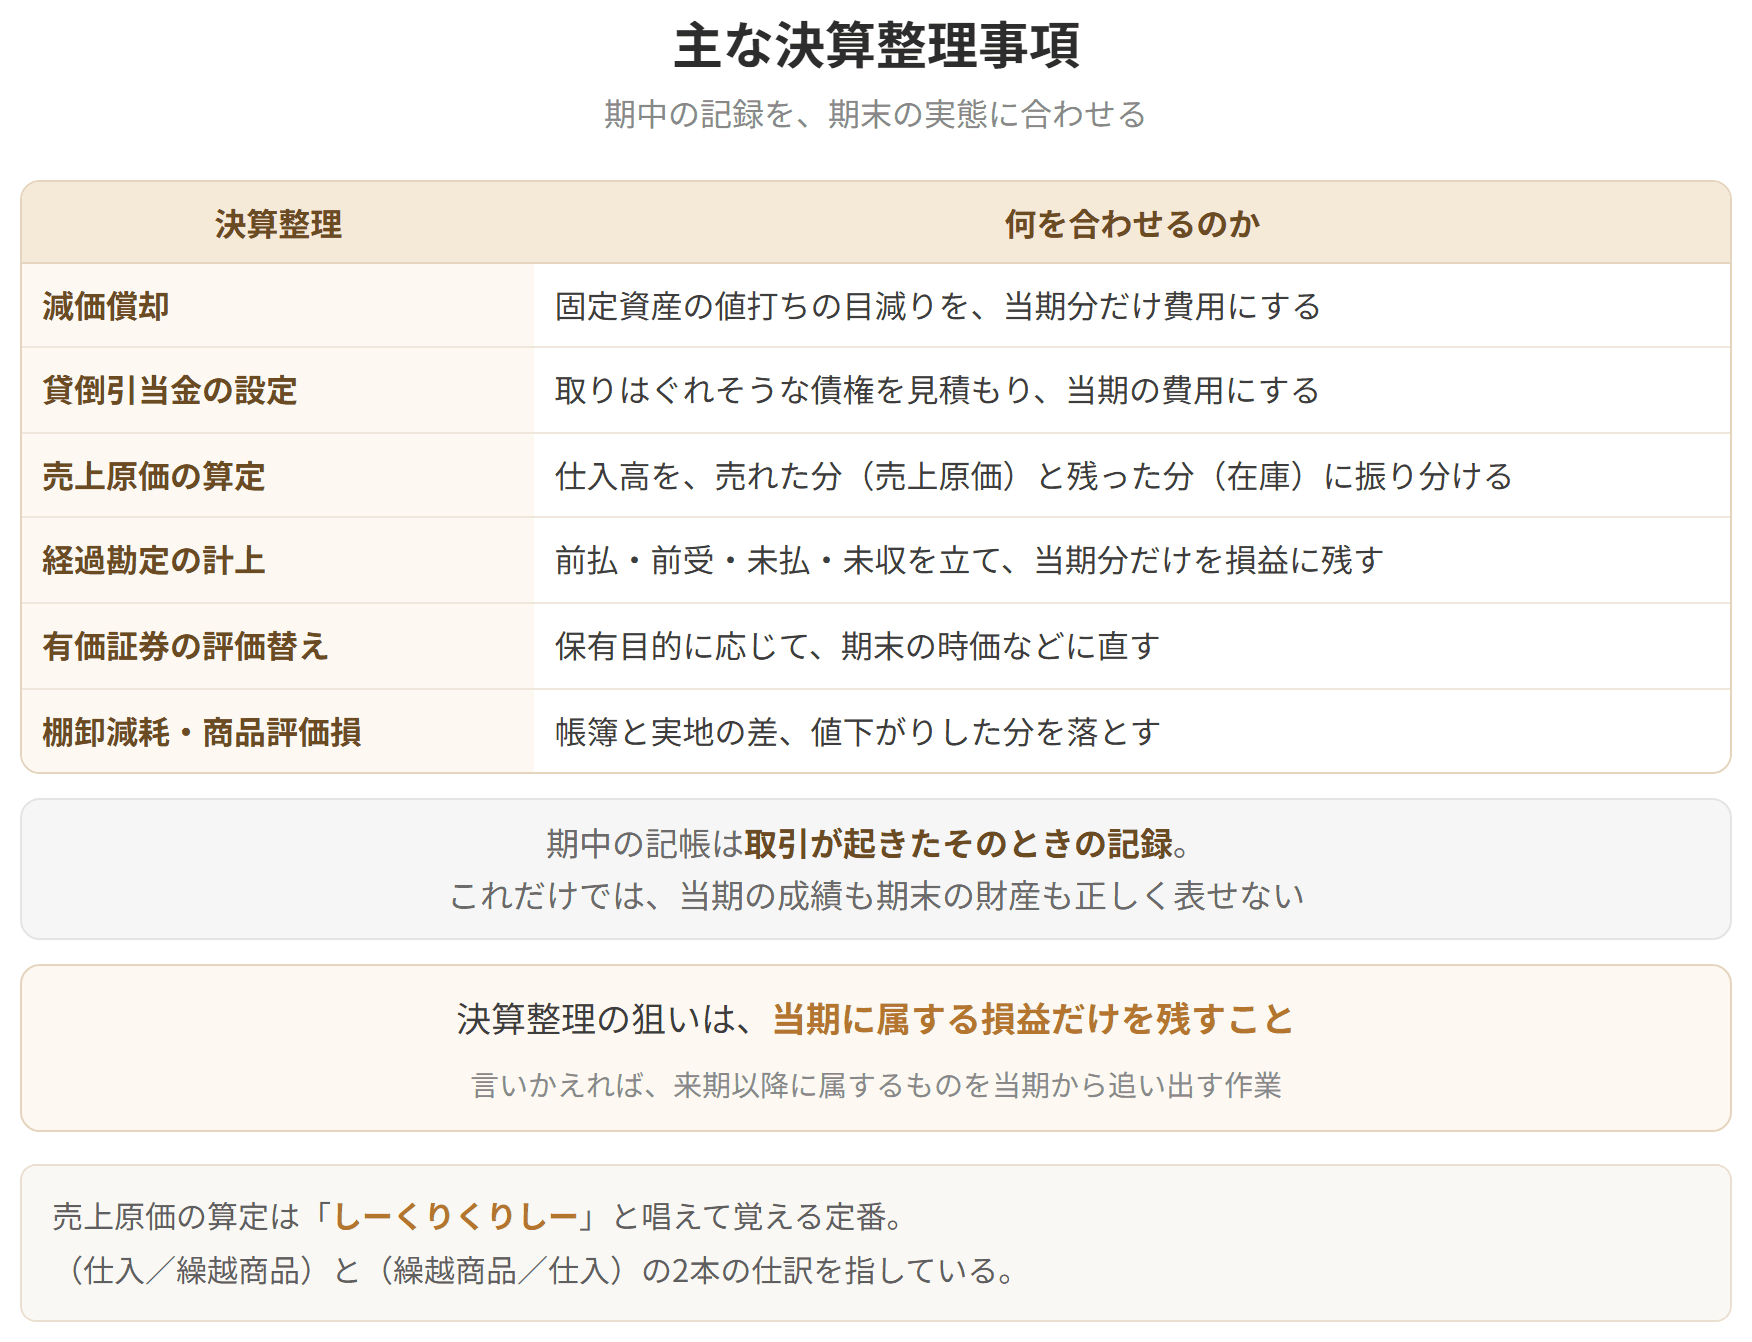
主な決算整理事項

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
この考え方が発生主義であり、決算整理の項目の多くは、ここから生まれています。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
