ファイナンスⅡ(証券投資論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第2節では、A証券とB証券の混ぜ方を変えたときのリターンとリスクの動きを図に描きました。その2つの相関係数は「−0.995」でした。
ここで大事なのは、リターンもリスクも同じ2証券であっても、相関係数が違えば、組み合わせたときの姿は別物になるということです。
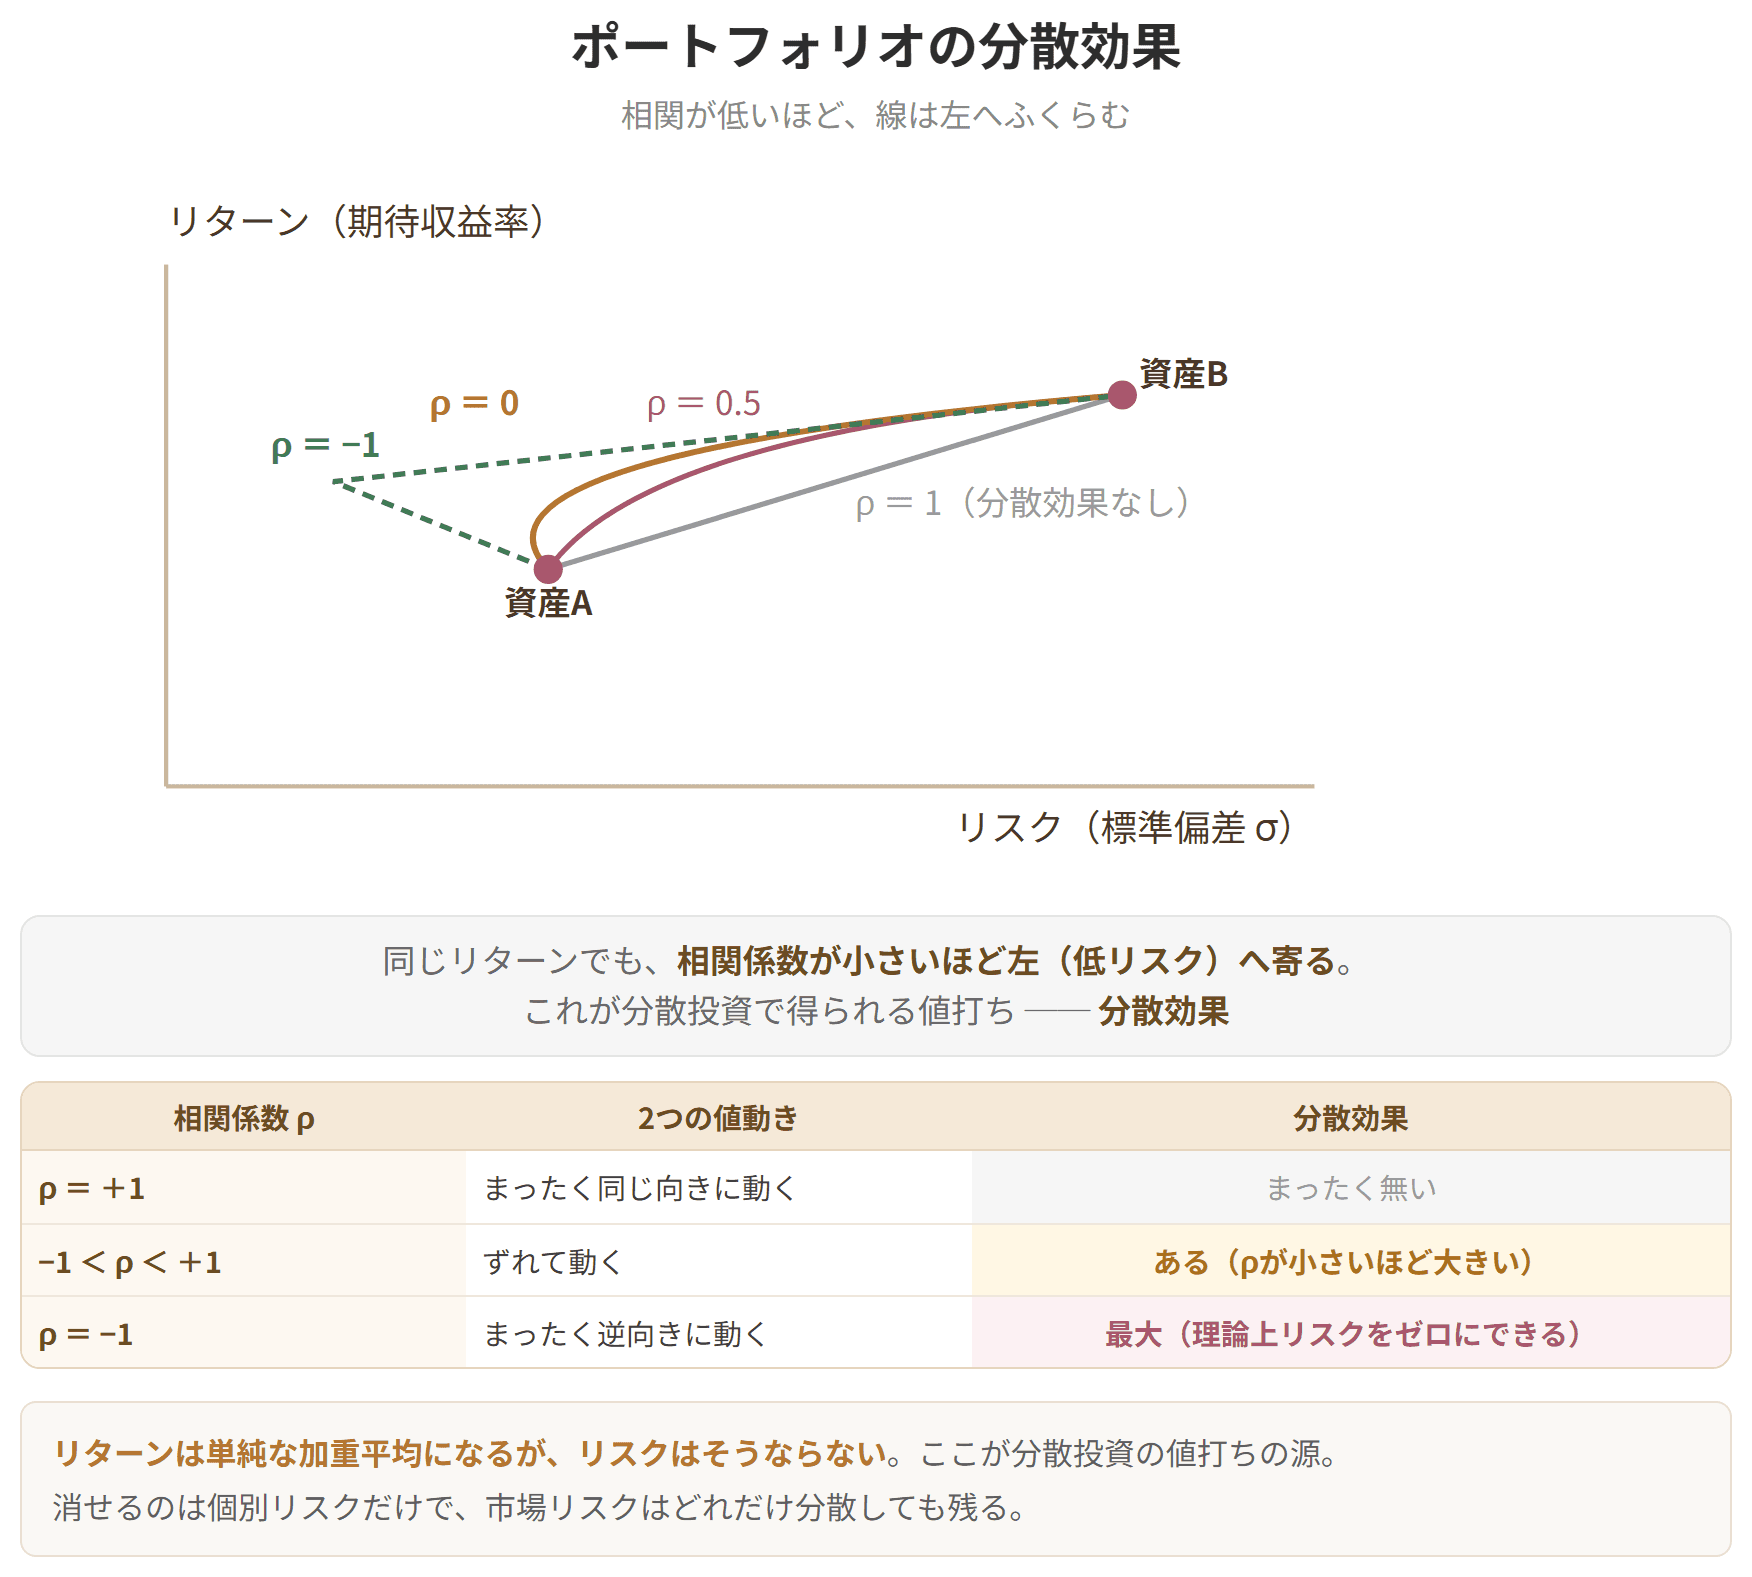
この節では、相関係数の値によって曲線の形がどう変わるのかを見ていきます。ρ=1のときだけ加重平均どおりになるという結論が、この章全体のかなめです。


簡単にいうと
ρ=1なら直線、ρが小さくなるほど左にふくらむ。ρ=−1ならリスクをゼロにできる!
相関係数を変えていくと、リスクとリターンの軌跡は次のように姿を変えます。
| 相関係数 | 軌跡の形 | リスク低減効果 |
|---|---|---|
| ρ = 1 | 直線 | なし |
| ρ = 0.5 | ゆるやかに左へふくらむ曲線 | 小さい |
| ρ = 0 | さらに左へふくらむ曲線 | ある |
| ρ = −0.5 | 大きく左へふくらむ曲線 | 大きい |
| ρ = −1 | 左端が縦軸に届く折れ線 |
具体例
なぜそうなるのかを、簡単な数字で確かめましょう。
投資額100万円。円高と円安がそれぞれ50%の確率で起きるとします。A証券は円高で10%、円安で2%。B証券もまったく同じ(円高10%、円安2%)。2つが寸分たがわず同じ動きをする設定です。
| 投資比率 | 円高のとき | 円安のとき |
|---|---|---|
| A100%・B0% | 100万円×10% = 10万円 | 100万円×2% = 2万円 |
| A50%・B50% | 50万円×10% + 50万円×10% = 10万円 | 50万円×2% + 50万円×2% = 2万円 |
| A0%・B100% | 100万円×10% = 10万円 |
ポートフォリオの分散効果

試験のポイント

簡単にいうと
計算式そのものが出題されることもあるよ。相関係数がゼロなら第3項が消えるのがポイント!
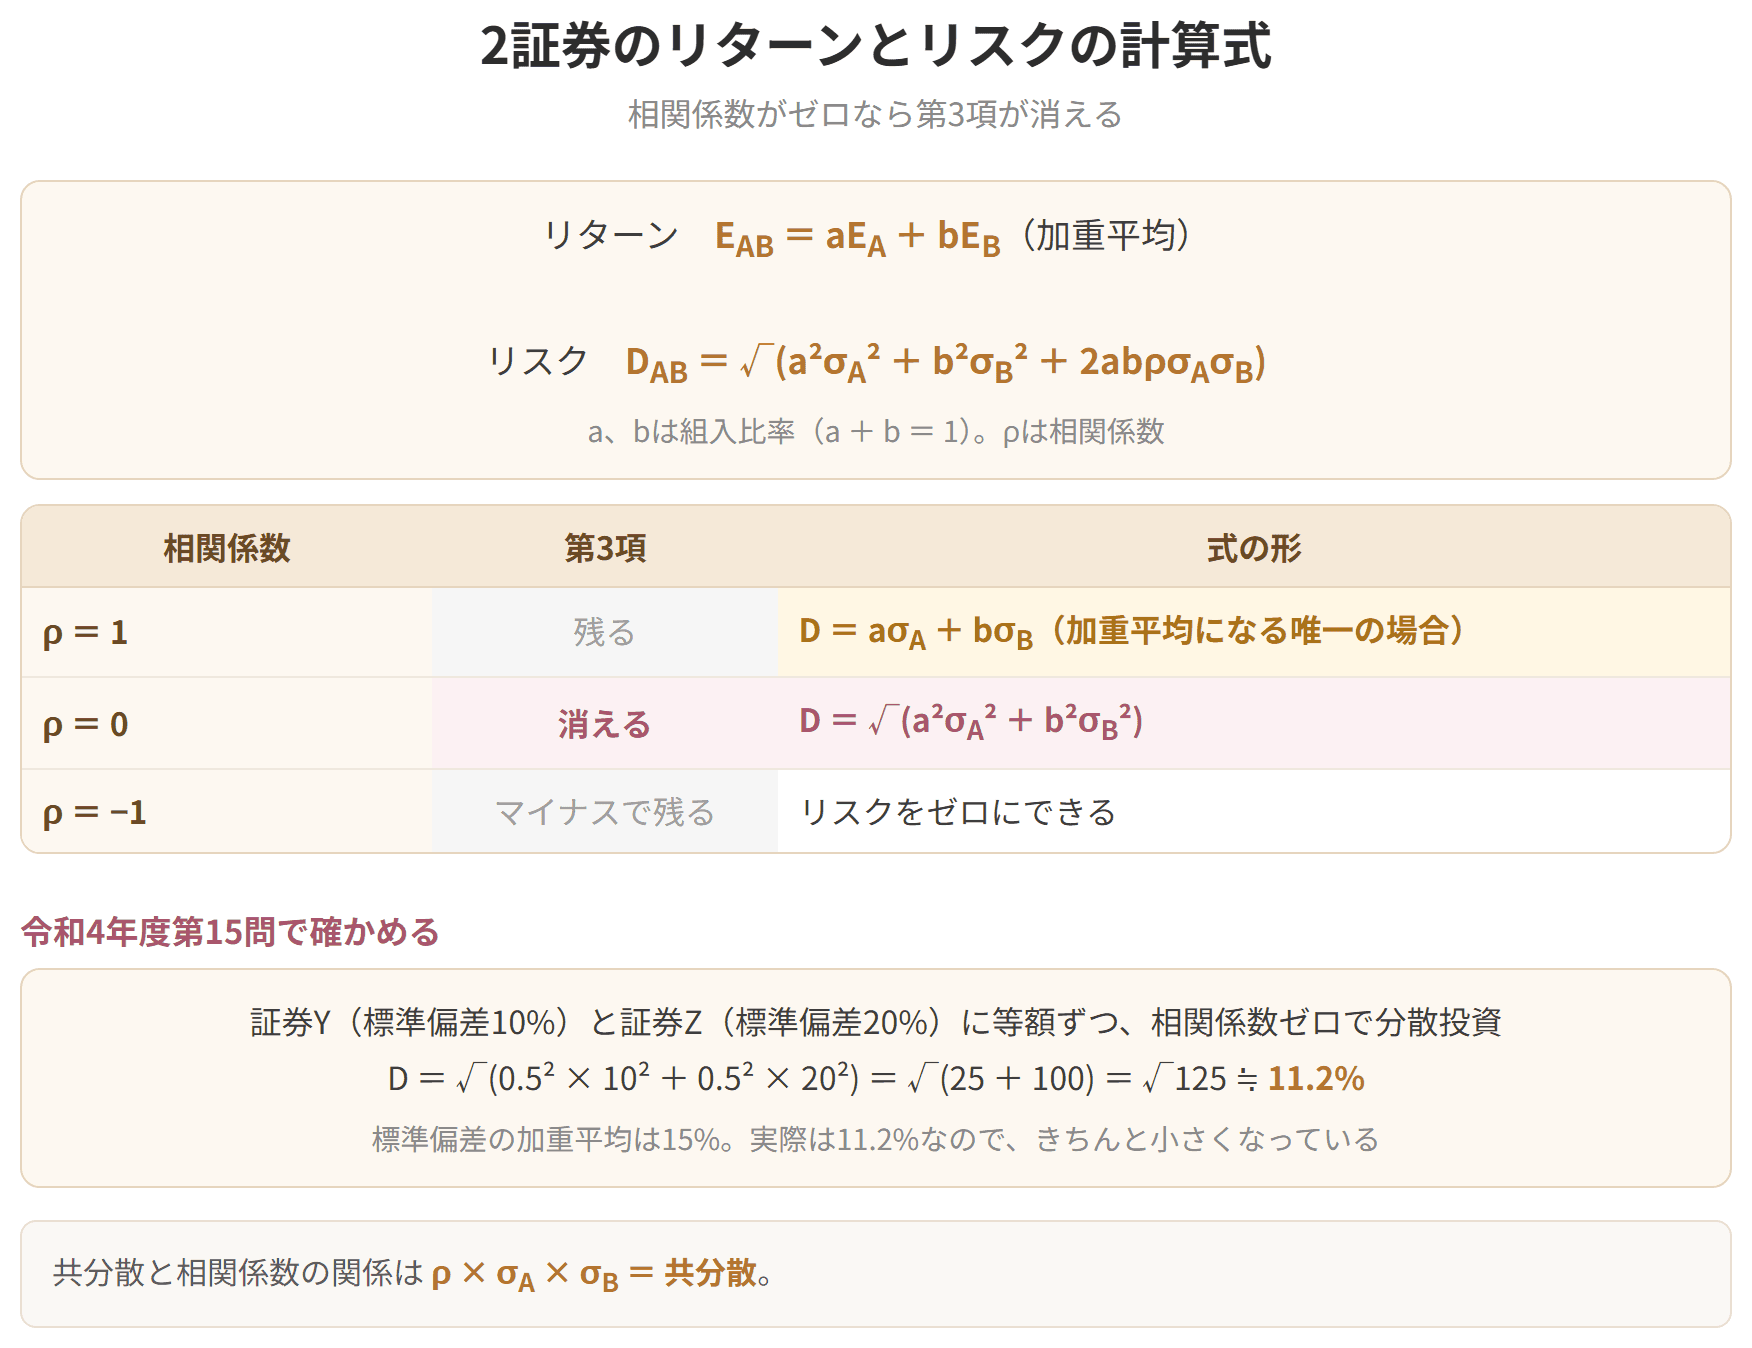
2つの証券を組み合わせたときのリターンとリスクは、式で書くとこうなります。導き方そのものには数学の下地が要るので、ここでは結果だけを使います。A証券の組入比率をa、B証券をbとします(a + b = 1)。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| リスクをゼロにできる |
左へふくらむということは、同じリターンをより小さいリスクで取れるということです。つまり、まったく同じ動きをするわけではない証券どうしを組み合わせれば、揺れを抑えられる。この効き目をポートフォリオのリスク分散効果とよびます。
ここで第2節の冒頭を振り返ってください。加重平均で出した期待収益率「10.2%」と標準偏差「4.672%」。前者はどんな相関係数でも成り立ちますが、後者が成り立つのはρ=1のときだけだったわけです。
そして反対の端、ρ=−1まで行けば、混ぜ方しだいでリスクをまるごと消せます。
相関係数が小さいほど、分散して持つ意味が大きい。この一行に尽きます。
| 100万円×2% = 2万円 |
混ぜ方をどう変えても、結果はまったく同じです。円高なら10万円、円安なら2万円。このとき相関係数は1で、分散して持つ意味はどこにもありません(2万円か10万円かという揺れは、そのまま残ります)。
B証券だけ条件を入れ替えます。B証券は円高で2%、円安で10%。2つがまるきり逆の動きをする設定です。
| 投資比率 | 円高のとき | 円安のとき |
|---|---|---|
| A100%・B0% | 100万円×10% + 0万円×2% = 10万円 | 100万円×2% + 0万円×10% = 2万円 |
| A50%・B50% | 50万円×10% + 50万円×2% = 6万円 | 50万円×2% + 50万円×10% = 6万円 |
| A0%・B100% | 0万円×10% + 100万円×2% = 2万円 | 0万円×2% + 100万円×10% = 10万円 |
真ん中の行を見てください。半分ずつ持てば、円高だろうと円安だろうと6万円。揺れがきれいに消えています。相関係数が−1のときは、混ぜ方を選ぶだけでリスクをゼロにできるのです。
片方が沈むとき、もう片方が同じだけ浮く。だから足し合わせると平らになる。これがρ=−1の世界です。
> 収益率が完全な正の相関を有する2つの株式へ分散投資した場合、リスク分散効果を得られるかどうか答えよ。
答え:得られない
完全な正の相関ということは、2つが市場の動きに対してそっくり同じに反応するということです。ケース①で見たとおり、そろって上がり、そろって下がるのですから、何銘柄に分けて持とうと揺れは薄まりません。
素直な加重平均です。
ルートの中の第3項に相関係数が入っていることに注目してください。ここが、リターンの式にはなかった要素です。
を入れて展開すると、、つまりきれいな加重平均になります。リスクが加重平均で出せるのは、この場合にかぎられるわけです。
なら第3項はまるごと消えて、
と身軽になります。試験に出るのはたいていこの形です。
具体例
計算例(令和4年度第15問)
C社は、証券Yと証券Zに等額ずつ投じるポートフォリオを考えています。2つの収益率の相関係数がゼロのとき、ポートフォリオの標準偏差はいくらでしょうか。
| 証券Y | 証券Z | |
|---|---|---|
| 期待収益率 | 3% | 6% |
| 標準偏差 | 10% | 20% |
ただし、√15 ≒ 3.9、√30 ≒ 5.5、√125 ≒ 11.2、√250 ≒ 15.8 とします。
〔解答群〕ア 3.9% イ 5.5% ウ 11.2% エ 15.8%
正解はウです。
手順1 式を書き出す
手順2 相関係数がゼロなので第3項を落とす
がゼロなので、最後の項はまるごと消えます。
手順3 数字を入れる
等額ずつなので、aもbも0.5です。
検算をひとつ。標準偏差をそのまま加重平均すれば 10% × 0.5 + 20% × 0.5 = 15%。出た答えは11.2%ですから、ちゃんと加重平均より小さく収まっています。もし15%を超える答えが出たら、どこかで計算を間違えています。
2証券のリターンとリスクの計算式
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
