原価計算
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る原価計算には、個別原価計算と総合原価計算、実際原価計算と標準原価計算といった分類があります。
前者は「何を作っているか」による分け方です。注文を受けて1つずつ作るなら個別原価計算、同じものを大量に作るなら総合原価計算。後者は「いつ原価をつかむか」による分け方で、作った後なら実際原価計算、作る前に標準を決めておくなら標準原価計算です。
この節は計算問題が多く出るところです。進捗度と完成品換算量、そして差異分析の面積図という2つの道具を身につけましょう。


簡単にいうと
注文ごとに原価を集計する方法。間接費をどう配分するかがポイントだよ!
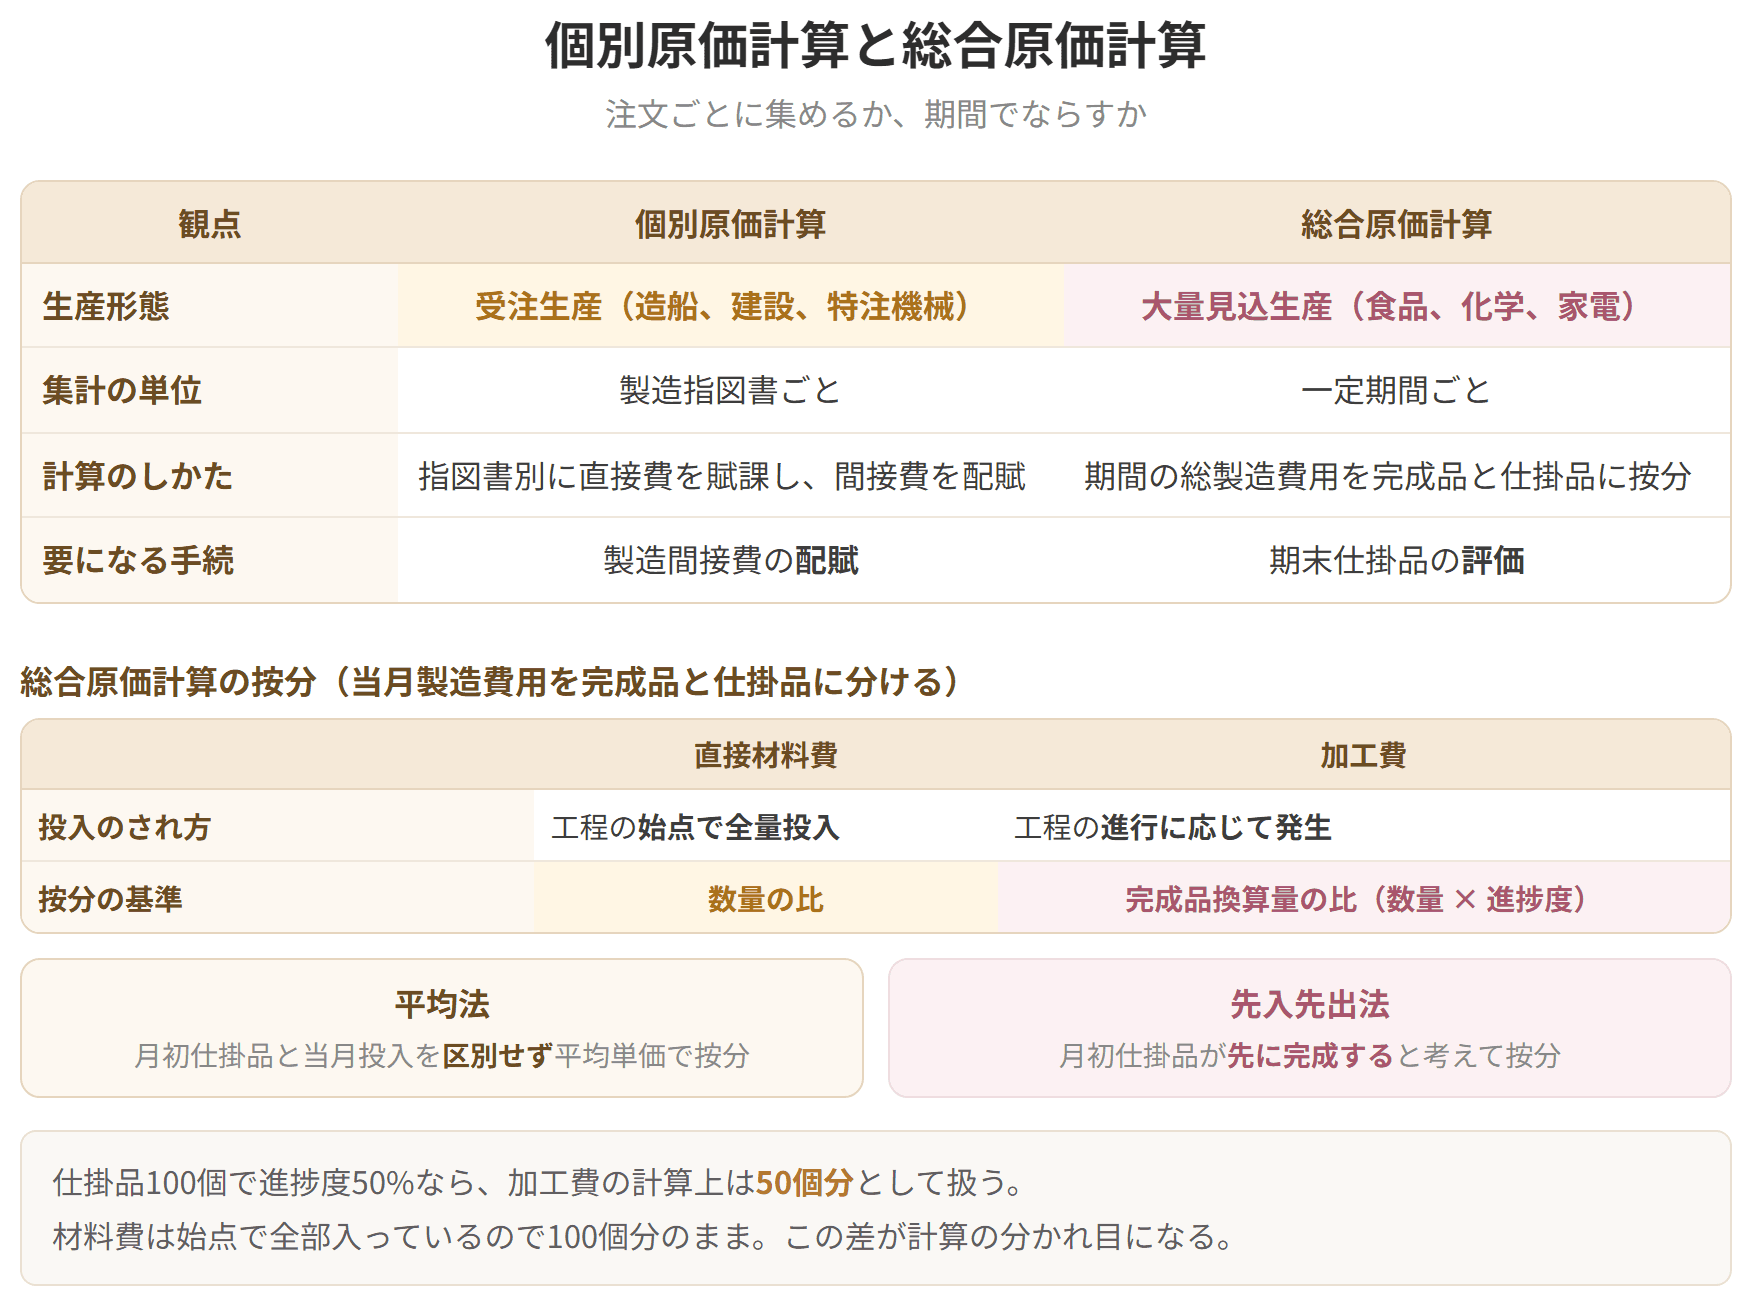
個別原価計算は、注文を受けてから作る現場で使う方法です。注文1件ごとに製造指図書を出し、その指図書ごとに原価を積み上げて、原価計算表という形にまとめていきます。
建設業、造船業、特注機械の製造業など、「1つずつ違うものを作る」業種で使われます。
計算の流れは次のとおりです。
製造間接費の配賦が、個別原価計算の計算問題の中心になります。
具体例
計算例(平成27年度第7問の改題)
次の資料は、工場の20X1年8月分のデータです。このとき、製造指図書#123の製造原価を計算しましょう(単位:円)。なお、すべて当月に製造を開始しました。
(1)製造直接費
| 製造指図書 | 材料消費量 | 材料単価 | 直接作業時間 | 賃率 |
|---|---|---|---|---|
| #121 | 650kg | @110円/kg | 90時間 | 1,000円/時 |
| #122 | 750kg | @110円/kg |
個別原価計算と総合原価計算の違い

試験のポイント

簡単にいうと
大量生産向けの方法。仕掛品は「完成品に換算すると何個分か」に直してから按分するよ!
総合原価計算は、同じものを大量に作る現場で使う方法です。ふつうは1か月をひと区切りとして、その月にかかった原価をまとめて集め、その月の生産量で割る。これで製品1個あたりの原価が出ます。注文ごとに切り分ける必要がないぶん、手間は軽くなります。
総合原価計算では、発生原価を直接材料費とそれ以外の原価(加工費)とに分類して集計します。
| 製造直接費 | 製造間接費 | |
|---|---|---|
| 材料費 | 直接材料費 |
簡単にいうと
先に「これくらいでできるはず」を決めておいて、実際と比べる。ズレの原因を探るのが差異分析!
| 方法 | 内容 |
|---|---|
| 実際原価計算 | 作り終わったあとで、実際にいくらかかったかを集計する方法 |
| 標準原価計算 | 作りはじめる前に「これくらいでできるはず」という目安の原価を決めておき、実際にかかった額と突き合わせる方法。ズレ(原価差異)の中身を調べて、ムダを削るところまでが狙い |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 1,000円/時 |
| #123 | 1,000kg | @110円/kg | 110時間 | 1,000円/時 |
(2)製造間接費 実際発生額:90,000円
(3) 製造間接費は直接作業時間を配賦基準として各製品に配賦する。
手順1 直接材料費
手順2 直接労務費
手順3 製造間接費の配賦
直接作業時間が配賦基準のため、
#123への配賦額 = 300円/時 \times 110時間 = 33,000円
手順4 合計
答えは253,000円です。
#123だけが問われているので、#121と#122の原価は計算不要です。ただし、配賦率を出すために3つの指図書の直接作業時間の合計は必要になります。ここを読み違えないようにしましょう。
| 労務費 | 直接労務費 | 間接労務費 |
| 経費 | 直接経費 | 間接経費 |
直接材料費だけを取り出し、残りをすべて加工費とする、という分け方です。
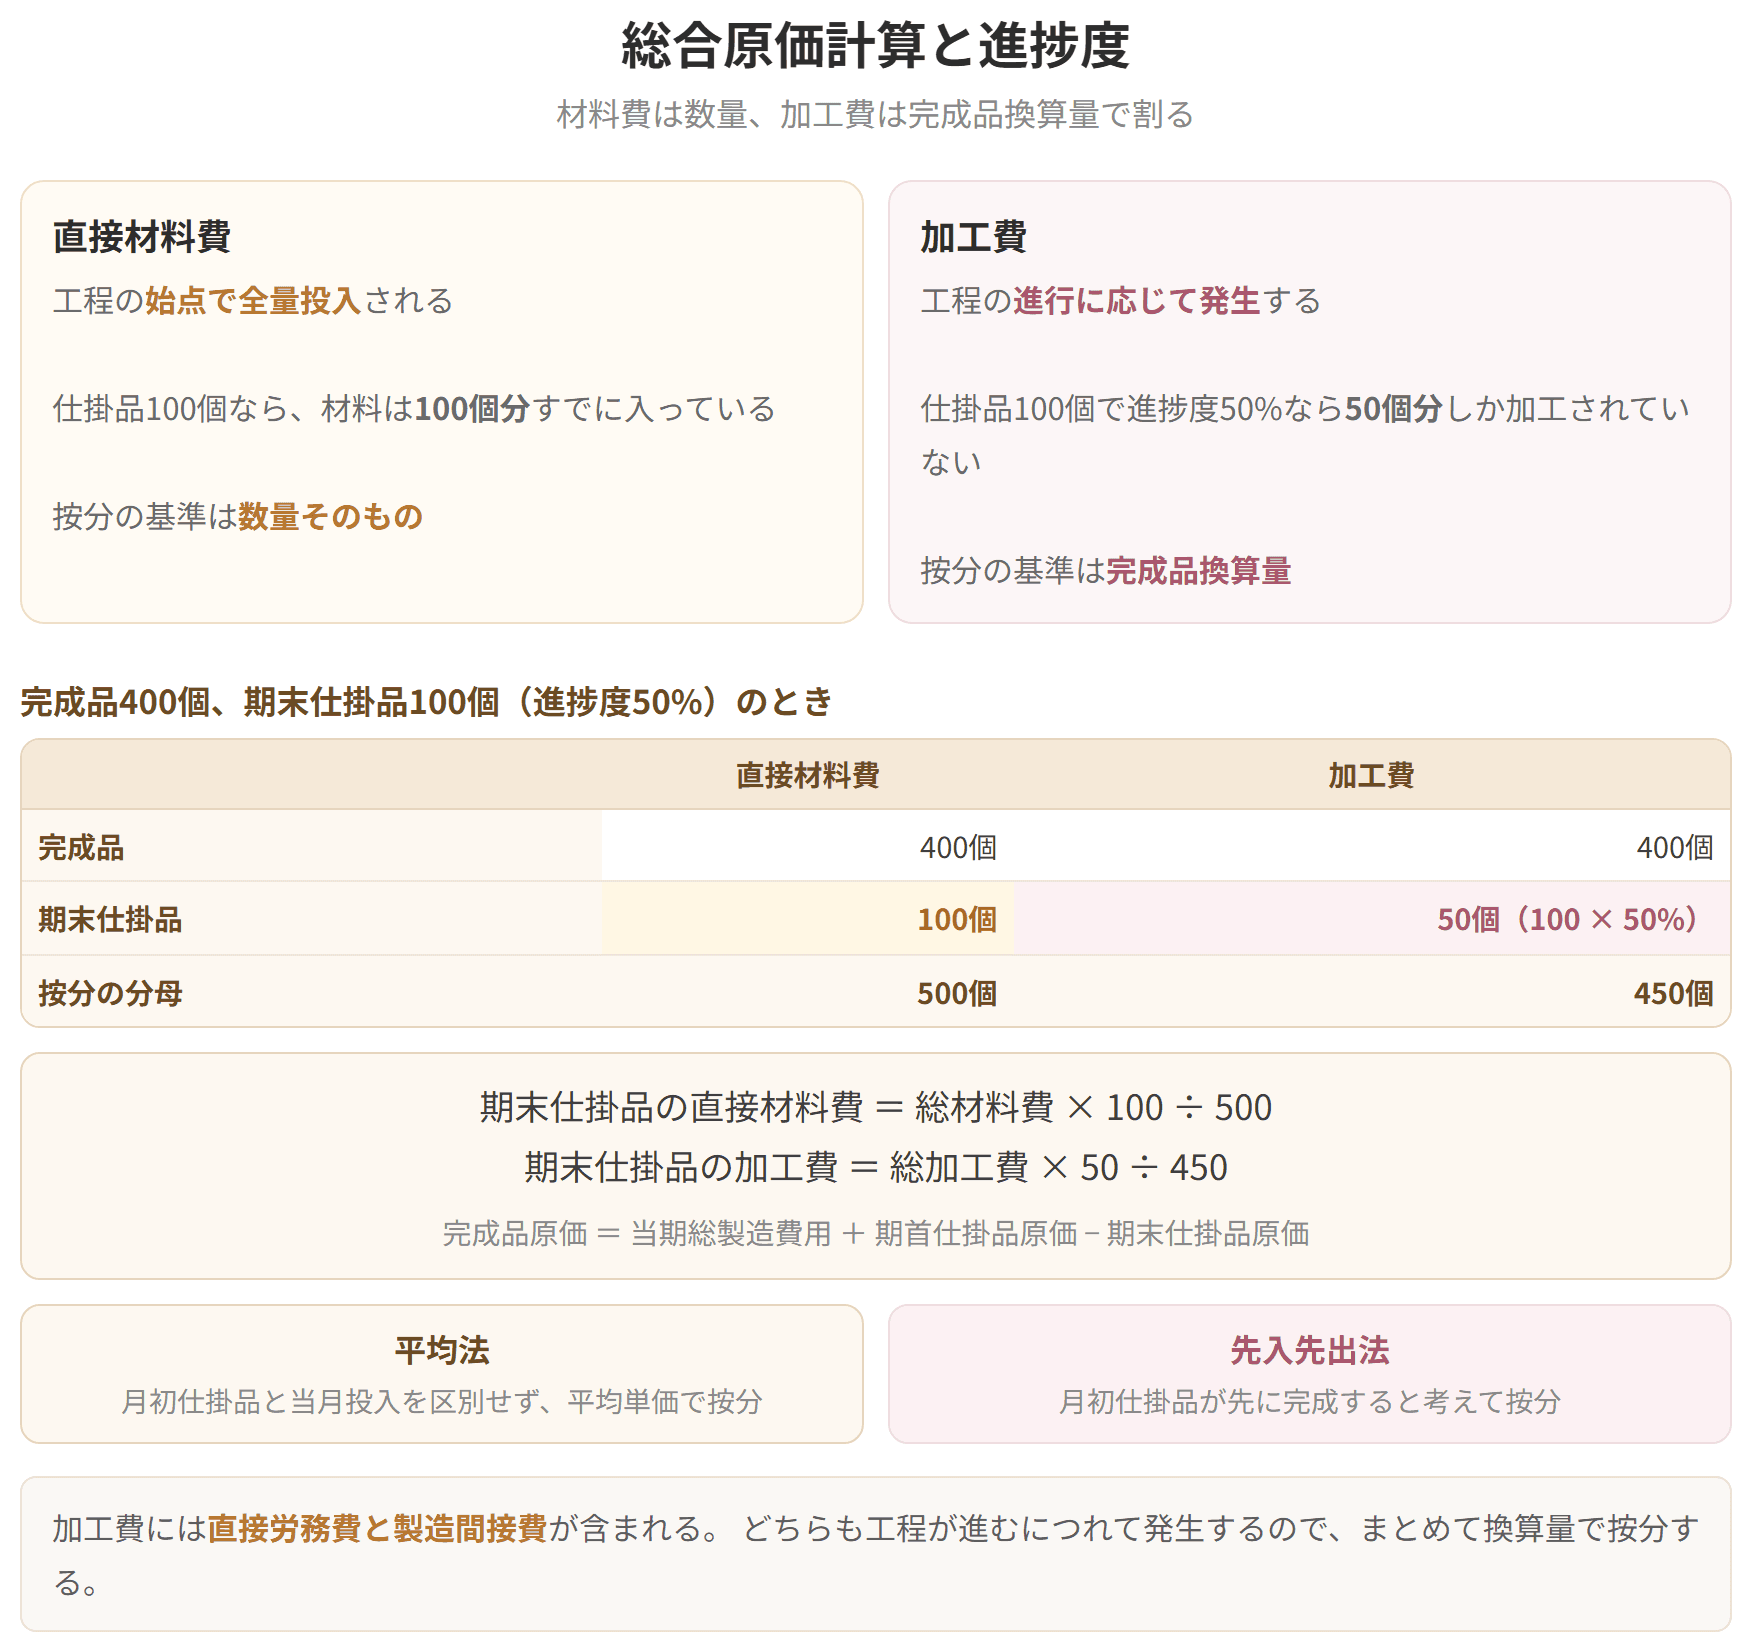
期末に作りかけが残っているとき、その月にかかった費用を、完成したぶんと作りかけのぶんに割り振らなければなりません。ここで個数で頭割りにしてはいけない、というのがこの論点の入口です。
理由は単純です。作りかけの1個には、完成品の1個ほど手間もお金もかかっていない。それを同じ1個として数えたら、作りかけのほうに費用を付けすぎてしまいます。
そこで、作りかけ1個が完成品1個の何%にあたるのかを、はっきりさせておく必要があります。そのための物差しが「進捗度」です。
進捗度は、その仕掛品がどこまで仕上がっているかを割合で表したものです。できあがりを100%として、いま何%のところまで手が入っているか、と読みます。
材料は最初に全部入れる、加工はだんだん進む。このイメージを持っておけば、どちらに進捗度を掛けるかで迷いません。
具体例
計算例(期末仕掛品がある場合)
当月のデータ
手順1 直接材料費を割り振る(進捗度は使わない)
材料は始点でまとめて投入しているので、作りかけにも完成品と同じだけ材料が入っています。ですから、個数のまま割り振ります。
| 直接材料費 | |||
|---|---|---|---|
| 当期投入 1,200個 720,000円 | → | 完成品 1,000個 | 600,000円 |
| 期末仕掛品 200個 | 120,000円 |
手順2 加工費を割り振る(完成品換算量に直してから)
加工のほうは進み具合がそのまま効くので、仕掛品を「完成品なら何個ぶんか」に直します。
期末仕掛品の完成品換算量 = 200個 × 0.4 = 80個
当期投入の完成品換算量 = 1,000個 + 80個 = 1,080個
| 加工費 | |||
|---|---|---|---|
| 当期投入 1,080個 540,000円 | → | 完成品 1,000個 | 500,000円 |
| 期末仕掛品 80個 | 40,000円 |
手順3 足し合わせる
| 項目 | 計算 | 金額 |
|---|---|---|
| 完成品総合原価 | 600,000 + 500,000 | 1,100,000円 |
| 期末仕掛品原価 | 120,000 + 40,000 | 160,000円 |
| 完成品単位原価 | 1,100,000 ÷ 1,000個 | 1,100円/個 |
完成品と期末仕掛品を足すと 1,100,000 + 160,000 = 1,260,000円。最初に集めた原価とぴたり合います。ここが合わなければどこかで計算を間違えているので、必ず確かめる癖をつけましょう。
もう1問(平成25年度第11問の改題)
以下のデータに基づき、期末仕掛品原価を計算しましょう。なお、材料は工程の始点で投入されます。
| 数量データ | 原価データ | ||
|---|---|---|---|
| 当月投入 | 800単位 | 直接材料費 | 1,440千円 |
| 当月完成品 | 600単位 | 加工費 | 1,400千円 |
| 月末仕掛品 | 200単位(加工進捗度0.5) |
直接材料費
加工費(完成品換算量:当期投入 600 + 200×0.5 = 700単位、月末仕掛品 200×0.5 = 100単位)
総合原価計算と進捗度
試験のポイント
期首:標準原価の設定 → 期末:実際原価の集計 → 差異の把握 → 原因の分析 → 改善活動
製品1個当たりの標準原価を、原価標準(cost standard)といいます。
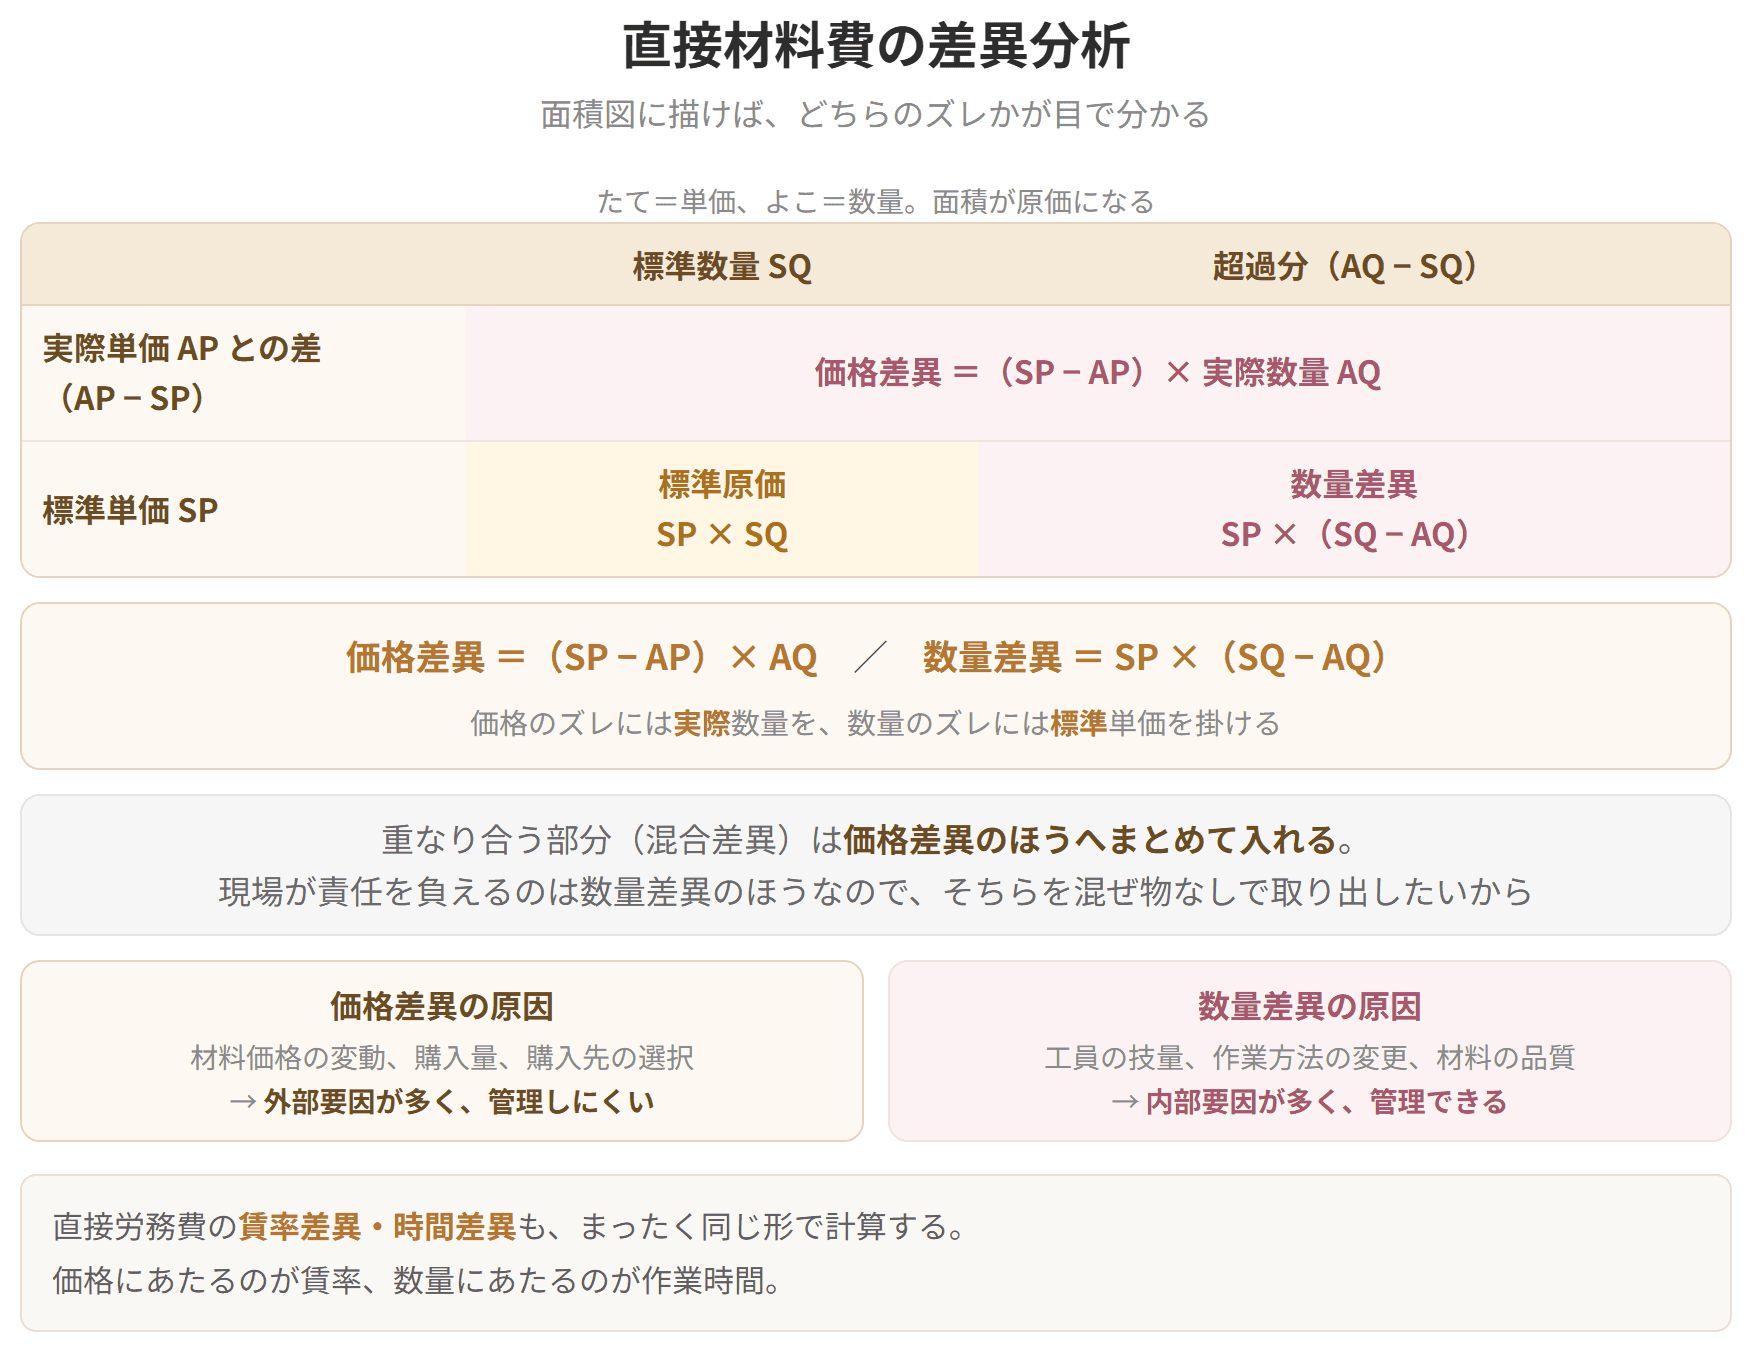
直接材料費の分析は、価格差異と数量差異に分けて行います。
直接労務費の差異分析は、賃率差異と時間差異に分けて行います。
第4章の費用差異分析とまったく同じ形です。価格(単価)の差異には実際数量を掛け、数量の差異には標準単価を掛ける。この対応を覚えておきましょう。
理論的には、差異分析は次のように三分されます。
混合差異は、値段のズレと量のズレが重なって出てくる部分です。では、この重なりをどちらに入れるか。
ここで効いてくるのが、現場が責任を負えるのはどちらかという見方です。値段のほうは相場や仕入先の事情で決まり、現場の努力ではどうにもなりません。いっぽう使った量のほうは、やり方しだいで減らせます。
それなら、数量差異は混ぜ物なしで正確に切り出しておきたい。そこで重なりの部分は価格差異のほうへまとめて押し込む、という扱いが一般に行われています。
その結果、価格差異の計算では標準消費量ではなく実際消費量を用いることになります。
具体例
計算例(標準原価差異の把握と分析)
原価標準
生産データ
期間標準原価(材料標準消費量1,920kg、標準作業時間1,000時間)
実際原価
標準原価差異の把握
| 項目 | 標準原価 | 実際原価 | 差異 |
|---|---|---|---|
| 直接材料費 | 576,000円 | 624,000円 | −48,000円 |
| 直接労務費 | 400,000円 | 399,000円 | +1,000円 |
| 製造間接費 | 500,000円 | 594,300円 | −94,300円 |
| 計 | 1,476,000円 |
直接材料費の差異分析
| 仕掛品 | |||
|---|---|---|---|
| 月初 20個 | 当月完成 230個 | ||
| 当月投入 240個 | 月末 30個 |
標準消費量 = 240個 × 8kg = 1,920kg
加工費(直接労務費)(完成品換算量で計算)
| 仕掛品 | |||
|---|---|---|---|
| 月初 20×20% = 4個 | 当月完成 230個 | ||
| 当月投入 250個 | 月末 30×80% = 24個 |
標準作業時間 = 250個 × 4時間 = 1,000時間
月初と月末で進捗度が違うので、換算量も別々に計算する必要があります。
直接材料費の差異分析
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
答えは560千円です。
直接材料費は200単位のまま、加工費は100単位に換算する。この使い分けがすべてです。
| −141,300円 |
合計 −48,000円。きちんと一致します。
直接労務費の差異分析
合計 +1,000円。こちらも一致します。
読み方:材料は仕入単価も使用量も予定より悪化(ともに不利)。労務費は、賃率は安く済んだ(有利)ものの、作業時間が予定より長くかかった(不利)。差異を2つに分けることで、何が起きたのかが具体的に見えてきます。
なお、差異分析で使う当月投入量は、仕掛品のボックス図から差引で求めます。
直接材料費(始点投入なので進捗度を考慮しない)
