原価計算
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る原価計算制度とは、制度会計に組み込まれたしくみで、外部の関係者に製造原価の内訳を見せるためのものです。
ものを作る会社では、貸借対照表と損益計算書に加えて製造原価報告書(製造原価明細書ともいいます)を作ります。
この節でつかむのは2つの式だけです。当期総製造費用と当期製品製造原価。よく似た名前ですが中身が違います。ここを取り違えないことが、どの出題にも共通する勘どころです。


簡単にいうと
今月使ったお金が当期総製造費用、今月完成した分が当期製品製造原価。仕掛品で調整するよ!
| 項目 | |
|---|---|
| Ⅰ 材料費 | |
| 1. 期首材料棚卸高 | ××× |
| 2. 当期材料仕入高 | ××× |
| 合計 | ××× |
| 3. 期末材料棚卸高 | ××× |
| 当期材料費 | ××× |
| Ⅱ 労務費 | |
| 1. 賃金/2. 法定福利費 … | ××× |
具体例
製造原価報告書と損益計算書のつながり
3つの箱が、バトンを渡すようにつながっています。
①材料の箱
| 材料 | |||
|---|---|---|---|
| 期首材料 | 当期消費(材料費) | ||
| 当期仕入 | 期末材料 |
②仕掛品の箱(製造原価報告書)
| 仕掛品 |
|---|
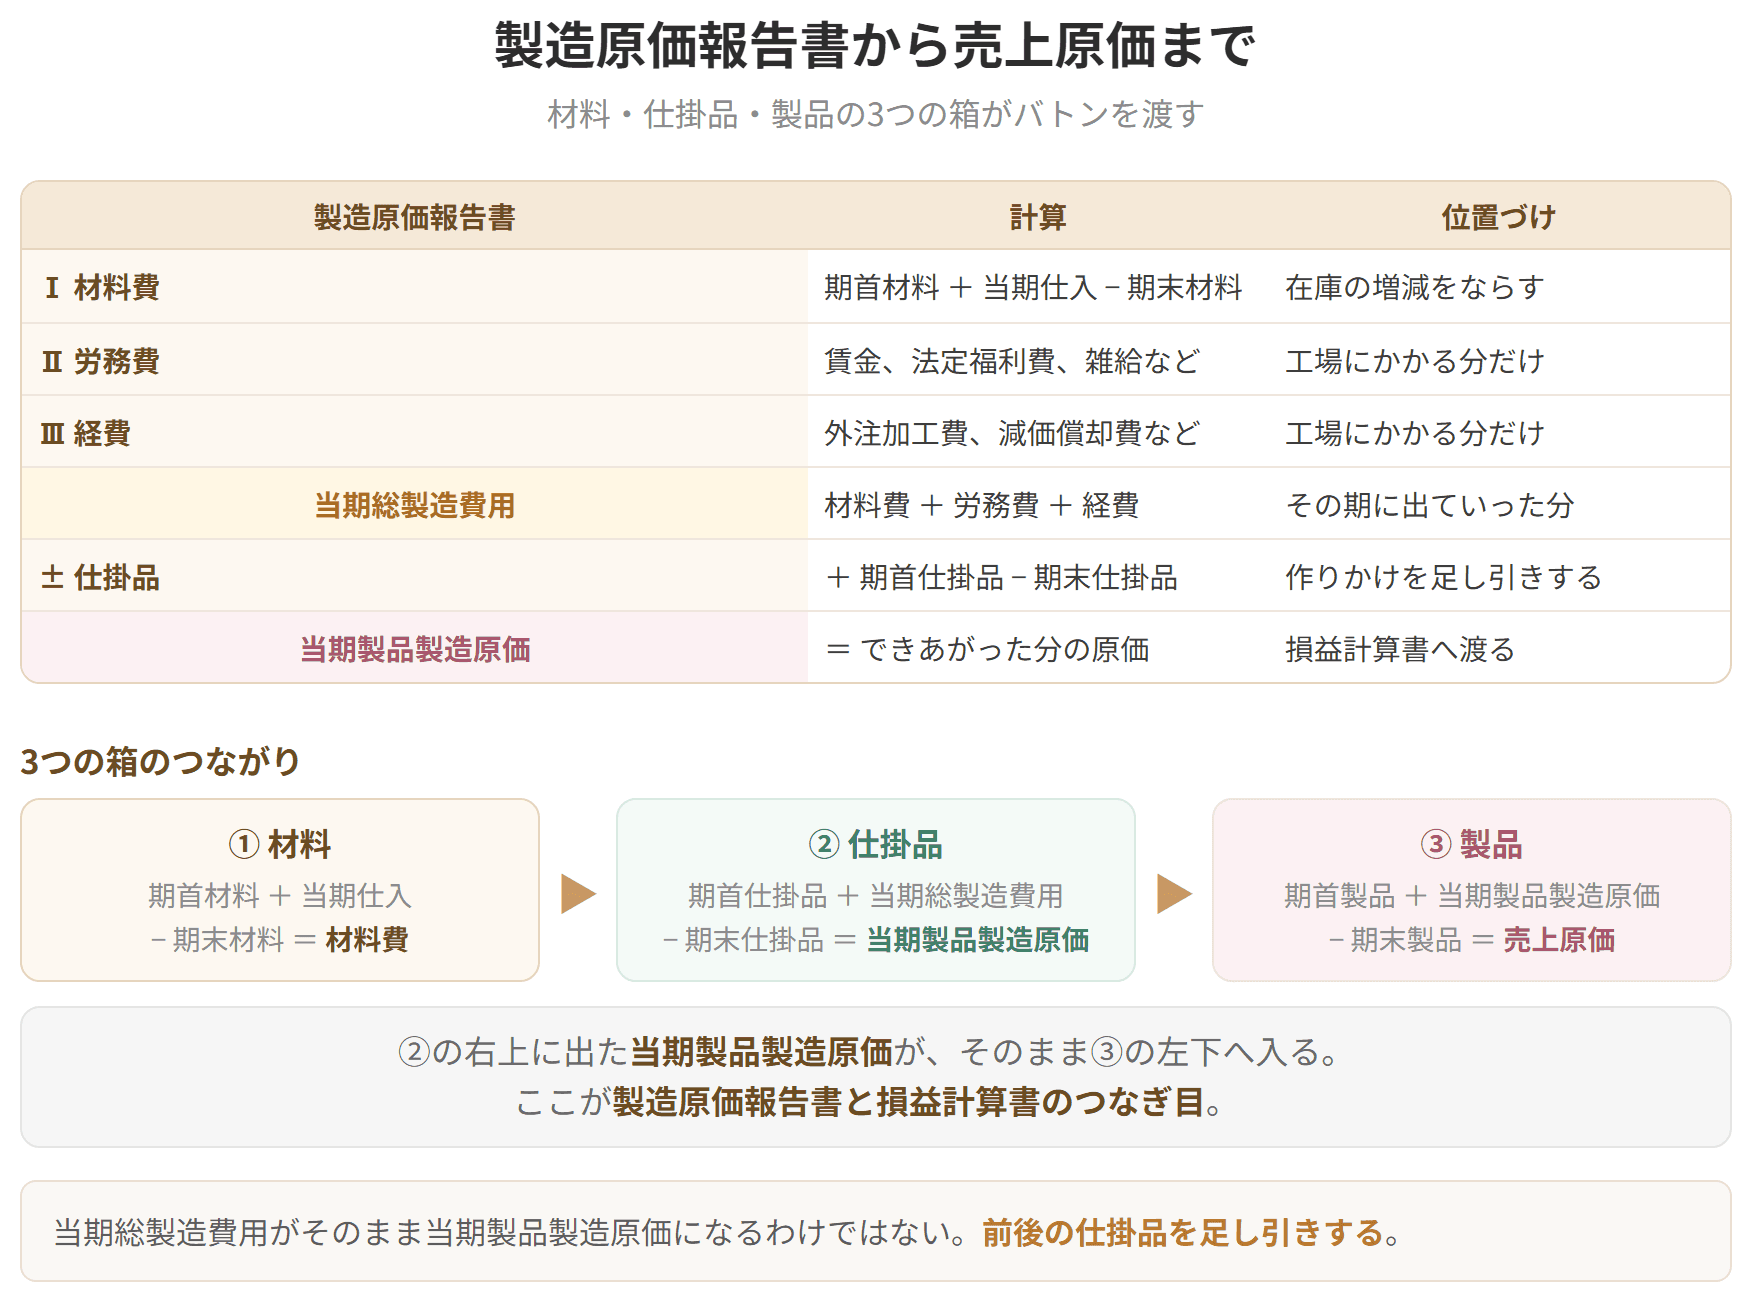
製造原価報告書から売上原価まで

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 当期労務費 | ××× |
| Ⅲ 経費 |
| 1. 外注加工費/2. 減価償却費 … | ××× |
| 当期経費 | ××× |
| 当期総製造費用 | ××× |
| 期首仕掛品棚卸高 | ××× |
| 合計 | ××× |
| 期末仕掛品棚卸高 | ××× |
| 当期製品製造原価 | ××× |
表の真ん中にあるとおり、その期に出ていった材料費・労務費・経費をぜんぶ足したものが当期総製造費用です。
買った額そのままではなく、在庫の増減をならして出します。
このほか買入部品費や材料の仕入諸掛費も材料費に入ります。
その期に出た人件費のうち、工場にかかる分を割り出して計上します。
中身は賃金、法定福利費(厚生年金保険料の会社負担分など)、雑給(アルバイトの給料など)、退職給付費用といったものです。
こちらも、その期に出た費用のうち工場にかかる分を割り出して計上します。
外注加工費、減価償却費、水道光熱費、修繕費、福利厚生費(法律で決まったものではなく、会社が独自に設けている分)などが並びます。
表の最後に出てくる金額です。当期総製造費用がそのままここへ来るわけではありません。前後の仕掛品を足し引きして、はじめて当期製品製造原価になります。
仕掛品とは、期末の時点でまだ作りかけのものを指します。
その期に投じた費用は、前期末に残っていた作りかけ(期首仕掛品)を仕上げるためにも使われ、同時に、期末に残る作りかけ(期末仕掛品)にも吸い込まれています。
原価計算が出したいのは、できあがった製品の原価です。ですから、まだ仕上がっていないものに吸い込まれた分は、いったん外に出して考えます。
第8章で見た売上原価の計算とまったく同じ形をしていることに気づいたでしょうか。「期首 + 当期 − 期末」という並びは、材料費でも当期製品製造原価でも売上原価でも共通です。
| 期首仕掛品 | 当期製品製造原価 | ||
| 当期材料費 | 期末仕掛品 | ||
| 当期労務費 | |||
| 当期経費 |
③製品の箱(損益計算書)
| 製品 | |||
|---|---|---|---|
| 期首製品 | 売上原価 | ||
| 当期製品製造原価 | 期末製品 |
②の右上に出た当期製品製造原価が、そのまま③の左下へ入る。ここが製造原価報告書と損益計算書のつなぎ目です。
次の費目のうち、労務費でないものの組み合わせを選びましょう。
a 外注加工賃 b 雑給 c 従業員賞与手当 d 所得税預り金 e 割増賃金
ア aとb イ aとd ウ bとc エ cとd オ dとe
正解はイです。
労務費に何が入るかは、原価計算基準に列挙されています。
> 〈原価計算基準8〉 労務費とは、労働用役の消費によって生ずる原価をいい、おおむね次のように細分する。
> 1 賃金(基本給のほか割増賃金を含む)/2 給料/3 雑給/4 従業員賞与手当/5 退職給与引当金繰入額/6 福利費(健康保険料負担等)
照らし合わせると、b・c・eは労務費に入ります。
残る2つはどうか。aの外注加工賃は直接経費であって労務費ではありません。dの所得税預り金は、従業員の税金を会社がいったん預かって代わりに納めるためのお金なので、費用ではなく負債です。
したがって、労務費に入らないのはaとd。正解はイとなります。
なお、基準にある「6 福利費」は会社が負担する分を指します。従業員本人が払う社会保険料は含みません。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
