原価計算
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第4章のCVP分析で「制度会計の損益計算書では利益を読めない」と述べました。その理由を、原価の積み方の側から確かめるのがこの節です。
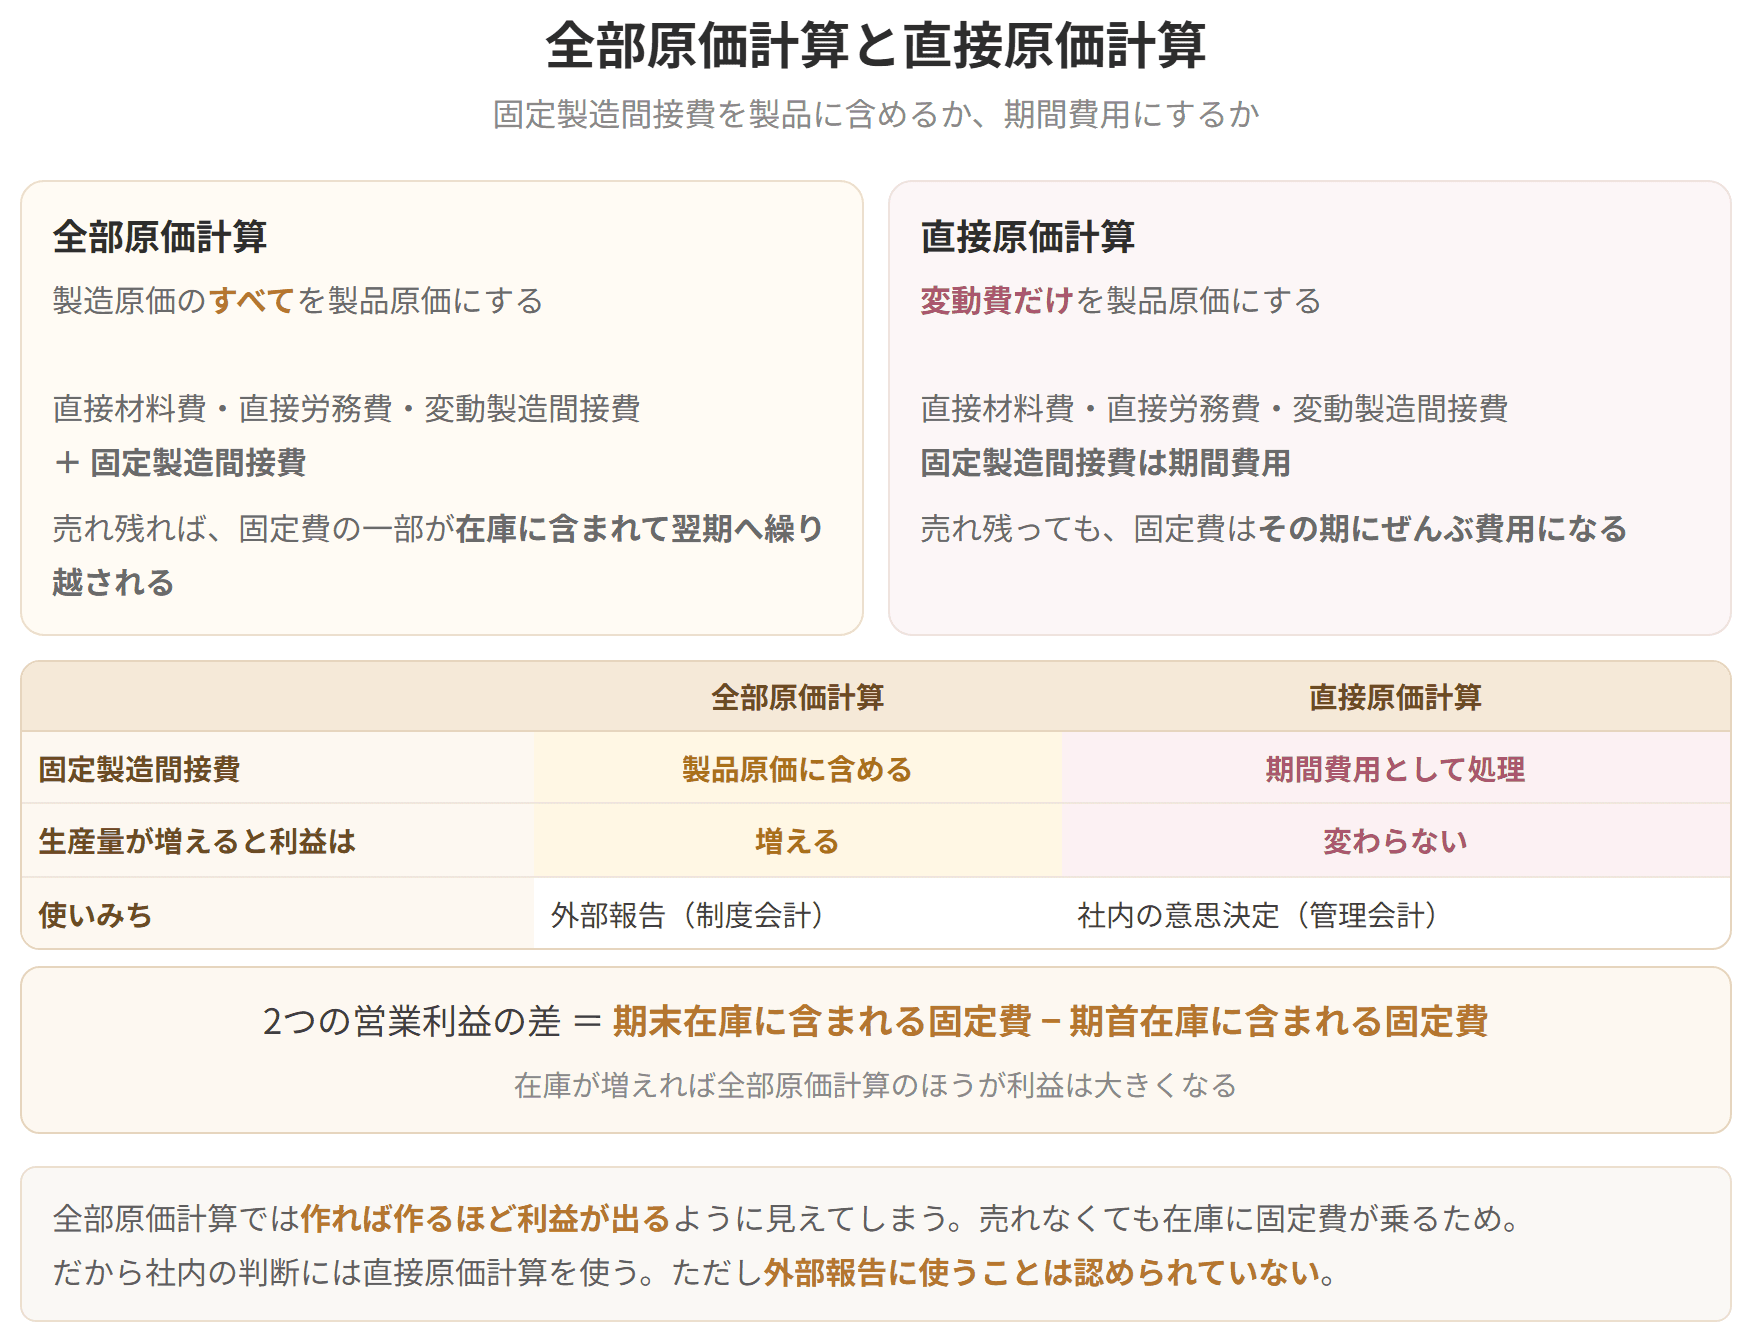
全部原価計算は、ものを作るのにかかった費用を種類を問わず製品に背負わせ、売れた分だけを売上原価として落としていきます。ここに落とし穴があります。売れ残りが出ると、売れ行きとは関係なく毎期一定額出ていくはずの固定費まで在庫に張りついて、その年の費用から抜けてしまうのです。
すると、売上が伸びたわけでも原価が下がったわけでもないのに営業利益だけが増えます。売上が動いたとき利益がどう動くのかが読めなくなり、利益の計画が立てられなくなります。


簡単にいうと
固定製造原価を製品にくっつけるのが全部原価計算、その期の費用にするのが直接原価計算だよ!
作るためにかかった費用を、変動するものも一定のものも区別せずまとめて製品に背負わせます。そして製品が売れた期に、売上原価として費用に落とします。
問題は売れ残りが出たときです。毎期きまった額が出ていくはずの固定費の一部が、在庫と一緒に翌期へ持ち越されます。その分だけ当期の費用が軽くなります。
結果として、売上が増えたわけでも原価が下がったわけでもないのに営業利益が膨らみます。売上と利益の結びつきが切れてしまうので、利益を計画する道具としては使えません。
こちらは売上に連れて動く費用だけを製品の原価とし、売上と無関係に一定額出ていく費用はその期の費用として丸ごと落とします。こうしておくと売上と利益がまっすぐ結びつくので、計画に使えます。
売上が倍になる場面を考えてみてください。倍になる費用と、びくとも動かない費用とに分かれていれば、利益がいくらになるかはその場で出せます。
作るのにかかった費用を全部集め、そのうち売れた分を売上原価として売上高から引き、売上総利益を出します。そこから販管費を引いて営業利益になります。
| 項目 |
|---|
| Ⅰ 売上高 |
| Ⅱ 売上原価 |
具体例
計算例(同じ会社を2つの方法で計算する)
[資料]
| 第1期 | 第2期 | |
|---|---|---|
| 期首在庫量 | 0個 | 0個 |
| 当期生産量 | 120個 | 180個 |
| 当期販売量 | 120個 |
全部原価計算と直接原価計算

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 売上総利益 |
| Ⅲ 販売費及び一般管理費 |
| 営業利益 |
費用を変動費と固定費に割り、売上高から変動費を引いて限界利益を出し、そこから固定費を引いて営業利益にします。
| 項目 |
|---|
| Ⅰ 売上高 |
| Ⅱ 変動費 |
| 限界利益 |
| Ⅲ 固定費 |
| 営業利益 |
真ん中の利益が「売上総利益」か「限界利益」か。並んでいる表がどちらのものかは、ここを見れば一目で分かります。
| 期末在庫量 | 0個 | 60個 |
売った数はどちらの期も120個で同じ。違うのは作った数だけという置き方です。
| 項目 | 第1期 | 第2期 |
|---|---|---|
| Ⅰ 売上高 | 24,000 | 24,000 |
| Ⅱ 売上原価 | 13,200 | 12,000 |
| 売上総利益 | 10,800 | 12,000 |
| Ⅲ 販売費及び一般管理費 | 1,600 | 1,600 |
| 営業利益 | 9,200 | 10,400 |
売上原価の計算
売った数は同じなのに、営業利益が1,200円ちがいます。固定製造原価の一部が売れ残りに張りついたからです。つまり全部原価計算では、売った数だけでなく作った数まで利益を動かしてしまう。ここが利益管理に向かない理由です。
| 項目 | 第1期 | 第2期 |
|---|---|---|
| Ⅰ 売上高 | 24,000 | 24,000 |
| Ⅱ 変動費 | 9,600 | 9,600 |
| 限界利益 | 14,400 | 14,400 |
| Ⅲ 固定費 | 5,200 | 5,200 |
| 営業利益 | 9,200 | 9,200 |
固定費の計算:3,600円(固定製造原価)+ 1,600円(販管費)= 5,200円(両期とも同じ)
直接原価計算では固定製造原価をその期の費用として全額落としてしまうので、作った数は利益に触れません。売った数が同じなら営業利益も同じになります。
こうして売上と原価と利益の関係がそのまま表に出るため、計画に使える数字が手に入ります。
第2期の営業利益は、全部原価計算で10,400円、直接原価計算で9,200円。1,200円のひらきがあります。
一方は固定製造原価を出た期にまとめて費用にし、もう一方はいったん製品にくっつけて売れた分だけを費用にする。この扱いの差がそのまま出ています。
この1,200円が売れ残りと一緒に棚卸資産として翌期へ渡り、当期の費用から抜けています。だから当期の利益がその分だけ厚く見えるのです。
作りだめをすると利益が増えてしまう。全部原価計算が抱えるこの性質があるからこそ、社内の利益管理には直接原価計算を使います。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
