原価計算
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る原価とは、事業を回すなかで使い切った資源を、お金の額に置き換えて測ったものです。この節では、その原価をどう仕分けるかを見ていきます。
仕分け方は3通りあります。何のために使ったか(職能別)、どんな資源を使ったか(形態別)、どの製品にかかったか分かるか(製品との関連別)。同じ原価を、3つの角度から眺めるわけです。
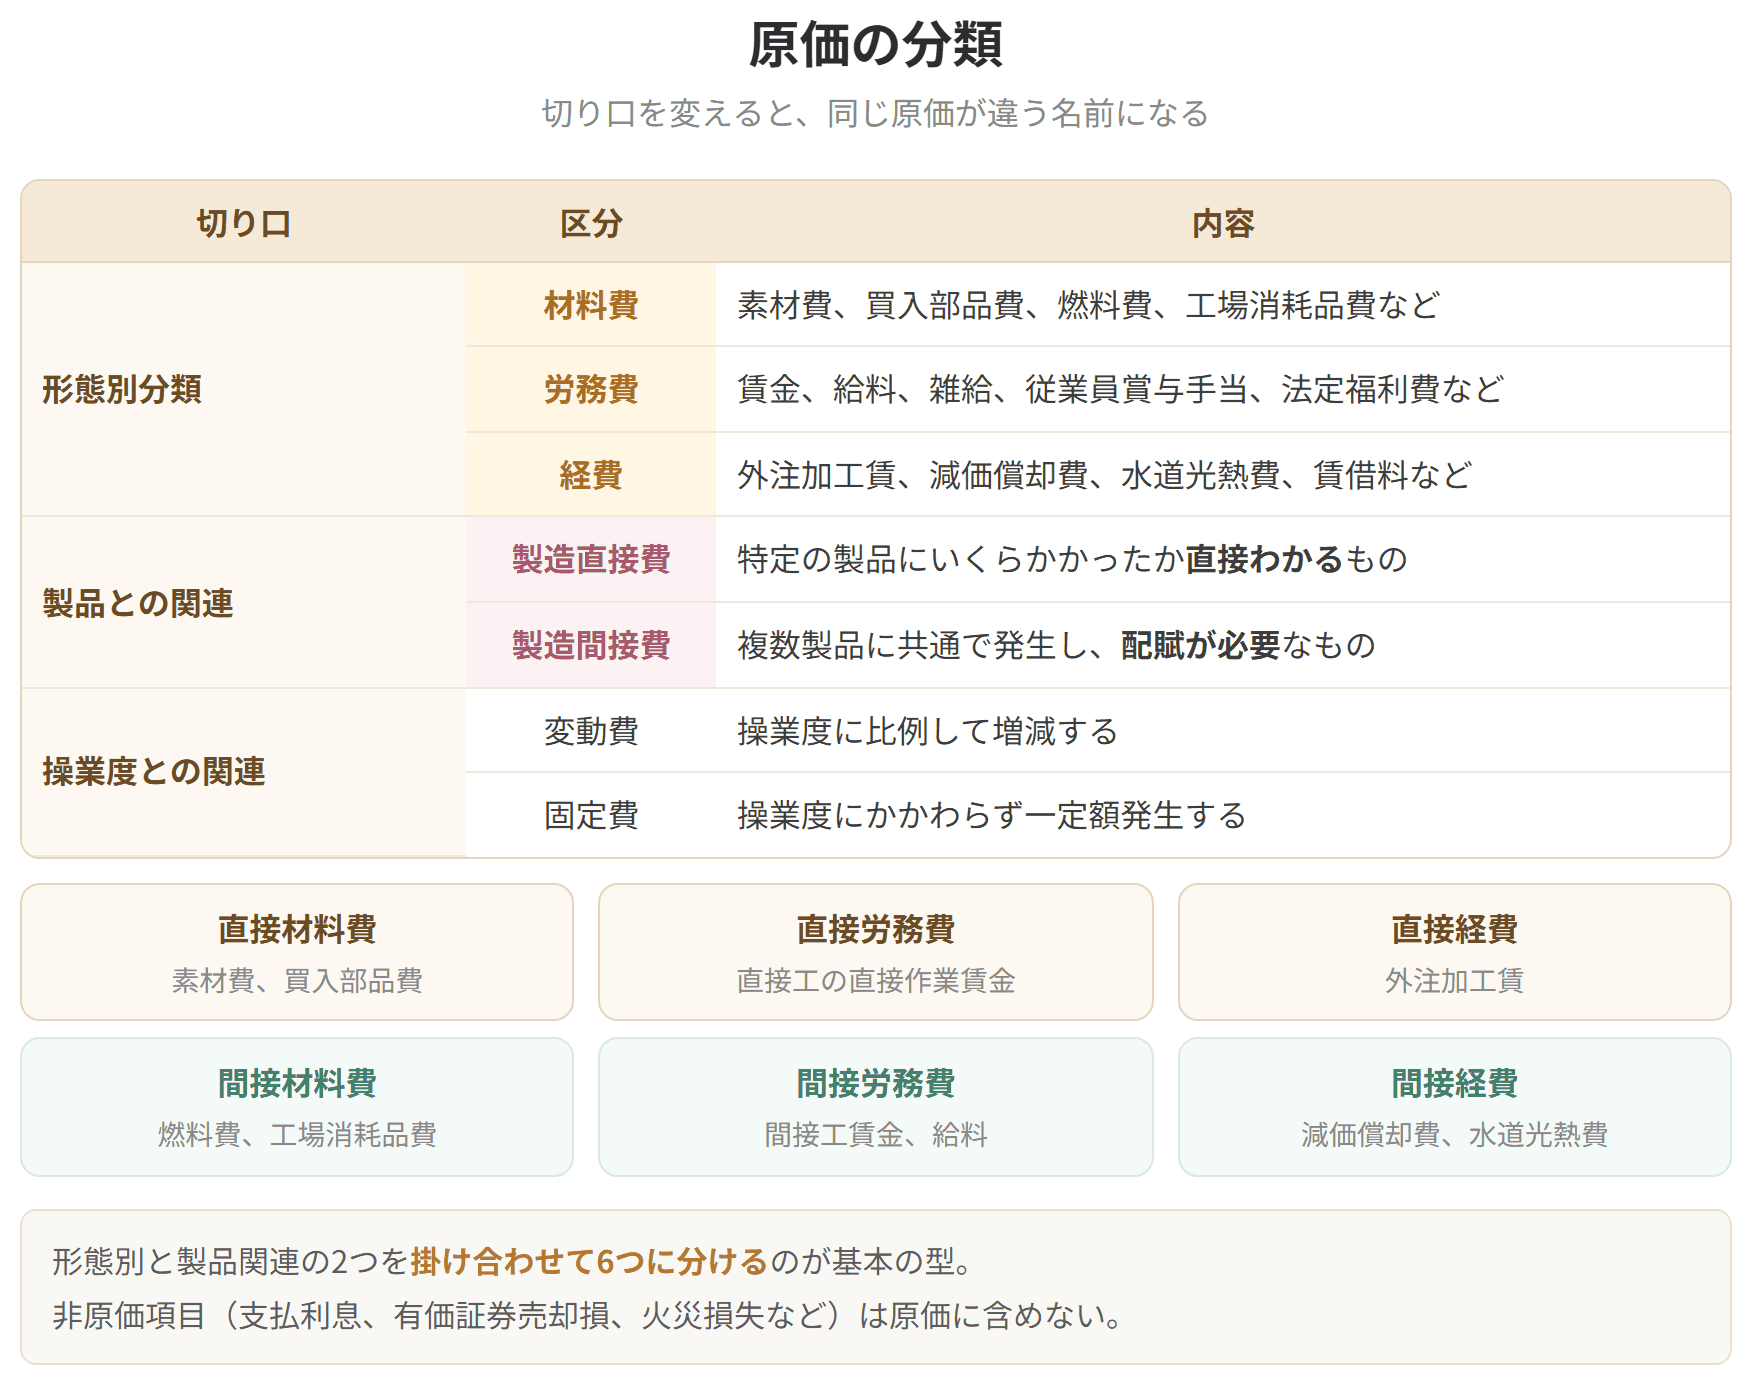
なかでも要になるのが、材料費・労務費・経費(形態別)と製造直接費・製造間接費(製品との関連別)を掛け合わせた6つの区分です。ここが製造原価の基本の型になります。


簡単にいうと
作るのにかかったか、売るのにかかったか、管理にかかったか。この3つを足したのが総原価!
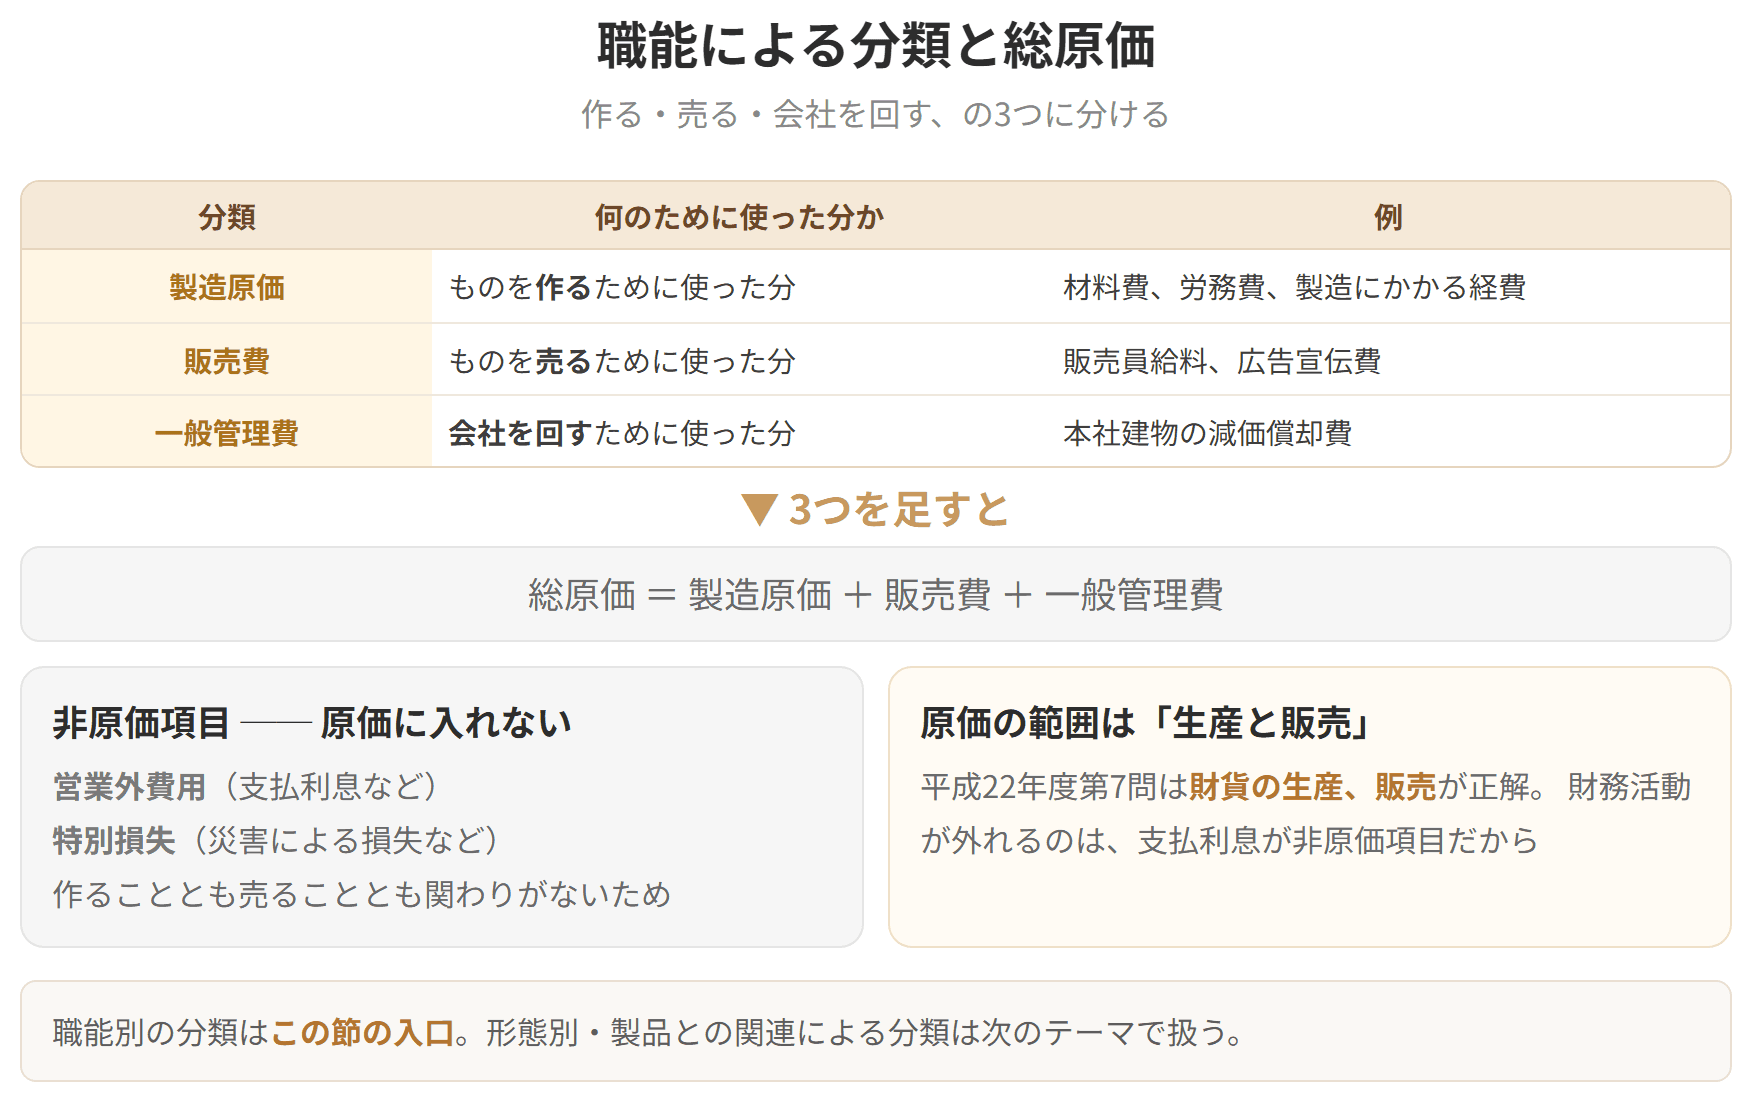
原価は、どの働きのために使われたかで次のように分かれます。
| 分類 | 内容 | 例 |
|---|---|---|
| 製造原価 | ものを作るために使った分 | 材料費、労務費、製造にかかる経費など |
| 販売費 | 売るために使った分 | 販売員給料、広告宣伝費など |
| 一般管理費 | 会社を回すために使った分 | 本社建物の減価償却費など |
この3つを足したものを「総原価」といいます。
具体例
過去問で確かめる(平成22年度第7問)
次の文章の空欄に入る最も適切なものを選びましょう。
> 原価計算制度において、原価とは、経営における一定の給付にかかわらせて、財貨または用役(以下「財貨」という。)の消費を把握し、貨幣価値的に表したものである。原価は、【 】に関して消費された経済価値であり、正常な状態における経営活動を前提として把握された価値の消費である。
ア 財貨の生産 イ 財貨の生産、販売 ウ 財貨の生産、販売および財務活動 エ 財貨の調達、生産
正解はイです。
総原価は「製造原価 + 販売費 + 一般管理費」でした。作る場面だけでなく売る場面も含んでいる、と思い出せば「財貨の生産、販売」が選べます。
財務活動(ウ)が外れるのは、支払利息のような営業外費用が非原価項目だからです。ここを押さえていれば迷いません。
職能による分類と総原価
原価計算の流れ

試験のポイント

簡単にいうと
材料費・労務費・経費が形態別、直接費・間接費が製品との関連別。掛け合わせて6つに分かれるよ!
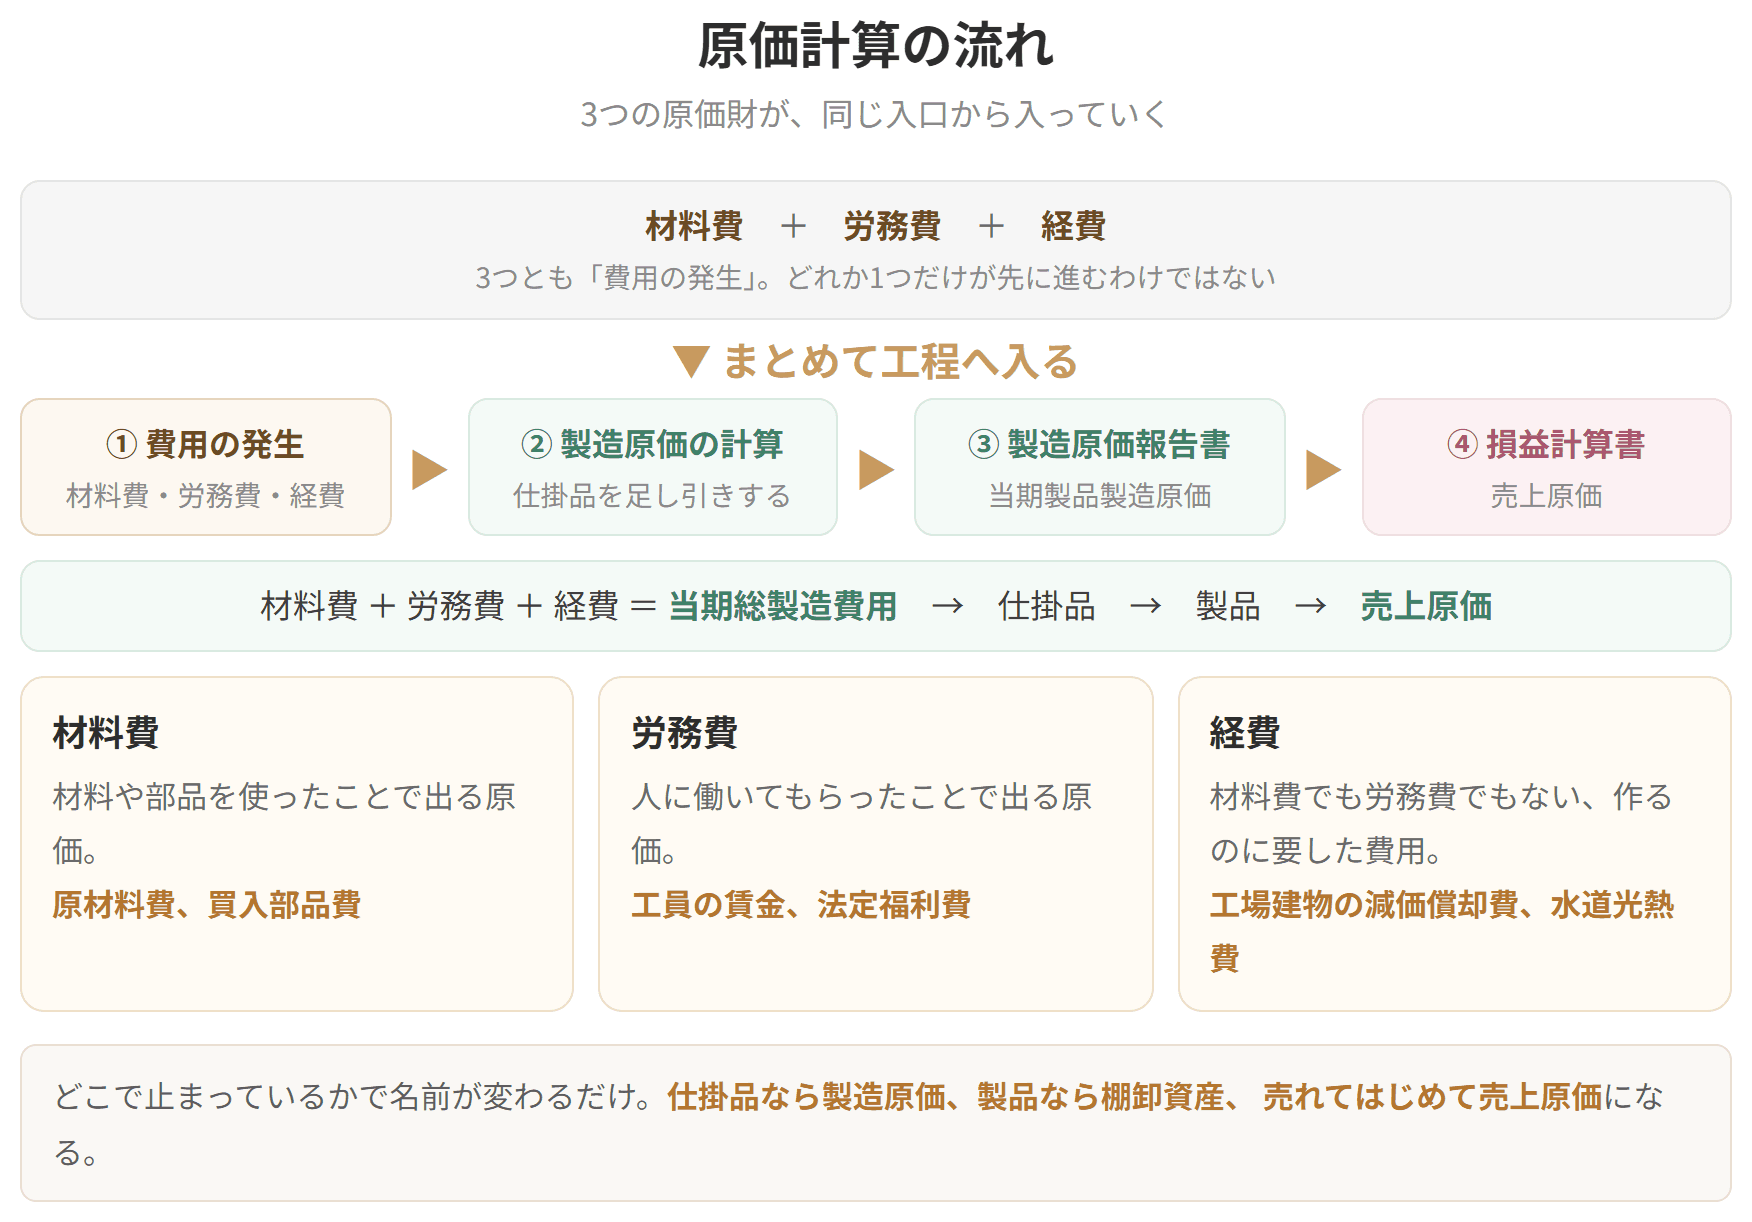
ものづくりとは、資源を工程へ放り込み、姿を変えて製品として取り出す営みです。この放り込む側の資源を「原価財」とよびます。
材料 / 人の働き / 水道や電気(原価財)→ 製造工程 → 製品
工程で原価財を使い切れば、その分が製造原価になります。どの原価財に対する支払いかで分けたものが形態別分類です。
| 分類 | 内容 | 例 |
|---|---|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
非原価項目とは、原価計算に持ち込んではいけない費用のことです。
代表例は営業外費用と特別損失。
支払利息や災害による損失は、ものを作ることとも売ることとも関わりがありません。だから原価には入れない、という理屈です。
| 材料や部品を使ったことで出る原価 |
| 原材料費、買入部品費など |
| 労務費(labor costs) | 人に働いてもらったことで出る原価 | 工員の賃金、工員の法定福利費など |
| 経費(expenses) | 材料費でも労務費でもない、作るのに要した費用 | 工場建物の減価償却費、水道光熱費など |
こちらは、その製品にいくらかかったかを直接たどれるかどうかで分けます。
| 分類 | 内容 | 例 |
|---|---|---|
| 製造直接費(direct costs) | どの製品にいくら、がはっきりたどれるもの(車1台にタイヤ4本、など) | 直接材料費 |
| 製造間接費(indirect costs) | 複数の製品にまたがって使われ、1つずつに割り振れないもの | 工場で共用のスパナ、工場長の給料、工場建物の減価償却費 |
| 製造直接費 | 製造間接費 | |
|---|---|---|
| 材料費 | 直接材料費 | 間接材料費 |
| 労務費 | 直接労務費 | 間接労務費 |
| 経費 | 直接経費 | 間接経費 |
同じ材料費でも、直接と間接に枝分かれするところが要点です。製品に直接ひもづけられるかどうか、それだけが分かれ目になります。
具体例
家具メーカーに当てはめてみる
| 区分 | 具体例 |
|---|---|
| 直接材料費 | 主要材料費(家具の木材など)/買入部品費(取り付ける鏡など) |
| 間接材料費 | 補助材料費(補修用の材料、接着剤など)/工場消耗品費(軍手、紙ヤスリなど) |
| 直接労務費 | 直接工が手を動かした時間ぶんの賃金 |
| 間接労務費 | 間接作業の賃金、監督者の給料 |
| 直接経費 | 外注加工費 |
| 間接経費 | 工場の減価償却費、水道光熱費 |
目を引くのは接着剤が間接材料費であるところでしょう。確かに家具の一部になっているのですが、「このイスに何グラム使ったか」をいちいち量るのは現実的ではありません。だからひとまとめにして、あとで各製品へ配ります。
| 階層 | 内容 |
|---|---|
| 直接材料費 + 直接労務費 + 直接経費 | 製造直接費 |
| 間接材料費 + 間接労務費 + 間接経費 | 製造間接費 |
| 製造直接費 + 製造間接費 | 製造原価 |
| 販売費 + 一般管理費 | 営業費 |
| 製造原価 + 営業費 | 総原価 |
| 総原価 + 営業利益 | 製品の販売価格 |
いちばん上に営業利益を乗せたところが売値。この積み上がり方がひと目で見て取れます。
原価の分類
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
