意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る資本コストは、設備投資をやるかやらないかを決めるときのものさしです。これを超える稼ぎが見込めないなら手を出すな、という最低ラインを示します。
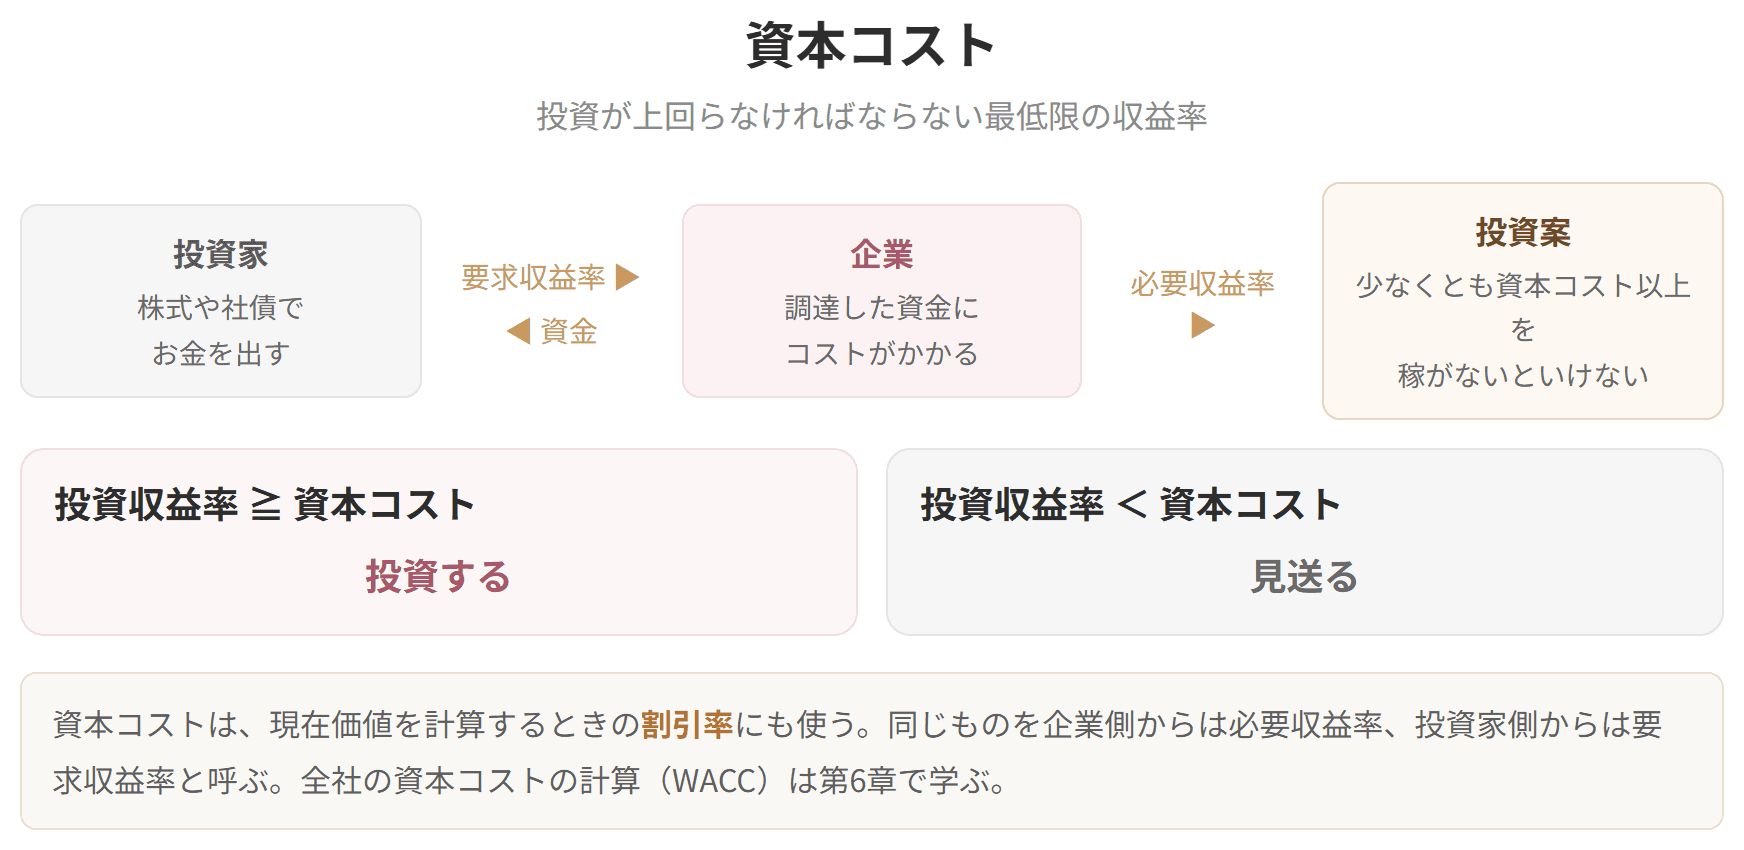
押さえておきたいのは、同じものが立場によって3通りに呼ばれるという点です。会社から見れば「必要収益率」、お金を出す側から見れば「要求収益率」、投資の可否を判定する物差しとしては「ハードルレート」。言い方は違っても、指しているのはひとつの率です。
ここが結びついていると、第6章のCAPMや加重平均資本コストの話がすっと入ってきます。


簡単にいうと
投資家が「これだけは欲しい」と要求するリターン。それが企業にとっては最低限稼ぐべき収益率になるんだ!
資本コスト(加重平均資本コスト)とは、社債や株式などで集めた資金にどれだけの費用がかかっているかを、調達先ごとにばらばらに見るのではなく会社まるごとでならした率のことです(コストの金額そのものを指す使い方もありますが、ここでは率の意味で使います)。
集めた資金を投じれば、そこから収益が生まれます。投じた額に対して収益がどれだけの割合になったかが投資収益率です。
さて、お金を出す側は、背負うリスクに見合った見返りを求めます。その求めに応えられない会社には、次のお金は集まりません。ですから会社は、投資の可否を決めるときに、出し手が求める率をハードルレート(投資判定の基準)として立てておくことになります。
裏を返せば、資本コストとは、会社が投資によって最低限あげなければならない収益率だということです。
正味現在価値を出すときの割引率も、この率です。
お金と見返りの行き来を追えば、呼び名が違うだけだと分かります。
このとき、
具体例
資本コストが答えを分ける例
投資案Xの投資収益率が8%だったとします。やるべきでしょうか。
| 資本コスト | 判断 | 理由 |
|---|---|---|
| 5% | やるべき | 出し手へ渡す5%を上回る8%を稼げる |
| 8% | どちらともいえない | 渡す分とちょうど同じ |
| 10% | やるべきでない | 10%渡さなければならないのに8%しか稼げない。差の2%は会社の持ち出し |
同じ投資案なのに、資本コストしだいで結論が裏返ります。だから「利回りが高いからよい投資だ」とは言い切れないのです。比べる相手があってはじめて、高いか低いかが決まります。
この見方が、次の節で扱う
資本コスト

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 呼び名 |
|---|
| 投資家が企業に求める | 要求収益率 |
| 企業が投資案に求める | 必要収益率 |
| 投資判定の基準として | ハードルレート |
どれも同じ率です。出し手が10%を求めているなら、会社は最低でも10%を稼ぐ投資案でなければ手を出せません。当たり前のことを、立ち位置を変えて言い直しているだけなのです。
なお、会社まるごとの資本コストを実際にどう計算するかは、第6章第3節で扱います。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
