意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るDCF法(Discounted Cash Flow Method)は、前節で述べた現在価値を用いて、将来の異なる時点のキャッシュフローの金額を、現在という単一時点での価値へ割り引くことによって投資機会(設備投資)を評価する方法です。
DCF法の考え方を用いて投資機会を評価する具体的な計算方法は、正味現在価値法(NPV法)と内部収益率法(IRR法)にさらに分かれていきます。
設備投資のプロセスのうち、最も重要で難しいのは設備投資案の評価と選択です。この意思決定は、ときに企業の死活を決することがあります。うまくいけば長期にわたって好業績がもたらされますが、失敗したときの損失も大きくなるからです。しかも、いったんお金を出してしまえば、あとから引き返すのは容易ではありません。だからこそ、決める瞬間にこそ手間をかけることが求められます。
この節では、代表的な4つの評価方法を学びます。


簡単にいうと
将来のCFを全部いまの価値に直して合計し、投資額を引く。プラスなら投資する。いちばん信頼できる方法だよ!
投資や事業の評価方法は、時間価値を考慮するかどうかで大きく2つに分かれます。
| 区分 | 方法 |
|---|---|
| 時間価値を考慮する方法 | 正味現在価値法(NPV)、内部収益率法(IRR)、収益性指数法(PI) |
| 時間価値を考慮しない方法 | 回収期間法(PP) |
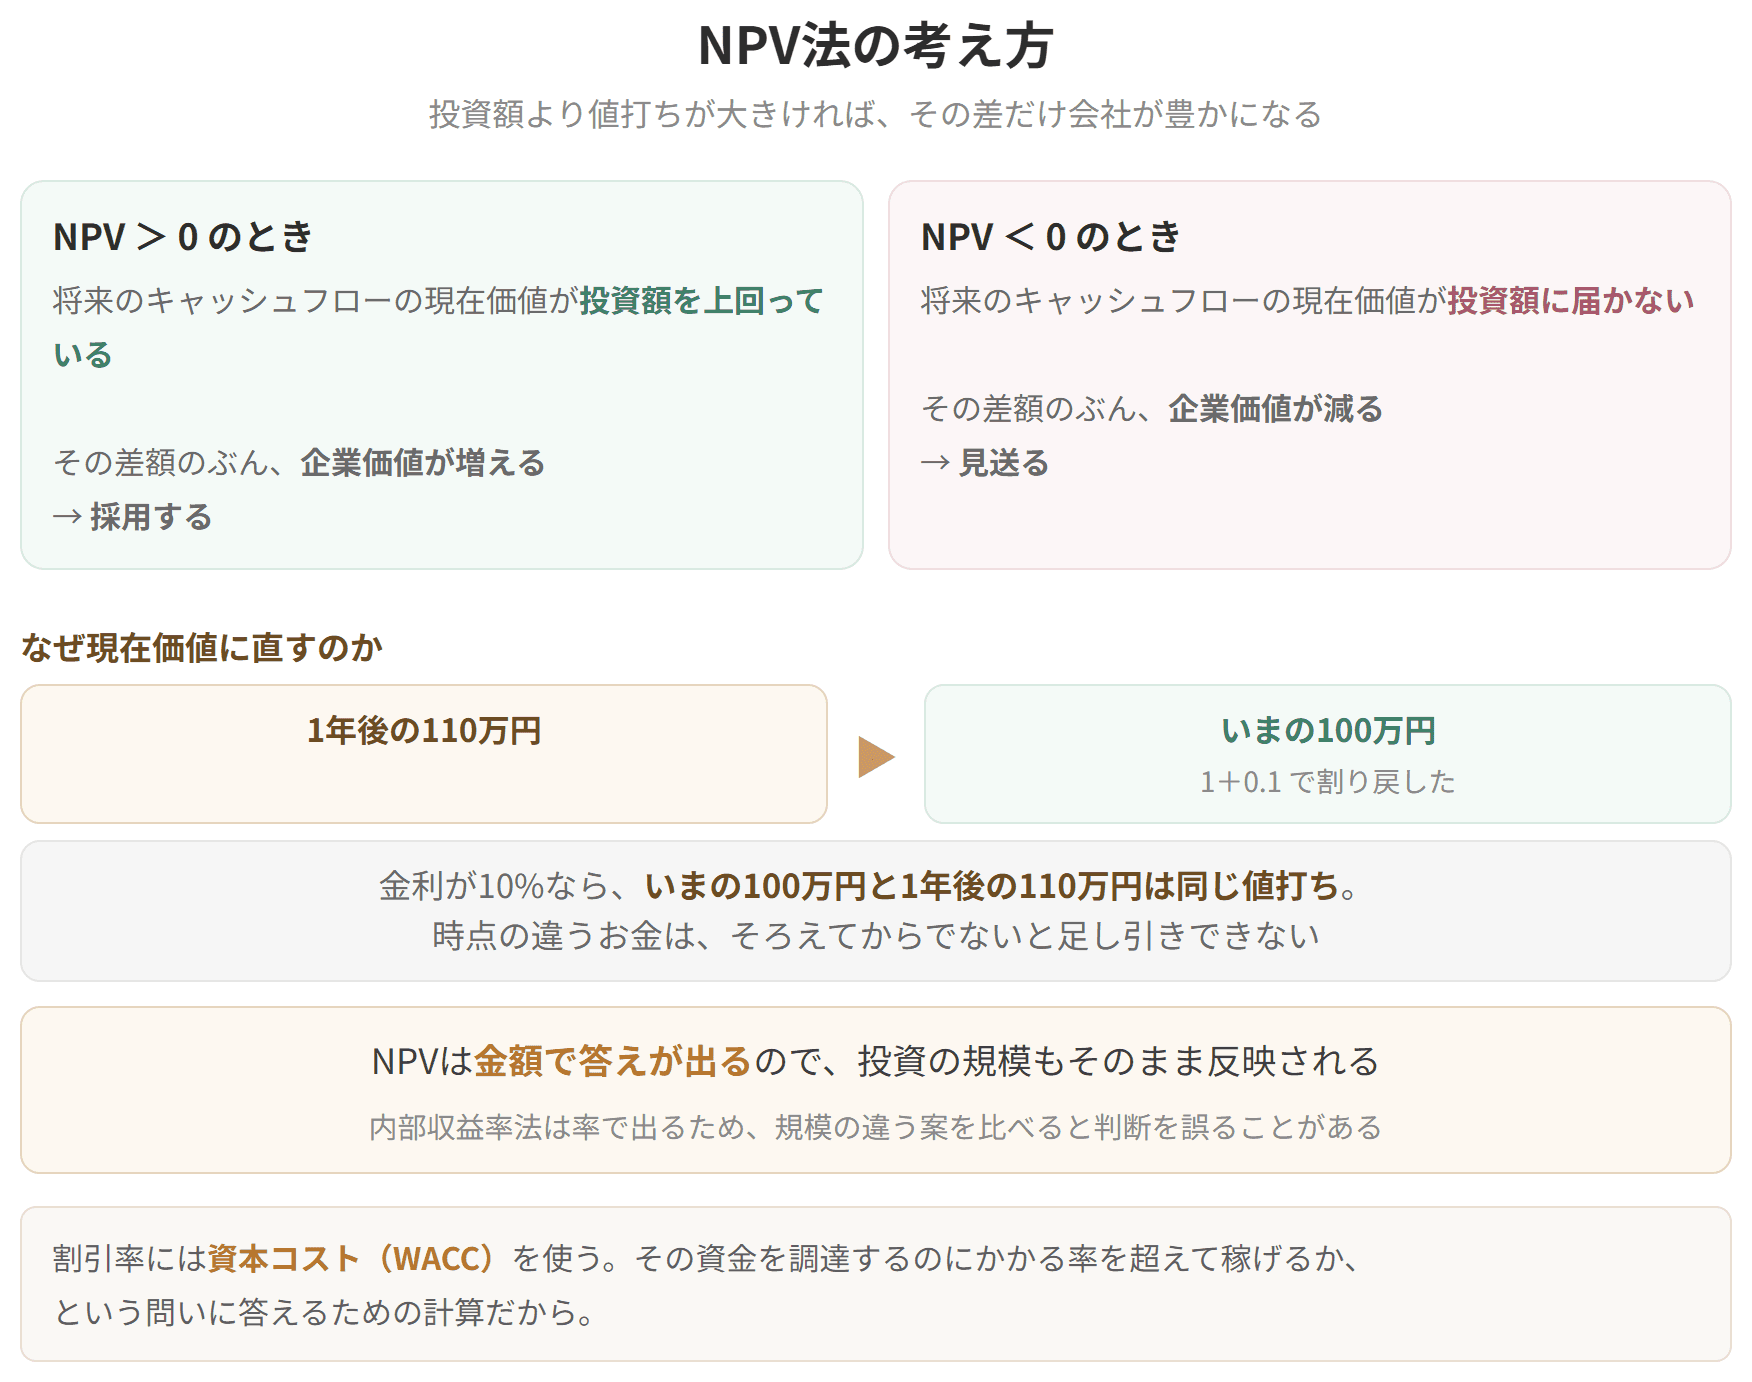
正味現在価値法は、設備投資によって、
その値(正味現在価値)がプラスであるとき、その投資代替案を採用するという投資評価基準です。
複数の投資代替案があるときは、値がプラスで最も大きな正味現在価値の投資案が選択されます。
お金の時間価値をきちんと織り込んでいるので、
具体例
計算例①(シンプルな例)
次の資料により正味現在価値を求めてみましょう。(単位:万円)
| 初期投資(1期首) | 1期末 | 2期末 | 3期末 | 資本コスト |
|---|---|---|---|---|
| −100 | 30 | 40 | 50 | 3% |
各年のキャッシュフローを現在価値に割り引きます。
| 時点 | 計算 | 現在価値 |
|---|---|---|
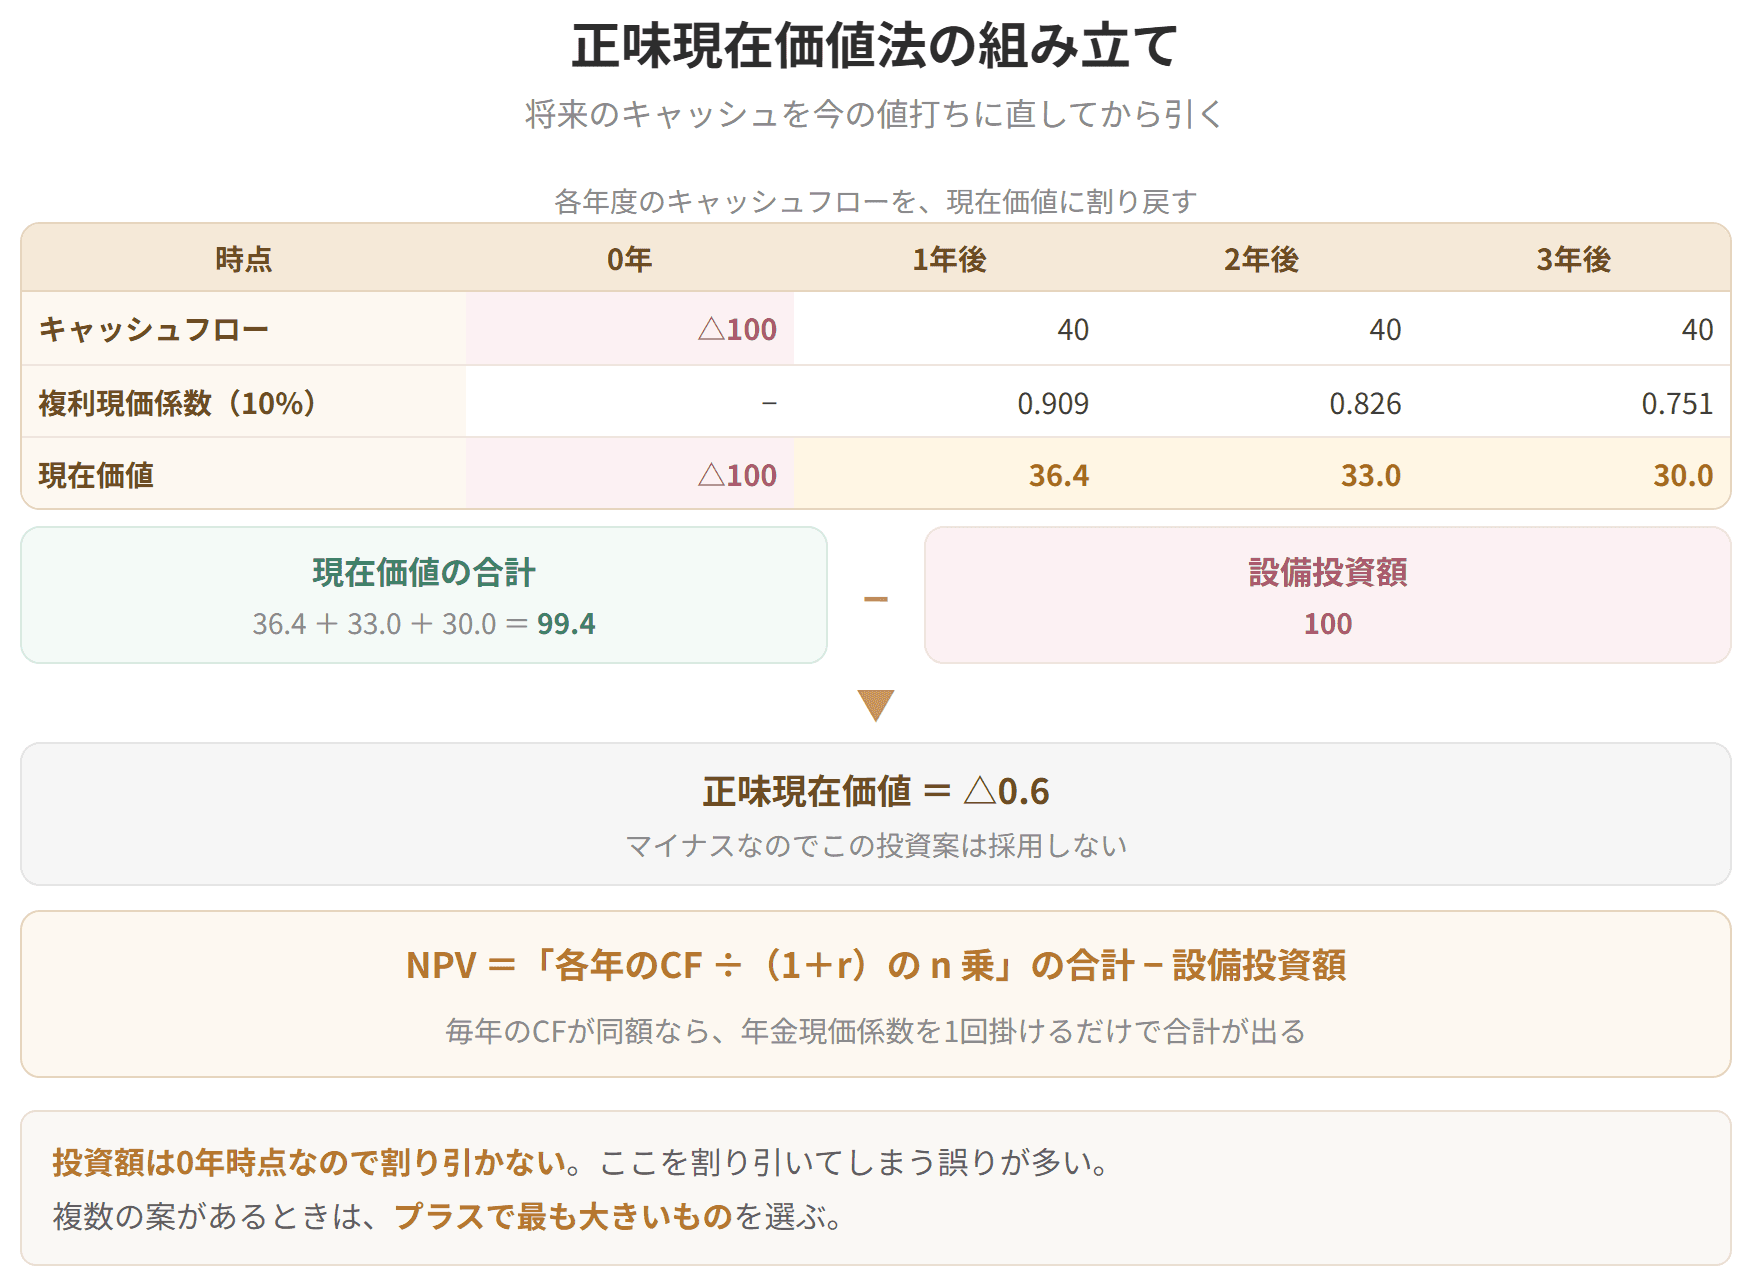
正味現在価値法の組み立て
NPV法の考え方

試験のポイント

簡単にいうと
NPVがちょうどゼロになる割引率。それがIRR。資本コストを上回れば投資する!
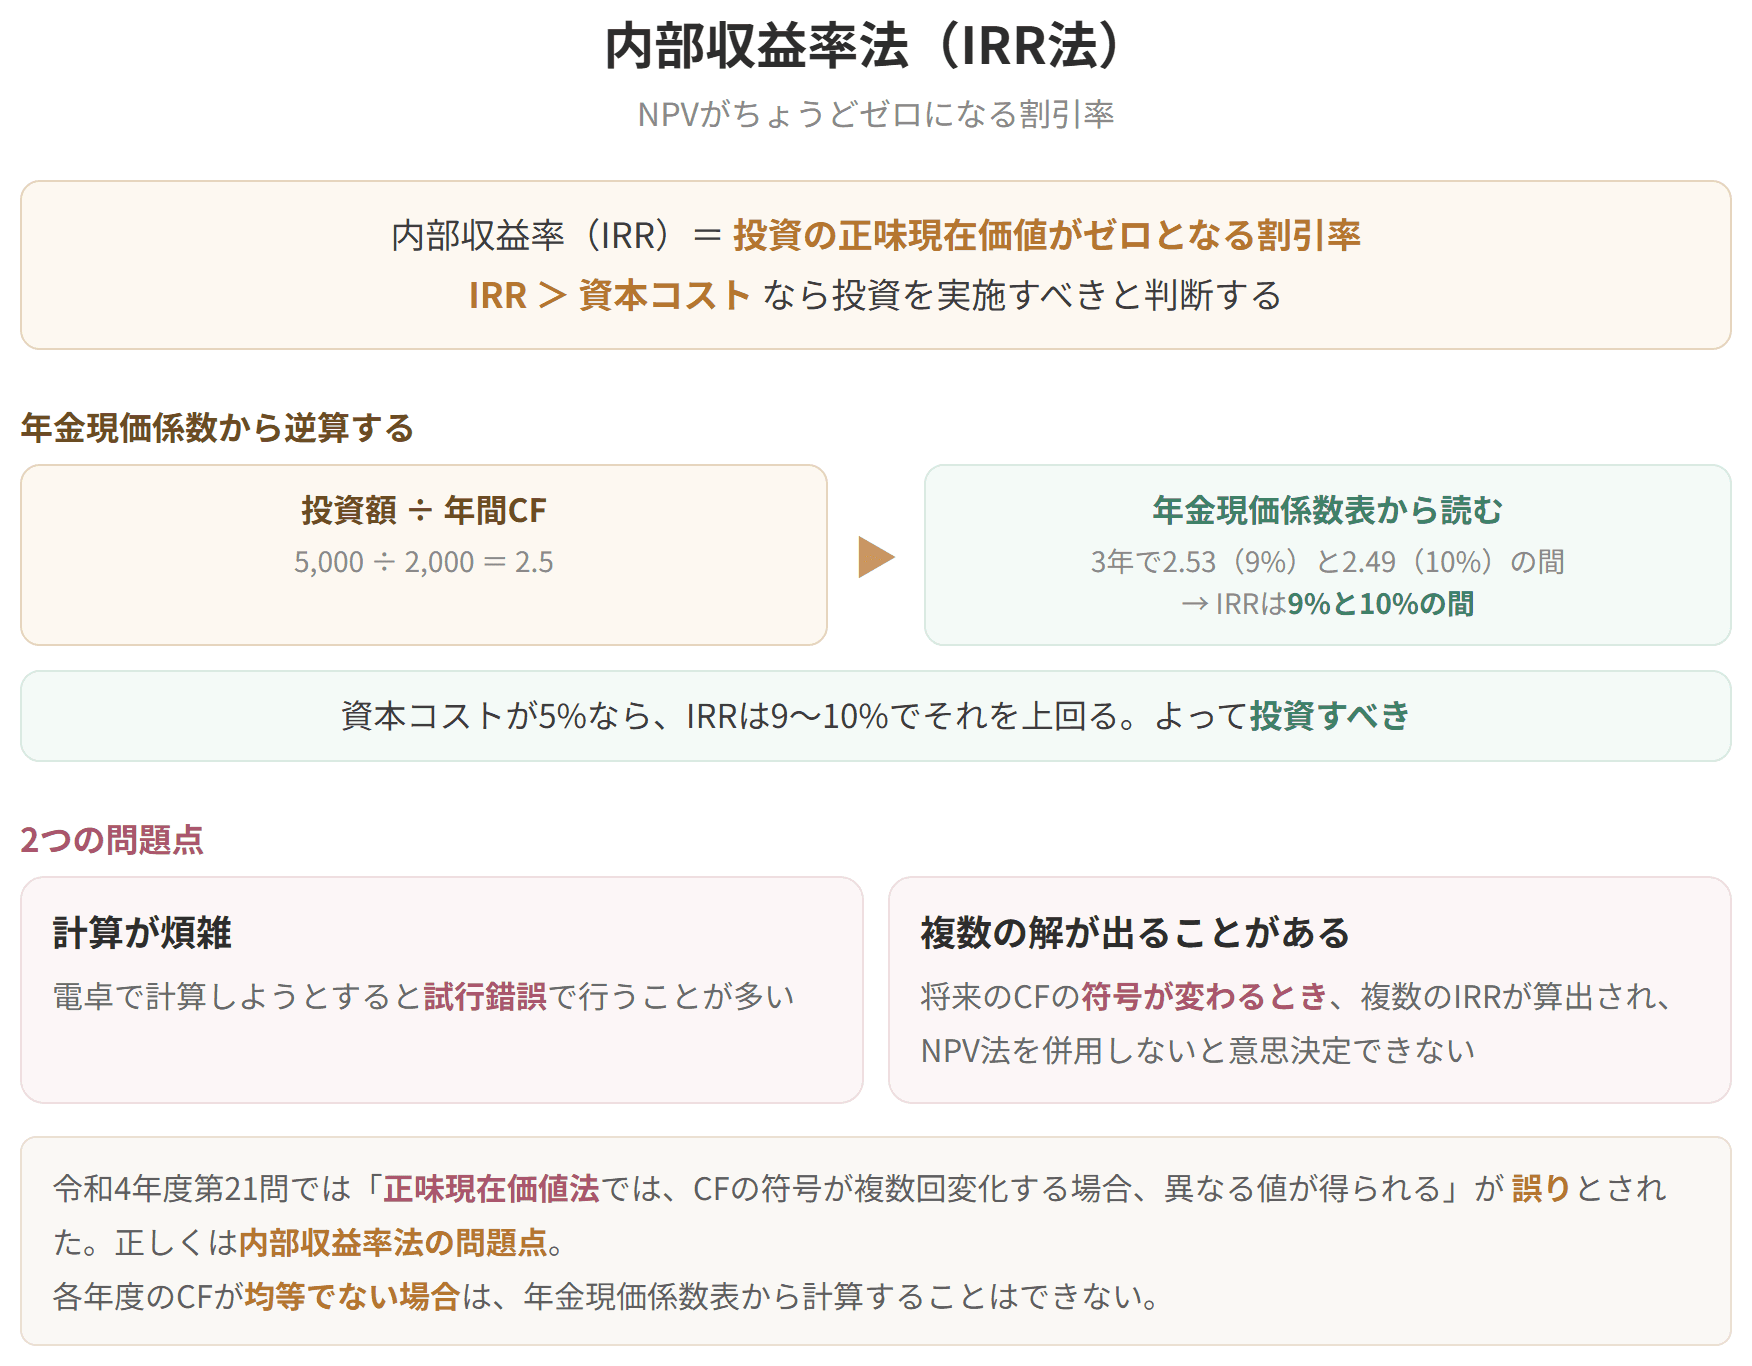
内部収益率は、その投資の正味現在価値がちょうどゼロになる割引率です。言いかえれば、その投資そのものが生み出している利回りにあたります。
判断のしかたは単純です。内部収益率が資本コスト(必要収益率)を上回っていれば実行する。下回っていればやめる。借りるコストより稼ぐ率のほうが高いか、という比べ方をしているだけです。
内部収益率(r)は次の式を解くことによって求めることができます。
簡単にいうと
投資額1円あたりいくら回収できるか。1より大きければ有利だよ!
収益性指数法(PI:Profitability Index Method)は、入ってくるお金の現在価値が、出したお金の何倍にあたるかを見る方法です。
ほかの案と取り合いにならない独立投資案であれば、判定はこの倍率だけで決まります。1を超えていれば出した以上に戻ってくるので採用、1を下回れば元が取れないので見送り、ということです。
簡単にいうと
何年で元が取れるか。計算は簡単だけど、時間価値も回収後のCFも無視しているのが弱点だよ!
回収期間法(PP:Payback Period Method)は、出したお金が何年で戻ってくるかだけを見る方法です。その年数が納得できる範囲に収まっていれば採用する、といういたって素朴な物差しといえます。候補が複数あるなら、戻りがいちばん早いものを選びます。
投資額をどれくらいの期間で回収できるかの基準として、キャッシュフローが用いられます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 1期末 |
| 30 ÷(1+0.03) |
| 29.13 |
| 2期末 | 40 ÷(1+0.03)² | 37.70 |
| 3期末 | 50 ÷(1+0.03)³ | 45.76 |
| 合計 | 112.59 |
プラスなので、この投資は採用すべきと判断されます。
計算例②(法人税を考慮した例)
ある企業では、新たな設備投資を行って新製品を生産・販売することを検討しています。次のデータにもとづいて、この投資案の正味現在価値を計算してみましょう。
| 割引率(10%) | 1年度末 | 2年度末 | 3年度末 | 4年度末 | 5年度末 |
|---|---|---|---|---|---|
| 複利現価係数 | 0.91 | 0.83 | 0.75 | 0.68 | 0.62 |
解答:466千円(単位:千円)
| 1年度末 | 2年度末 | 3年度末 | 4年度末 | 5年度末 | |
|---|---|---|---|---|---|
| ①営業利益 | 2,000 | 2,000 | 2,000 | 2,000 | 2,000 |
| ②税引後営業利益 | 1,400 | 1,400 | 1,400 | 1,400 | 1,400 |
| ③減価償却費 | 4,000 | 4,000 | 4,000 | 4,000 | 4,000 |
| ④正味キャッシュフロー | 5,400 | 5,400 | 5,400 | 5,400 | 5,400 |
| ⑤複利現価係数 | 0.91 | 0.83 | 0.75 | 0.68 | 0.62 |
| ⑥現在価値(④×⑤) | 4,914 | 4,482 | 4,050 | 3,672 | 3,348 |
※営業利益 = 売上高(売上収入)30,000 − 費用(現金支出24,000 + 減価償却費4,000)= 2,000
よって、将来キャッシュフローの現在価値合計 = 4,914 + 4,482 + 4,050 + 3,672 + 3,348 = 20,466千円。
将来キャッシュフローの現在価値合計から設備投資額20,000千円を控除すると、正味現在価値 = 466千円となります。
計算の型を覚えましょう。①営業利益 → ②税引後営業利益 → ③減価償却費を足す → ④正味CF → ⑤係数を掛ける → ⑥現在価値。この6行の表を作れば、どんな問題にも対応できます。
複数の投資案があるときは、注意が必要です。内部収益率同士を直接比較すると、内部収益率法が投資の規模を考慮していないため、収益率は高いが正味現在価値の小さい投資案を選択する可能性があります。このような場合に備え、正味現在価値法も併用したほうがよいでしょう。
内部収益率法も、現在価値に直してから判断するという点では正味現在価値法と同じ土俵に立っています。ただし、実際に使おうとすると困るところが2つあります。
②は令和4年度第21問でも問われました。「正味現在価値法では、キャッシュフローの符号が複数回変化する場合、異なるいくつかの値が得られる場合がある」という選択肢は誤りで、正しくは内部収益率法の問題点です。取り違えを狙った出題なので気をつけましょう。
たとえば、各年度のキャッシュフローが均等である(Rとする)ならば、上の計算式は次のようになります。
これを変形すれば、
となります。左辺は問題文の数字から割り算ひとつで出ますから、あとは年金現価係数表の該当する年数の行を横に読み、その値に合う利子率を探すだけ。試行錯誤をしなくても内部収益率にたどり着けます。
ただし、この近道が使えるのは毎年のキャッシュフローがそろっている場合だけです。年ごとに金額がばらつくなら、係数表からは求められません。
具体例
計算例
設備投資について、次のV案が提案されています。経済年数(耐用年数)は3年で、投資評価のためのデータは次のとおりです。当社の資本コストは5%です。
| 初期投資額 | 第1年度 | 第2年度 | 第3年度 | 内部収益率 | |
|---|---|---|---|---|---|
| V案 | −5,000 | 2,000 | 2,000 | 2,000 | A〜B |
※内部収益率以外の数値単位は万円。(−)は支出額を意味します。
年金現価係数表
| 割引率 | 3年 | 割引率 | 3年 |
|---|---|---|---|
| 4% | 2.78 | 11% | 2.44 |
| 5% | 2.72 | 12% | 2.40 |
| 6% | 2.67 | 13% | 2.36 |
| 7% | 2.62 | 14% | 2.32 |
| 8% | 2.58 | 15% | 2.28 |
| 9% |
設問1 V案の内部収益率としてA〜Bに入るものは?
よって、年金現価係数 = 5,000 ÷ 2,000 = 2.5。
また、年金現価係数表より、3年の年金現価係数が2.5となるのは、割引率が9%と10%の間です(9%で2.53、10%で2.49)。
答え:A:9% B:10%
設問2 投資すべきか否か
当社の資本コストは5%であり、内部収益率は9%と10%の間であるため、投資すべきであると判断します。
内部収益率法
試験のポイント
NPVが「差額」で見るのに対し、PIは「比率」で見ます。同じデータでも、投資規模が違う案を比べると結論が分かれることがあるのが、この2つの関係の面白いところです。
具体例
計算例(令和3年度第19問)
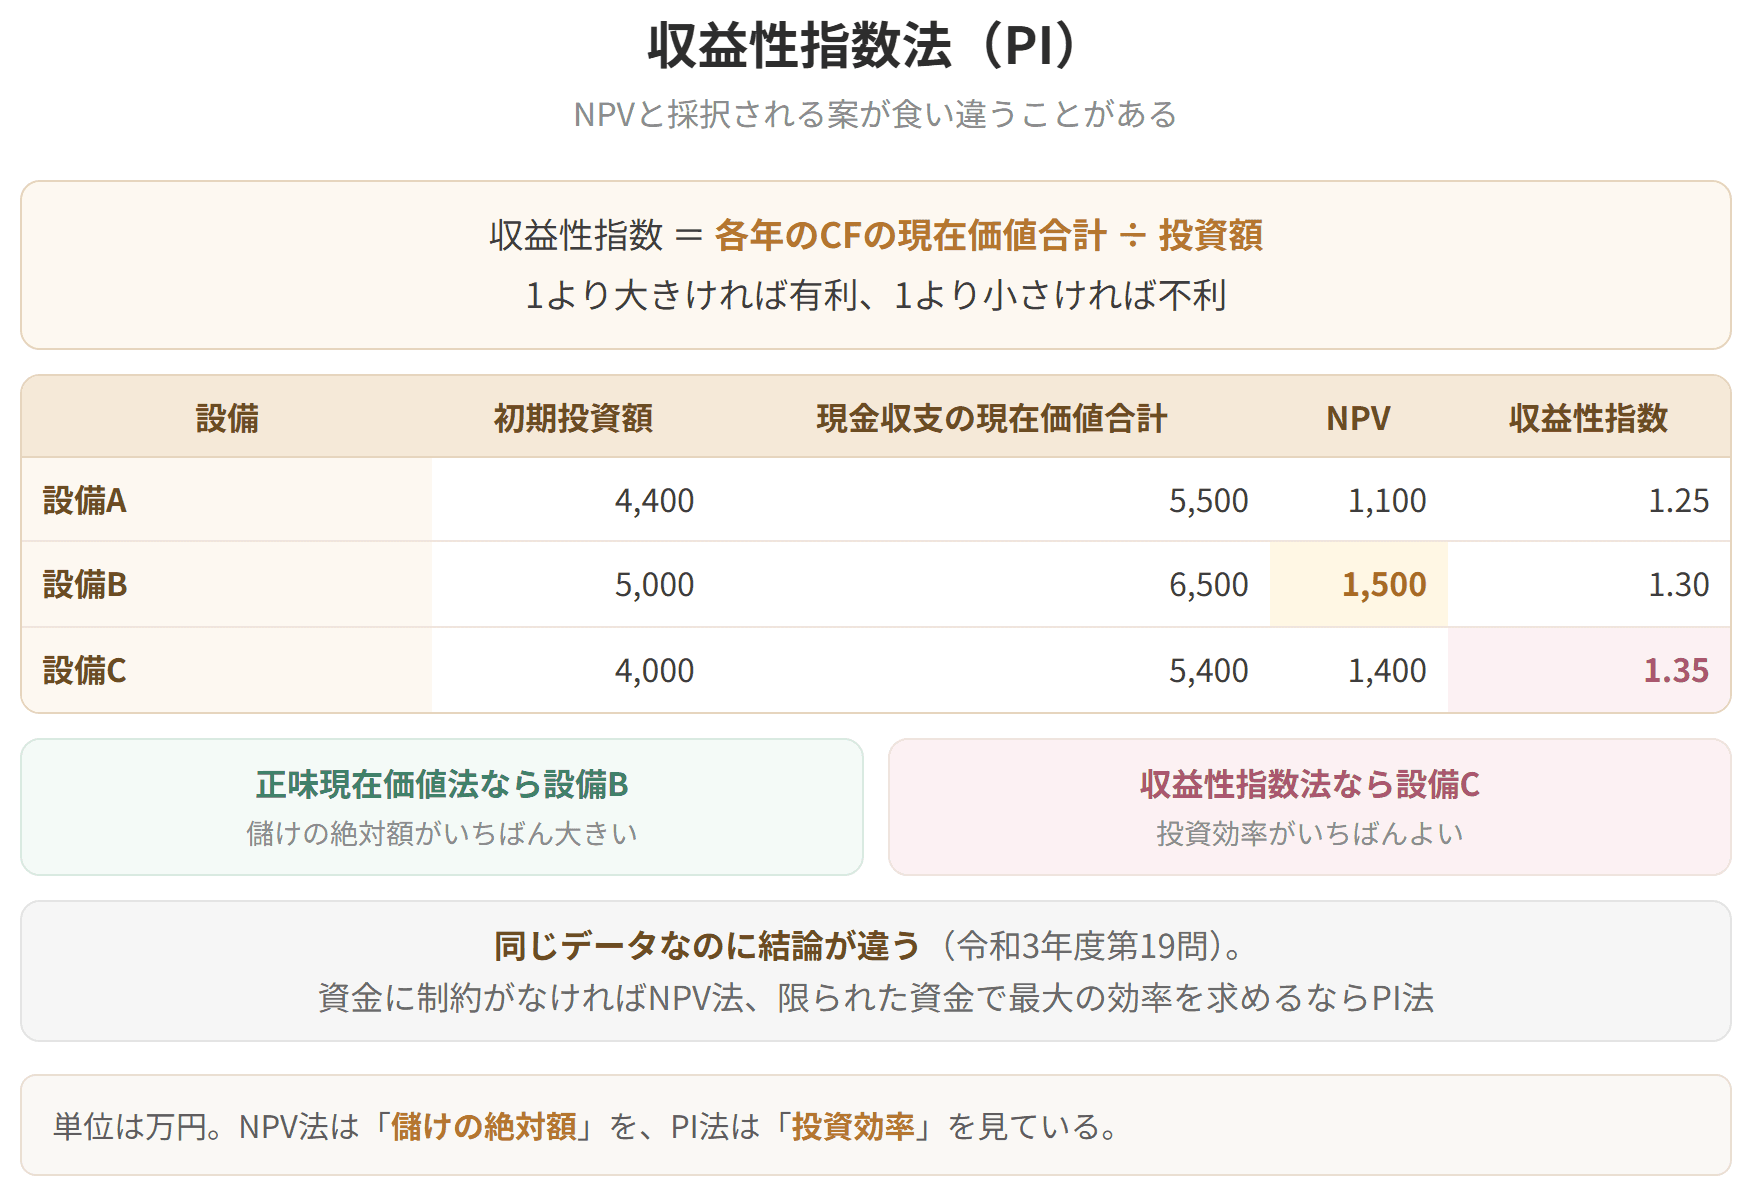
当社は設備A〜Cの導入を比較検討しています。各設備の初期投資額ならびに将来の現金収支の現在価値合計は次のとおりです。
正味現在価値法を用いた場合と、収益性指数法を用いた場合で、それぞれどの設備への投資案が採択されるでしょうか。なお、設備A〜Cへの投資案は相互排他的です。
| 初期投資額 | 現金収支の現在価値合計 | |
|---|---|---|
| 設備A | 4,400万円 | 5,500万円 |
| 設備B | 5,000万円 | 6,500万円 |
| 設備C | 4,000万円 | 5,400万円 |
正味現在価値法による判定
| 設備 | 計算 | NPV |
|---|---|---|
| A | 5,500 − 4,400 | 1,100万円 |
| B | 6,500 − 5,000 | 1,500万円 |
| C | 5,400 − 4,000 | 1,400万円 |
正味現在価値が最も大きい設備Bが採択されます。
収益性指数法による判定
| 設備 | 計算 | PI |
|---|---|---|
| A | 5,500 ÷ 4,400 | 1.25 |
| B | 6,500 ÷ 5,000 | 1.30 |
| C | 5,400 ÷ 4,000 | 1.35 |
収益性指数が最も大きい設備Cが採択されます。
答え:正味現在価値法は設備B、収益性指数法は設備C
同じデータなのに結論が違う。NPV法は「儲けの絶対額」を、PI法は「投資効率」を見ているからです。資金に制約がなければNPV法、限られた資金で最大の効率を求めるならPI法、という使い分けになります。
収益性指数法
試験のポイント
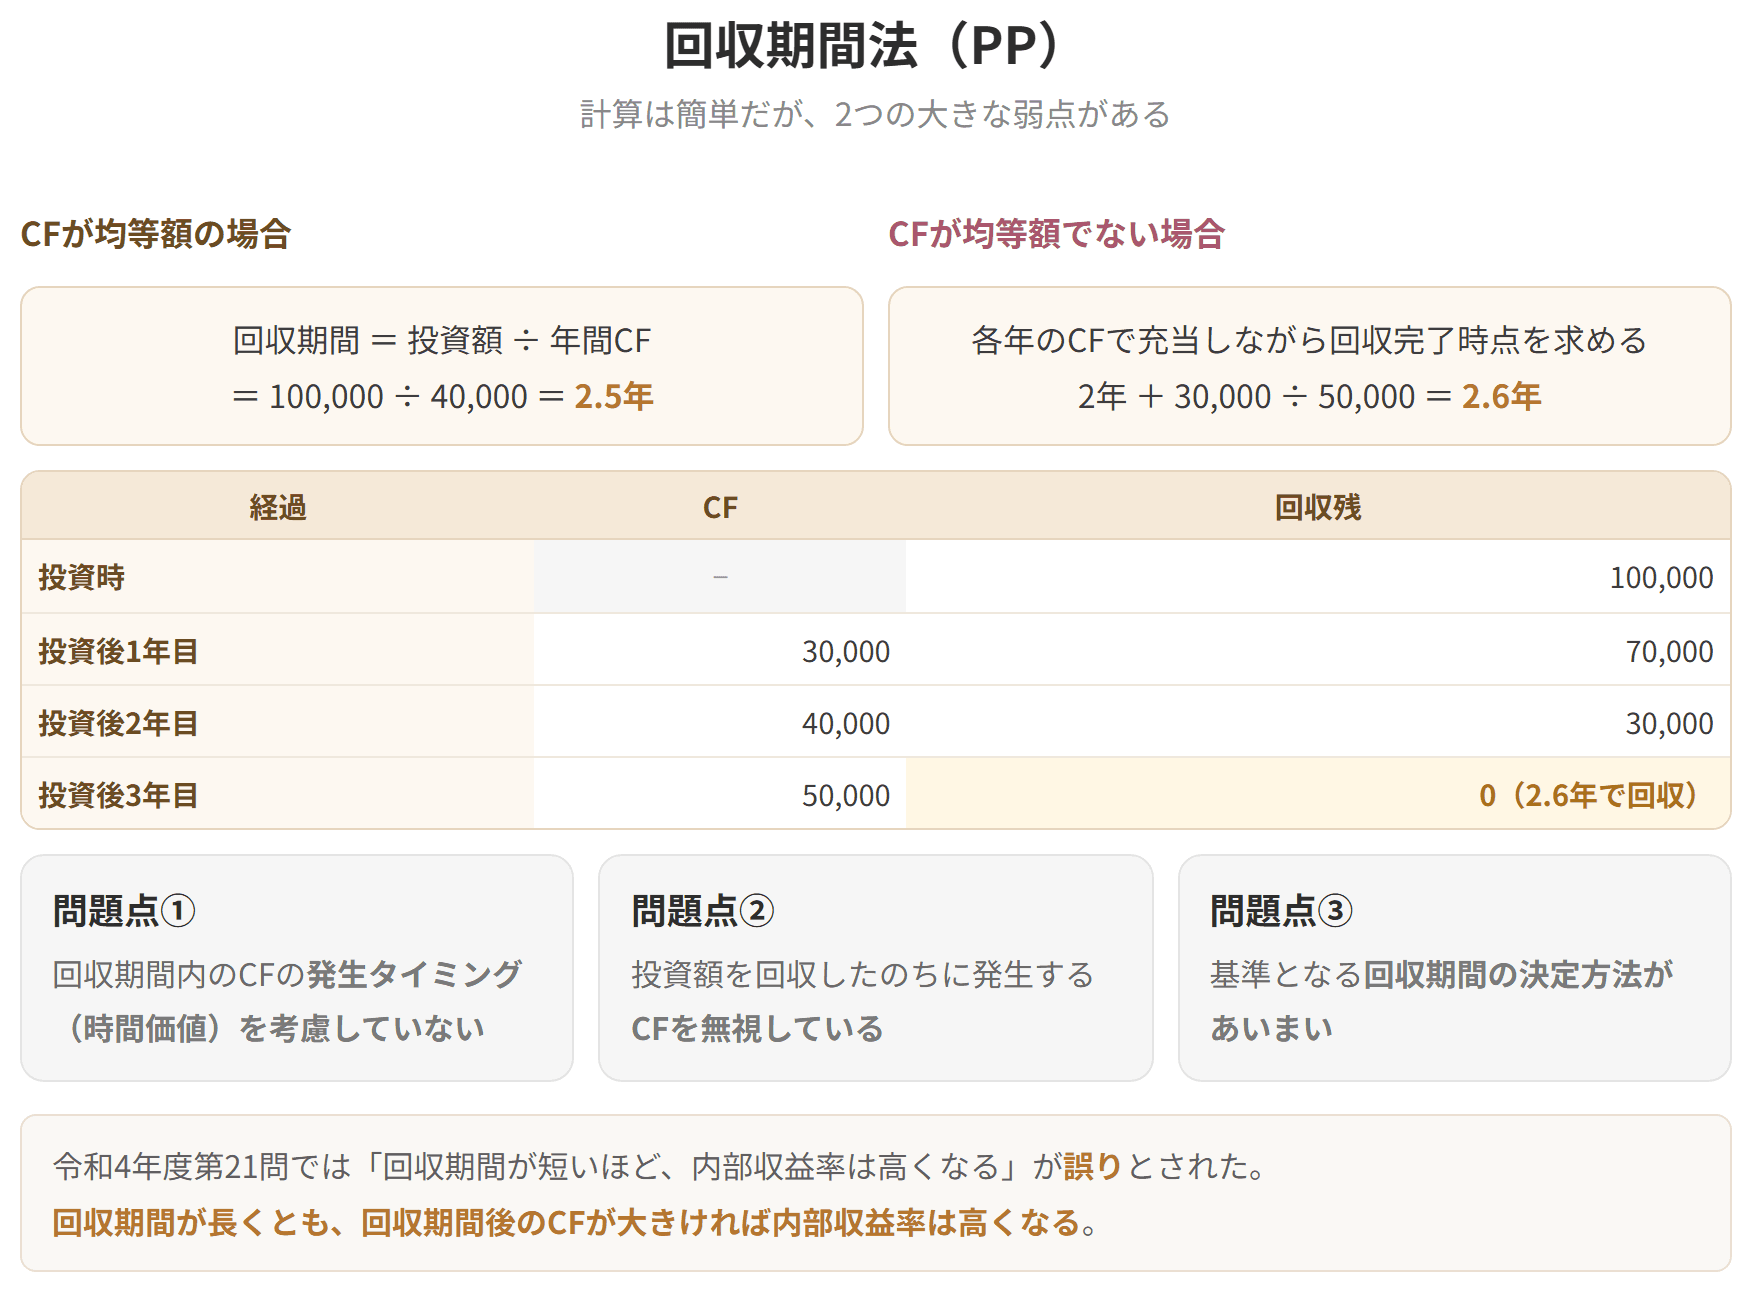
毎年のキャッシュフローを、投資額から順に差し引いていきます。残りがゼロになったところが、回収の完了時点です。年の途中で回収し終わる場合は、その年のキャッシュフローで按分して小数点以下を出します。
回収期間法は、計算は簡単ですが、次のような問題点をもっています。
②の弱点は見逃せません。回収期間が短くても、その後にキャッシュフローがほとんど生まれない投資案より、回収に時間がかかっても長く稼ぎ続ける投資案のほうが優れていることは十分にあり得ます。
具体例
計算例①(CFが均等額の場合)
次のデータにもとづいて、この投資の回収期間を求めてみましょう。
計算例②(CFが均等額でない場合)
今度は年によってCFが違う場合です。次のデータで回収期間を求めます。
| 経過 | 計算 | 回収残 |
|---|---|---|
| 投資後1年目 | 100,000 − 30,000 | 70,000 |
| 投資後2年目 | 70,000 − 40,000 | 30,000 |
3年目のCF 50,000のうち30,000を回収すればよいので、
投資の評価基準に関する記述として、正しいものの組み合わせを選ぶ問題です。
| 記述 | 正誤 | 解説 |
|---|---|---|
| a 回収期間が短いほど、内部収益率は高くなる | × | 回収期間が長くとも、内部収益率が高くなる場合もある。回収期間法は回収期間後のCFを無視しているため、回収期間後のCFが大きい場合、内部収益率が高くなる |
| b 回収期間法では、回収後のキャッシュフローを無視している | ○ | 正しい |
| c 正味現在価値法では、投資によって生じる毎年のCFの符号が複数回変化する場合、異なるいくつかの値が得られる場合がある | × | 正味現在価値法ではなく、内部収益率法の問題点である |
| d 内部収益率法を用いて相互排他的投資案を判定すると、企業価値の最大化をもたらさないことがある | ○ | 正しい。内部収益率法は投資の利回り(%)を計算するものなので、判定が企業価値の最大化をもたらすとは限らない |
正解はエ(bとd)です。
回収期間法
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 16% |
| 2.25 |
| 10% | 2.49 | 17% | 2.21 |
毎年のCFが均等額なら、投資額÷年間CF=年金現価係数で係数を逆算し、表から割引率を読み取る。この手順を覚えておけば、電卓での試行錯誤は不要です。
