貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
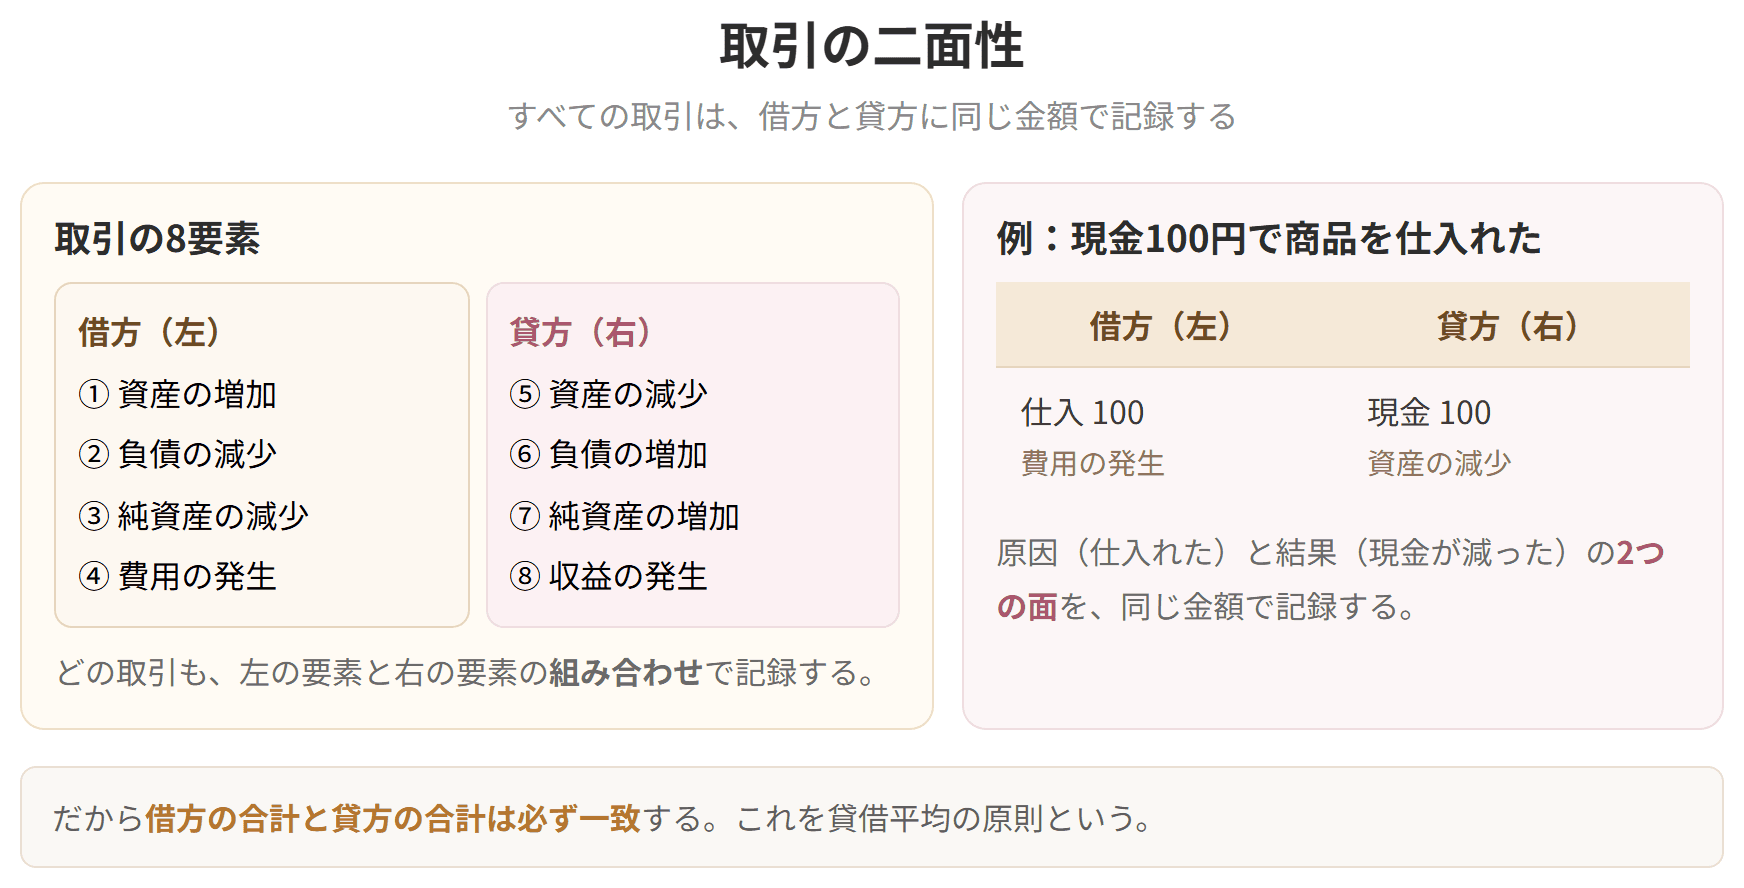
プレミアムで見る簿記上の取引は二面性を有しています。1つの出来事が、必ず2つの側面を持つ、ということです。
たとえば、商品を仕入れた場合、「仕入」という費用が発生し、その代価として「現金」という資産が減少します(「当座預金」という資産が減少したり、「買掛金」という負債が増加するケースなども考えられます)。
このように二面性を有している簿記上の取引を記録する方法が仕訳です。この考え方が複式簿記の出発点であり、貸借が必ず一致する理由でもあります。


簡単にいうと
「何かを得た」と「何かを手放した」。取引には必ずこの2面があるんだ!
簿記上の取引は二面性を有しています。1つの取引を、原因と結果、あるいは「得たもの」と「手放したもの」の2つに分けて記録する。これが複式簿記の考え方です。
具体例で確かめましょう。
| 取引 | 面①(借方) | 面②(貸方) |
|---|---|---|
| 商品を現金で仕入れた | 仕入(費用)が発生 | 現金(資産)が減少 |
| 商品を掛けで仕入れた | 仕入(費用)が発生 | 買掛金(負債)が増加 |
| 商品を現金で売り上げた | 現金(資産)が増加 | 売上(収益)が発生 |
| 現金で建物を買った | 建物(資産)が増加 | 現金(資産)が減少 |
| 銀行から現金を借りた |
取引の二面性

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 現金(資産)が増加 |
| 借入金(負債)が増加 |
どの取引も、必ず2つの要素が同じ金額で動いています。だから借方の合計と貸方の合計は必ず一致します。試算表で貸借が合わなければ、どこかで記録を間違えている、とわかるわけです。
同じ「商品を仕入れた」でも、代金の払い方によって貸方が変わる点に注目してください。現金払いなら現金の減少、掛けなら買掛金の増加、小切手を振り出せば当座預金の減少です。借方の「仕入」は変わりません。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
