貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る簿記では、資産・負債・純資産・収益・費用それぞれの出入りを追うために勘定(account:a/c)という入れ物を用意します。その入れ物の名前が勘定科目です。
仕訳とは、起きた取引を2つの面に割り、それぞれにどの勘定科目をいくら当てるかを決める作業をいいます。
この節では、その手順ときまりを押さえ、実際の取引で手を動かします。きまりは4つしかなく、しかも第2節で見た5要素の定位置から自然に出てきます。丸暗記する必要はありません。


簡単にいうと
定位置に増えたら同じ側、減ったら反対側。たったこれだけのルールだよ!
「借方」と「貸方」は簿記だけの言い方で、意味はそれぞれ左側、右側です。貸し借りとは何の関係もありません。
5要素のうち、資産(現金、建物など)と費用(給料、支払利息など)は借方が定位置。負債(借入金、買掛金など)、純資産(資本金、資本準備金など)、収益(売上、受取利息など)は貸方が定位置です。貸借対照表と損益計算書の並びを思い出せば、そのままです。
ここでひとつ注意があります。定位置が借方の科目でも、仕訳では貸方に書かれることがあります。「その科目の定位置」と「この仕訳での置き場所」は別の話なので、混ぜないでください。
取引:現金100円で建物を購入した
| 借方 |
|---|
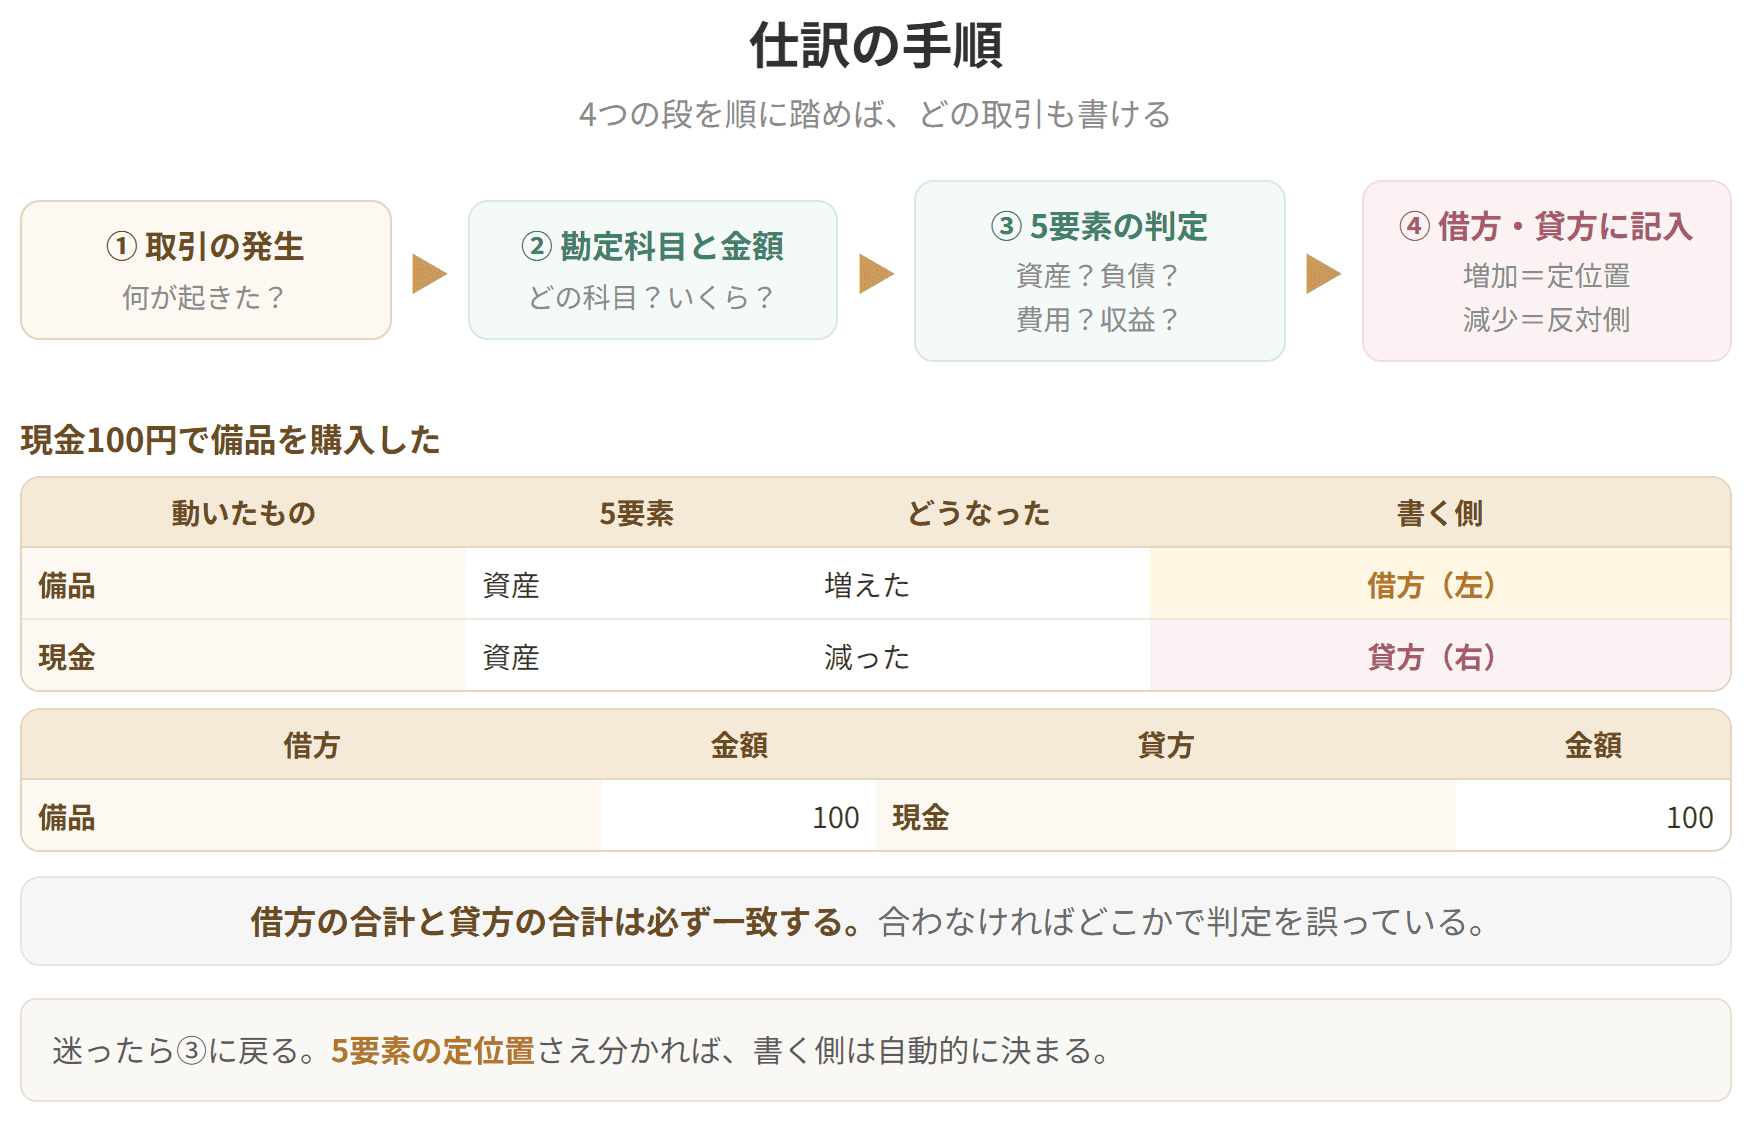
仕訳の手順

試験のポイント

簡単にいうと
実際の取引で手を動かしてみよう。7つの型を覚えれば、たいていの取引は仕訳できるよ!
会社でよく起きる取引を、実際に仕訳してみましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 10,000 | 資本金 | 10,000 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 貸方 |
|---|
| 金額 |
|---|
| 建物 | 100 | 現金 | 100 |
建物も現金も、どちらも資産です。それなのに左右に分かれました。つまり「資産だから左」ではありません。「増えたから左、減ったから右」なのです。
言葉にすると4つになります。
表にすると一目です。
| 要素 | 増加したとき | 減少したとき |
|---|---|---|
| 資産 | 借方 | 貸方 |
| 負債 | 貸方 | 借方 |
| 純資産(資本) | 貸方 | 借方 |
| 費用 | 借方 | 貸方 |
| 収益 | 貸方 | 借方 |
4つ並べましたが、言っていることはひとつだけです。増えたら定位置、減ったら反対側。これさえ握っていれば、ひとつずつ覚え込む必要はありません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 20,000 | 借入金 | 20,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 備品 | 6,000 | 現金 | 6,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 18,000 | 現金 | 18,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 24,000 | 売上 | 24,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 借入金 | 7,000 | 現金 | 7,000 |
借入金(負債)が減ったので左。定位置の反対側に来ています。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料 | 3,000 | 現金 | 3,000 |
診断士試験で問われるのは三分法(第8章第6節で扱います)なので、仕入れたら「仕入(費用)」、売れたら「売上(収益)」で処理します。
「商品」という資産の科目を使うわけではありません。仕入れた時点でいったん全部を費用にしてしまい、期末に売れ残った分だけを資産(繰越商品)へ戻す、という段取りになります(詳しくは第6節)。
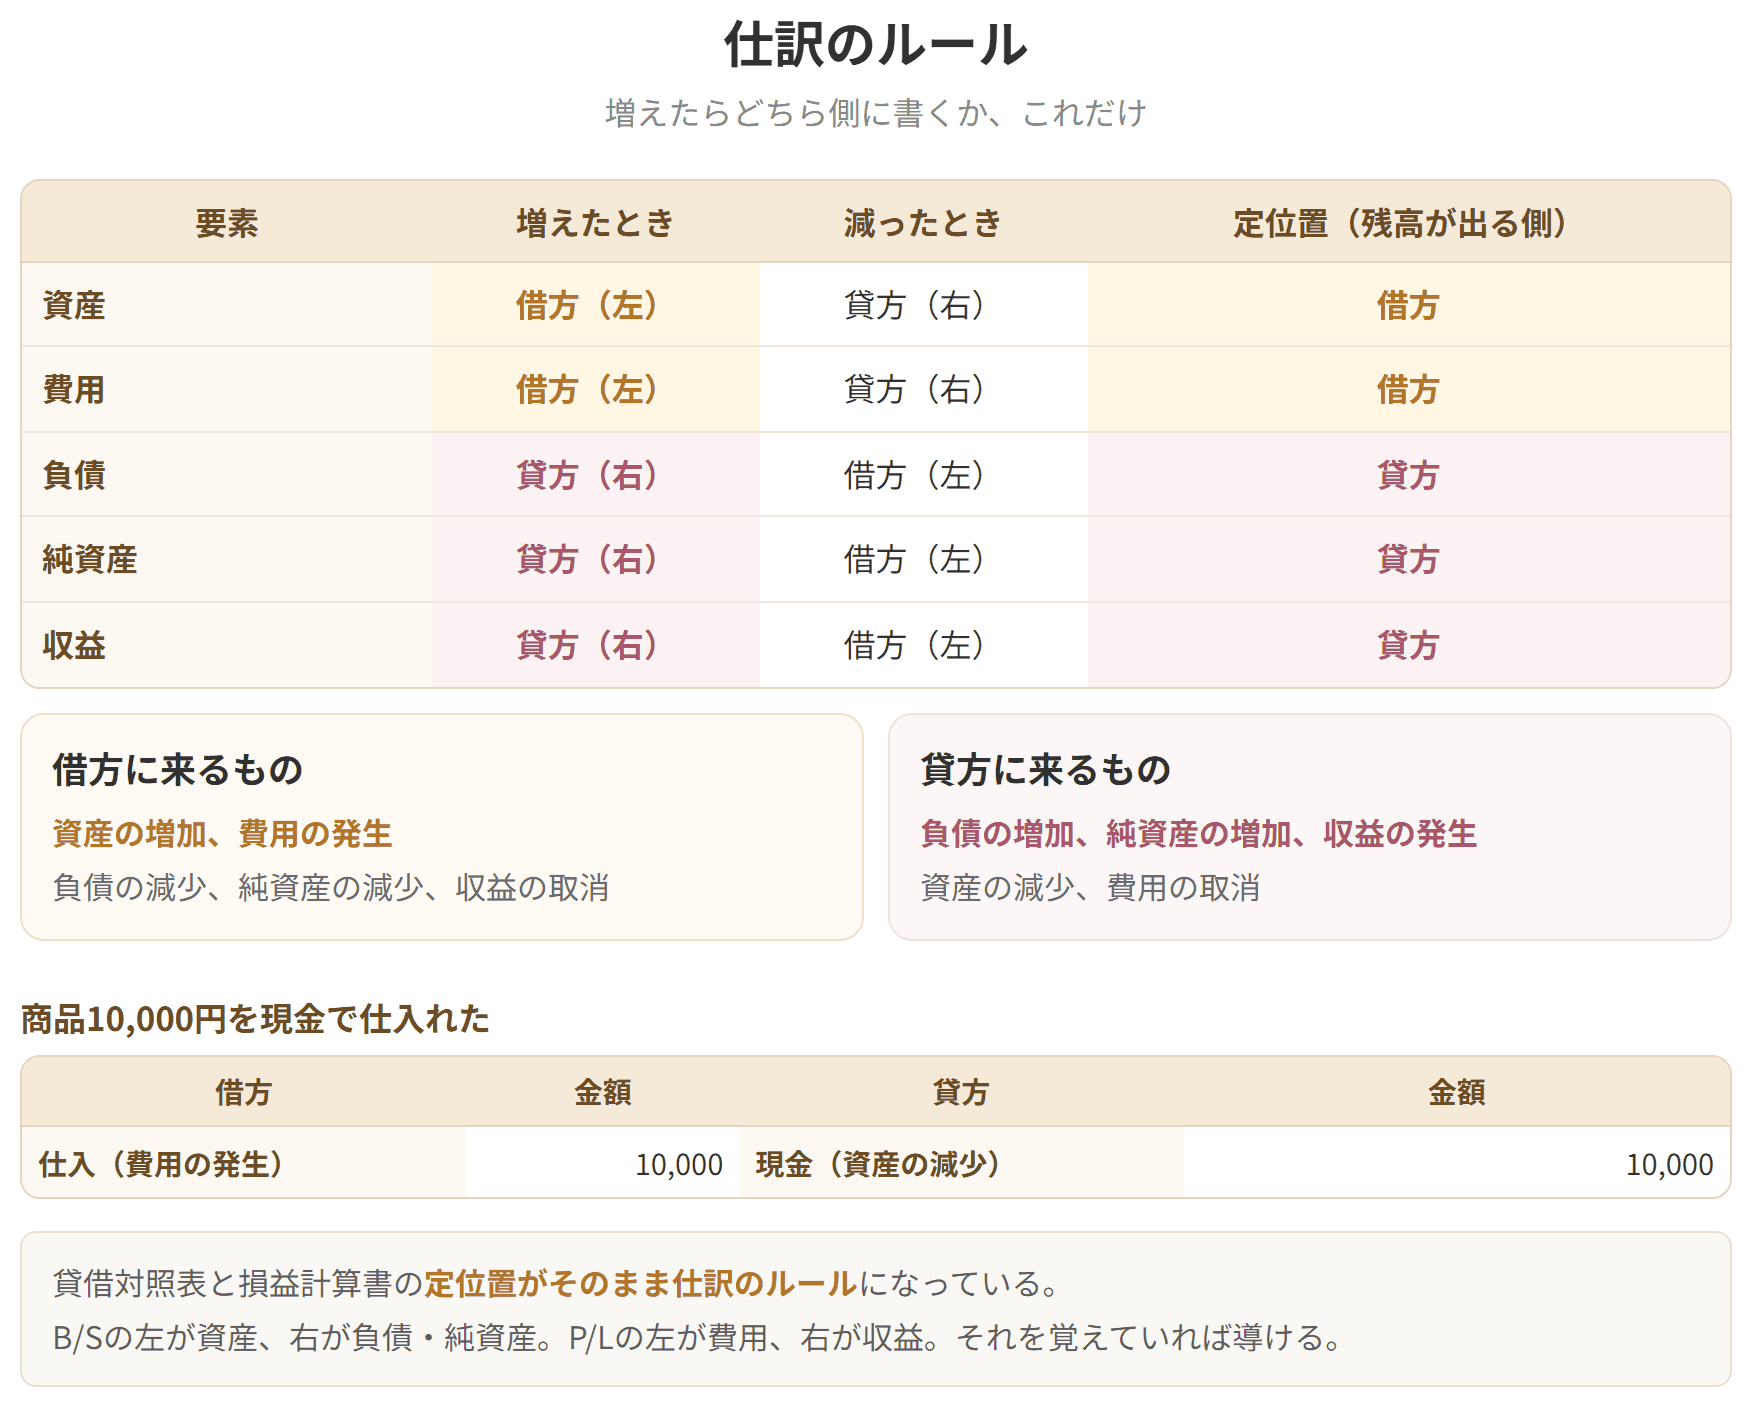
仕訳の5要素と定位置
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
