経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る効率性分析(活動性分析ともいいます)は、元手をどれだけ上手に回しているかを見る手法です。測る道具は、資本回転率をはじめとする各種の回転率になります。
前の節で見たとおり、資本利益率は売上高利益率と資本回転率の掛け算に分解できました。つまり資本回転率は資本利益率を支える片方の柱であり、ここを上げれば資本利益率も上がります(逆に落ちれば、資本利益率も一緒に落ちます)。
収益性が「一度の商売でどれだけ抜くか」だとすれば、効率性は「その商売を何度回せるか」です。どちらか一方では足りません。両方そろってはじめて、投じた元手が実を結びます。


簡単にいうと
回転率は「少ない元手でたくさん売れているか」の物差し。高いほど効率がいいよ!
資本回転率は、元手をどれだけ働かせているかを表します。わずかな元手で大きな売上を立てていれば回転率は高く出て、上手に回していると読めます。したがって、この指標は原則として高いほど望ましいものです。
測り方は、貸借対照表に載っている事業用の資産と、その資産を使って稼いだ損益計算書の売上高を組み合わせます。
単位は「
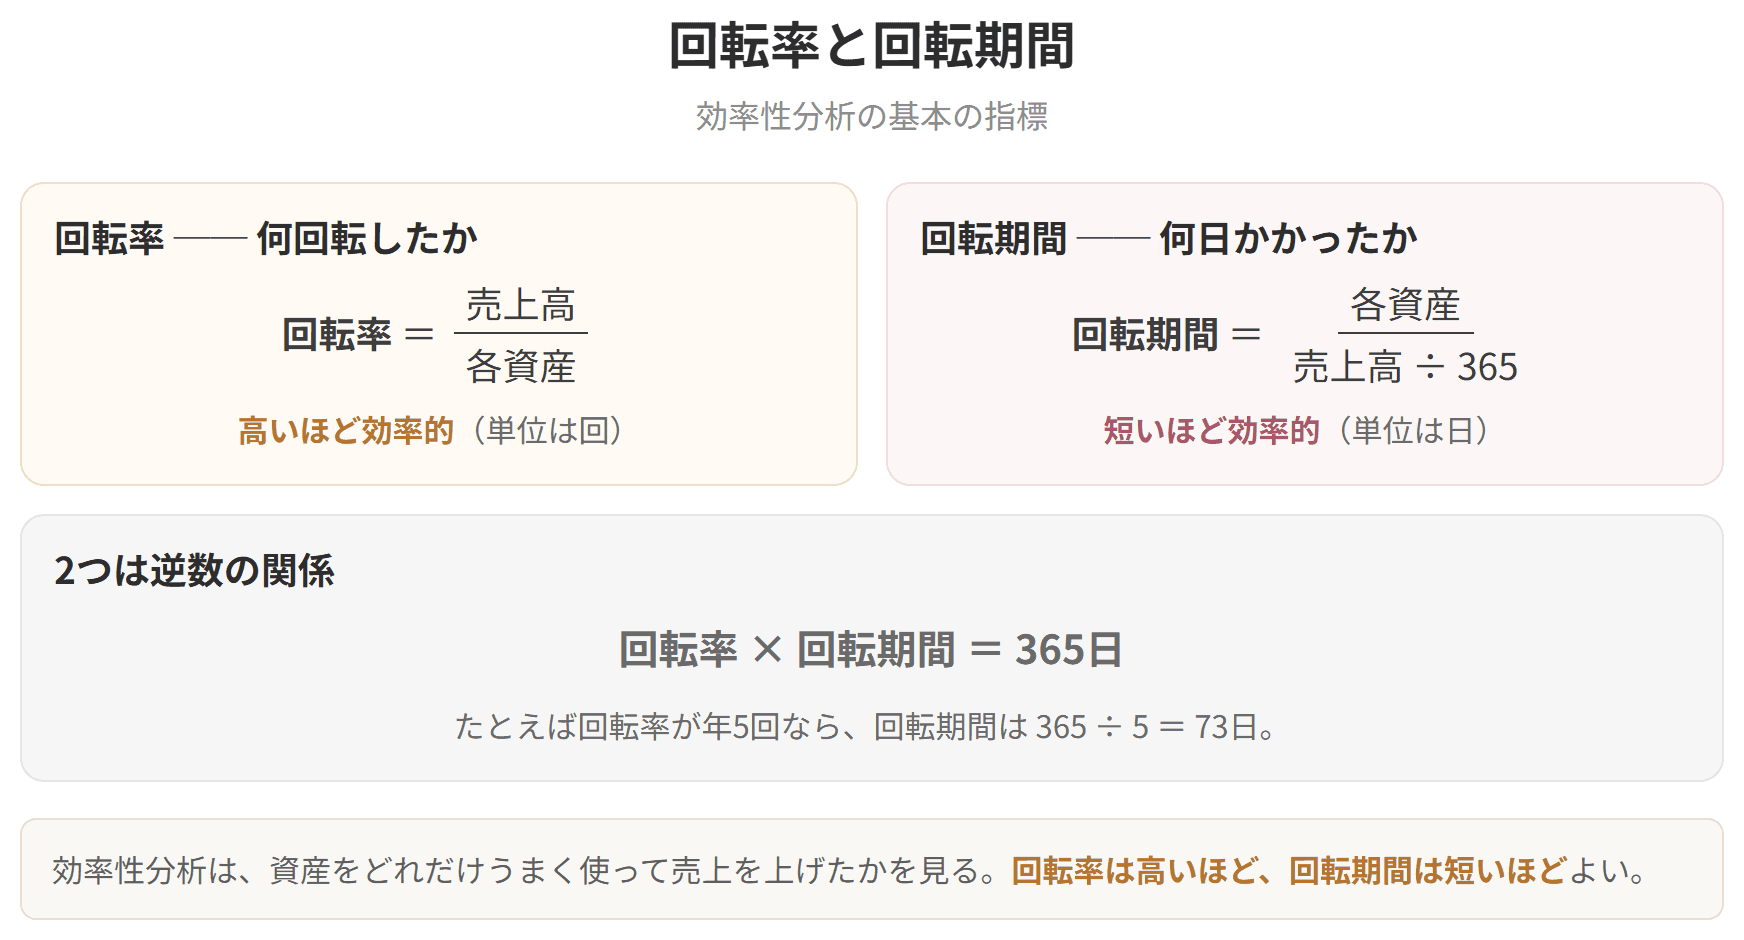
回転率と回転期間

試験のポイント

簡単にいうと
回転率をひっくり返すと回転期間。「何日で一周するか」という時間の物差しだよ!
回転期間は、投じた元手が戻ってくるまでの長さを表します。月で数えるものと日で数えるものがあります。
作り方は簡単で、いま見た回転率をひっくり返すだけ。資産(買入債務の場合は負債)が一巡するのに、月や日でどれくらいかかるかを示す指標になります。
簡単にいうと
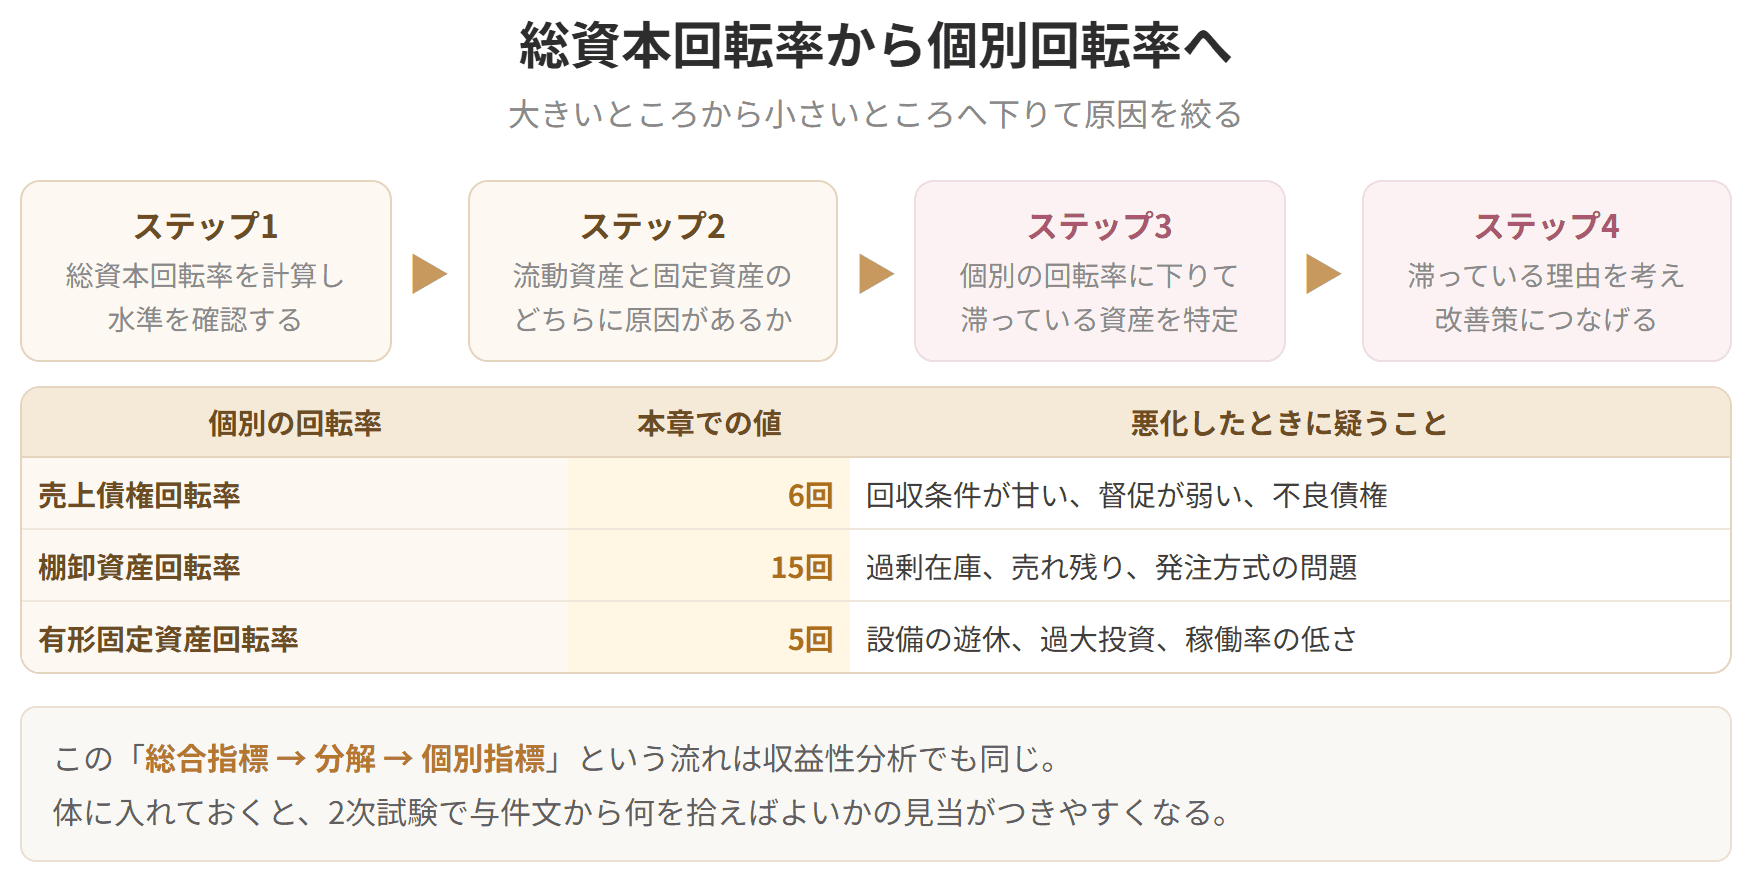
まず総資本回転率を見て、低ければ「どの資産が足を引っ張っているか」を下りていくんだ!
進め方は、まず総資本回転率からです。そこから個別の資産の回転率へ下りていき、どこが足を引っ張っているのかを突き止めます。
段取りにすると、こうなります。
この「大きいところから小さいところへ降りていく」進め方は、収益性分析でもまったく同じでした。総合指標 → 分解 → 個別指標という運びを身につけておくと、2次試験で与件文から何を拾えばよいかの見当がつきやすくなります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
回転率が「1回」なら、総資本をちょうど一巡させて、同じだけの売上を立てた、という意味になります。
逆数の関係ですから、向きも裏返ります。
現場では、回転期間のほうがはるかに使いやすい数字です。「棚卸資産回転率8回」と言われても頭に絵が浮かびませんが、「在庫が1か月半ぶん寝ている」と言われれば、倉庫の様子がすぐ思い浮かびます。2次試験でも、助言を書きやすいのはこちらのことが多いでしょう。
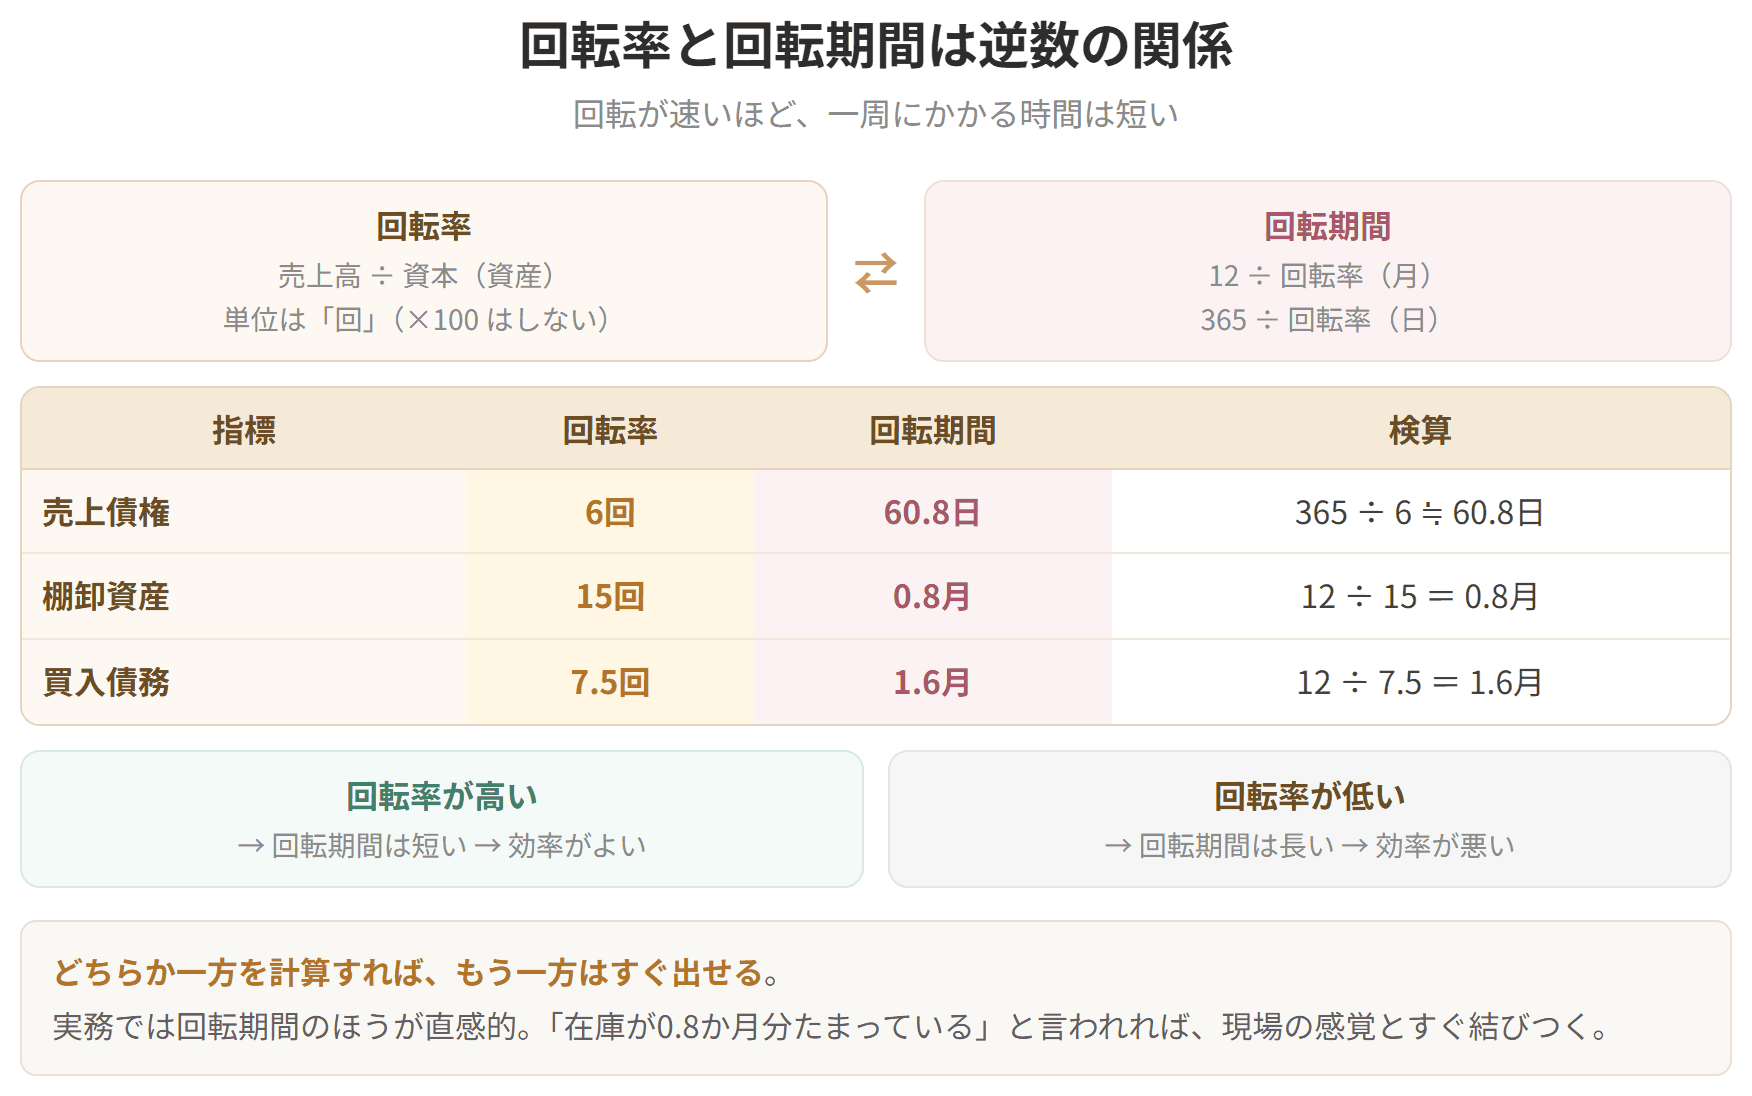
回転率と回転期間は逆数の関係
試験のポイント
総資本回転率から個別回転率へ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
