経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業の総合的な収益性を表す資本利益率は、売上高利益率と資本回転率に分解できます。つまり売上高利益率は資本利益率の構成要素のひとつであり、売上高利益率を向上させれば資本利益率も向上します(逆に、売上高利益率が悪化すれば資本利益率も悪化します)。
売上高利益率は売上高に対する利益の割合、すなわちマージン率であり、損益計算書の数値を使って計算します。そして売上高利益率は、原則として高いほうが望ましい指標です。
損益計算書には5つの利益がありますから、売上高利益率も5通り作れることになります。さらに、利益ではなく費用に目を向けた指標もあります。両方あわせて押さえましょう。


簡単にいうと
粗利率のこと。商品やサービスそのものの魅力・値付けの強さが出る指標だよ!
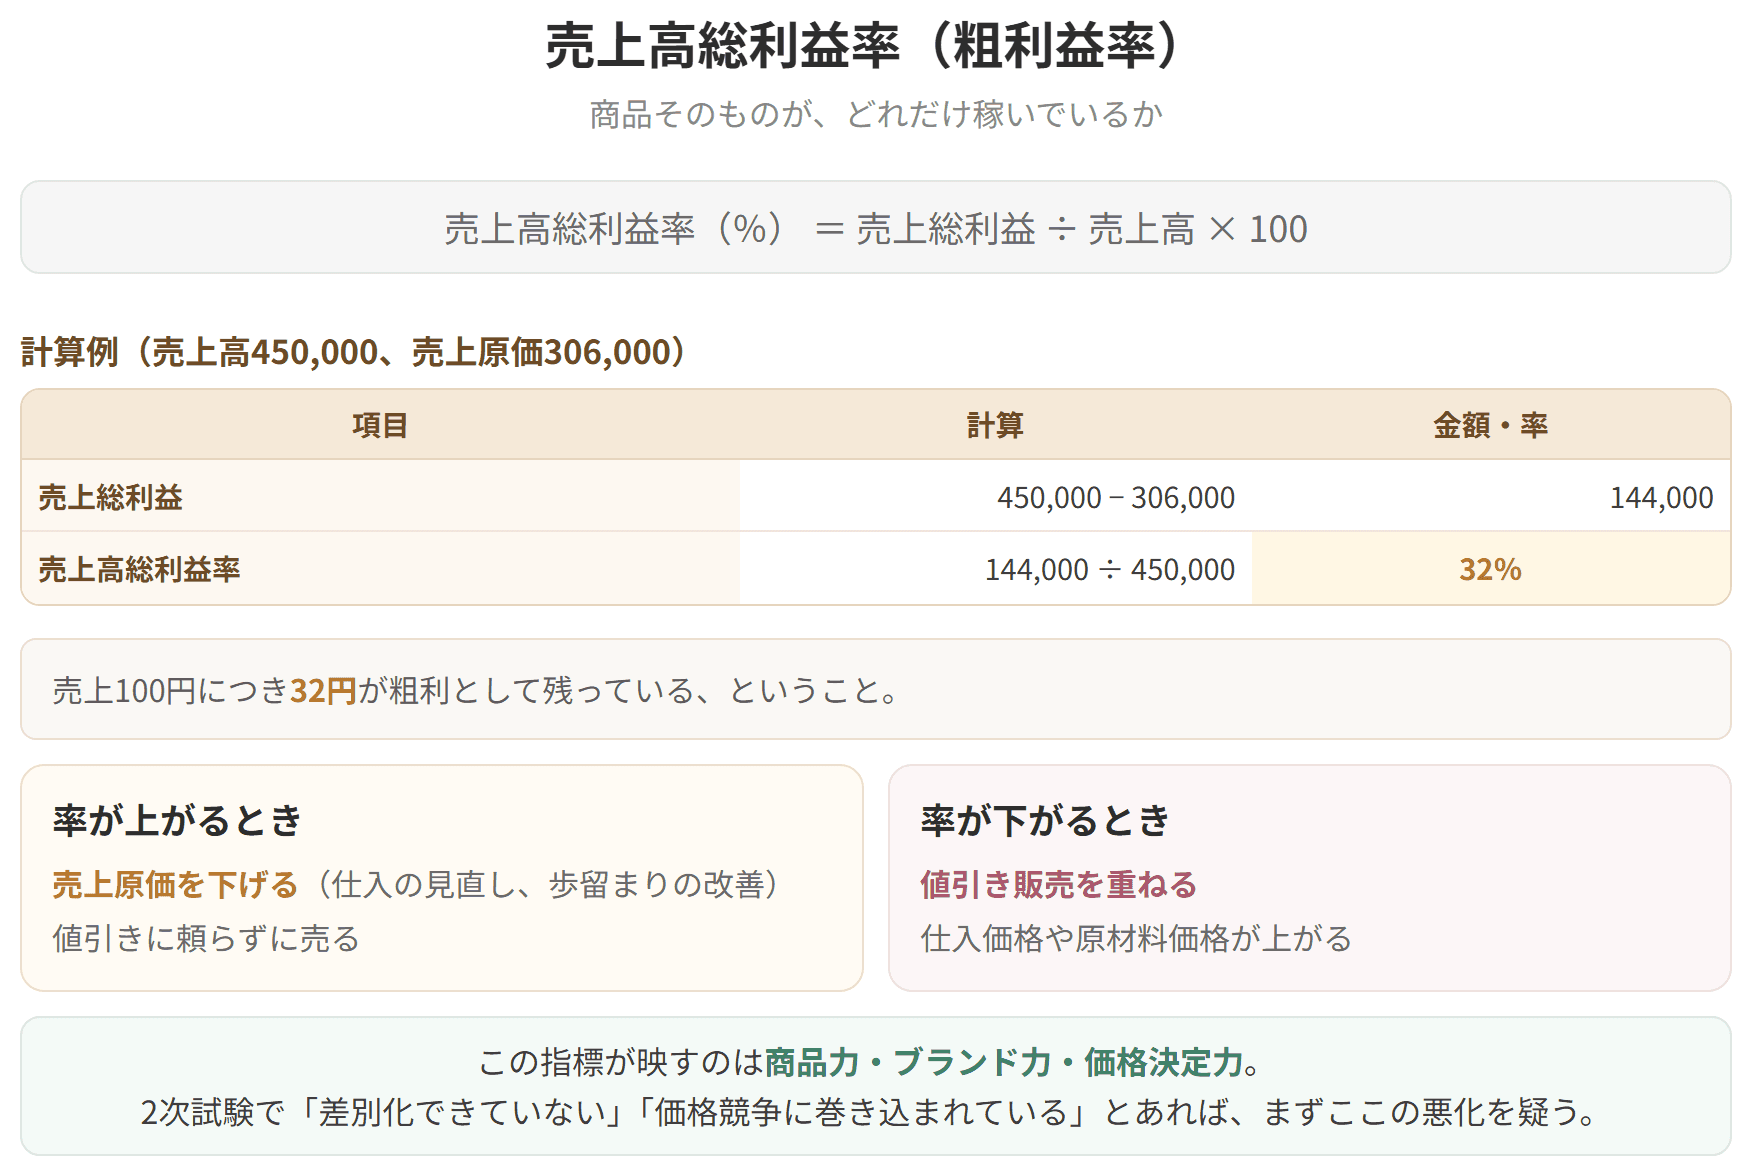
売上高に対する総利益の割合です。粗利益率ともいいます。企業が提供している商品・製品、サービスそのものの収益性を表す指標です。
売上総利益 = 売上高 − 売上原価 ですから、売上原価を減らせば売上総利益が増えることになり、売上高総利益率が向上します。逆に、値引き販売を重ねれば売上高が下がり、率も落ちます。
この指標は、商品力・ブランド力・価格決定力を映します。2次試験の事例で「競合との差別化ができていない」「価格競争に巻き込まれている」といった記述があれば、この指標の悪化と結びつけて読むことができます。
具体例
計算例
売上高総利益率(粗利益率)

試験のポイント

簡単にいうと
本業の実力が売上高営業利益率、財務も含めた総合力が売上高経常利益率だよ!
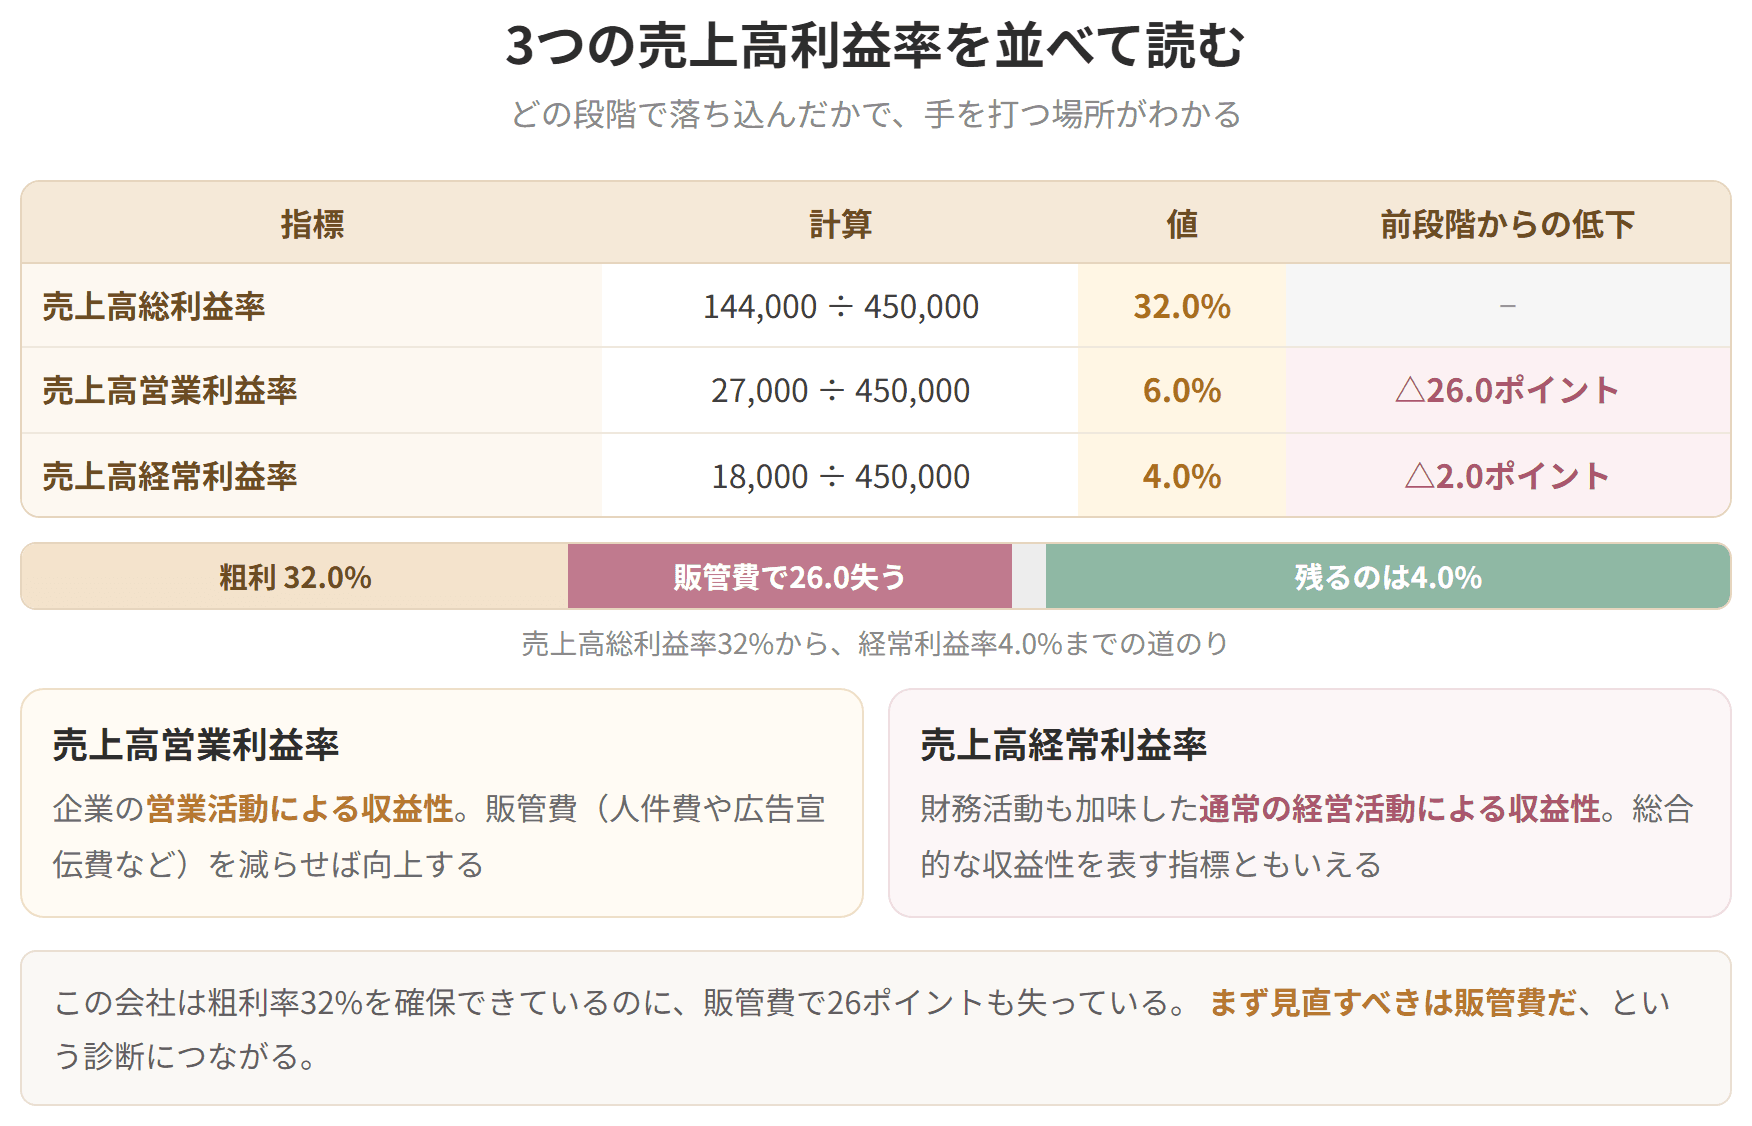
売上高に対する営業利益の割合です。企業の営業活動による収益性を表す指標です。
簡単にいうと
利益率の裏返しが費用比率。どの費用が重いのかを名指しできるよ!
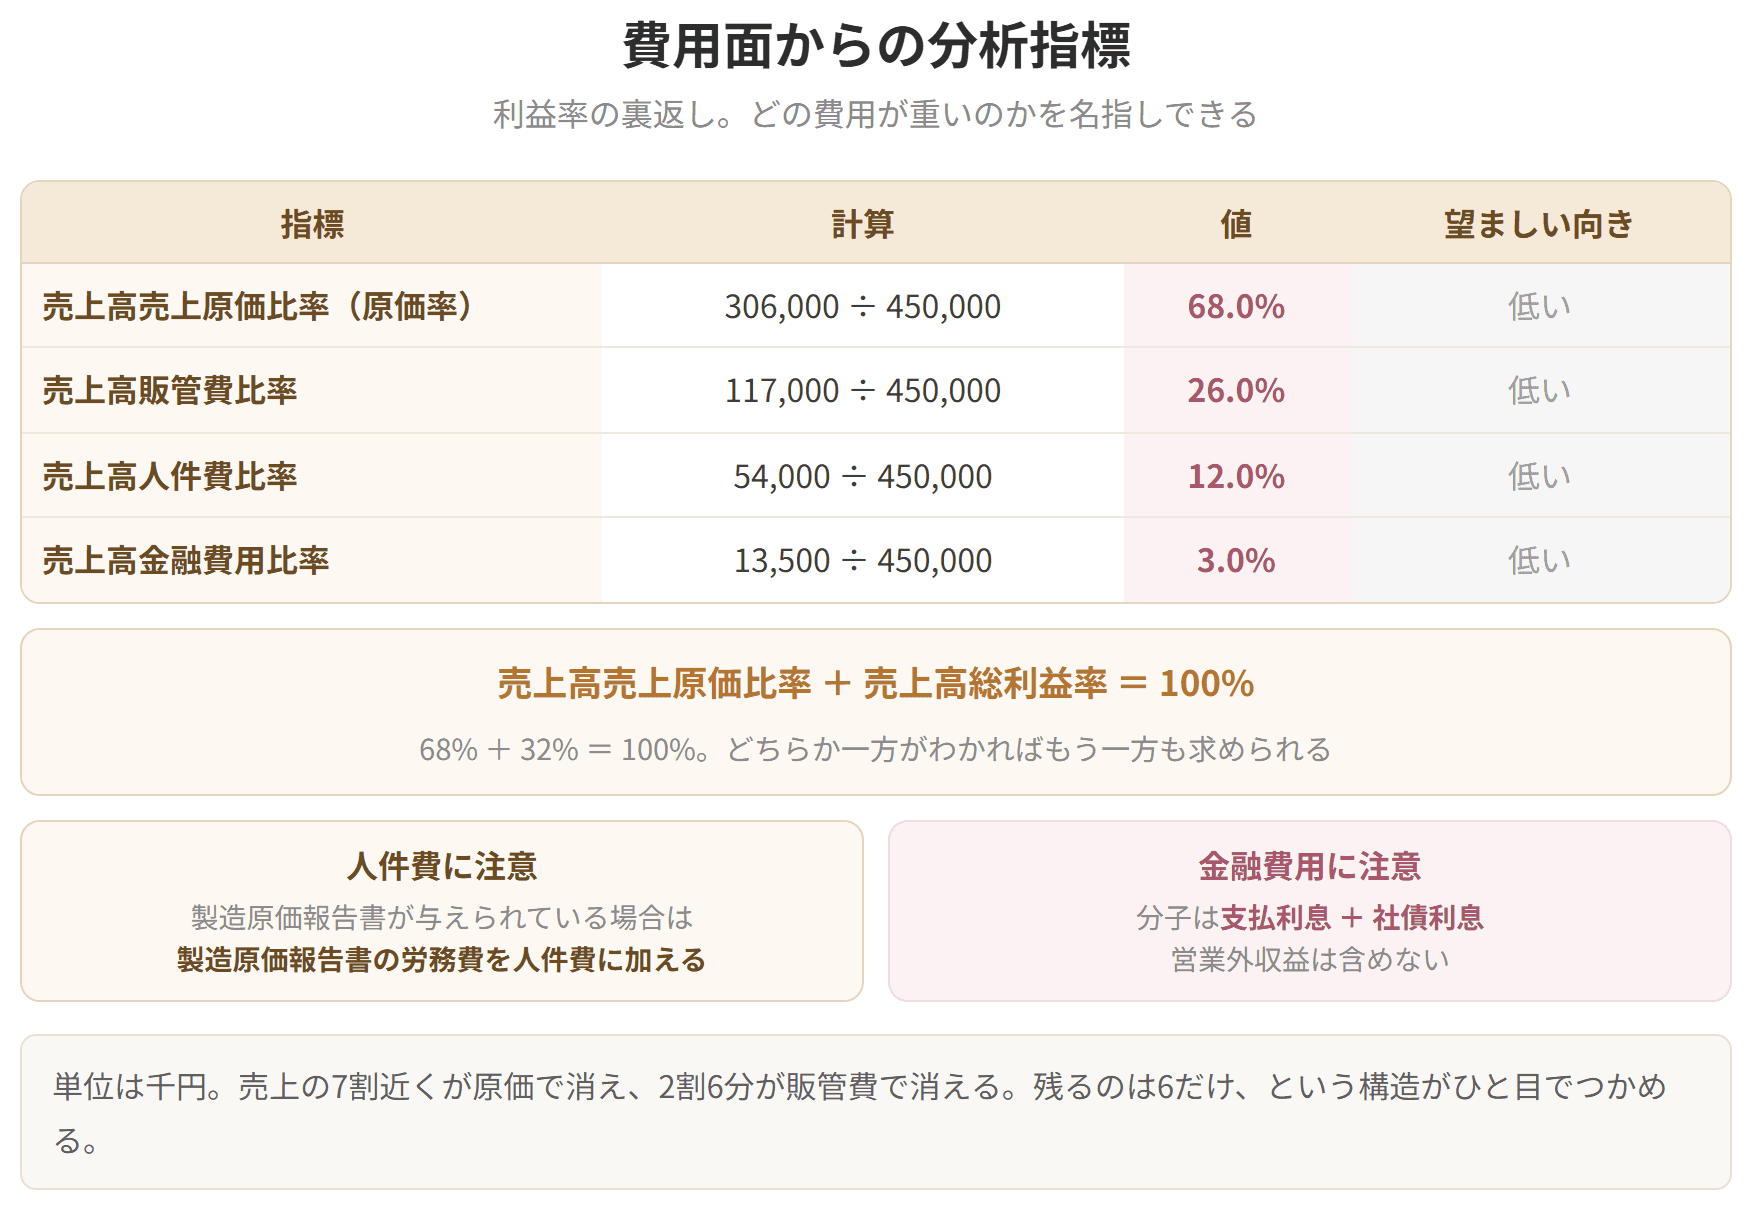
ここまで見てきた各利益率は、それぞれの費用に対応する数値でもあります。いわば売上高費用比率(費用面からの分析)となり、この数値は低いほうが望ましいといえます。
売上高に対する売上原価の割合です。原価率ともいい、売上高総利益率とは表裏の関係にあります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
営業利益 = 売上高 − 売上原価 − 販売費及び一般管理費 ですから、販売費及び一般管理費(人件費や広告宣伝費など)を減らせば営業利益が増えることになり、売上高営業利益率が向上します。
売上高に対する経常利益の割合です。財務活動も加味したうえで、企業の通常の経営活動による収益性を表す指標です。企業の総合的な収益性を表す指標ともいえます。
経常利益 = 売上高 − 売上原価 − 販売費及び一般管理費 + 営業外収益 − 営業外費用 ですから、営業外収益を増やすか、営業外費用(おもに支払利息)や売上原価・販管費を減らせば、経常利益が増えて率が向上します。
具体例
計算例
| 指標 | 値 | 前段階からの低下 | 読み取れること |
|---|---|---|---|
| 売上高総利益率 | 32.0% | − | 粗利は確保できている |
| 売上高営業利益率 | 6.0% | △26.0ポイント | 販管費の負担が重い |
| 売上高経常利益率 | 4.0% | △2.0ポイント | 支払利息の負担もある |
どの段階で落ち込んだのかを見れば、手を打つべき場所がわかります。この会社は粗利率32%を確保できているのに、販管費で26ポイントも失っています。まず見直すべきは販管費だ、という診断につながります。
3つの売上高利益率を並べて読む
試験のポイント
(補足)売上原価 = 期首商品棚卸高 + 当期商品仕入高 − 期末商品棚卸高
つまり原価率 + 粗利益率 = 100%です。どちらか一方がわかればもう一方も求められます。
売上高に対する販売費及び一般管理費の割合です。
販売費及び一般管理費の中で特定の費用(たとえば人件費)のみに焦点を当てて分析することもあります。
※製造原価報告書(第10章で学習します)が与えられている場合には、製造原価報告書の労務費を人件費に加えます。
本来、経常利益に対応するのは営業外損益ですが、費用面の分析を行うため、営業外費用のみに焦点を当てます(営業外収益は含めません)。営業外費用の大半は金融費用であるため、分子に金融費用を用いた売上高金融費用比率とする場合が多くあります。
具体例
計算例
原価率68% + 粗利益率32% = 100%。きちんと成り立っています。
売上高を100とすると、この会社の姿は次のようになります。
| 内訳 | 割合 |
|---|---|
| 売上原価 | 68.0 |
| 販売費及び一般管理費 | 26.0 |
| 営業利益 | 6.0 |
| (うち金融費用の負担) | 3.0 |
売上の7割近くが原価で消え、2割6分が販管費で消える。残るのは6だけ、という構造がひと目でつかめます。
費用面からの分析指標
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
