経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここからは、主だった回転率と回転期間をひとつずつ見ていきます。
覚えるこつは、上に何が乗っているかに目を配ることです。ほとんどは売上高が乗っていますが、買入債務回転率だけは当期商品仕入高。ここが試験でよく狙われます。
もうひとつ、回転期間の出し方には2通りあります。「1日あたり売上高」「1か月あたり売上高」で割る形と、「365 ÷ 回転率」「12 ÷ 回転率」で出す形。どちらでも同じ答えになるので、問題の与えられ方に合わせて楽なほうを選んでください。


簡単にいうと
会社全体の資本が1年で何回転したか。効率性分析の出発点だよ!
会社に集まっているお金ぜんぶを、どれだけ働かせて売上に変えたかを見ます。この値が「1回」なら、総資本をひと巡りさせて、それと同じ額の売上を立てたという意味です。
分母を、いま本業のために働いている資本だけに絞ったものです。本業の回し方の上手さが見えます。
具体例
計算例
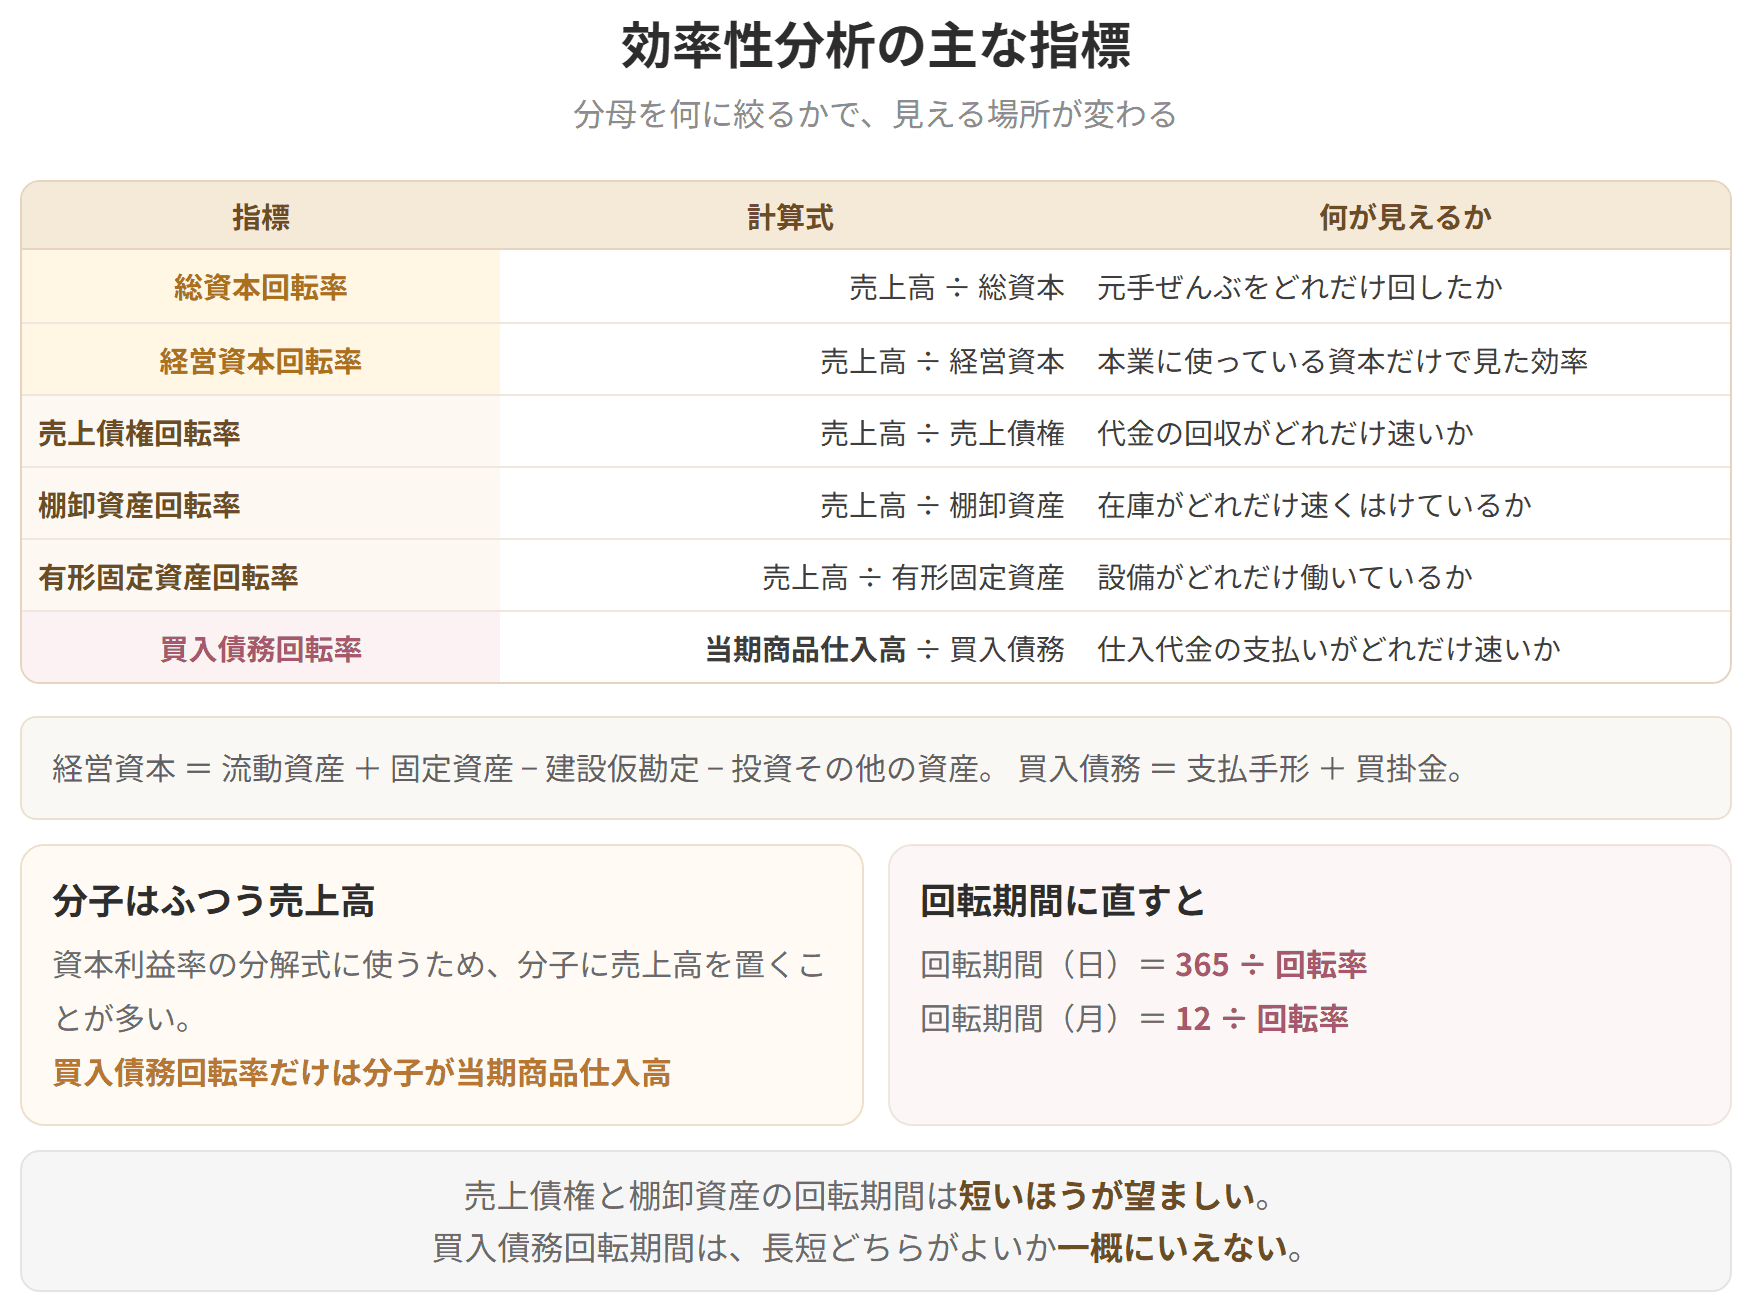
効率性分析の主な指標

試験のポイント

簡単にいうと
売掛金がちゃんと回収できているか、在庫が滞っていないか。現場の詰まりが数字に出るよ!
売上債権をどれだけ効率よく回しているかを測る指標ですが、実質的に見ているのは代金をきちんと回収できているかです。値が高ければ、回収がうまく進んでいると読めます。
簡単にいうと
設備がちゃんと稼いでいるか、仕入代金をどのくらいで払っているか。資産だけでなく負債も測るよ!
機械や建物といった設備を、どれだけ働かせているかを測ります。値が高ければ、設備がよく動いていて無駄がないということです。分母を固定資産全体に広げた固定資産回転率という指標もあります。
簡単にいうと
「何日分たまっているか」に直すと、現場の感覚とつながるよ!
代金を回収するまでに何日(何か月)かかっているかを示します。短いほうが望ましい指標です。早く現金になっているということですから。回転率とは逆数の間柄なので、回転率が高ければ期間は当然短くなります。
日数で出すなら、次のとおりです。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
なお本来、分母には期首と期末の平均を使うのが筋ですが、本章では1期ぶんの資料しかないため期末の数字で通します(以下同じ)。
総資本は1年で1.5回、本業に使っている分は1.64回まわっています。後者のほうが高く出るのは、分母から働いていない資産を外しているからです。
貸倒引当金が置かれているときは、売上債権からそれを引いてから使います。取れる見込みの額で測らなければ意味がないからです。
在庫をどれだけ効率よく回しているかを測ります。製品、仕掛品、原材料といった具合に細かく分けて、それぞれを分母に置くこともできます(製造業なら製品、流通業なら商品)。
この値が表しているのは、在庫がどれだけ速くさばけているかです。高いほど、在庫が動いているということ。裏を返せば、在庫の持ち方が適切かどうかも読み取れます。
理屈をいえば、分母の棚卸資産は原価で並んでいるのですから、分子も売上原価であるほうが揃います(売上高は売値です)。
それでも売上高を使うことが多いのは、棚卸資産回転率が総資本回転率をほどいたもののひとつだからです。総資本回転率の分子が売上高である以上、こちらも売上高で揃えたほうが話がつながります。
分子に売上原価を置く場合の式はこうなります。
具体例
計算例
分母は、受取手形48,000から貸倒引当金3,000を引き、売掛金31,000から貸倒引当金1,000を引いた75,000です。
分子に売上原価を置けば、こうなります。
15回と10.2回。同じ会社、同じ在庫なのに、分子の取り方で答えが変わります。問題文に「売上原価を用いること」と書かれていないかを、必ず確かめてから手を動かしてください。
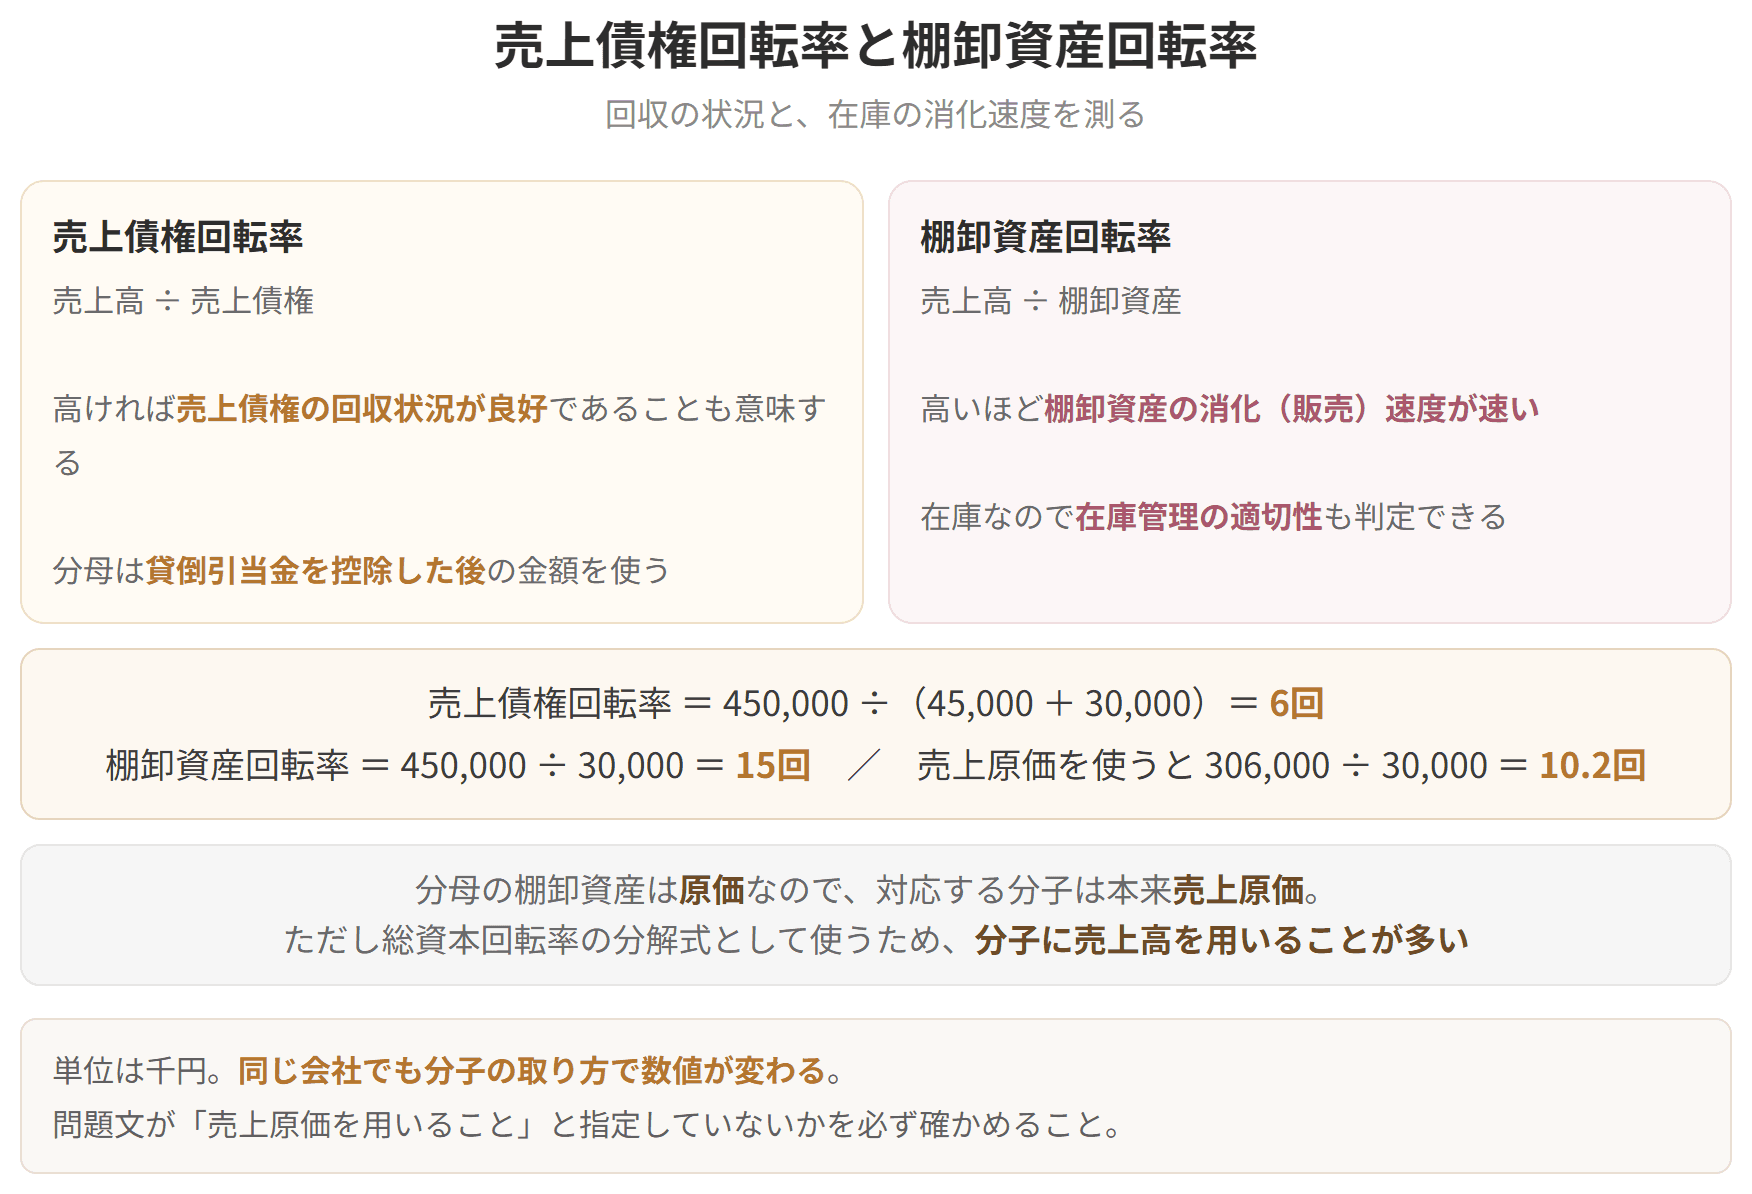
売上債権回転率と棚卸資産回転率
試験のポイント
まだ動いていない建設仮勘定は、分母から外すのがふつうです。また、分母に置くのは減価償却を済ませたあとの金額になります。
ここまで見てきたのは、どれも資産の回り方でした。この指標だけは違います。負債の回り方、つまり仕入代金をどれくらいの速さで払っているかを測ります。
買入債務は売上から生まれたものではなく、仕入のために背負ったものです。ですから分子に置くのも売上高ではなく、当期商品仕入高になります。
買入債務には、ふつう「支払手形 + 買掛金」を使います。
この値が高ければ支払いが速く、低ければ遅いということです。ただしどちらが良いとは言い切れません。売上債権回転率と見比べて判断する必要があります。支払いを遅らせれば手元にお金は残りますが、取引先との間柄が傷むおそれもあるからです。
具体例
計算例
分母は建物48,000、車両運搬具6,000、土地36,000の合計90,000です。建設仮勘定6,000は入れません。
分子は当期商品仕入高300,000。ここに売上高450,000を置いてしまうのが、いちばん多い誤りです。分母は支払手形18,000と買掛金22,000を足した40,000になります。
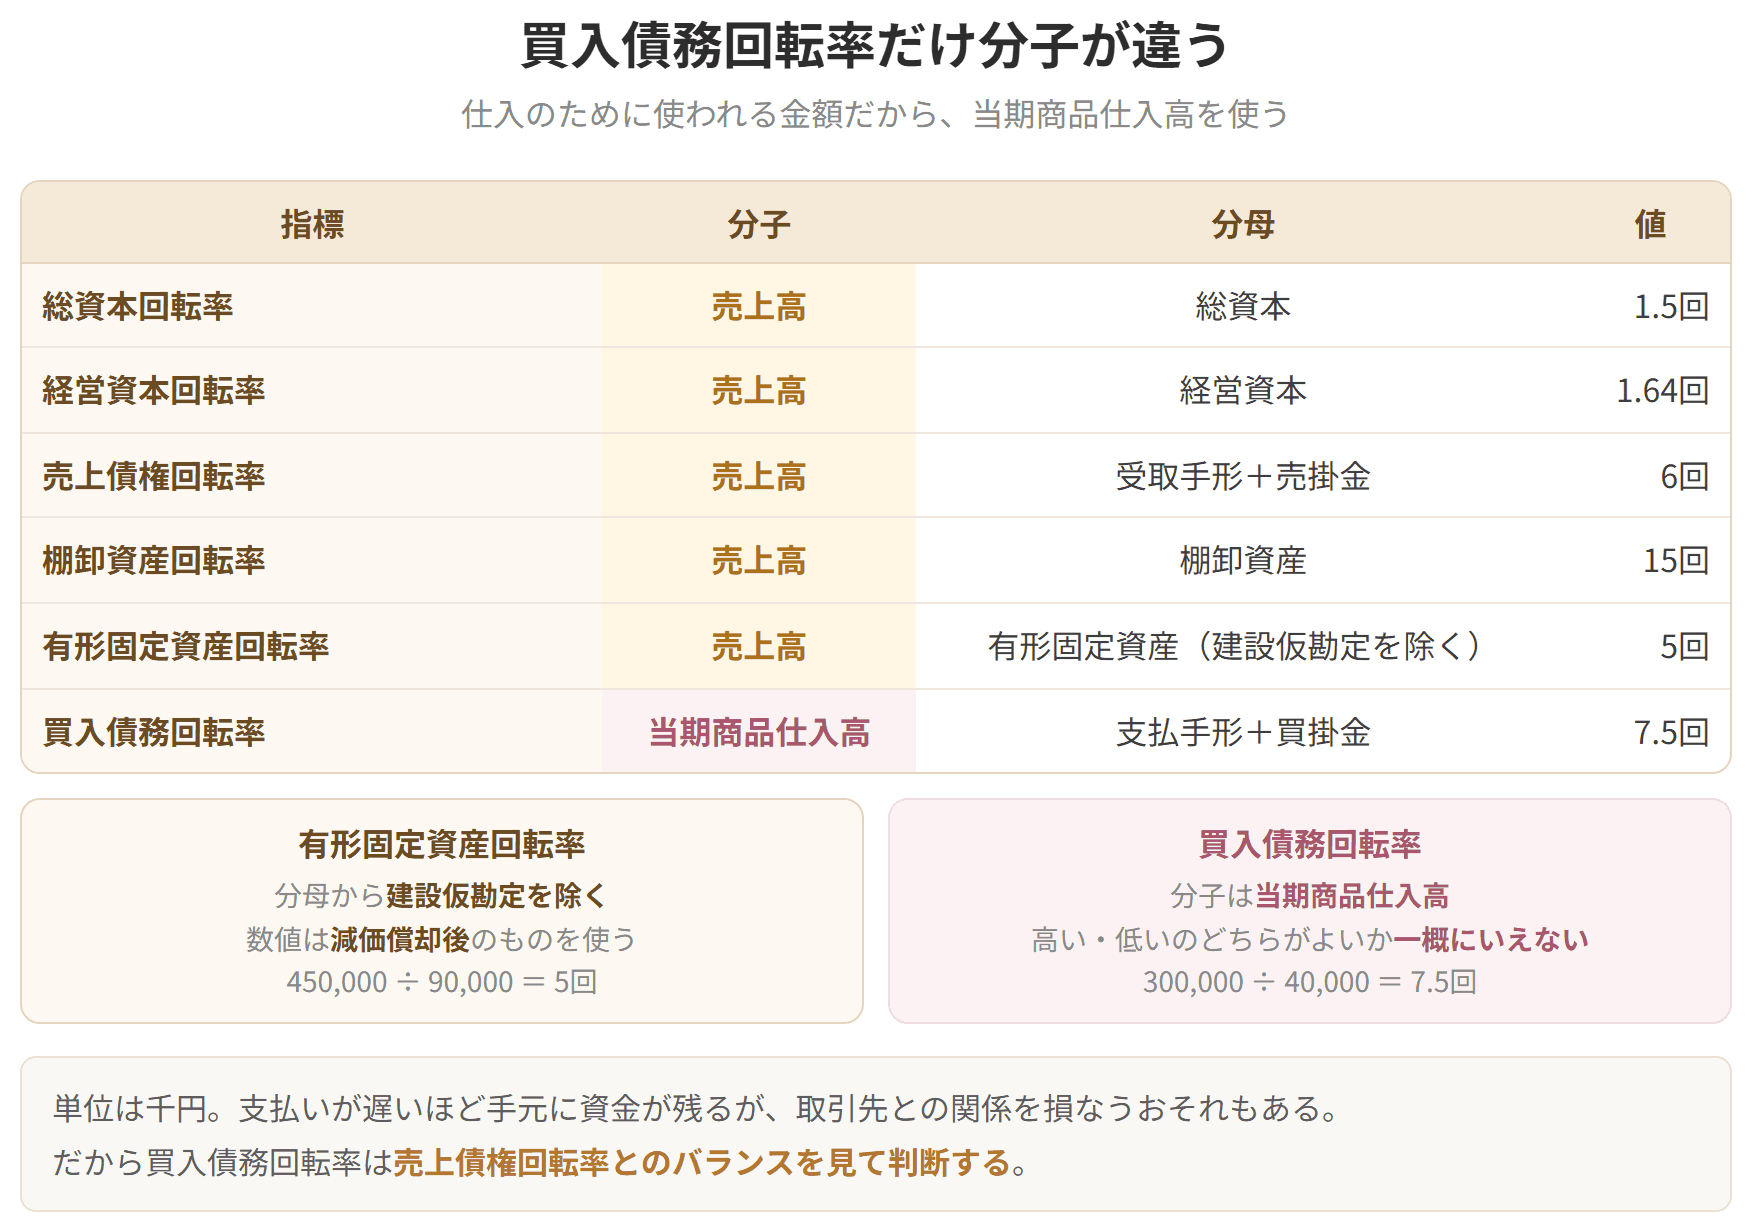
買入債務回転率だけ分子が違う
試験のポイント
式を変形すれば、こちらからでも出せます。
月で出したいときは、「365(日)」を「12(月)」に入れ替えるだけです。
在庫が社内にとどまっている日数(月数)です。売れるまでにどれだけ寝かせているか、と言い換えてもかまいません。これも短いほうが望ましい。寝かせる時間が長いほど、商品が古びて値打ちを失う危険が増していくからです。
仕入代金を実際に払うまでの日数(月数)です。短ければ早く払っているということ、長ければその間お金が社内に残っているということ。ですから、どちらが良いとは言い切れません。
なお有形固定資産については、回転期間で見る場面がほとんどないため、ここでは触れません。
具体例
計算例
| 指標 | 回転率 | 回転期間 | 検算 |
|---|---|---|---|
| 売上債権 | 6回 | 60.8日 | 365 ÷ 6 ≒ 60.8日 |
| 棚卸資産 | 15回 | 0.8月 | 12 ÷ 15 = 0.8月 |
| 買入債務 | 7.5回 | 1.6月 | 12 ÷ 7.5 = 1.6月 |
きれいに裏返しになっています。片方さえ出しておけば、もう片方は割り算ひとつで出せる。本番では、この関係が時間の節約になります。
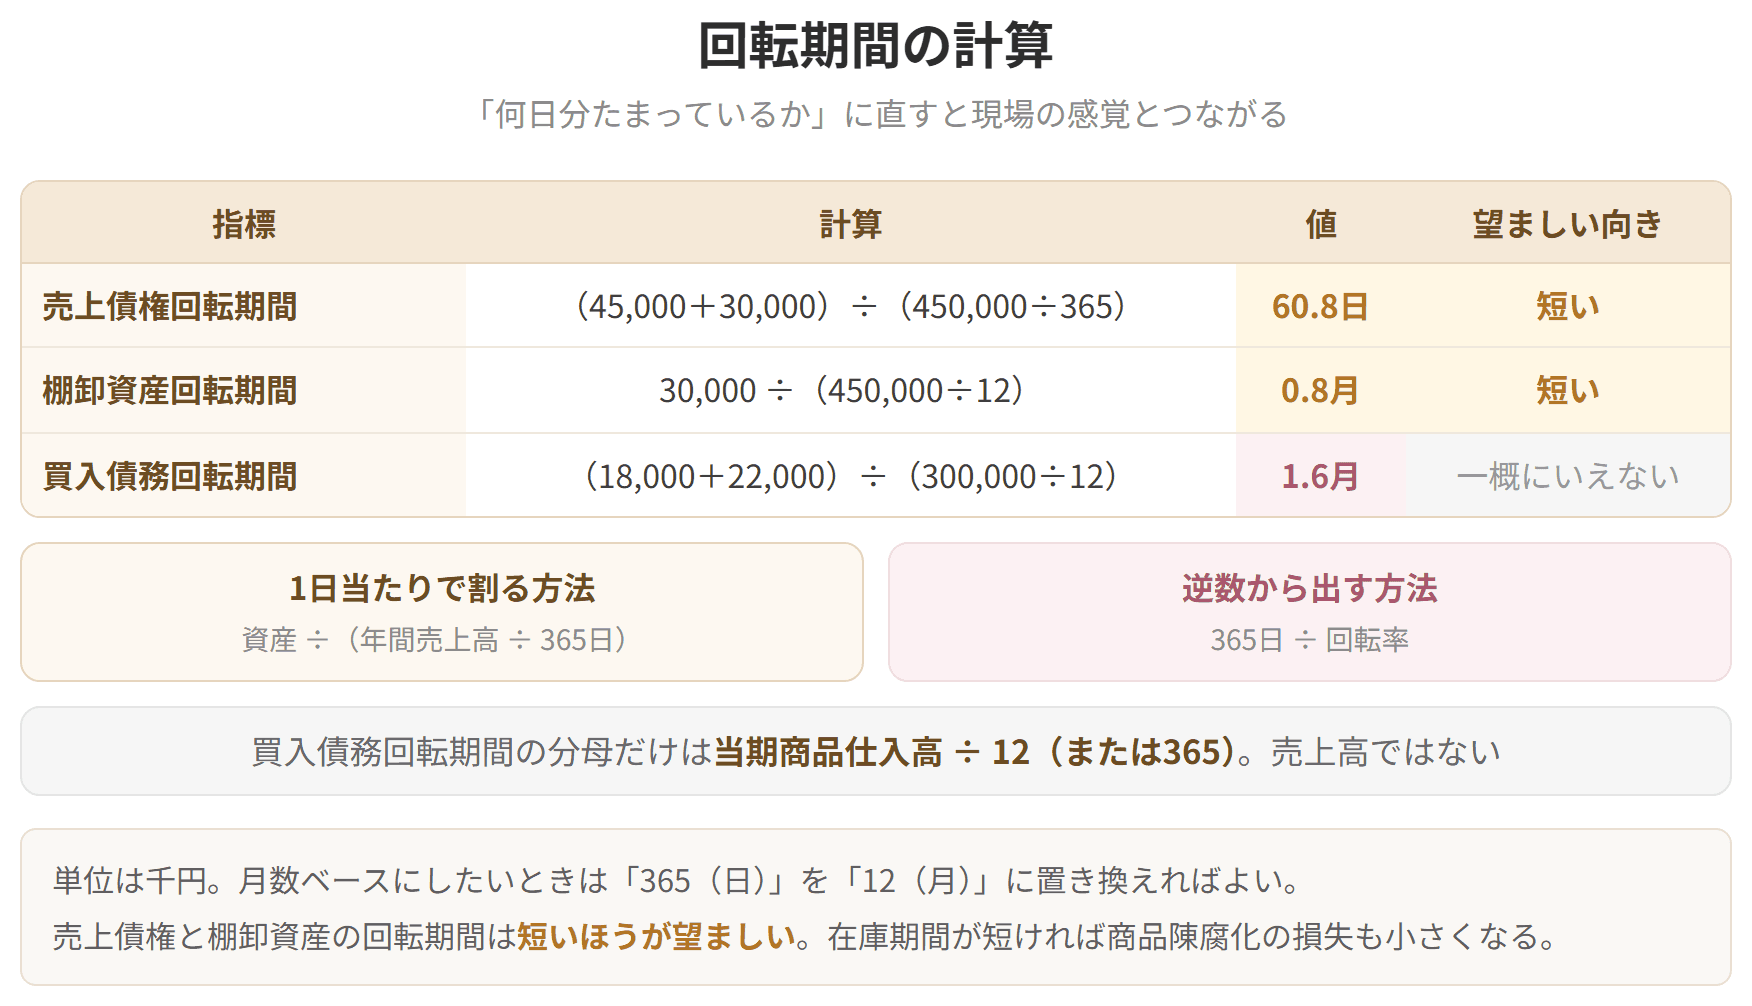
回転期間の計算
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
