ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業価値の出し方はひととおりではありません。この節で扱うのは、株式価値と負債価値をそれぞれ出して足すという道筋です。
株式価値は配当割引モデルで、負債価値は利息を利子率で割って求めます。どちらも「将来のお金を、受け取る人が求める収益率で割り引く」というまったく同じ考え方の上に乗っています。
第5章で身につけた現在価値の考え方が、ここでそのまま働きます。


簡単にいうと
株主が受け取るのは配当。だから配当を株主の必要収益率で割り引けば株式価値になるよ!
この節では、企業価値を2つに割って求めます。
まず株式価値(株主価値、自己資本の価値ともいいます)から。株主のもとへ入ってくるお金を、株主が求める収益率で現在価値に引き戻す。これだけです。使う道具が配当割引モデルになります。
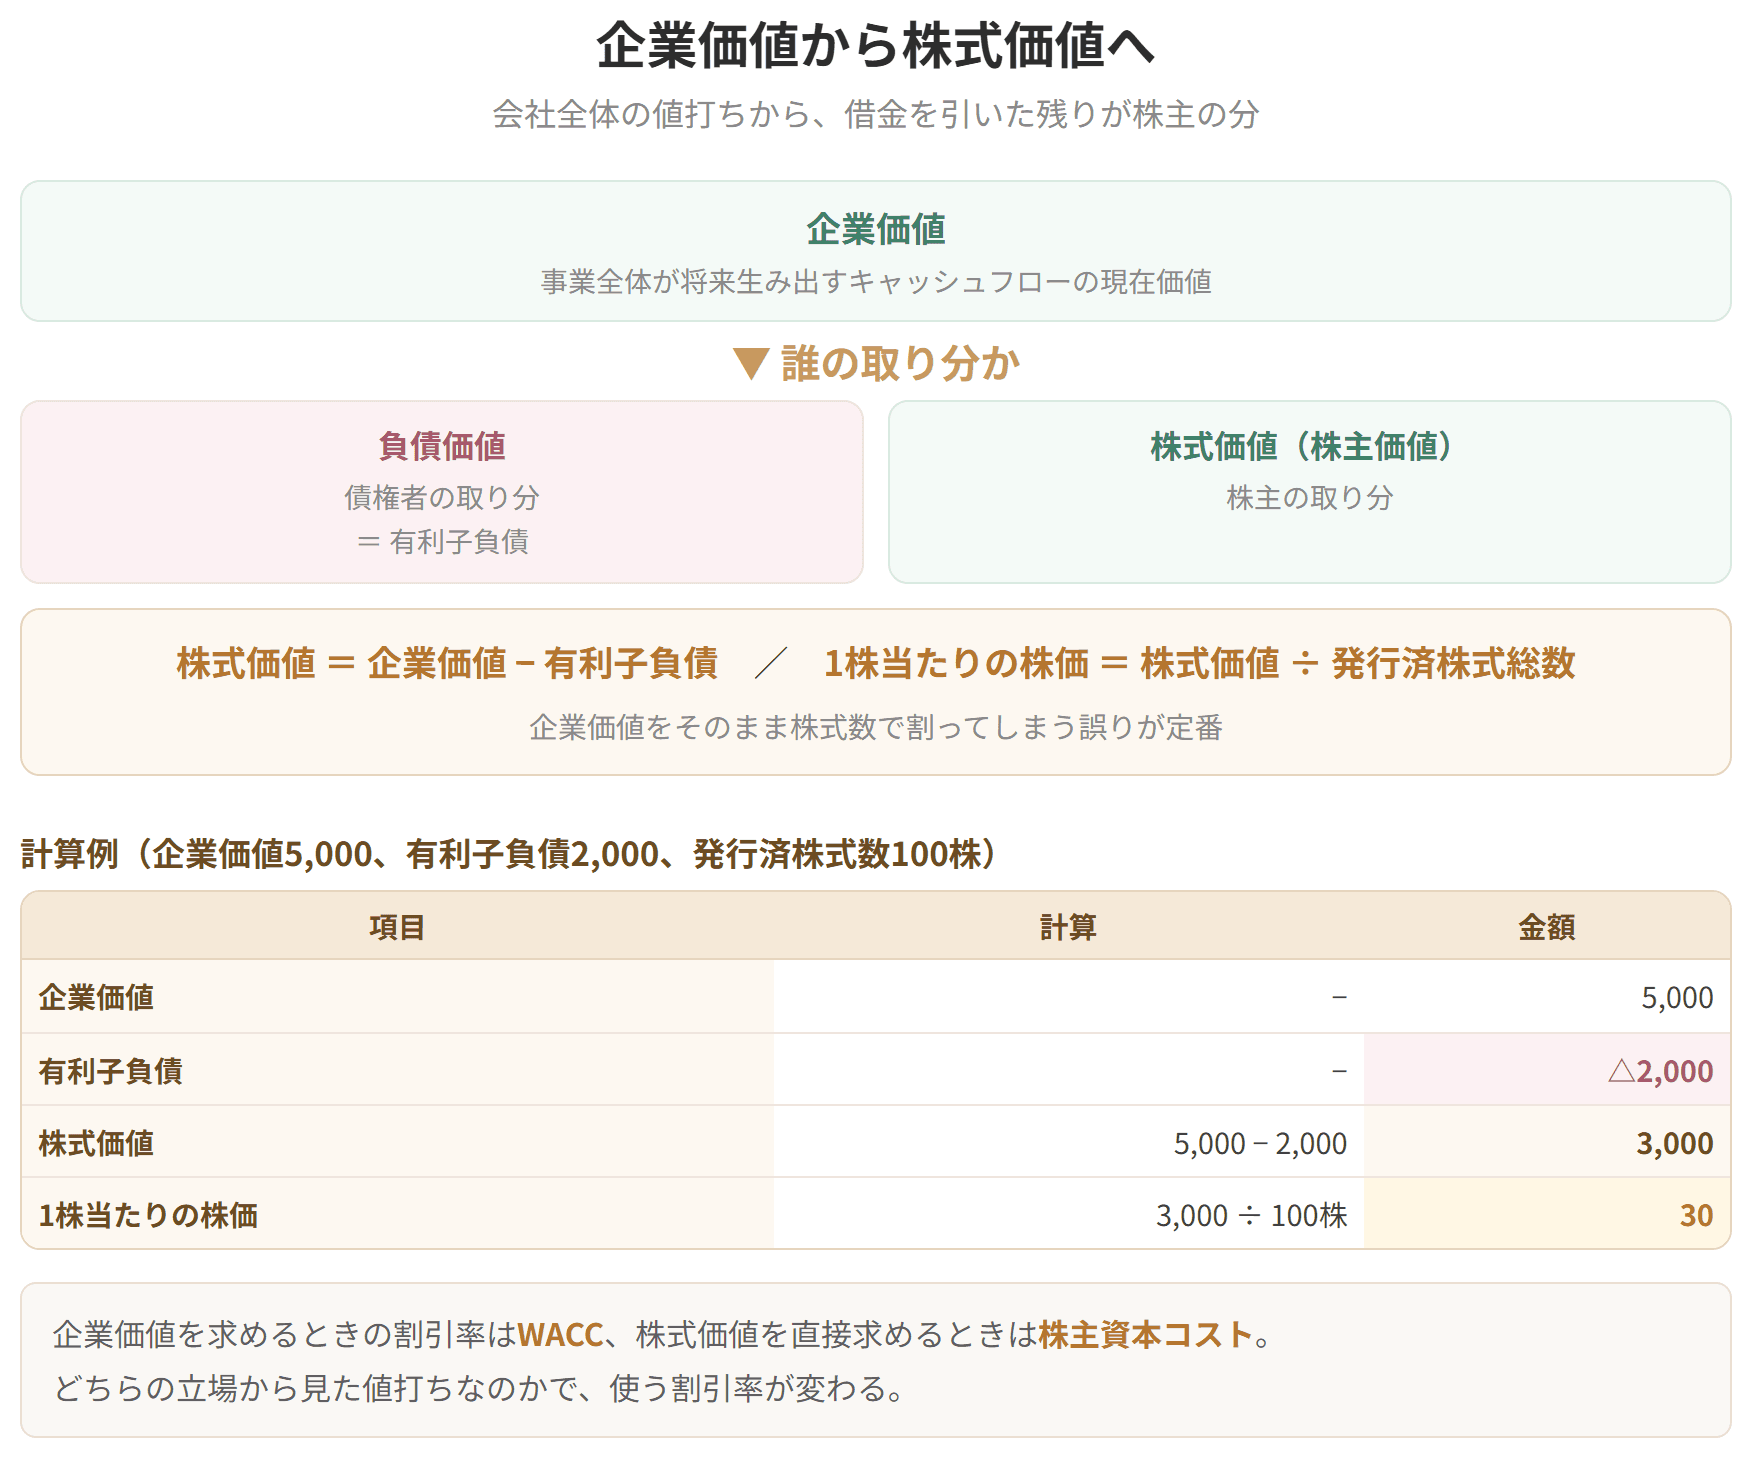
企業価値から株式価値へ

試験のポイント

簡単にいうと
債権者が受け取るのは利息。同じ考え方で、利息を負債利子率で割ればいいんだ!
負債のほうも、考え方はそっくり同じです。債権者のもとへ入ってくるお金を、債権者が求める収益率で引き戻すだけです。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
左は配当が毎年変わらない場合(ゼロ成長モデル)、右は一定の率で伸びていく場合(定率成長モデル)です。どちらも次の節で詳しく扱います。
ここでの肝は、株主のもとへ入ってくるお金は配当しかないという点です。会社から株主へ直接渡るのは配当だけ。株を売れば代金も入りますが、その代金は次の買い手が、これから先の配当を見込んで払う金額にすぎません。結局は配当に行き着くのです。だから配当の現在価値が、株式の値打ちになります。
もっとも実務では、負債の簿価をそのまま負債価値とみなして計算することも少なくありません。両者がそれほど離れないからです。
株式のほうは、時価と簿価が離れやすい性質を持っています。これから会社がどれだけ稼ぐかという見込みしだいで、株主の取り分が上にも下にも動くからです。
いっぽう社債のような負債では、受け取る利息も、満期に戻ってくる元本も、契約で先に決まっています。会社の業績が良かろうが悪かろうが金額は動きません(もちろん、返せなくなるような事態になれば話は別です)。だから時価が簿価から大きく離れにくいのです。
株を売るときは、買った値段とかけ離れた金額になることがふつうにあります。社債を売るときに、そこまでの開きが出ることはまずありません。この感覚で押さえておきましょう。
具体例
計算例
ある企業について、次の数字が与えられているとします。
| 項目 | 金額・率 |
|---|---|
| 毎年の配当金 | 60百万円 |
| 株主の必要収益率 | 6% |
| 毎年の負債利子額 | 20百万円 |
| 負債利子率 | 4% |
株式価値
負債価値
企業価値
見比べてください。どちらも「入ってくるお金 ÷ 求められる収益率」という同じ形をしています。違うのは、上が配当か利息か、下が株主の必要収益率か負債利子率か。それだけです。
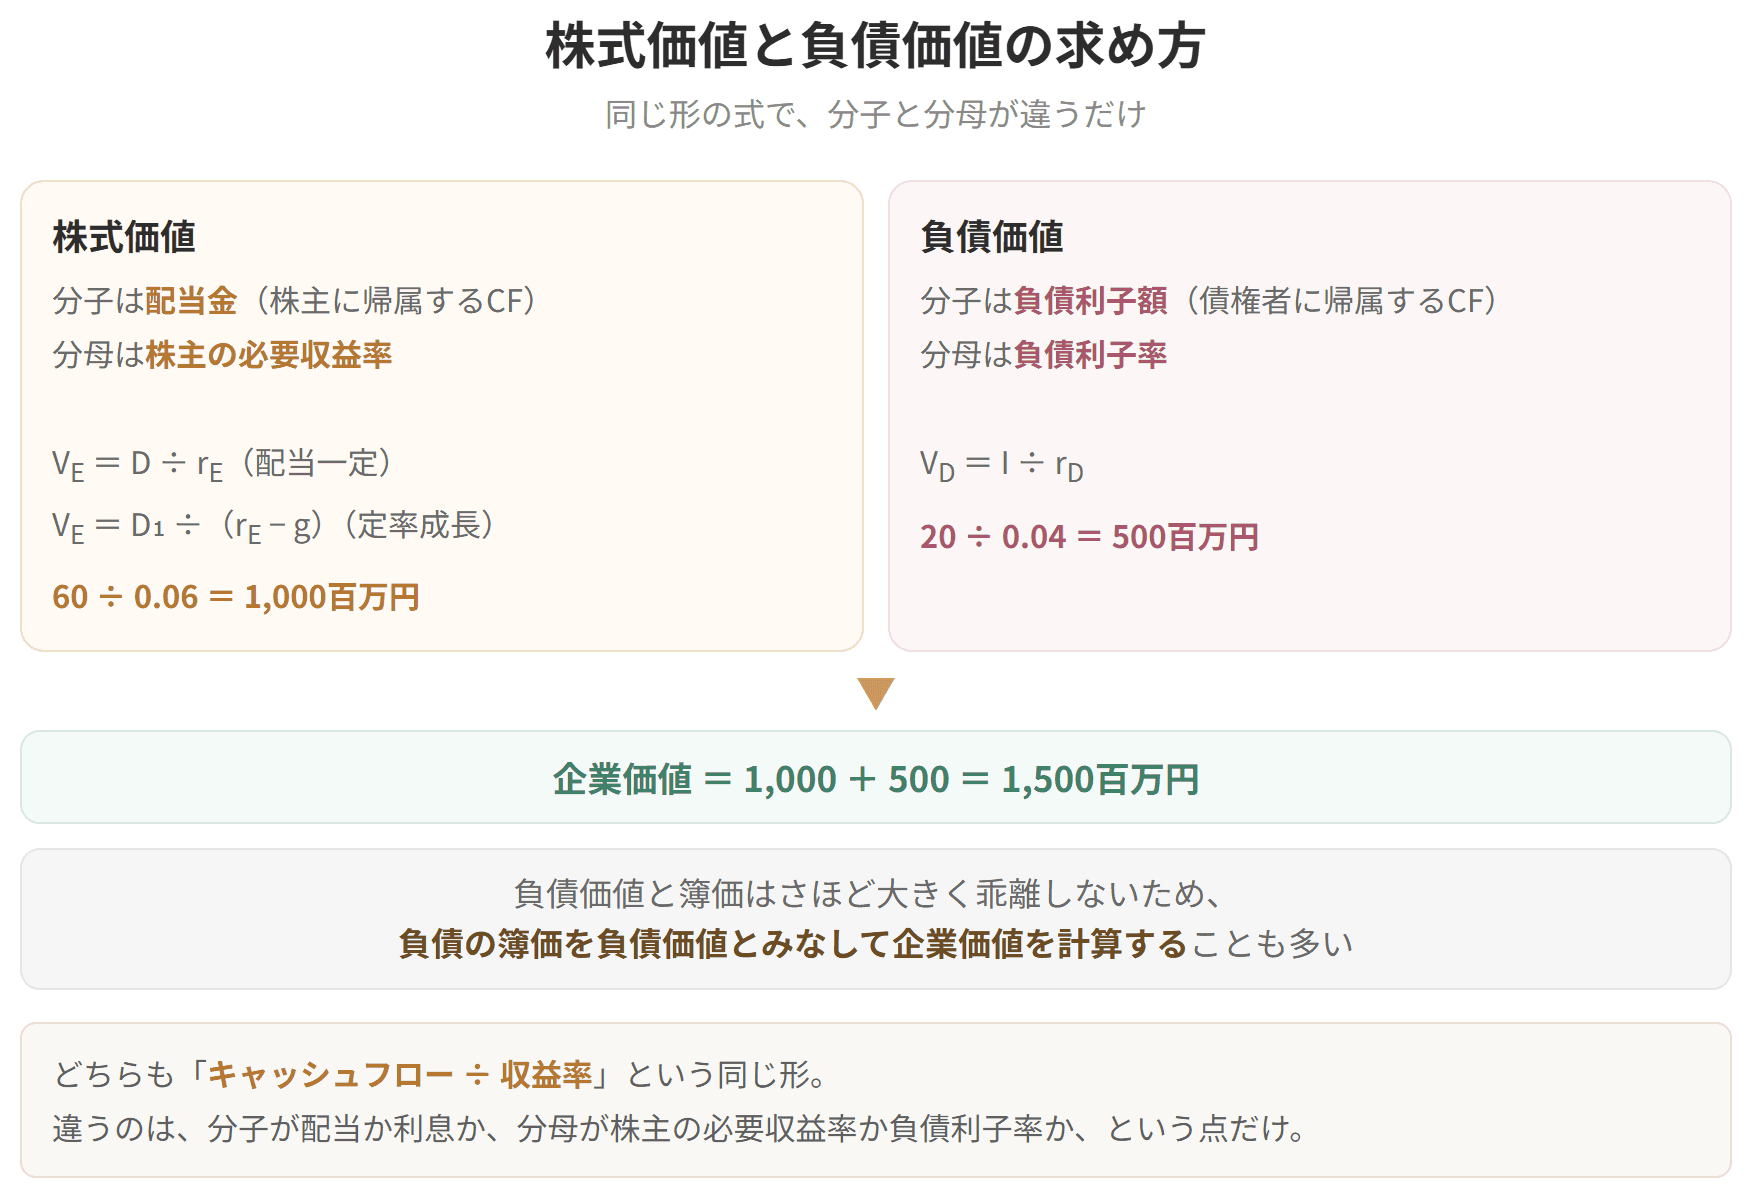
株式価値と負債価値の求め方
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
