貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここからは、貸借対照表と損益計算書をどうやって作るのかに入ります。第2章が「何が書いてあるか」だったのに対し、この章は「どう組み上げるか」の話です。
会社で起きるさまざまなできごとのうち、帳簿に載せるべきものを簿記上の取引とよびます。これが日常でいう「取引」とぴったり重なりません。火事や盗難で資産が減れば簿記上の取引になりますが、賃貸借の契約を結んだだけでは取引になりません。この食い違いが、最初の関門です。
この節では、取引 → 仕訳 → 転記 → 試算表 → 財務諸表という一本道を、地図として頭に入れます。


簡単にいうと
日常でいう「取引」と、簿記でいう「取引」はズレている。ここが最初のつまずきどころだよ!
帳簿に載せるべきできごとが簿記上の取引です。日常の感覚とずれるところがあるので、具体例で確かめましょう。
| できごと | 日常の感覚 | 簿記上の取引か |
|---|---|---|
| 商品を仕入れた | 取引である | ○ |
| 商品を売り上げた | 取引である | ○ |
| 火災で建物が焼失した | 取引とは言わない | ○(資産が減少するため) |
| 盗難で現金を失った | 取引とは言わない | ○(資産が減少するため) |
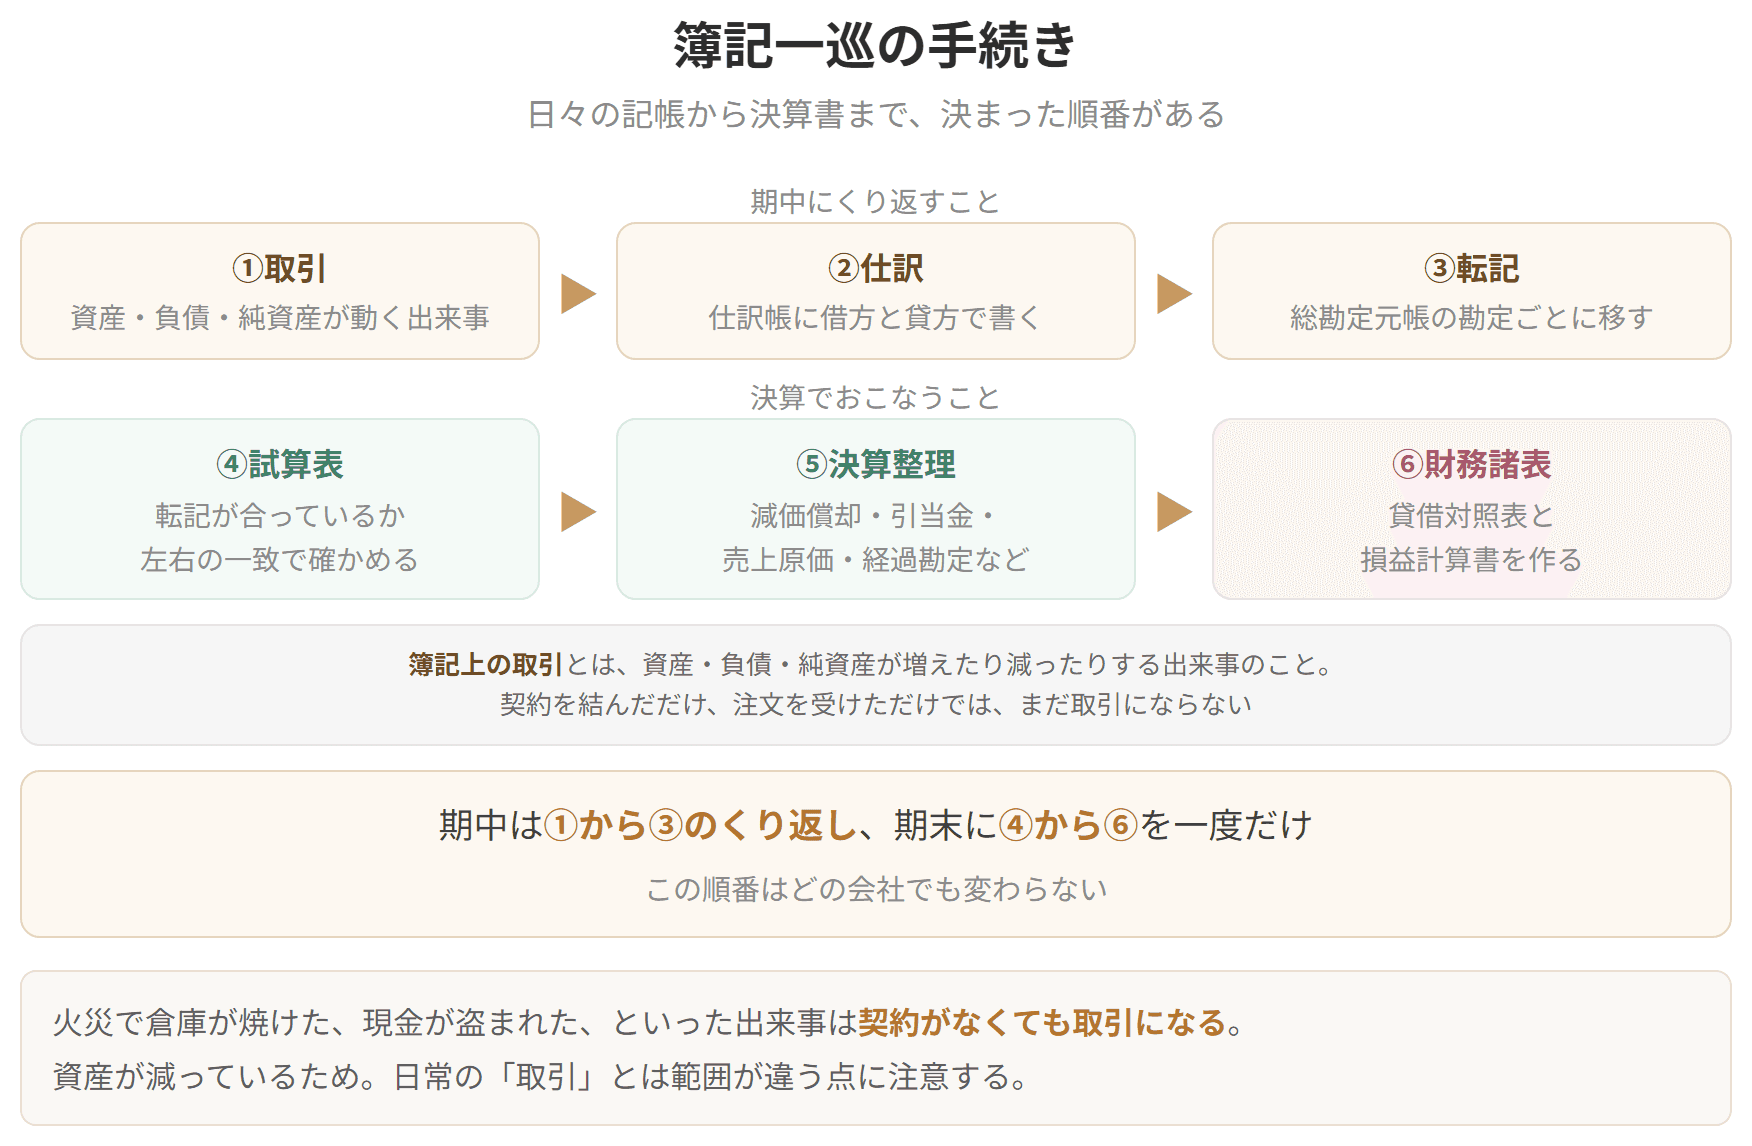
簿記一巡の手続き

試験のポイント

簡単にいうと
取引→仕訳→転記→試算表→財務諸表。この流れが第8章の骨組みだよ!
簿記上の取引は、売上と売掛金のように、現金が動いたかどうかとは切り離して拾い上げられます。そのぶん、貸借対照表と損益計算書だけを眺めても、その会社が現金をどれだけ手にしたのかは見えてきません。そこで、できあがった2表をもとにキャッシュフロー計算書を組み立てることになります(第9章)。
流れを通して並べると、こうなります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 取引である |
| ×(まだ資産や負債は動いていない) |
| 従業員を雇う契約をした | 取引である | × |
見分け方はひとつだけです。資産・負債・純資産・収益・費用のどれかが動いたか。動いていれば簿記上の取引、動いていなければそうではありません。
契約を結んだ段階では、まだ何も受け取っていないし、何も渡していません。帳簿に書くべき動きが起きていないのです。逆に建物が燃えてしまえば、相手方がいようといまいと、資産は確かに減ります。だから記録します。
相手がいるかどうかではなく、自社の5要素が動いたかどうか。ここを物差しにすれば迷いません。
2つの帳簿の役割の違いを押さえておきましょう。
| 帳簿 | 記録されるもの | 役割 |
|---|---|---|
| 仕訳帳 | 仕訳 | 取引を発生順に記録する |
| 総勘定元帳 | 勘定記入(転記) | 取引を勘定科目ごとに集計する |
同じ取引を、時間順に並べたものと、科目別に束ねたもの。見方を変えて2度書いているわけです。
第8章と第9章では、この手順を順に追っていきます。作り方を学ぶ前提として、財務諸表そのものの意味や形は、第2章で確かめ直しておいてください。
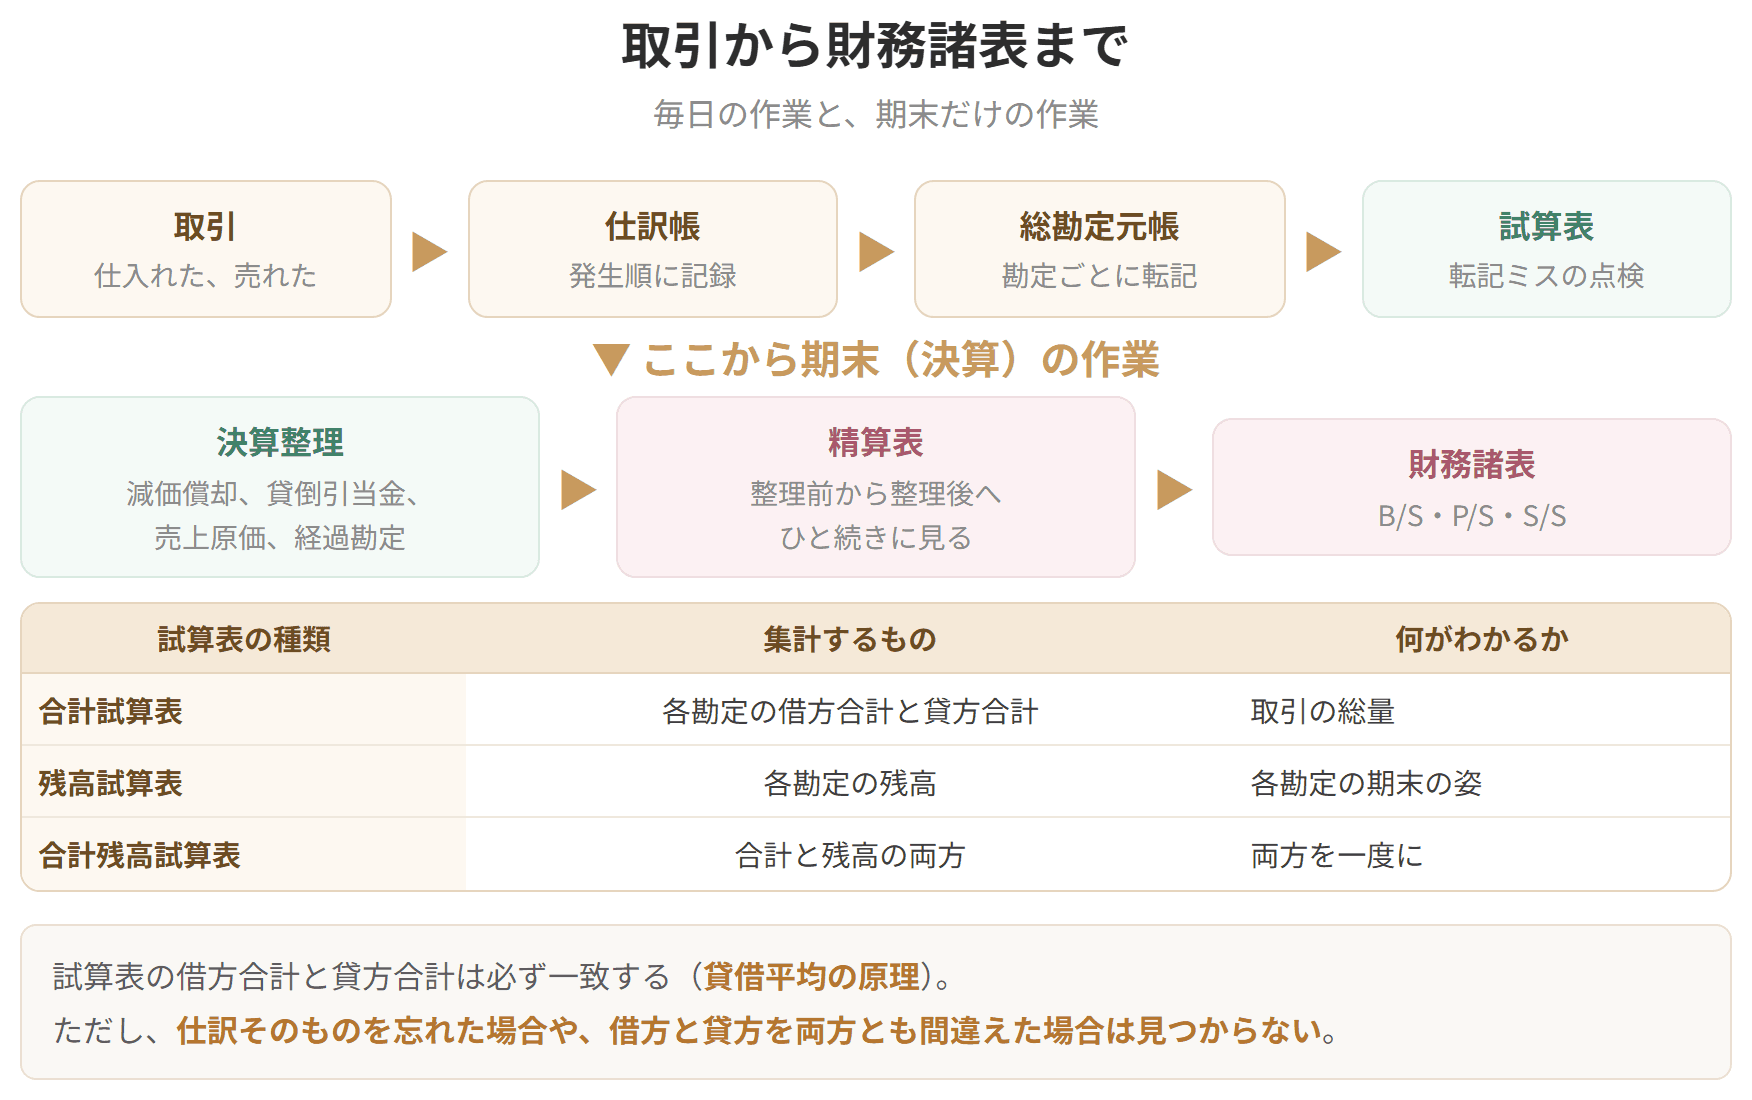
取引から財務諸表まで
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
