ファイナンスⅡ(証券投資論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るスワップ(swap)は「取り替える」という意味の言葉です。スワップ取引とは、この先のお金の出入りを相手と取り替える約束を指します。
試験に出るのは金利スワップと通貨スワップの2つ。押さえるべき違いはひとつだけ、元本まで動かすかどうかです。
金利スワップで動くのは利息だけ。元本はその場を離れません。通貨スワップは始めと終わりに元本もやりとりします。この対比を軸に整理していきましょう。


簡単にいうと
変動金利と固定金利を取り替えっこ。元本は動かないで、利息だけをやりとりするよ!
金利スワップとは、同じ通貨のなかで、種類の違う金利をたがいに取り替える約束です。円と円のあいだで取り替えるものは円/円スワップとよばれ、変動金利と固定金利を交換する形がよく見られます。
この取引のいちばんの特徴は、やりとりされるのが利息だけで、元本はどこへも動かないことです。利息を計算するための土台となる金額を置くだけなので、これを名目元本あるいは想定元本とよびます。支払日には、その土台から計算した利息どうしの差額だけをやりとりします(差金決済)。
これから金利が上がると読むなら、固定金利を払う側に回るほうが得です。逆に、下がると読むなら、固定金利を受け取る側に回るほうが得になります。
身も蓋もない言い方をすれば、「上がると思うなら、安いうちに固定で払う約束をしておく」「下がると思うなら、高いうちに固定で受け取る約束をしておく」ということです。
具体例
計算例
A社が固定金利を払い、Z銀行から変動金利を受け取るスワップを結びます。土台となる金額は1億円、固定金利は年2%、変動金利は年1%とします。
A社 →(固定金利を払う)→ Z銀行
A社 ←(変動金利を受け取る)← Z銀行
A社が払うのは 1億円 × 2% = 200万円。受け取るのは 1億円 × 1% = 100万円。差し引き100万円の持ち出しです。
ところが1年後に金利が上がり、変動金利が2%になれば、受け取りも200万円になってとんとん。さらに3%まで上がれば300万円を受け取るので、今度は100万円の得になります。
| 変動金利 | 支払う固定金利 | 受け取る変動金利 | A社の損益 |
|---|---|---|---|
| 1% |
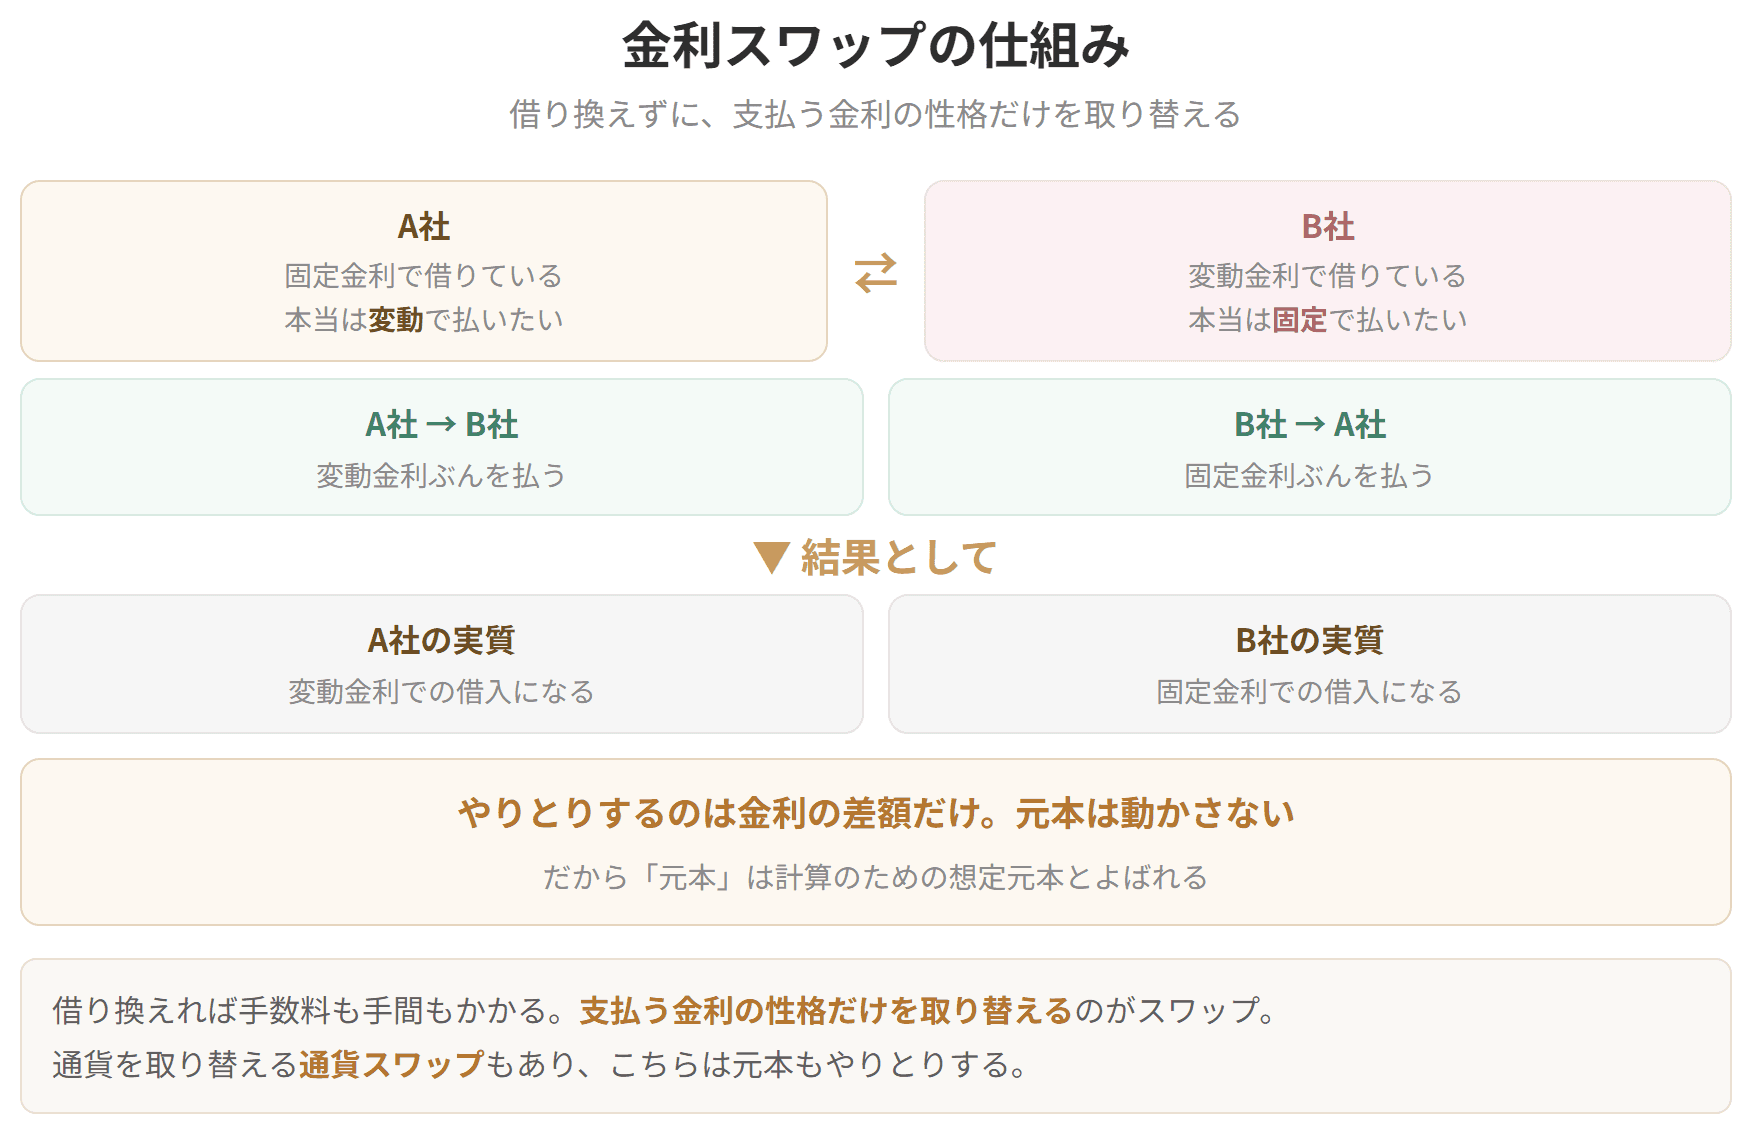
金利スワップの仕組み

試験のポイント

簡単にいうと
こちらは違う通貨どうしの交換。金利スワップと違って、元本も交換するのがポイント!
通貨スワップは、種類の違う通貨で抱えている債権や債務を、相手と取り替える約束です。
金利スワップと決定的に違うのは、始めるときと終えるときに元本そのものもやりとりする点です。なお、元本は動かさず利息の部分だけを取り替える形もあり、こちらはクーポンスワップとよばれます。
| 金利スワップ | 通貨スワップ | |
|---|---|---|
| 交換するもの | 同一通貨の異種金利(変動と固定) | 異なる通貨の債権・債務 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 100万円 |
| △100万円 |
| 2% | 200万円 | 200万円 | 0 |
| 3% | 200万円 | 300万円 | +100万円 |
表が右へ進むほどA社が得をしています。つまり金利が上がる局面では、固定金利を払う側に回っているほうが有利ということです。
まとめると
※下の行は、固定金利を受け取る側に立った場合の話です。
| なし(想定元本のみ) |
| あり(開始時と終了時) |
| 決済 | 差金決済 | 元本と利息の交換 |
| 元本交換なしの類型 | − | クーポンスワップ |
元本が動くかどうか。2つを分ける物差しはこれ一本です。ここさえ押さえておけば、選択肢の正誤は見分けられます。
使いどころとしては、たとえばドル建ての借金を抱えた日本の会社と、円建ての借金を抱えた米国の会社が、たがいの債務を取り替えるといった場面です。どちらも自国の通貨で返せるようになり、為替の振れを気にせずに済みます。
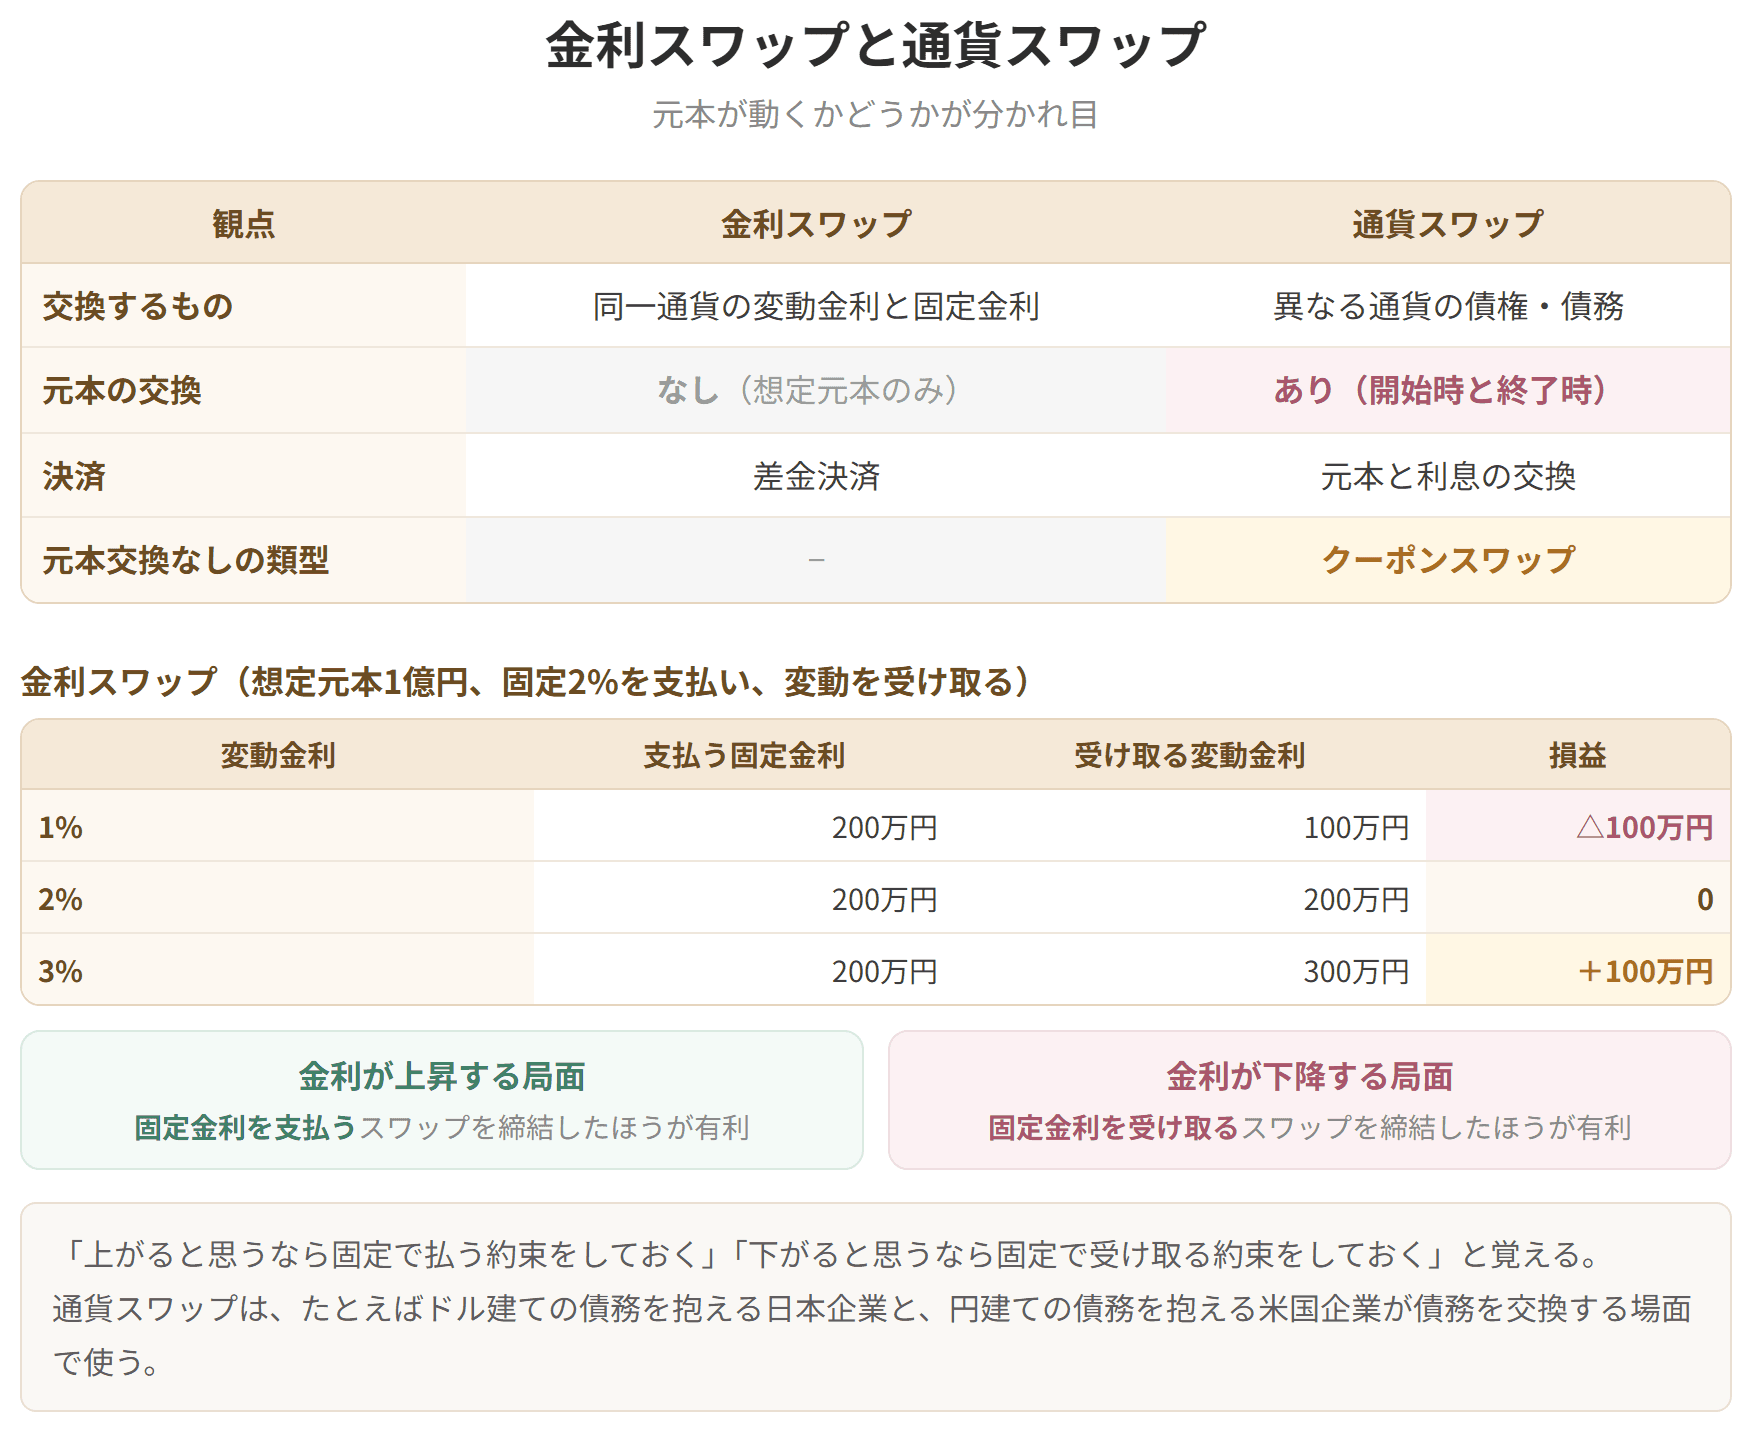
金利スワップと通貨スワップ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
