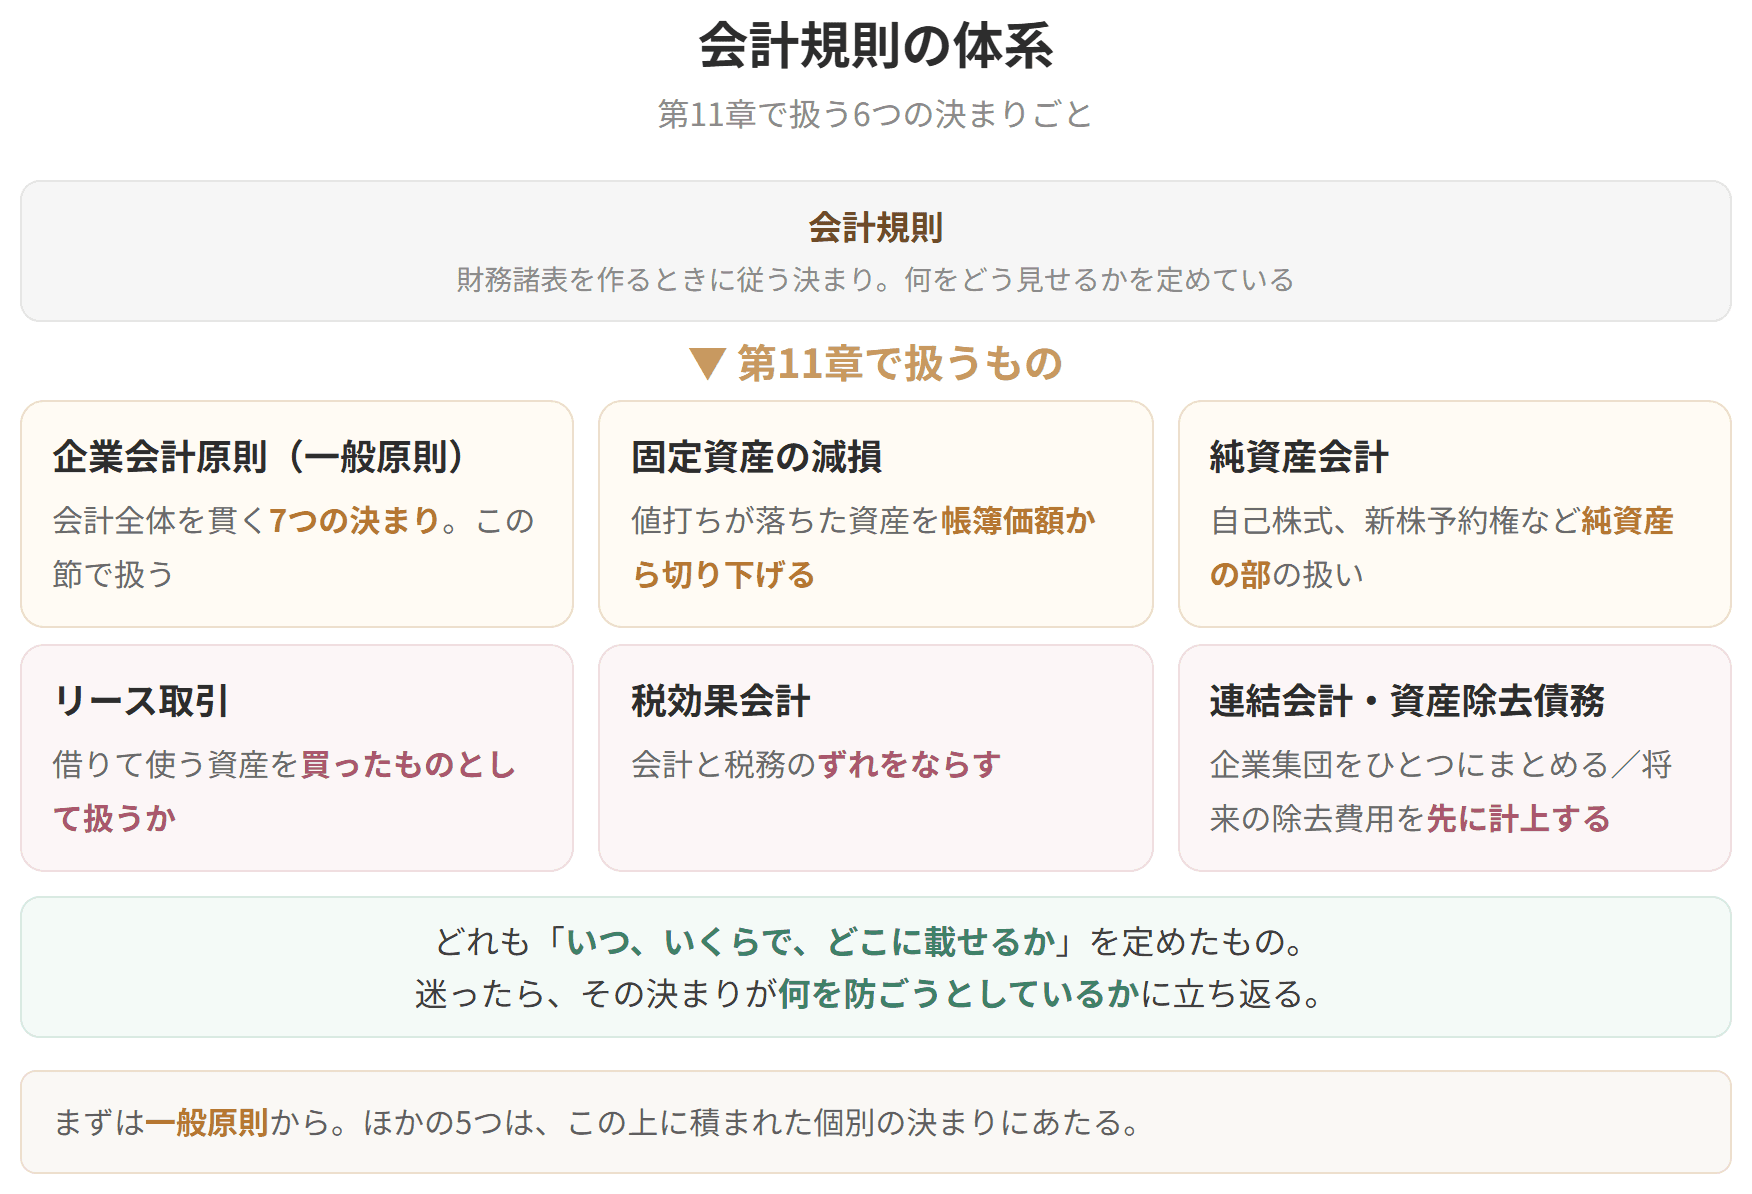
会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業会計原則は、実務のなかで自然に積み上がってきたやり方のうち、広く妥当と認められる部分を抜き出してまとめたものです。法律で強制されるものではありませんが、帳簿をつけるすべての会社が拠るべき土台とされています。
中身は「一般原則」「損益計算書原則」「貸借対照表原則」の3本立てで、これに説明を補う「注解」が付きます。
ただしここで定めているのは、ごくふつうの取引を前提にした基本の型です。込み入った取引をどう扱うかは、税効果会計やリース取引といった個別の会計基準が受け持ちます。この章では、その両方を順に見ていきます。


簡単にいうと
会計のルールの中でいちばん上に立つ7つの約束。真実性の原則がその頂点だよ!
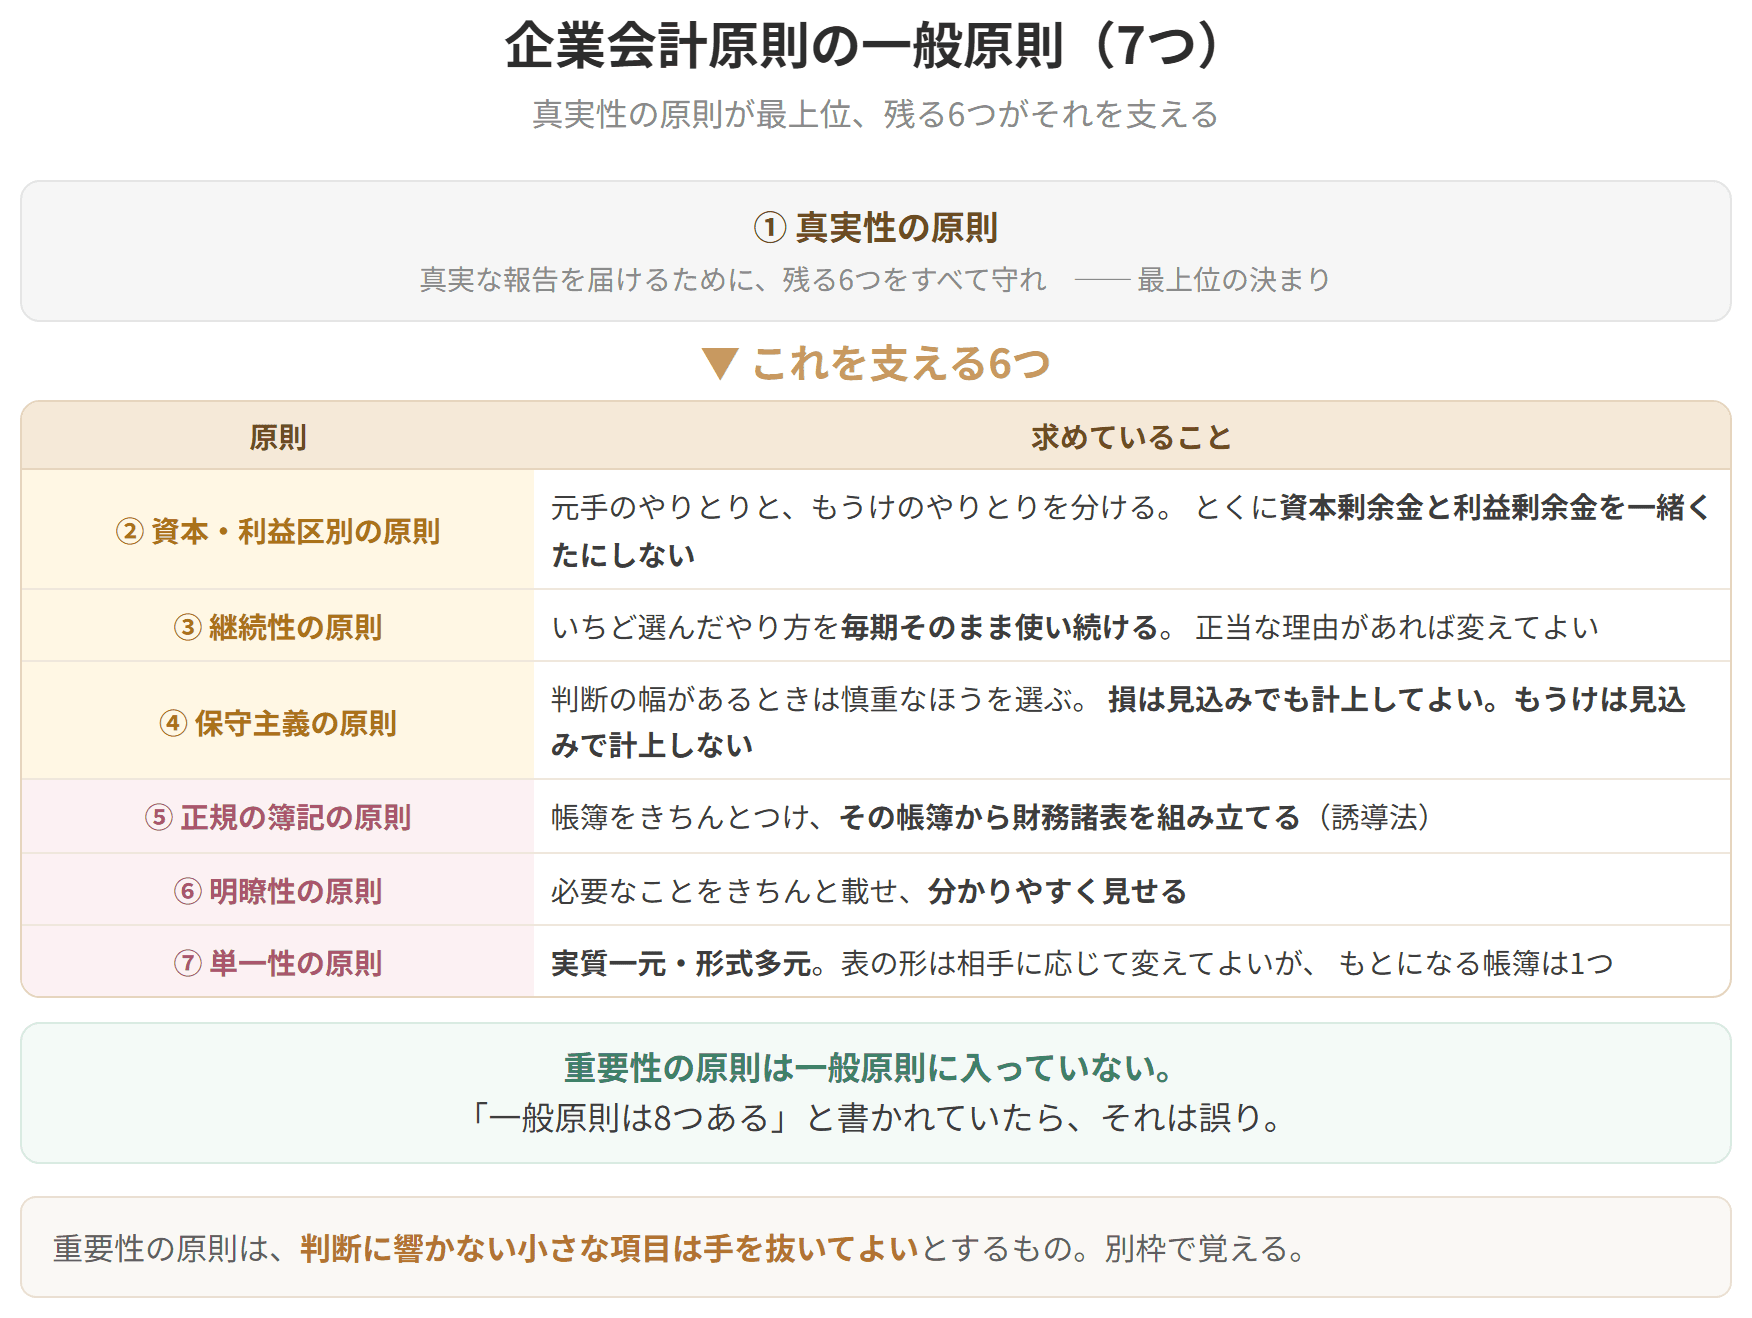
7つのなかでいちばん上に立つ決まりです。真実な報告を届けるために、残る6つをすべて守れと求めています。
元手のやりとりと、もうけのやりとりを分けて扱えという決まりです。とりわけ資本剰余金と利益剰余金を一緒くたにしてはいけないとされています。
貸借対照表で見ると、純資産はこう分かれています。
| 貸借対照表 | |
|---|---|
| 資産 | 負債 |
| 資本金 | |
| 剰余金:資本剰余金 | |
| 剰余金:利益剰余金 |
株主が出したお金と、会社が稼いだお金を混ぜない。第2章で見た純資産の部の形は、この決まりから来ています。
具体例
過去問で確かめる(平成29年度第5問)
企業会計原則に関する記述として、最も適切なものはどれでしょうか。
| 選択肢 | 正誤 | なぜそうなるか |
|---|---|---|
| ア 会計処理の原則および手続きを毎期継続して適用し、みだりに変更してはならない | ○ | 継続性の原則(一般原則 五)。やり方をころころ変えると、同じ事実から違う利益が出てしまい、年度をまたいだ比較ができなくなる。読み手の判断を狂わせないための歯止め |
| イ 株主総会提出のため、信用目的のため、租税目的のためなど種々の目的のために異なる形式の財務諸表を作成してはならない | × | 単一性の原則(一般原則 七)が求めているのは逆のこと。形が違うものを作るのはかまわない。ただし、どれも同じ帳簿から起こしたものでなければならない(実質一元・形式多元) |
| ウ すべての費用および収益は、その支出および収入の時点において認識し、損益計算書に計上しなければならない | × |
企業会計原則の一般原則(7つ)
会計規則の体系

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
ひとつの事実について認められたやり方が複数あるとき、いちど選んだやり方を毎期そのまま使い続けよという決まりです。
ただし縛りっぱなしではありません。経営の方針を大きく変えた、外の環境が急に動いたといったもっともな理由があれば、変えることが認められます。
判断の幅があるとき、先々の不安に備えて慎重なほうを選べという決まりです。ひとことでいえば「損は見込みでも計上してよい。もうけは見込みで計上してはいけない」ということになります。
帳簿をきちんとつけ、その帳簿から財務諸表を組み立てよ(誘導法)という決まりです。
必要なことをきちんと載せ、分かりやすく見せよという決まりです。
実質一元・形式多元と要約されます。見せる相手に応じて表の形が変わるのはかまわない。ただし、もとになる帳簿は1つでなければならないということです。
金額や中身が小さく、判断に響かない項目については、手を抜いた処理や表示をしてもよいとするものです。
ただし注意してください。重要性の原則は一般原則に入っていません。「一般原則は8つある」と書かれていたら、それは誤りです。
| エ 予測される将来の危険に備えて、合理的な見積額を上回る費用を計上することは、保守的な会計処理として認められる | × | 保守主義の原則(一般原則 六)は慎重であることを求めるが、やりすぎてはいけない。見積りの幅を超えて費用を積めば、会社の姿をゆがめて伝えることになる |
正解はアです。
とくにエの「行きすぎた保守主義は認められない」は覚えておいてください。慎重にといっても、わざと利益を小さく見せてよいわけではありません。いちばん上に真実性の原則が座っているからです。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
