会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る収益はいつ計上するのか。費用はいつ計上するのか。この時点の決め方を定めているのが認識基準(計上基準)です。
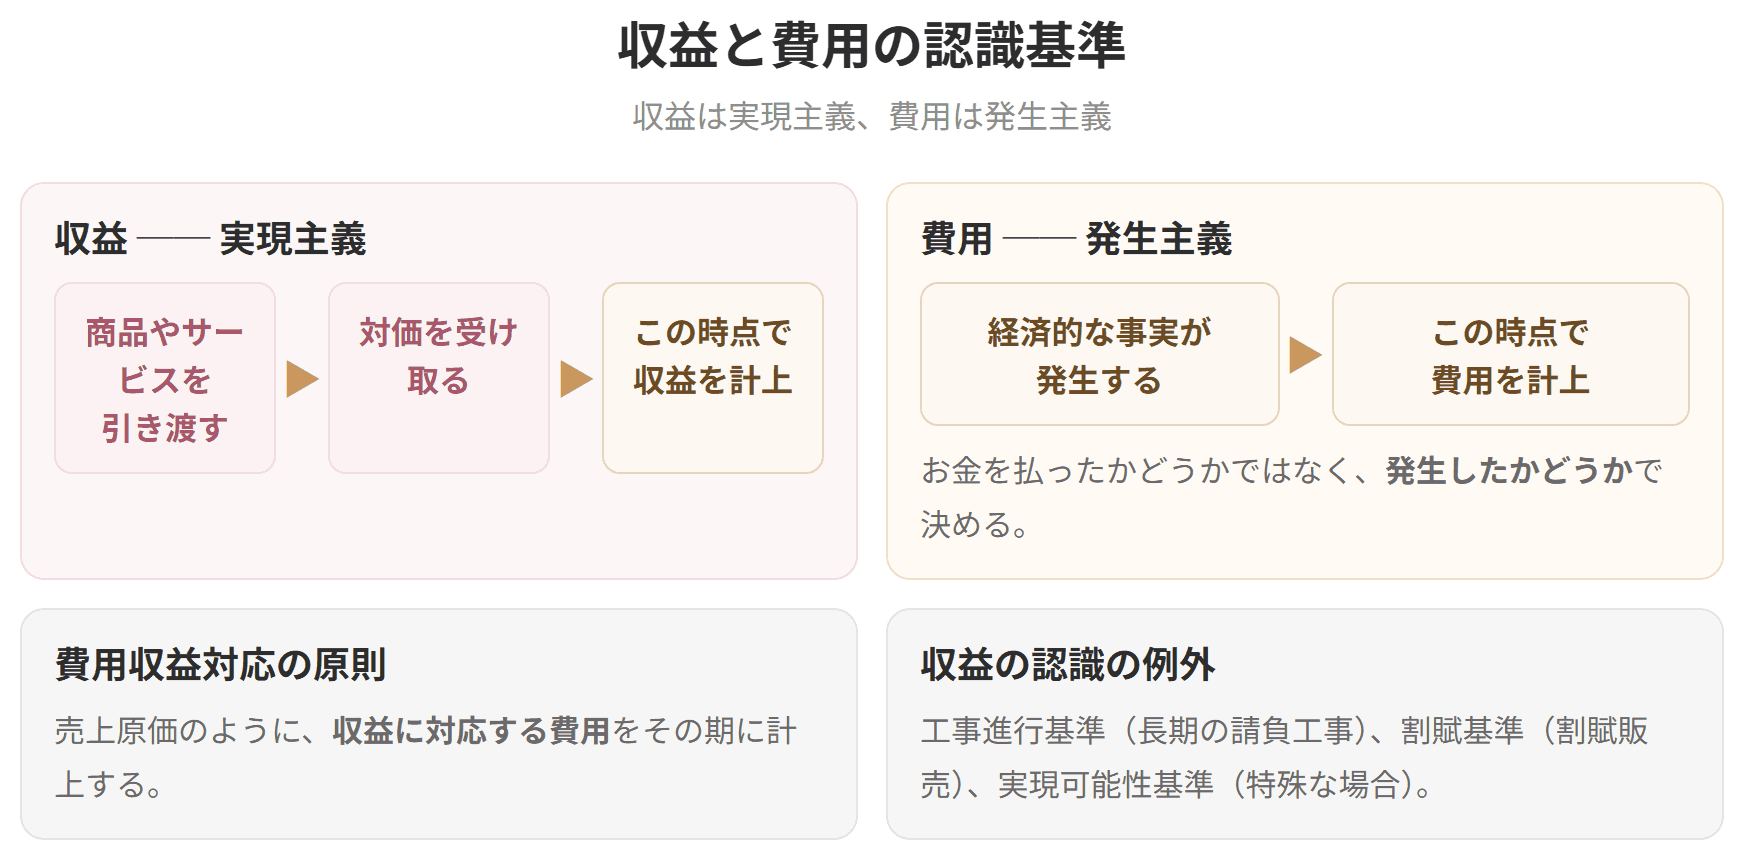
決め方はひととおりではありません。現金主義・発生主義・実現主義という3つの立場があり、いまの会計は費用には発生主義、収益には実現主義という組み合わせを採っています。
なぜ収益と費用で物差しを変えるのか。そこまで腑に落ちれば、第8章で扱った経過勘定も引当金も、ひとつの筋でつながって見えてきます。


簡単にいうと
その期の収益を得るために払った犠牲は、その期の費用にする。当たり前のようで大事な原則だよ!
費用収益対応の原則とは、ある期に計上した収益と、それを得るために要した費用を、同じ期に並べて計上せよという決まりです。
収益と費用が期ごとに対になって並ぶ形を思い浮かべてください。その年の売上を立てるために払った犠牲は、その年の費用にする。それだけの話です。
この決まりがあるからこそ、次のような手当てが要ります。
第8章の決算整理は、この原則を形にするための作業だったということです。
収益と費用の認識基準

試験のポイント

簡単にいうと
費用は発生主義、収益は実現主義。収益のほうが厳しい基準なのは、確実性を重んじるからだよ!
お金が動いた瞬間をもって計上する立場です。入金があれば収益、出金があれば費用。商品100円を現金で売ったその場で売上を立てる、という考え方になります。
分かりやすい代わりに弱点があります。掛売りや手形が当たり前になり、お金の出入りと商売の実態がずれるようになると、この物差しでは会社の成績を正しく写し取れません。そのため、いまの会計はこの立場を採っていません。
お金が動いたかどうかを脇に置き、経済的な価値が動いた事実をもって計上する立場です。
ここでいう「発生」とは、事業が進むにつれて価値が増えたり減ったりすることを指します。増えれば収益が生まれたと見なし、減れば費用が生まれたと見なします。減価償却費が分かりやすい例です。
ただし収益にこの物差しを当てると具合が悪くなります。まだ誰にも売れていない段階の「価値が増えた」は、作り手の見込みでしかありません。裏づけの乏しい数字が収益として並ぶことになります。だから

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
収益については、実現したという確かな事実が揃うまで待ちます。
実現の事実とは、次の2つがそろうことです。
この2つが揃ってはじめて収益を立てます。費用より一段きつい物差しを当てているわけです。
なお、この条件が揃う前の収益を未実現収益といい、計上は原則として認められません。
実現主義は長らく収益計上の土台でしたが、「引き渡したかどうか」だけでは割り切れない取引が増えてきました。製品を売ると同時に、何年かの保守も引き受ける。そうした契約です。
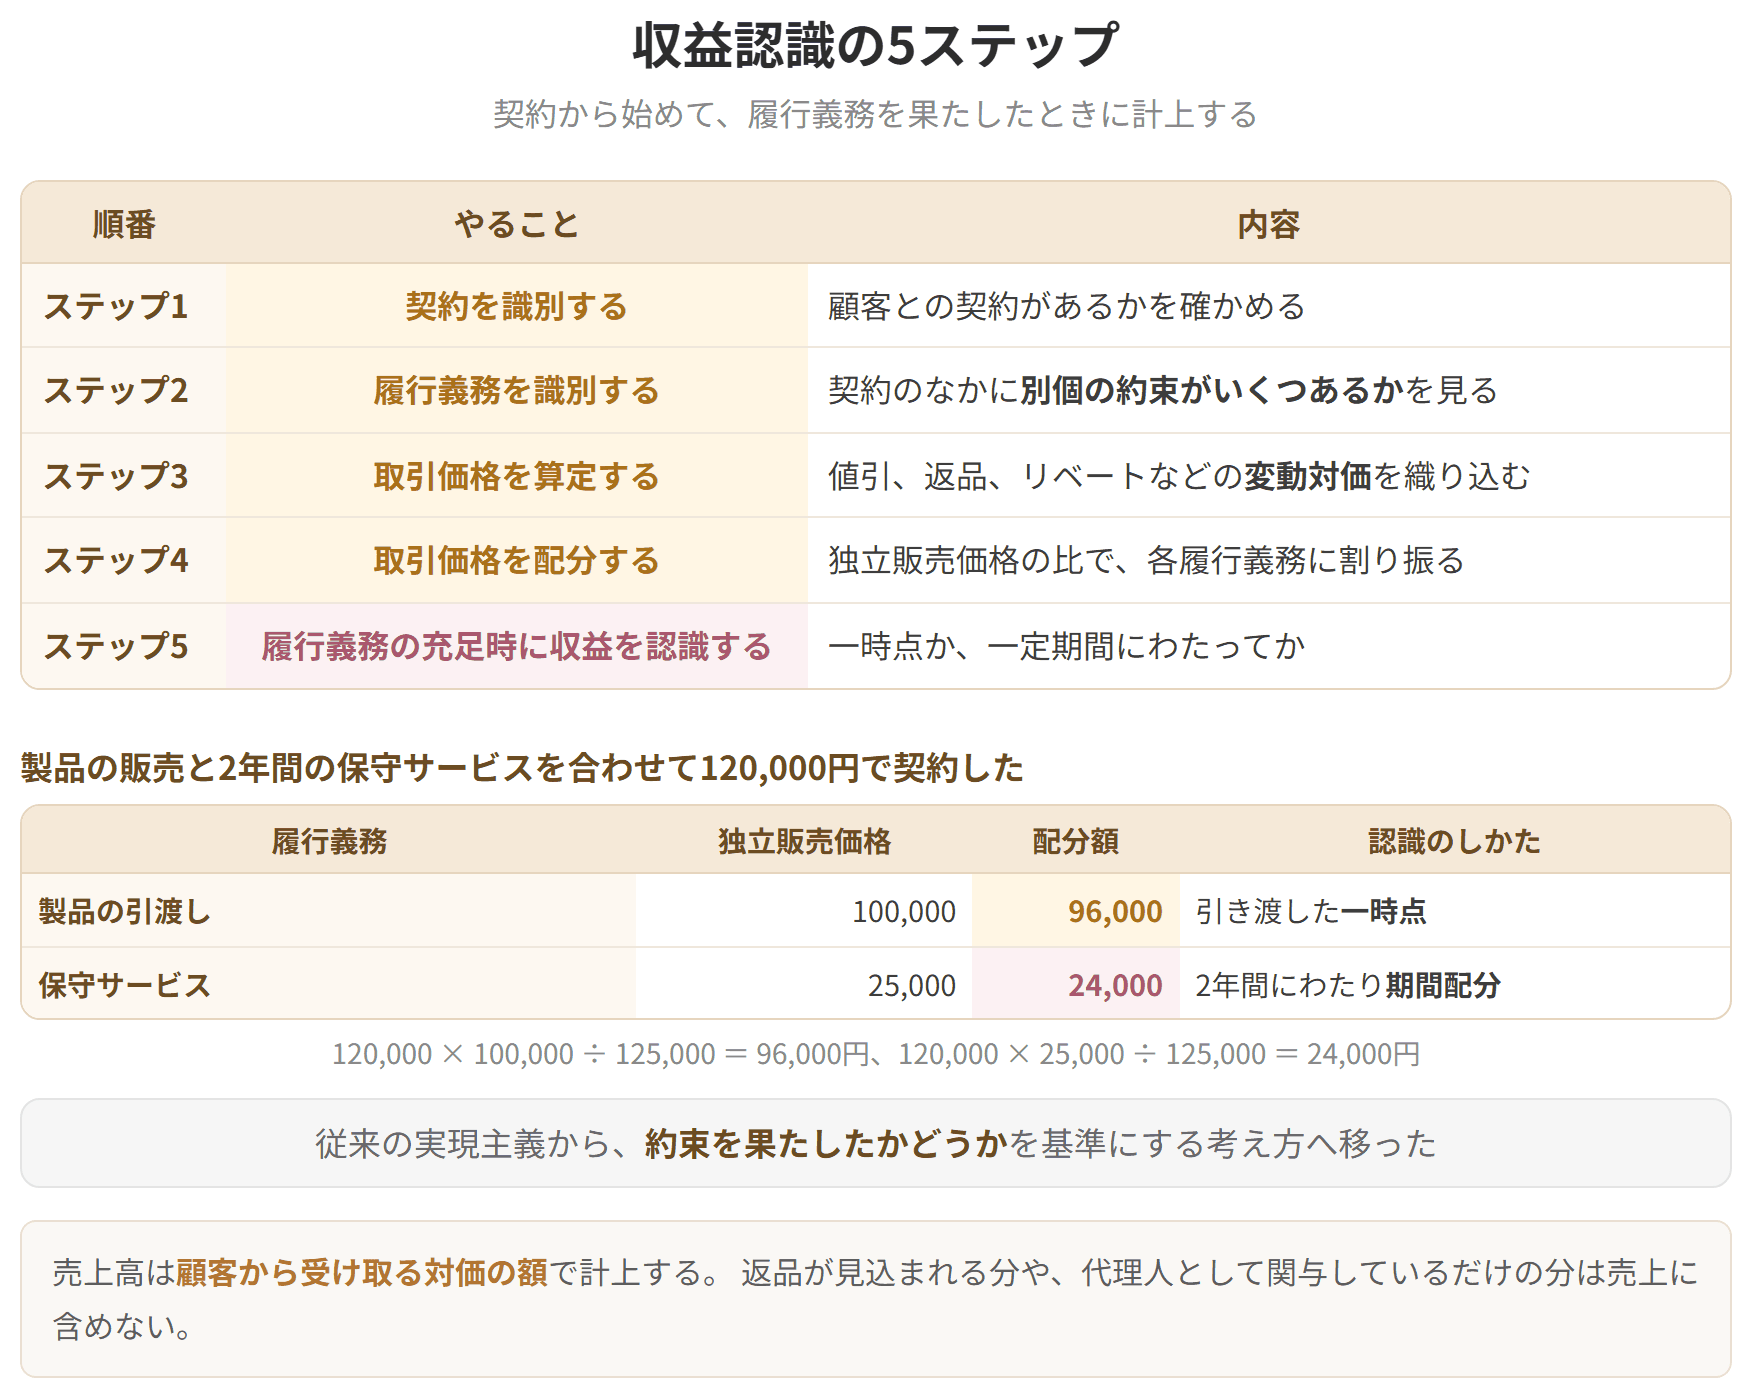
そこで2021年4月1日以後に始まる事業年度から、上場会社などには収益認識に関する会計基準が適用されています。軸になるのは「顧客への約束を果たしたときに、その分だけ収益を立てる」という考え方で、次の5段階を踏みます。
| 段階 | やること |
|---|---|
| ステップ1 | 顧客との契約を識別する |
| ステップ2 | 契約の中に別個の約束がいくつあるかを見る(履行義務の識別) |
| ステップ3 | 値引や返品の見込みを織り込んで取引価格を算定する |
| ステップ4 | 独立販売価格の比で、各履行義務に取引価格を配分する |
| ステップ5 | 履行義務を果たしたときに収益を認識する |
実現主義からの一番の変わり目はステップ2です。1つの契約でも約束が2つあれば収益を2つに割り、果たした順に立てていきます。製品の引渡しは引き渡した一時点で、保守サービスは期間にわたって、という具合です。
売上高の金額そのものにも手が入りました。顧客から受け取る対価の額で計上することになったため、返品が見込まれる分は売上に含めません。また、自社が代理人として関与しているだけの取引は、受け取る手数料の分だけを売上に立てます。
実現主義が消えたわけではありません。5ステップは、実現主義の考え方を取引の実態に合わせて細かく組み直したもの、と受け止めておけば十分です。
費用だけが2段構えになっている点に目を留めてください。まず発生主義で拾い上げ、そのうえで対応の原則により当期分と来期以降の分に振り分けます。
具体例
なぜ収益だけ厳しいのか
収益にも発生主義を当てはめたら、どうなるでしょうか。
商品を作り終えた時点で「価値が増えた」と言えてしまいます。しかし、その商品が本当にさばけるかは分かりません。倉庫に積まれたまま終われば、立てた収益は絵に描いた餅です。
そこで、引き渡して、代金または代金を受け取る権利を手にするところまで待ってから収益を立てる。これが実現主義であり、保守主義の原則が顔を出している場面でもあります。
| 基準 | 収益を立てる時点 | 確かさ |
|---|---|---|
| 現金主義 | 現金を受け取ったとき | いちばん確実だが、成績を写し取れない |
| 実現主義 | 引き渡して対価を受け取ったとき | 確か(収益はこれ) |
| 発生主義 | 経済価値が増えたとき | 心もとない(見込みが入る) |
形のある商品を売るのではなく、サービスそのものを売る会社では、提供し終えた時点で「役務収益」(収益)を立てます。
したがって、まだ提供し終えていない段階で受け取ったお金は「前受金」(負債)として置いておきます。
そのサービスにかかった費用のほうは「役務原価」(費用)です。ここで気をつけたいのは、収益を立てる時点と費用が出ていく時点がずれる場合。先に出ていった費用はいったん「仕掛品」(資産)として抱えておき、収益を立てるタイミングに合わせて役務原価へ振り替えます。
形のないサービス業でも「仕掛品」が登場するという点が、令和3年度第11問で問われました。塾や研修会社が、講座の準備にかけた費用を、講座が終わるまで資産として持っておく姿を思い浮かべると分かりやすいでしょう。
収益認識の5ステップ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
