会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る減損会計は4つの段取りで進みます。いちばんの勘どころは、やるかやらないかを決める場面(認識)と、いくら落とすかを決める場面(測定)を切り離して考えることです。
やるかどうかの判定に持ち出すのは割引前の将来キャッシュフロー。いくら落とすかを出すときに使うのは回収可能価額(正味売却価額と使用価値の高いほう)。ここを入れ替えると、計算問題はまず落とします。
判定は割引前、測定は割引後。この対で覚えてしまいましょう。


簡単にいうと
減損するかどうかの判定は「割引前」の将来CFで。ここで割引率を使うと間違いだよ!
進め方は次のとおりです。
気配ありと見た資産について、これから生み出すキャッシュフローを割り引かずに積み上げ、その合計が帳簿価額に届かないときに、減損損失を認識します。
例
| 項目 | 金額 |
|---|---|
| 帳簿価額 | 600百万円 |
| 割引前将来キャッシュフロー | 300百万円 |
600百万円 > 300百万円 なので、認識します。
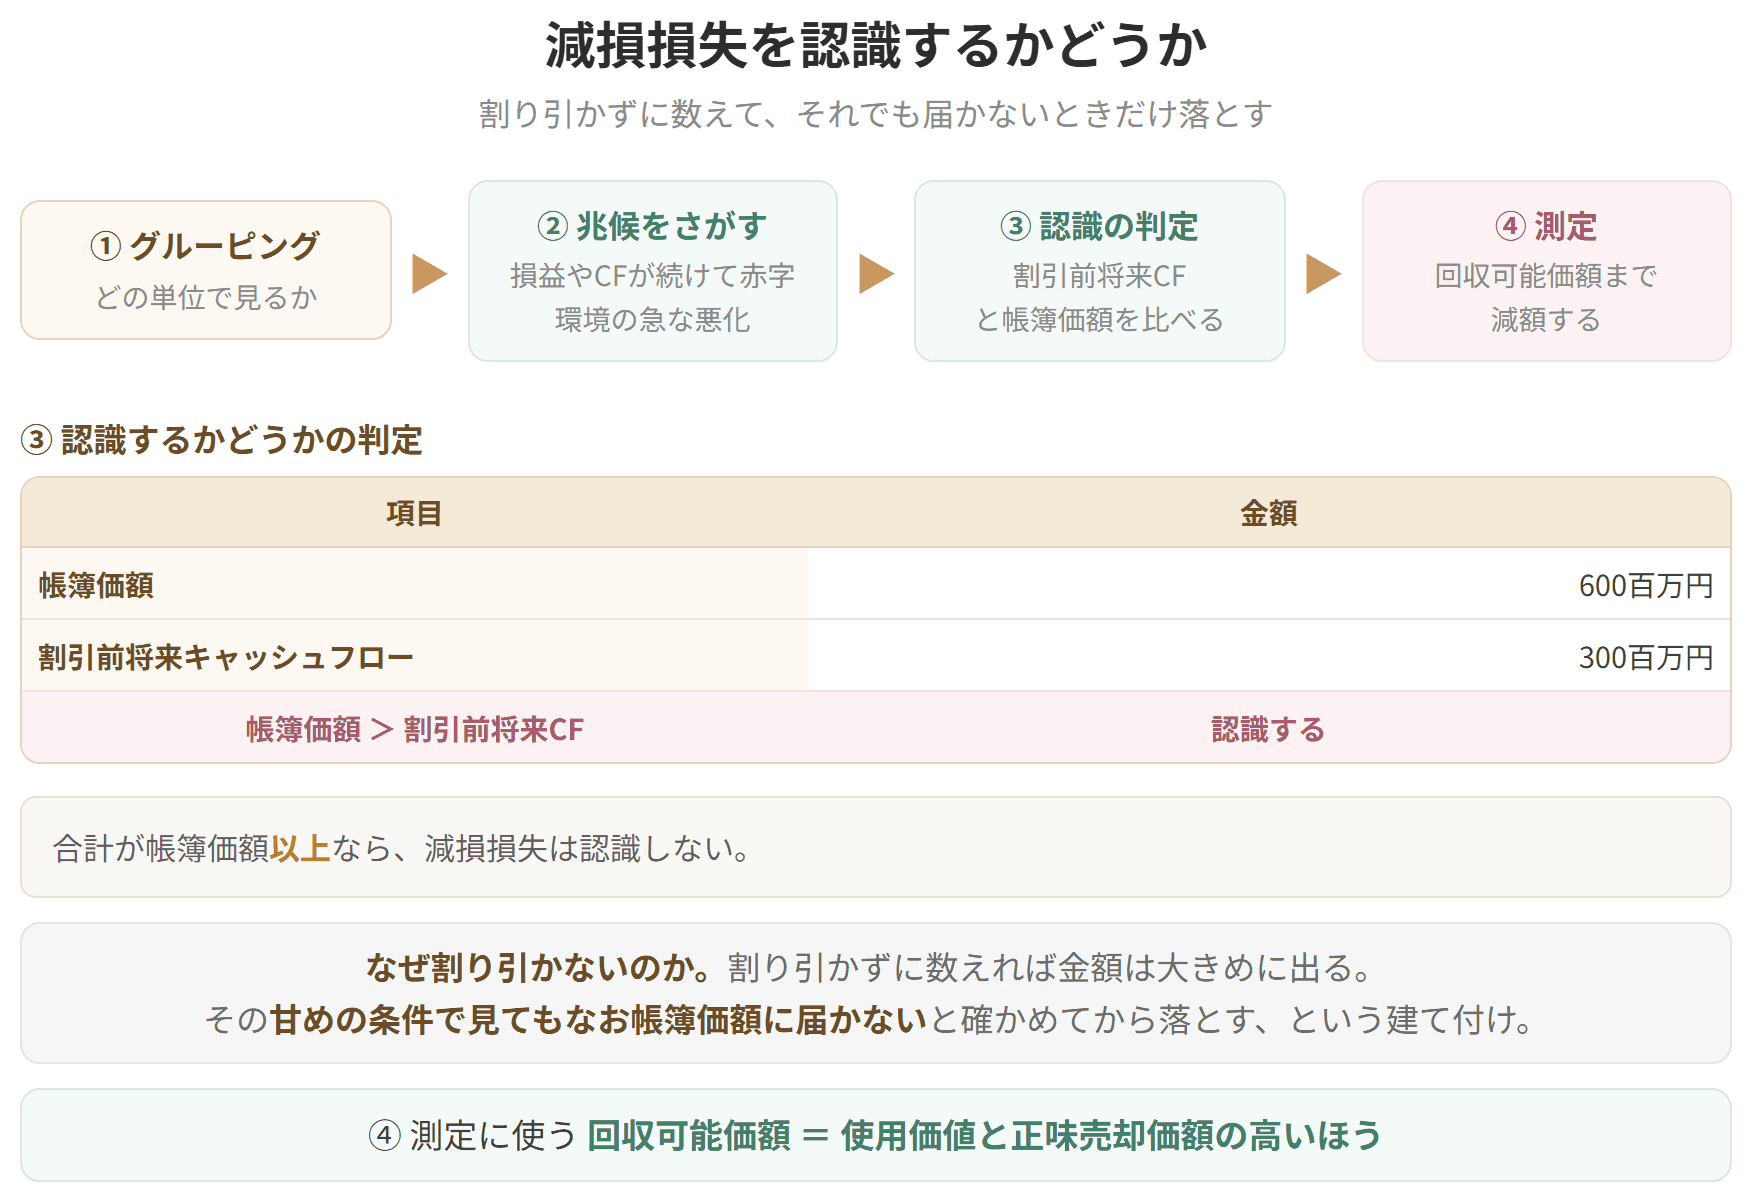
減損損失を認識するかどうか

試験のポイント

簡単にいうと
減損額は「帳簿価額−回収可能価額」。回収可能価額は2つのうち高いほうを選ぶよ!
帳簿価額を回収可能価額のところまで引き下げ、下げた分を減損損失(特別損失)として計上します。
例

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
なぜ割り引かないのか。ここは「本当に取り返せないのか」を慎重に見きわめる場面です。割り引かずに数えれば金額は大きめに出ます。その甘めの条件で見てもなお帳簿価額に届かない、というところまで確かめてから落とす。そういう建て付けになっています。
| 金額 |
|---|
| 固定資産の帳簿価額 | 600百万円 |
| 回収可能価額 | 200百万円 |
| 減損損失 | 400百万円 |
その資産からお金を取り戻す道は2つあります。売って現金にするか、使い続けて稼がせるか。回収可能価額は、この2つで得られる金額のうち大きいほうを指します。
| 用語 | 中身 |
|---|---|
| 正味売却価額 | いま売ったらいくらか。時価から処分にかかる見込み費用を差し引いた金額です |
| 使用価値 | 使い続けた場合にいくらか。そのまま使い、最後に手放すまでに入ってくるキャッシュフローを、現在価値に直した金額です |
例
| 項目 | 金額 |
|---|---|
| 正味売却価額 | 180百万円 |
| 使用価値 | 200百万円 |
180百万円 < 200百万円 なので、回収可能価額は200百万円です。
なぜ高いほうなのか。売るか使い続けるかを決めるのは会社自身です。損得を考えれば、多く取り戻せるほうを選ぶはずです。だとすれば、そちらの金額まで落とせば足ります。
具体例
計算例①(令和2年度第5問)
固定資産X、YおよびZに減損の兆候がみられます。以下の表に基づき、減損損失を認識すべきものの組み合わせを選びましょう。(単位:千円)
| 帳簿価額 | 割引前将来キャッシュ・フローの総額 | 正味売却価額 | 使用価値 | |
|---|---|---|---|---|
| X | 2,800 | 2,400 | 1,300 | 1,400 |
| Y | 3,100 | 3,300 | 2,700 | 2,300 |
| Z | 4,500 | 3,900 | 3,400 | 3,200 |
ア X、YおよびZ イ XおよびY ウ XおよびZ エ YおよびZ
正解はウです。
| 資産 | 判定 | 結論 |
|---|---|---|
| X | 2,800(帳簿価額)> 2,400(割引前将来CF) | 届いていないので認識する |
| Y | 3,100(帳簿価額)< 3,300(割引前将来CF) | 足りているので認識しない |
| Z | 4,500(帳簿価額)> 3,900(割引前将来CF) | 届いていないので認識する |
右側2列の正味売却価額と使用価値には、ここでは手を出しません。あれは次の段階、いくら落とすかを決めるときの数字です。要らない数字を並べて迷わせるのが、この問題の仕掛けでした。
計算例②(減損損失の測定)
X社は本社建物を持っています。当期末に減損の兆候が見られたので判定したところ、認識すべきと結論が出ました。減損損失を求めましょう(単位:百万円)。
手順1 回収可能価額を決める
売って得られる180と、使い続けて得られる200を比べ、大きいほうを取ります。
使用価値200 > 正味売却価額180 なので、回収可能価額は200です。
手順2 落とす金額を出す
| 取得原価 | ||
|---|---|---|
| 減価償却累計額 | ||
| 帳簿価額 600 | 減損損失 400 | |
| 回収可能価額 200 | 200 > 180 |
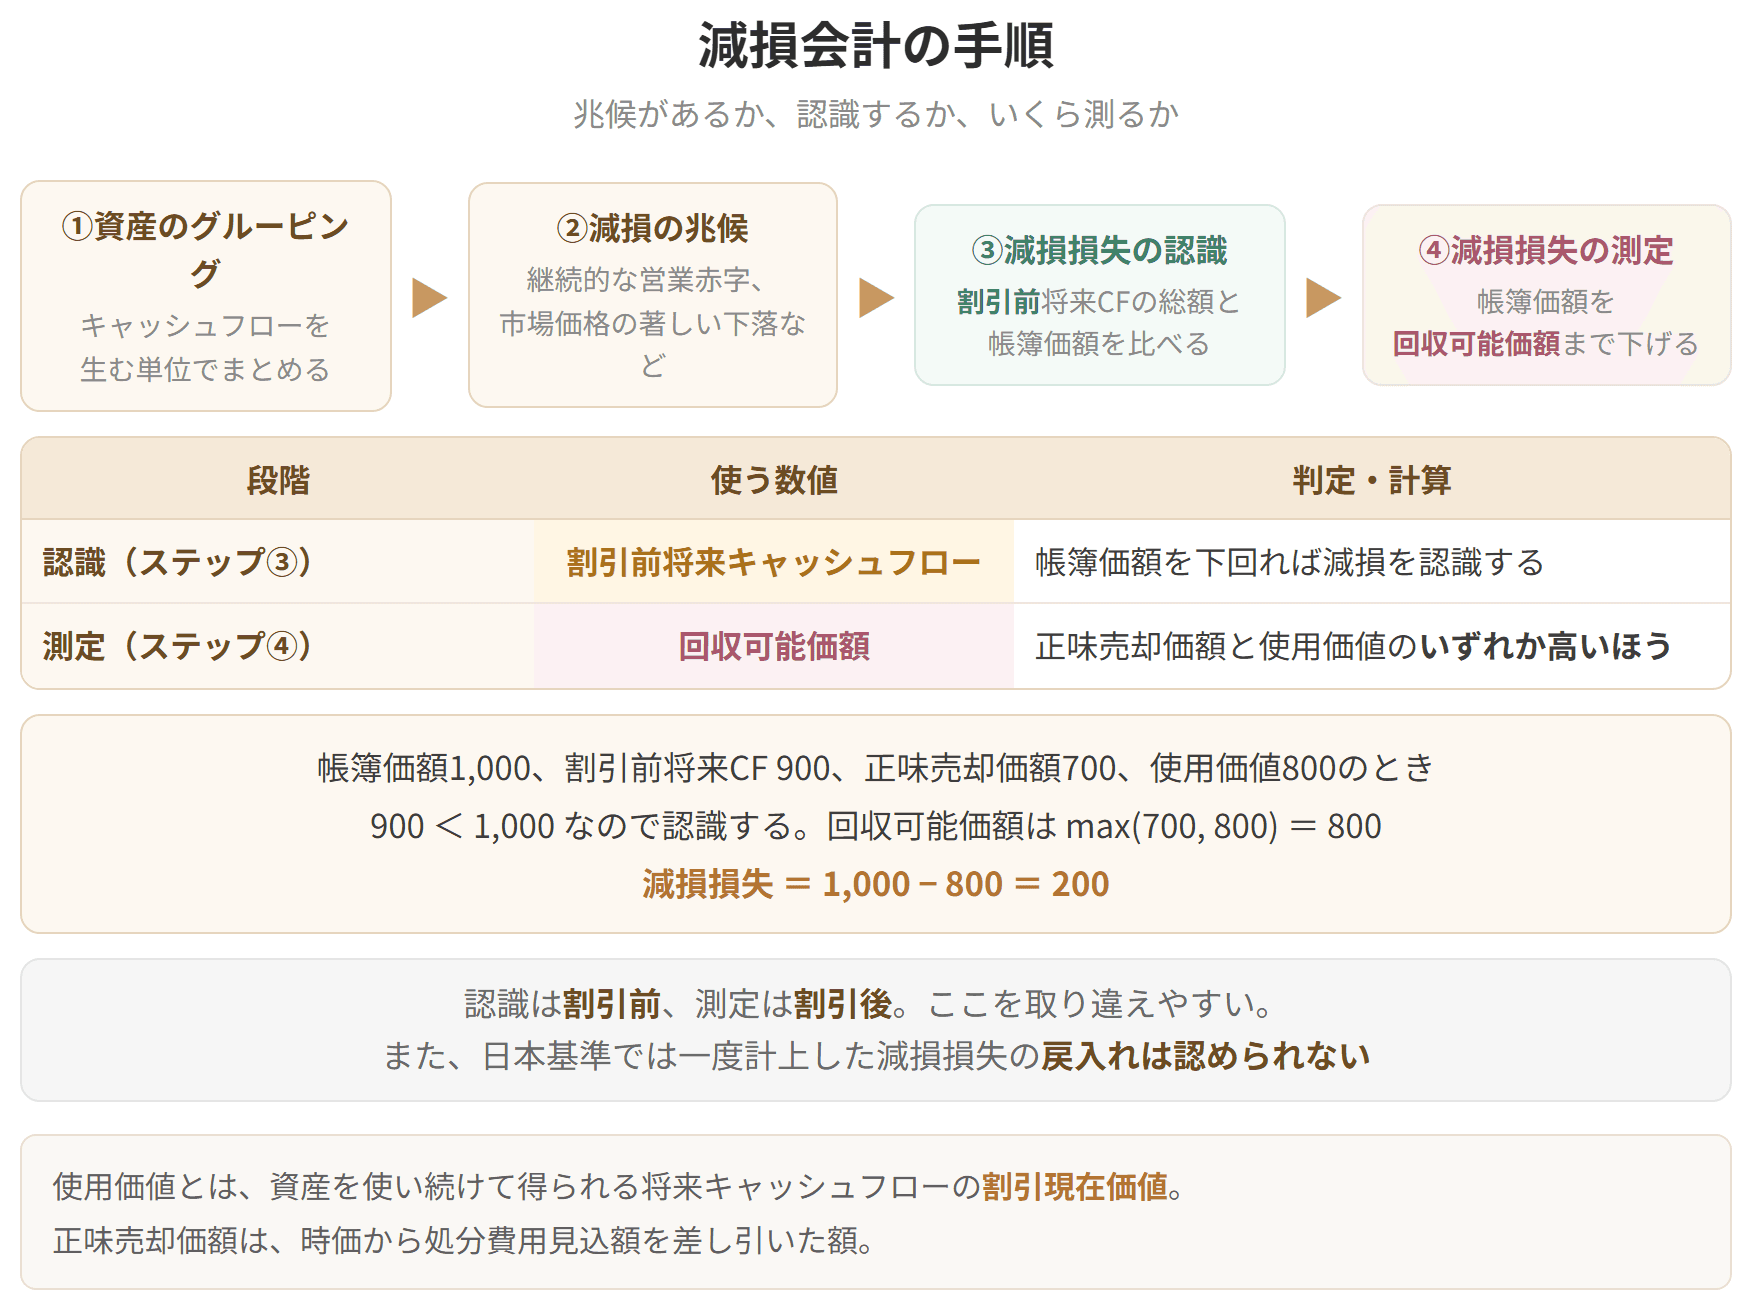
減損会計の手順
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
答えは400百万円です。
