会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第2章で純資産の部のつくりを、第8章で株主資本等変動計算書を見てきました。この節で扱うのは、会社法が引いている配当の上限です。
会社は好きなだけ配れるわけではありません。株主へ渡す金銭等の総額は分配可能額を超えてはならないという決まり(財源規制)があります。会社にお金を貸している人たちを守るための歯止めです。
出題の的は2つ。分配可能額をどう計算するかと、配当のときに準備金をいくら積むかです。


簡単にいうと
配当できる上限が分配可能額。自己株式の分だけ差し引くのがポイントだよ!
株主資本等変動計算書に並ぶ各項目の当期末残高は、貸借対照表の純資産の部の各項目と必ず一致します。同じく、損益計算書の当期純利益と、株主資本等変動計算書に出てくる当期純利益も必ず一致します。表は、純資産の項目を横に並べる形で作ります。
会社法が見ているのは、配当の効力が生じる日における剰余金です。
期の途中で配当する場合は、その日と決算日がずれています。そこで期末の剰余金を起点に、そこから配当日までの動きを足し引きして調整します。
資本金・資本準備金・利益準備金は入りません。これらは会社法が社内に残しておけと求めているお金だからです。
期末から配当日までに剰余金を動かす出来事があれば、その分を足し引きします。
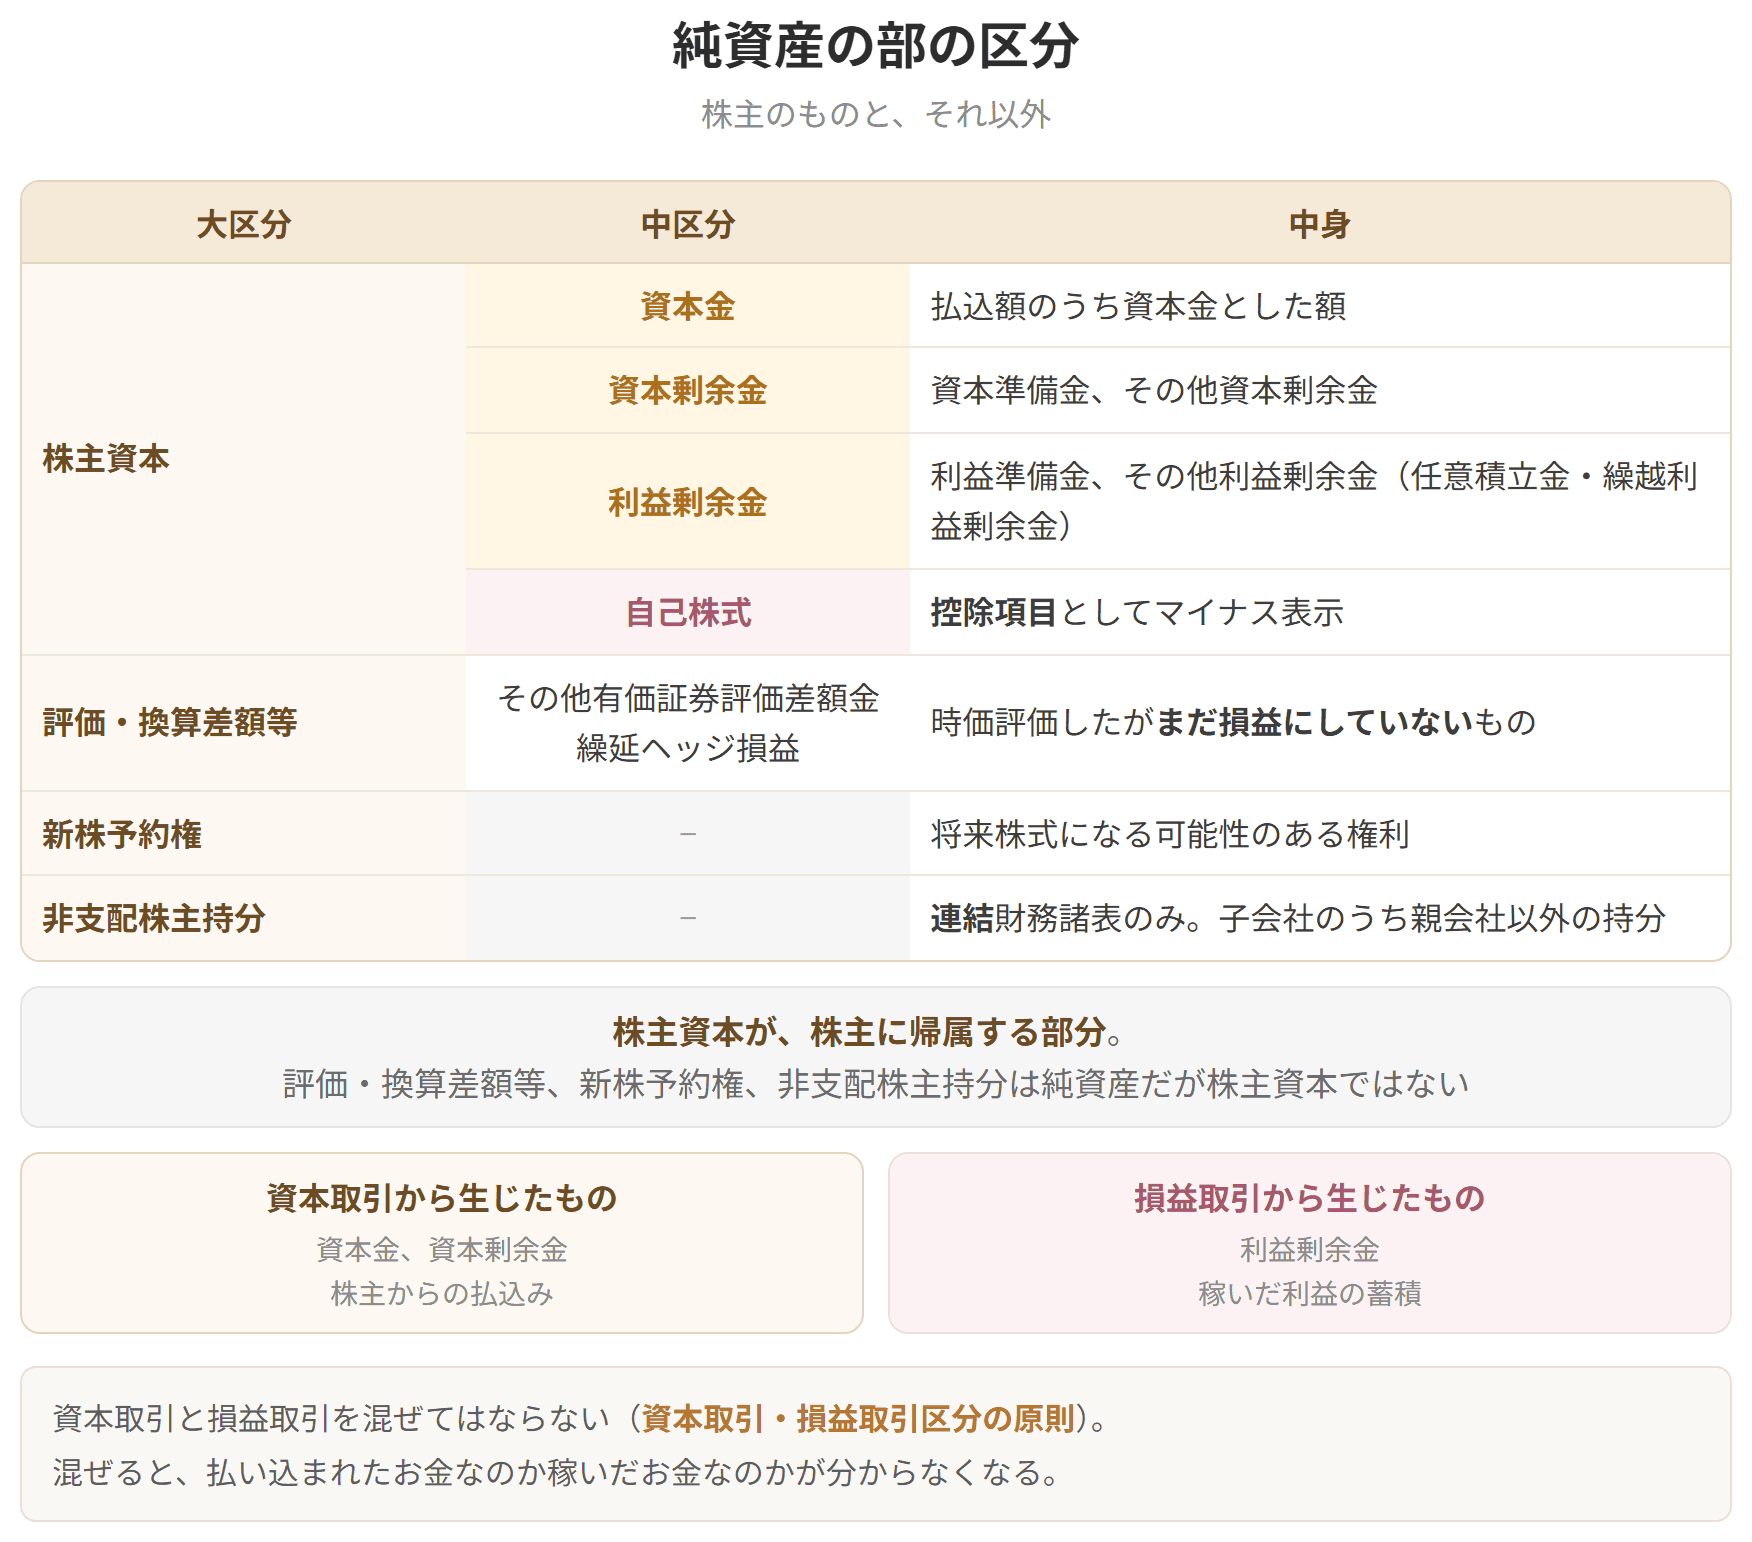
純資産の部の区分

試験のポイント

簡単にいうと
配当するときは10分の1を準備金に積む。ただし資本金の4分の1に達していれば不要だよ!
配当をするときは、その配当で減る剰余金の10分の1を、資本準備金または利益準備金として積み増す必要があります。
ただし際限なく積むわけではありません。資本準備金と利益準備金の合計が資本金の4分の1に届いていれば、もう積まなくてよい。届いていなければ、4分の1に達するまで積みます。
したがって実際に積む額は、次の①と②のうち小さいほうになります。
なぜ積ませるのか。配当は会社の財産を外へ出す行為です。歯止めなしに認めると、お金を貸している側が立ちゆかなくなります。そこで「配るなら1割は残しておきなさい」という決まりを置いています。
そのうえで、すでに十分(資本金の4分の1)積んであるなら、それ以上は求めない。2段構えの歯止め

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
株主へ渡す金銭等の総額は分配可能額を超えてはならない。これが財源規制です。
(臨時計算書類を作らない場合)
なぜ自己株式を引くのか。自己株式を買った時点で、そのお金はすでに株主の手へ渡っています。会社の財産はその分だけ減っているので、同じ分をもう一度配ることはできない、という理屈です。
自己株式を買っても、それだけで発行済株式の数が減るわけではありません。あとで売り直すこともあり得ます。つまり手元に置いている状態は、処分するか消すかが決まるまでの仮の姿にすぎない。だから資産に立てるのでも個別の項目から引くのでもなく、取得原価のまま、株主資本全体からまとめて差し引くのが筋だとされています(自己株式及び準備金の額の減少等に関する会計基準)。
たとえばA社が自己株式を現金1,000万円で買ったとすると、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 自己株式 | 1,000 | 現金 | 1,000 |
| 純資産の部 | |
|---|---|
| 株主資本 | |
| 資本金 | ××× |
| 資本剰余金 | ××× |
| 利益剰余金 | ××× |
| 自己株式 | △1,000万円 |
置き場所は純資産の部、株主資本の控除項目です。ここを取り違えないようにしましょう。
具体例
計算例
ある会社が、繰越利益剰余金を財源として2,000万円の配当を行います。配当時の各項目は次のとおりです。
| 項目 | ケースA | ケースB |
|---|---|---|
| 資本金 | 4,000万円 | 4,000万円 |
| 資本準備金 | 300万円 | 600万円 |
| 利益準備金 | 500万円 | 400万円 |
ケースA
小さいほうはどちらも同じ額なので、積立額は200万円。利益剰余金を財源にした配当なので、積む先は利益準備金です。
ケースB
小さいほうが0円なので、積立ては要りません。準備金の合計がすでに資本金の4分の1に達しているためです。
財源で積み先が変わる
| 配当の財源 | 積み立てる準備金 |
|---|---|
| その他資本剰余金 | 資本準備金 |
| 繰越利益剰余金 | 利益準備金 |
第2章で見た「資本と利益を混ぜない」という筋が、ここでも通っています。
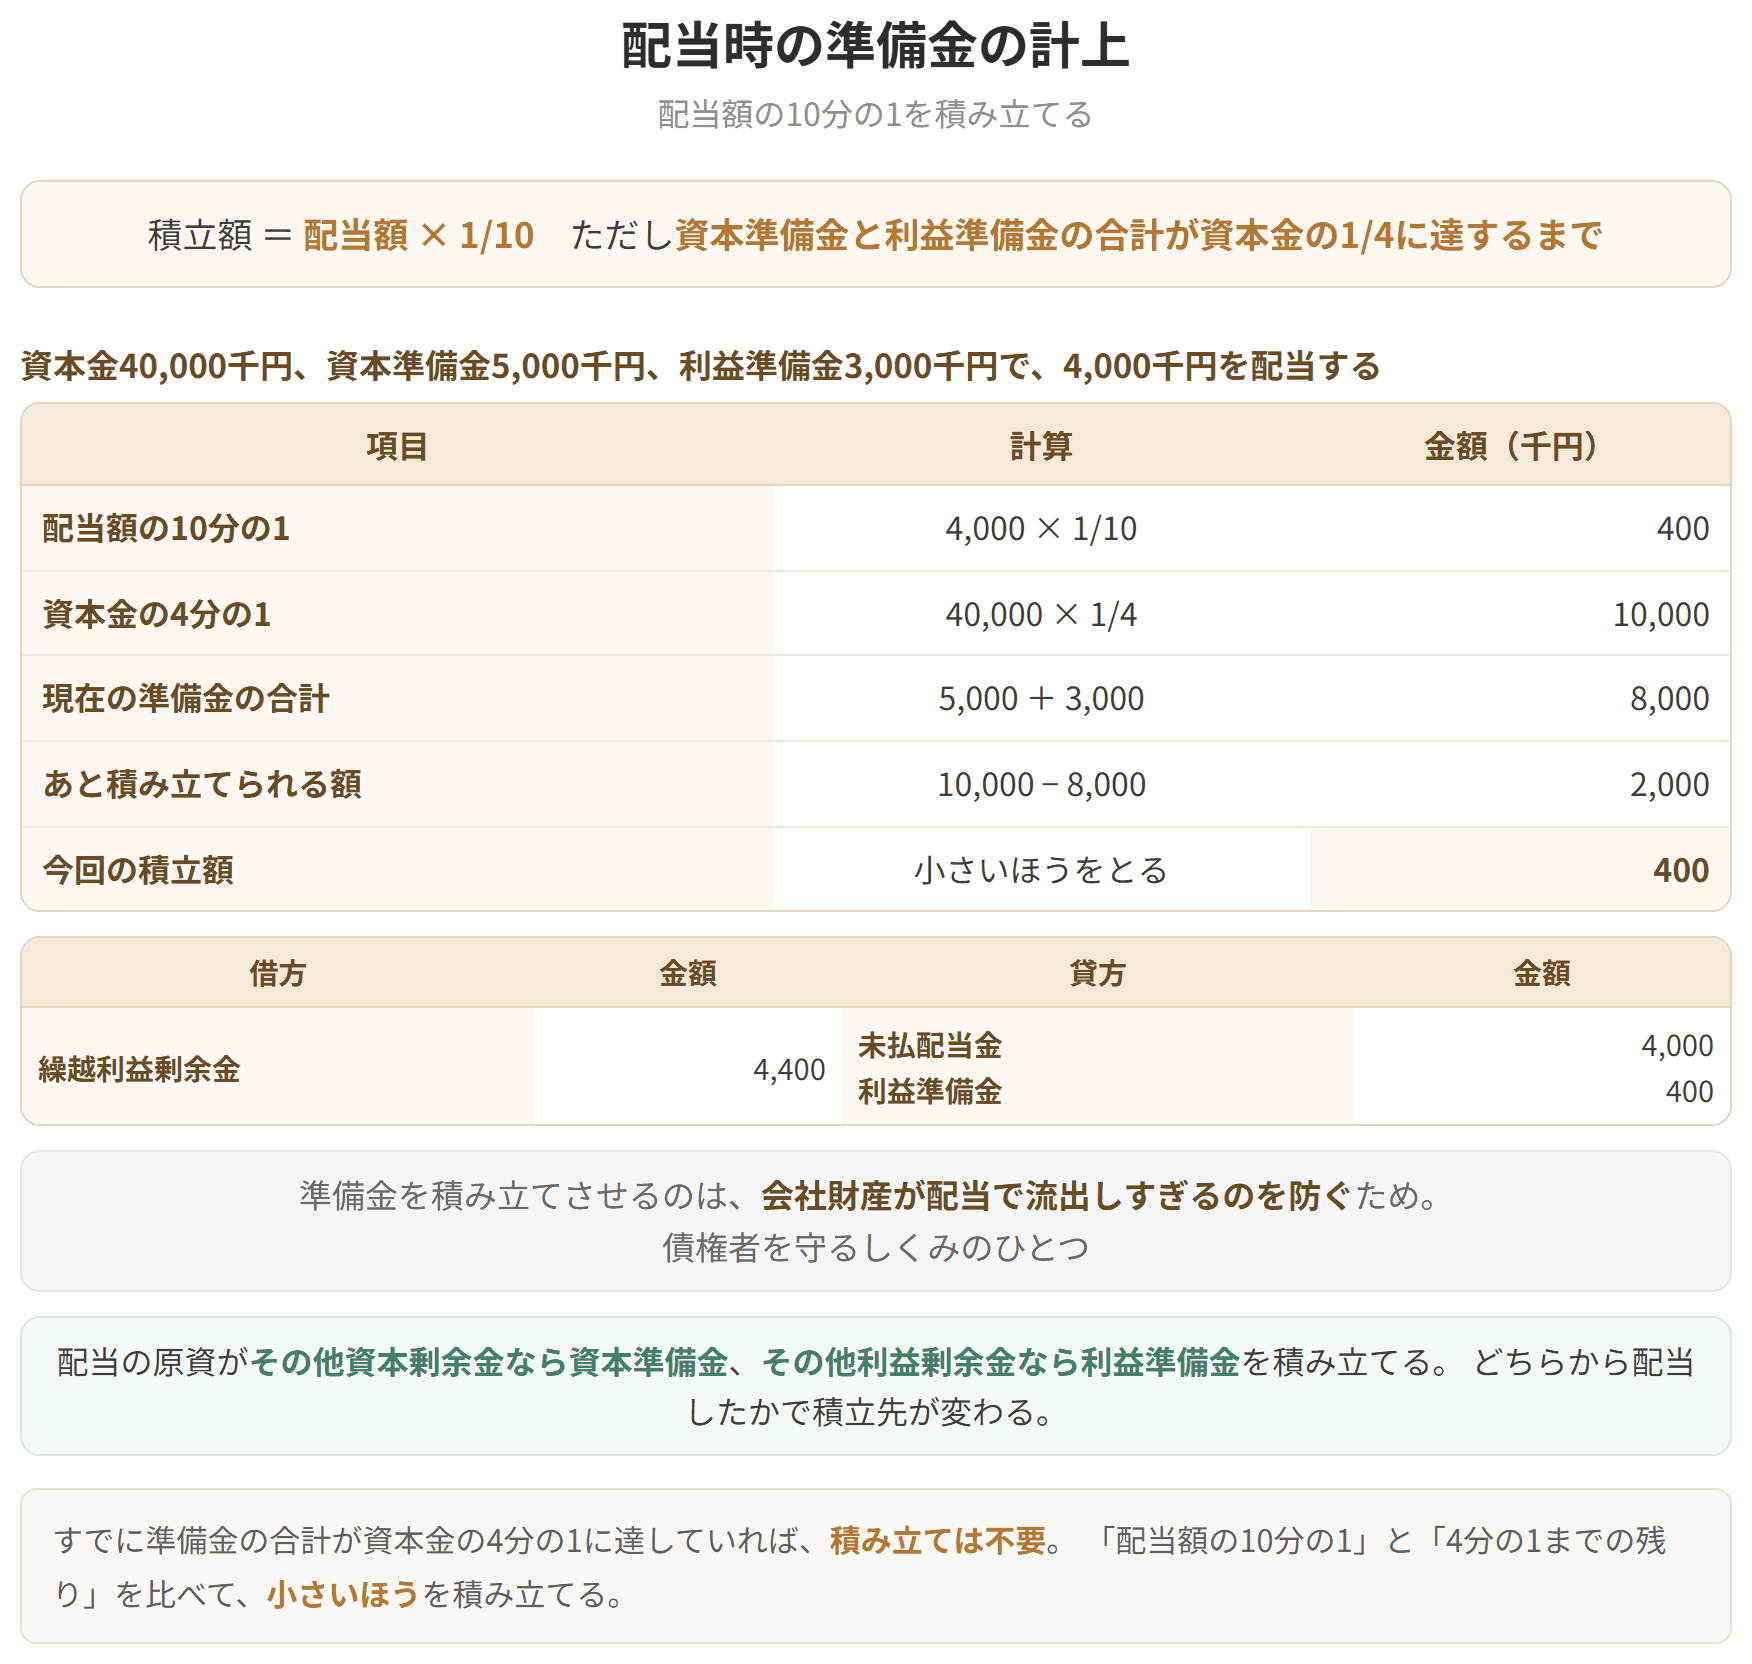
配当時の準備金の計上
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
