会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る減損会計とは、稼ぐ力が落ちた資産について、帳簿の金額を引き下げる処理のことです。
設備を入れたものの、思ったほど稼いでくれない。そんなとき、買ったときの金額を載せ続けていては、実力よりも大きく見せてしまいます。そこで帳簿の金額を下げて実態へ近づける。これが減損処理です。
減価償却と取り違えないでください。減価償却は、時が経てば価値が減るという前提で毎年きまった額を配っていく作業。減損は、稼ぐ力が落ちたときにだけ行う例外的な引き下げです。きっかけも性格も別物です。


簡単にいうと
「この設備、思ったほど稼げない」となったとき、帳簿の金額を実力まで下げる処理だよ!
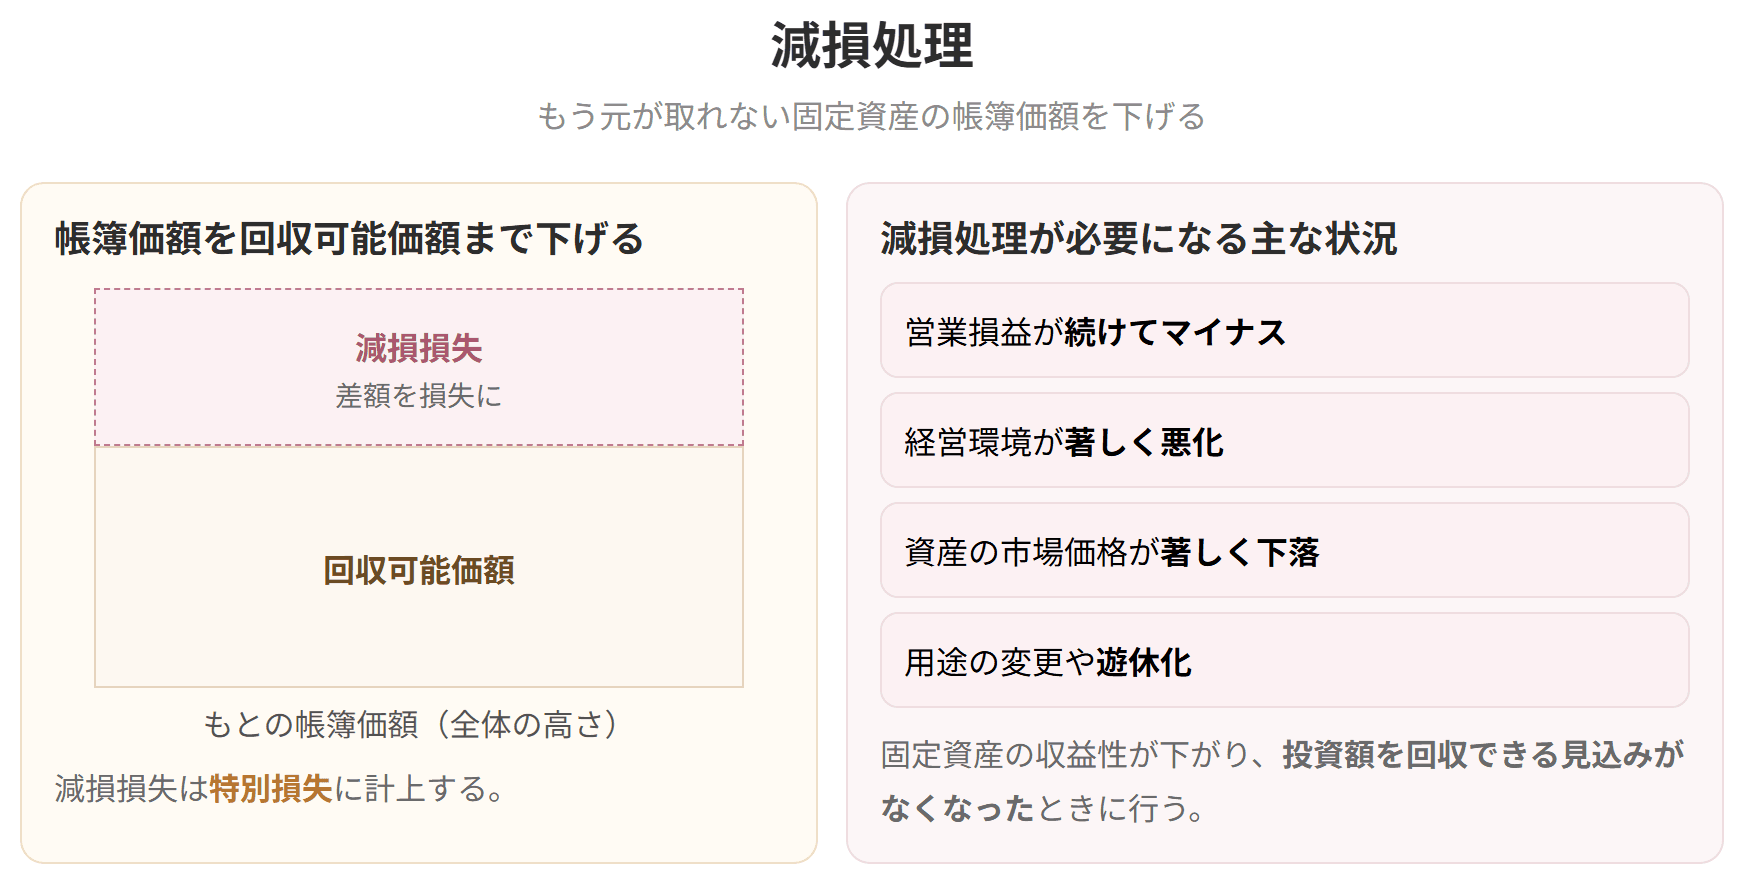
固定資産の減損とは、稼ぐ力が落ちて、投じたお金を取り戻せる見込みが立たなくなった状態を指します。そして減損処理とは、そうなった資産について、一定の条件のもとで取り戻せる見込み額まで帳簿価額を引き下げる手続きのことです。
例
| 項目 | 金額 |
|---|---|
| 帳簿価額 | 600百万円 |
| 回収可能価額 | 200百万円 |
| 減損損失 | 400百万円 |
ねらいは、膨らんだままの帳簿価額を削り、損を先々へ持ち越さないことにあります。
600のまま置いておけば、その設備はこれからも毎年その金額をもとに償却され続けます。ところが実際には200の値打ちしかない。ということは、差額の400が、この先の各年度に少しずつ損として顔を出してくることになります。
減損処理

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 観点 | 減価償却 | 減損処理 |
|---|---|---|
| きっかけ | 時が経ち、使うことで価値が減る | 稼ぐ力が落ちた |
| 性格 | 毎年きまった額を配る | その場かぎりの引き下げ |
| 計上区分 | 販管費または製造原価 | 特別損失 |
| いつやるか | 毎期かならず | 兆候があり、条件を満たしたときだけ |
毎年やるのが減価償却、めったにやらないのが減損。まずはこの線引きで覚えてください。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
