キャッシュフロー計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る営業活動によるキャッシュフローを、間接法で小計まで組み立てる方法を見ていきます。なお、投資活動と財務活動の区分については、直接法と間接法という分かれ方そのものがありません。
間接法の流れは、税引前当期純利益から出発し、営業利益のところまで巻き戻したうえで、資産と負債の増減を足し引きするというものです。項目の並びには理由があり、それが分かれば「なぜこの符号なのか」も腑に落ちます。
符号で迷ったら、「借方が増えたらキャッシュは減る、貸方が増えたらキャッシュは残る」という一本の筋に立ち返ってください。


簡単にいうと
税引前利益から出発して、営業利益まで戻し、資産・負債の増減を足し引きする。6つのグループで整理しよう!
間接法で小計までを組み立てると、次の並びになります。
| 項目 | 符号 | グループ |
|---|---|---|
| 税引前当期純利益 | +××× | ①P/Lの数値 |
| 減価償却費 | +××× | ②現金が出ない費用の戻し |
| 貸倒引当金の増加額 | +××× | ③貸倒れまわりの調整 |
| 受取利息及び受取配当金 | −××× | ④営業利益まで巻き戻す |
| 支払利息 | +××× |
具体例
過去問で確かめる①(令和3年度第9問)
キャッシュフローが増える原因として、最も適切なものはどれでしょうか。
| 選択肢 | 正誤 | なぜそうなるか |
|---|---|---|
| ア 売掛金の減少 | ○ | 売掛金は借方の項目。借方が減るのは、回収できて現金になったということなのでプラス |
| イ 仕入債務の減少 | × | 仕入債務は貸方の項目。貸方が減るのは支払ったということなのでマイナス |
| ウ 棚卸資産の増加 | × | 棚卸資産は借方の項目。増えたぶん現金がモノに変わっているのでマイナス |
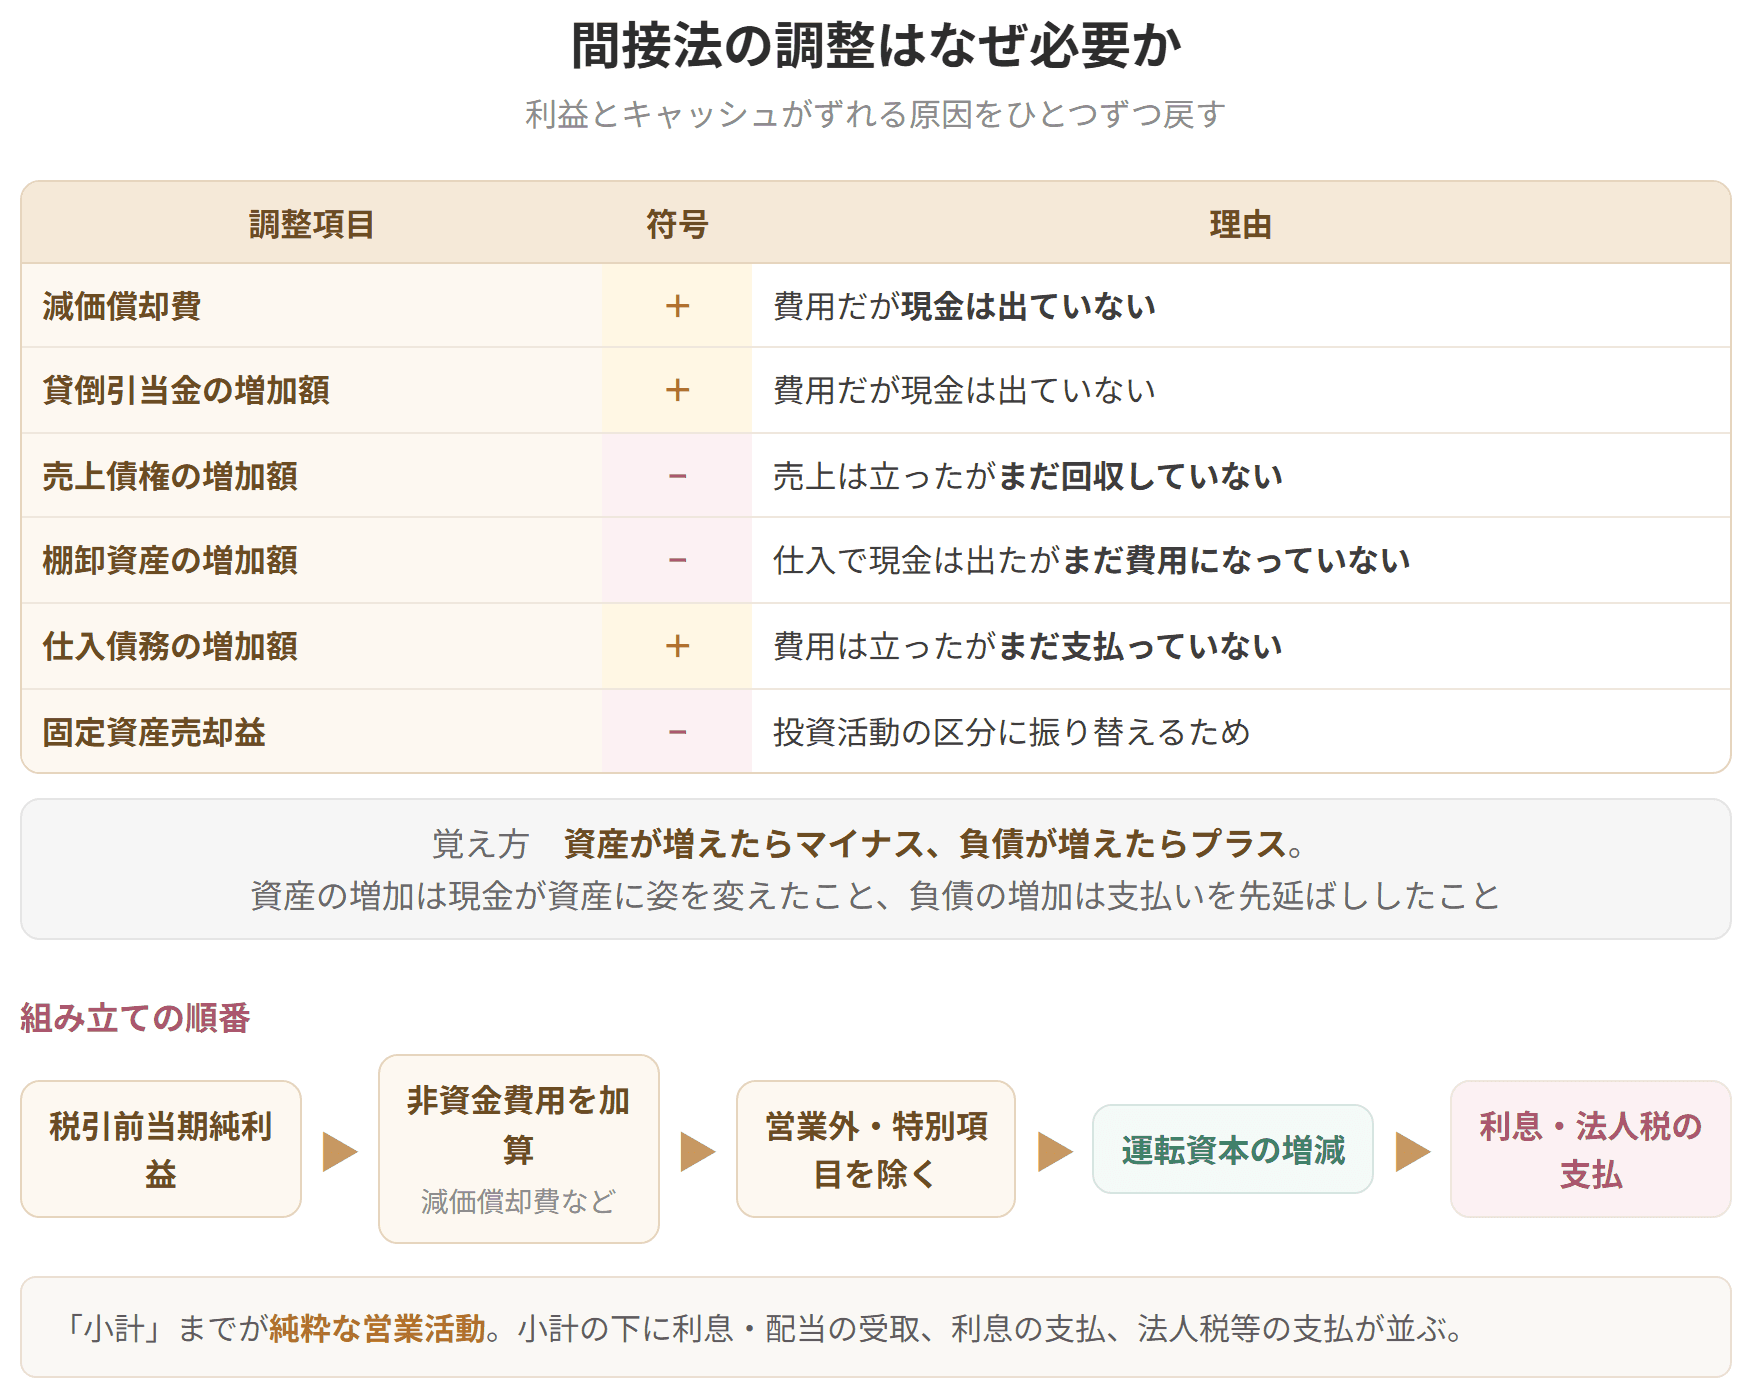
間接法の調整はなぜ必要か

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 有形固定資産売却益 | −××× | 〃 |
| 売上債権の増加額 | −××× | ⑤売上・売上原価にひもづく資産/負債 |
| たな卸資産の増加額 | −××× | 〃 |
| 仕入債務の増加額 | +××× | 〃 |
| 前受金の増加額 | +××× | 〃 |
| 前払金の増加額 | −××× | 〃 |
| 未払費用(営業関連)の増加額 | +××× | ⑥そのほかの調整 |
| 前払費用(営業関連)の増加額 | −××× | 〃 |
| 小計 | ××× | ← 直接法で作っても同じ額になる |
※⑤と⑥は、増えたか減ったかで符号が入れ替わります。
表の「+」「−」はあくまで一例です。たとえば貸倒引当金が増えたなら足すのですが、減ったなら引きます。同じく有形固定資産売却益は引く一方で、売却損なら足します。
売掛金が増えれば手元の現金は入ってきていない。買掛金が増えれば支払いを先送りできている。当たり前のことを符号に置き換えているだけです。
| エ 長期借入金の減少 |
| × |
| 返済なので現金は出ていく。しかもこれは財務活動のキャッシュフローの話 |
正解はアです。
過去問で確かめる②(平成20年度第6問)
次のキャッシュフロー計算書(単位:千円)の空欄AとBに入る数値の組み合わせは?
| 項目 | 金額 |
|---|---|
| 税引前当期純利益 | 25,000 |
| 減価償却費 | 8,000 |
| 貸倒引当金の増加額 | A |
| 受取利息及び受取配当金 | −4,300 |
| 支払利息 | 7,200 |
| 有形固定資産売却益 | B |
| 売上債権の増加額 | −10,000 |
| たな卸資産の減少額 | 6,000 |
| 仕入債務の減少額 | −17,000 |
| 小計 | ( ) |
ア A:−600 B:−2,000 イ A:−600 B:2,000 ウ A:600 B:−2,000 エ A:600 B:2,000
正解はウです。
| 空欄 | 科目 | 符号 | 理由 |
|---|---|---|---|
| A | 貸倒引当金の増加額 | + | 貸倒引当金は貸方の項目。貸方が増えればキャッシュにはプラスに働く |
| B | 有形固定資産売却益 | − | 営業利益まで巻き戻すため、営業外・特別の損益は損益計算書と反対の符号にする |
「増加額と書いてあるからプラス」と早合点しないこと。その勘定が借方側か貸方側かを見るのが、この問題の狙いです。
間接法の組み立てには、税引前当期純利益から営業利益へ巻き戻す工程が入っています。厳密にはただの逆算ではありませんが、試験のうえでは「税引前当期純利益から営業利益まで、損益計算書の数字を逆にたどる」と考えて差し支えありません。
小計から下の部分は、間接法で作っても直接法で作っても同じです。ここに「利息の支払額」「利息及び配当金の受取額」が並びます。
同じ「利息」という言葉が、小計の上と下で違うものを指しているので、区別して覚えてください。
| 位置 | 項目 | 何を表すか |
|---|---|---|
| 小計より上 | 支払利息 +××× | 損益計算書に載っている金額(巻き戻しのため) |
| 小計より下 | 利息の支払額 △××× | 実際に払ったお金の額 |
上は帳簿上の費用、下は財布から出た額です。経過勘定のぶんだけ、金額もずれます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
