キャッシュフロー計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
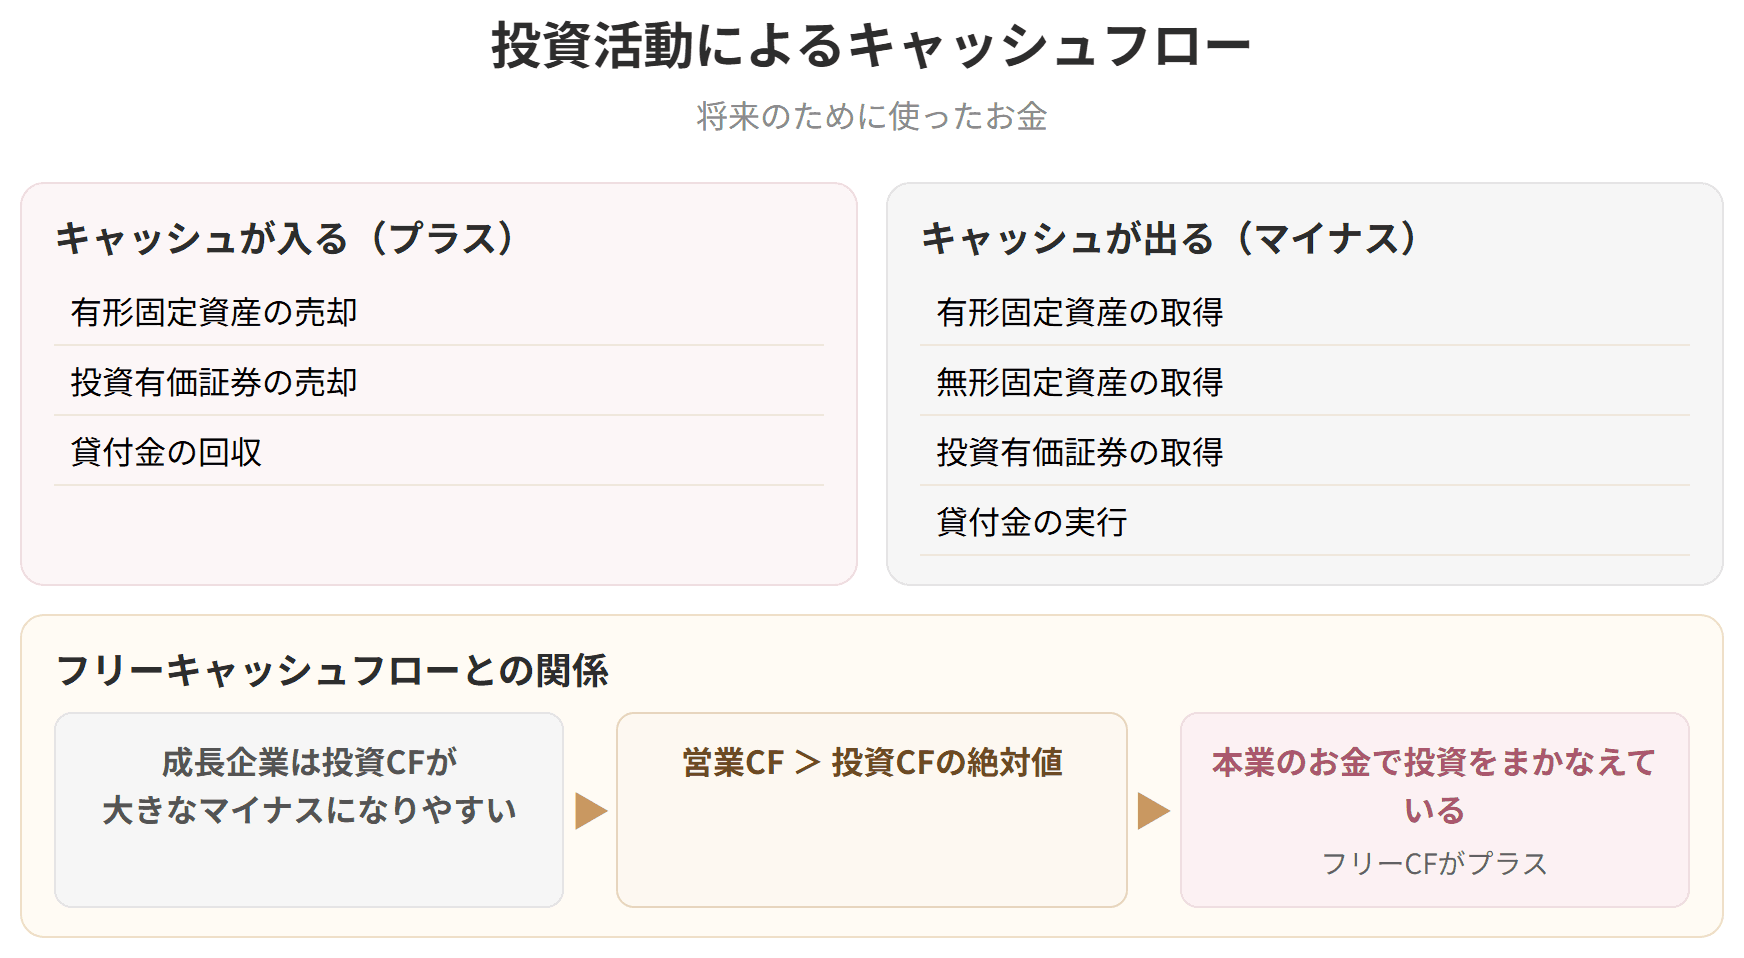
プレミアムで見る投資活動の区分には、固定資産を買った・売ったという動きや、現金同等物に入らない短期の運用を買った・売ったという動きが並びます。
試験でよく狙われるのは、有形固定資産を売って入ってきた金額です。これは資料に直接は書かれておらず、貸借対照表の動きから逆算しなければなりません。ここにひと手間かかります。
逆算のこつは、帳簿価額(取得原価 − 減価償却累計額)でひとまとめにして追うこと。取得原価と累計額を別々に追いかけるより、はるかに速く、間違いも減ります。


簡単にいうと
売却収入=売った資産の簿価+売却益。簿価はボックス図で逆算するよ!
この区分に並ぶ主な項目は次のとおりです。
有形固定資産を売ったときの仕訳を書いてみます。簿価160のものを200で売り、40の益が出た場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 200 | 有形固定資産(簿価) | 160 |
| 売却益 | 40 |
具体例
計算例(平成22年度第6問の改題)
当期の資産と損益について、次の資料があります(単位:千円)。有形固定資産を売って入ってきた金額を求めましょう。なお、当期に有形固定資産を取得してはいないものとします。
| 資産 | 期首 | 期末 |
|---|---|---|
| 有形固定資産 | 4,870 | 4,700 |
| 減価償却累計額 | 1,200 | 1,320 |
| 差引(簿価) | 3,670 | 3,380 |
投資活動によるキャッシュフロー

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
(損が出た場合は、簿価から売却損を引きます)
問題は簿価のほうが資料に書かれていないことです。そこで、有形固定資産がその期にどう動いたかから逆算します。そのとき、取得原価と減価償却累計額を別々に追うのではなく、差し引きの帳簿価額ひとつで追うほうが早道です。
| 有形固定資産(簿価ベース) | |||
|---|---|---|---|
| 期首簿価 | 当期売却(簿価) | ||
| 当期取得 | 減価償却費 | ||
| 期末簿価 |
左に入ってきたものは、売れたか、償却で消えたか、期末に残ったかのいずれかです。左右が揃うことを使えば、分からない1か所が埋まります。
有形固定資産を売って入ってきたお金は、投資活動の区分です。財務活動ではありません。令和5年度第9問でも、そのまま問われました。
| 金額 |
|---|
| 減価償却費 | 204 |
| 固定資産売却益 | 15 |
手順1 簿価ベースの箱を書く
| 有形固定資産(簿価) | |||
|---|---|---|---|
| 期首簿価 | 3,670 | 当期売却(簿価) | 86 |
| 当期取得 | 0 | 減価償却費 | 204 |
| 期末簿価 | 3,380 |
左右が揃うことから、空いている1か所が決まります。
手順2 入ってきた金額を出す
簿価86のものを売って15の益が出たのですから、手元に入ったのはその合計です。
答えは101千円です。
参考までに、期首に売ったものとして取得原価と累計額を別々に追うと、次の2つの箱が要ります。
| 有形固定資産 | 減価償却累計額 | ||
|---|---|---|---|
| 期首残高 4,870 | 売却資産 170 | 売却資産 84 | 期首残高 1,200 |
| 期末残高 4,700 | 期末残高 1,320 | 減価償却費 204 |
※売却資産の取得原価170 − その累計額84 = 簿価86
売却時の仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却累計額 | 84 | 有形固定資産 | 170 |
| 現金預金 | 101 | 固定資産売却益 | 15 |
同じ答えにはたどり着きますが、箱を2つ書く手間がかかります。簿価ひとつで追えば箱は1つで済む。本番では、この差が効いてきます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
