意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るNPV法とIRR法は、どちらも時間価値を考慮した優れた方法ですが、同じデータを違う角度から見ているため、まれに結論が食い違います。
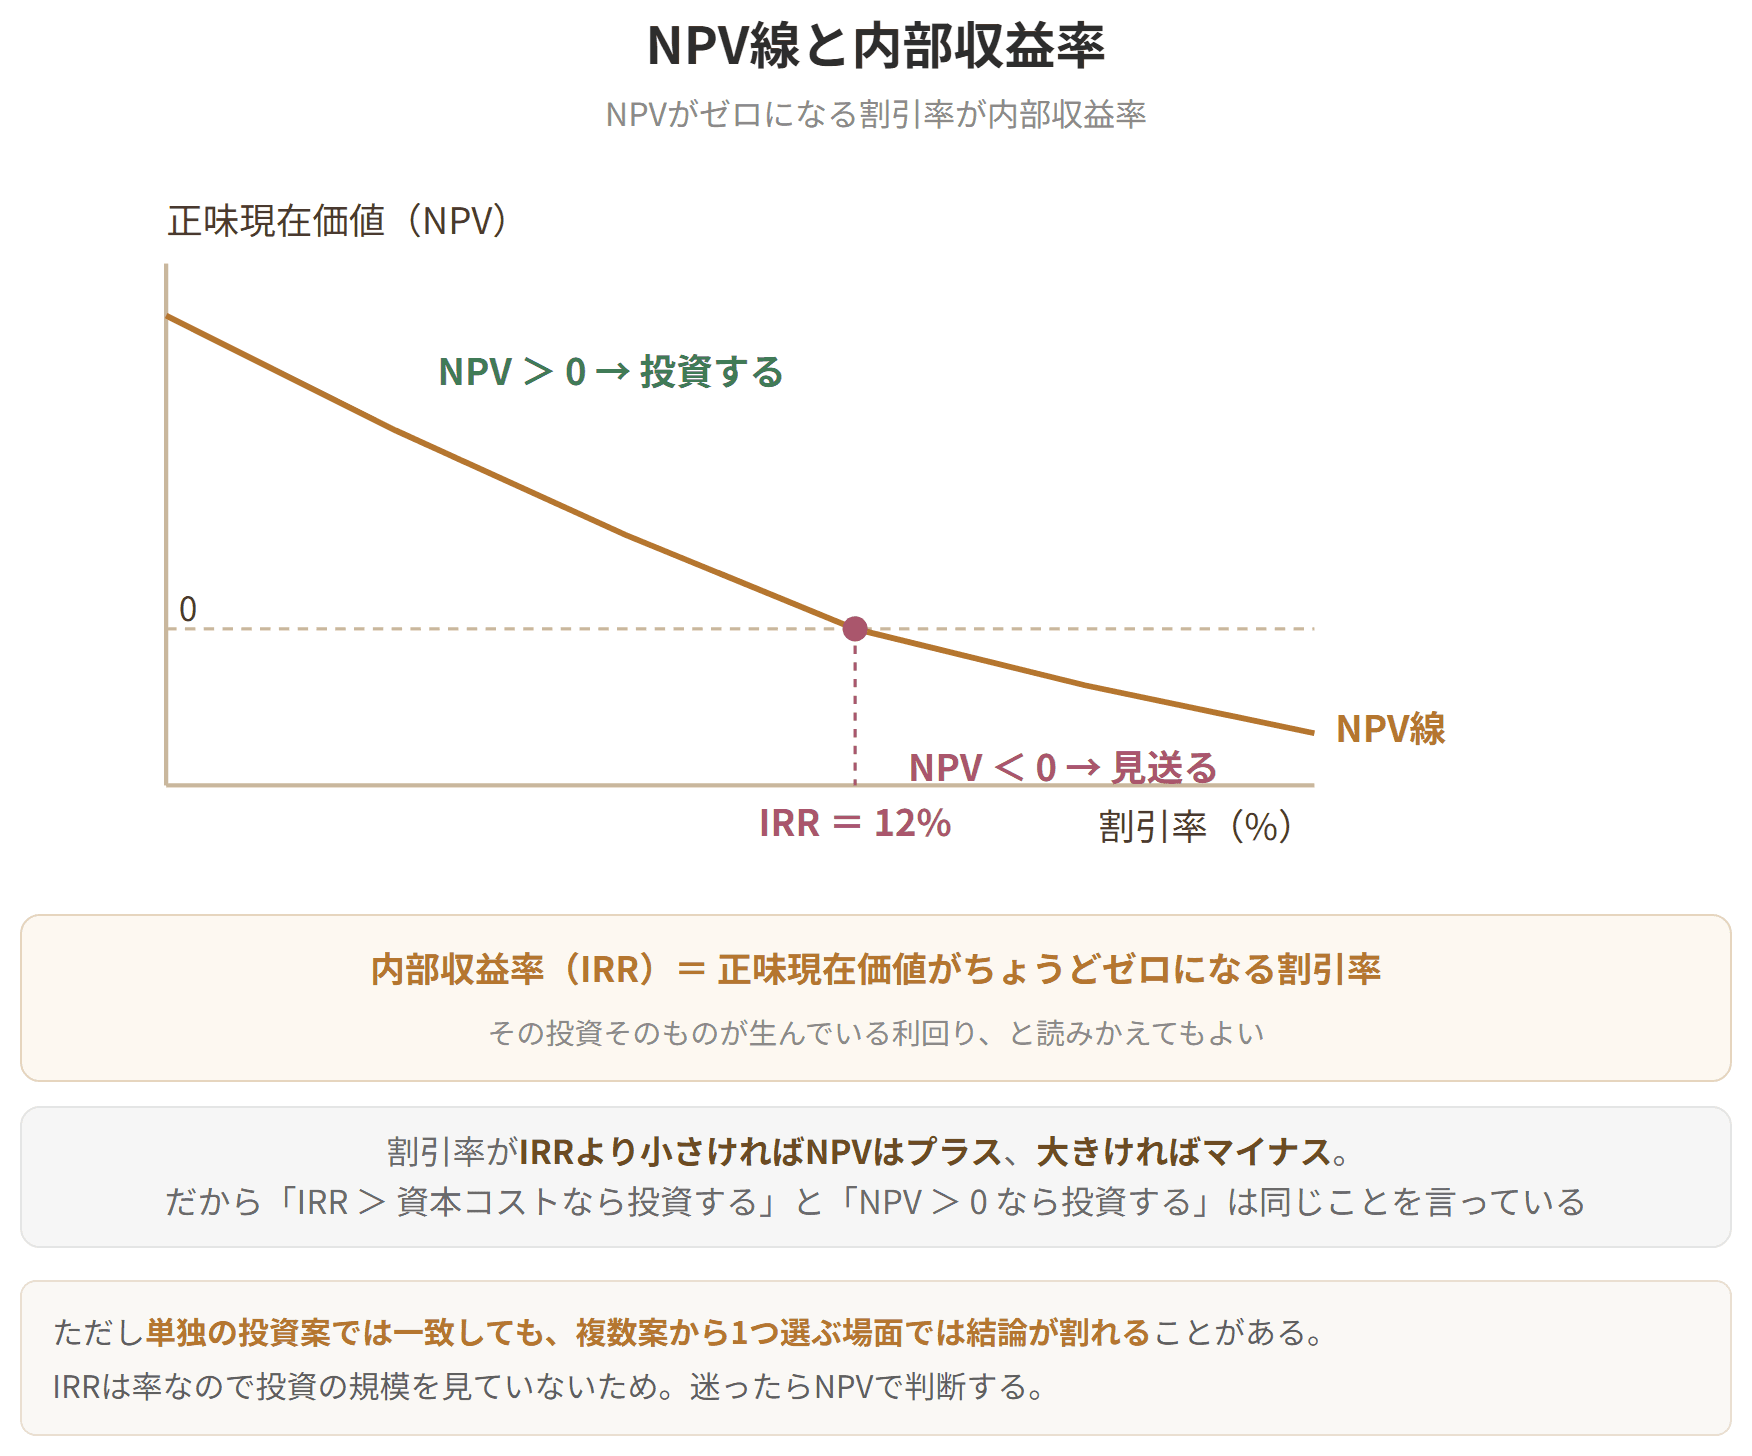
その関係をひと目で理解できるのがNPV線のグラフです。横軸に割引率、縦軸にNPVをとった右下がりの曲線で、この線が横軸と交わるところがIRRになります。
この1枚の絵を頭に入れておけば、「NPVがプラスならIRRは資本コストより大きい」という関係が、暗記ではなく理屈でわかるようになります。


簡単にいうと
NPV線が横軸と交わるところがIRR。だからNPVがプラスなら、必ずIRRは資本コストより大きいんだ!
正味現在価値(以下、NPV)は、割引率の関数として割引率の上昇につれて減少します。
割引率が高くなるほど、将来のキャッシュフローの現在価値は小さくなります。だからNPVも小さくなる。この関係をグラフにすると、右下がりの曲線(NPV線)になります。
また、内部収益率(以下、IRR)は、NPVをゼロにする割引率であり、横軸との交点における割引率です。
したがって、次の関係が成り立ちます。
この関係は、グラフを思い浮かべれば当たり前です。NPV線は右下がりですから、横軸との交点(IRR)より左側(=資本コストがIRRより小さい範囲)ではNPVはプラス、右側ではマイナスになります。
つまり、独立投資案であればNPV法とIRR法は同じ結論を出します。両者が食い違うのは、複数の案を比較する(相互排他的な)場合だけです。
具体例
数値例で確かめましょう。
たとえば、正味現在価値=28.8億円、内部収益率=17.4%、資本コスト=10%の場合を考えます。
| 割引率 | NPV |
|---|---|
| 10%(資本コスト) | 28.8億円(プラス) |
| 17.4%(IRR) | 0(横軸との交点) |
| 20% | マイナス |
資本コスト10%はIRR17.4%より小さいので、NPVはプラス。どちらの方法で判断しても「投資すべき」という同じ結論になります。
2つの方法の結論が分かれるかどうかは、投資案どうしの関係によります。
| 分類 |
|---|
NPV線と内部収益率

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 独立投資 | 各投資案が相互に無関係であり、採否の評価は各投資案別に行われる |
| 相互排他的投資 | どちらかを採用すれば、他方は棄却されるような投資案である |
独立投資の場合、それぞれの案について「NPVがプラスか」「IRRが資本コストを上回るか」を見るだけなので、両者の結論は一致します。
相互排他的投資の場合は、複数案のどれか1つを選ばなければなりません。ここで、IRR法は投資規模を考慮しないため、収益率は高いが正味現在価値の小さい投資案を選んでしまうことがあります。
| 投資案P | 投資案Q | |
|---|---|---|
| 投資額 | 100万円 | 1,000万円 |
| NPV | 30万円 | 200万円 |
| IRR | 40% | 25% |
IRR法ならP(40%)、NPV法ならQ(200万円)を選びます。企業価値を最大化するという観点では、より多くの価値を生むQを選ぶべきです。だから、相互排他的投資案の判定ではNPV法が優先されます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
