意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る工場の設備をどうするかという話は、中長期の経営計画のなかで決まっていきます。新しく据えるのか、古いものを入れ替えるのか。生産や販売に使う固定資産にお金を投じるかどうかを判断する作業を、設備投資の意思決定(設備投資の経済性計算)とよびます。案ごとに損得を数字にし、並べて比べ、採るか見送るかを決めるわけです。
この章から、会計を離れてファイナンスの入口に立ちます。第4章までが「もう起きたこと」や「今期の見通し」を相手にしていたのに対し、ここからは何年も先までを見渡して、いま手を打つべきかを決める話になります。
その判断には3つの下敷きが要ります。時間価値・正味CF・資本コストです。この節で全体の地図を描き、次の節から順に詰めていきます。


簡単にいうと
投資したお金はキャッシュ。だから戻ってくる成果もキャッシュで測らないと比べられないんだ!
設備にお金を投じる理由はさまざまです。新しい製品を出すため、新しい市場に出ていくため、手作業を機械に置き換えて原価を下げるため。
どの場合でも、出ていくのは現金です。ならば、返ってくる成果も現金で数えないと釣り合いません。だから会計上の収益と費用から出した利益ではなく、実際の入金と出金から組み立てたキャッシュ(正味キャッシュフロー、経済的効果ともよばれます)を土台にします。
お金の出入りが投資の時点と各年度の末に起きるものとして並べてみます(効果が3年続くとします)。
最初の支出は現時点で、そこから生まれるお金は各年度の末にまとめて入ってくる。計算上はこう置くのが通例です。
なお、投資の期間全体(ふつうは設備の耐用年数)を通してみれば、収益の合計と収入の合計、費用の合計と支出の合計は一致します。1年ずつ切ればずれますが、通算すればずれは消える、ということです。
具体例
2つの投資案を並べてみましょう。(単位:百万円)
| 投資額 | 1年度末 正味CF | 2年度末 正味CF | 3年度末 正味CF | |
|---|---|---|---|---|
| 投資案① | 500 | 100 | 200 | 300 |
| 投資案② | 500 | 100 | 150 | 200 |
どちらが得かは、足してみればすぐ分かります。
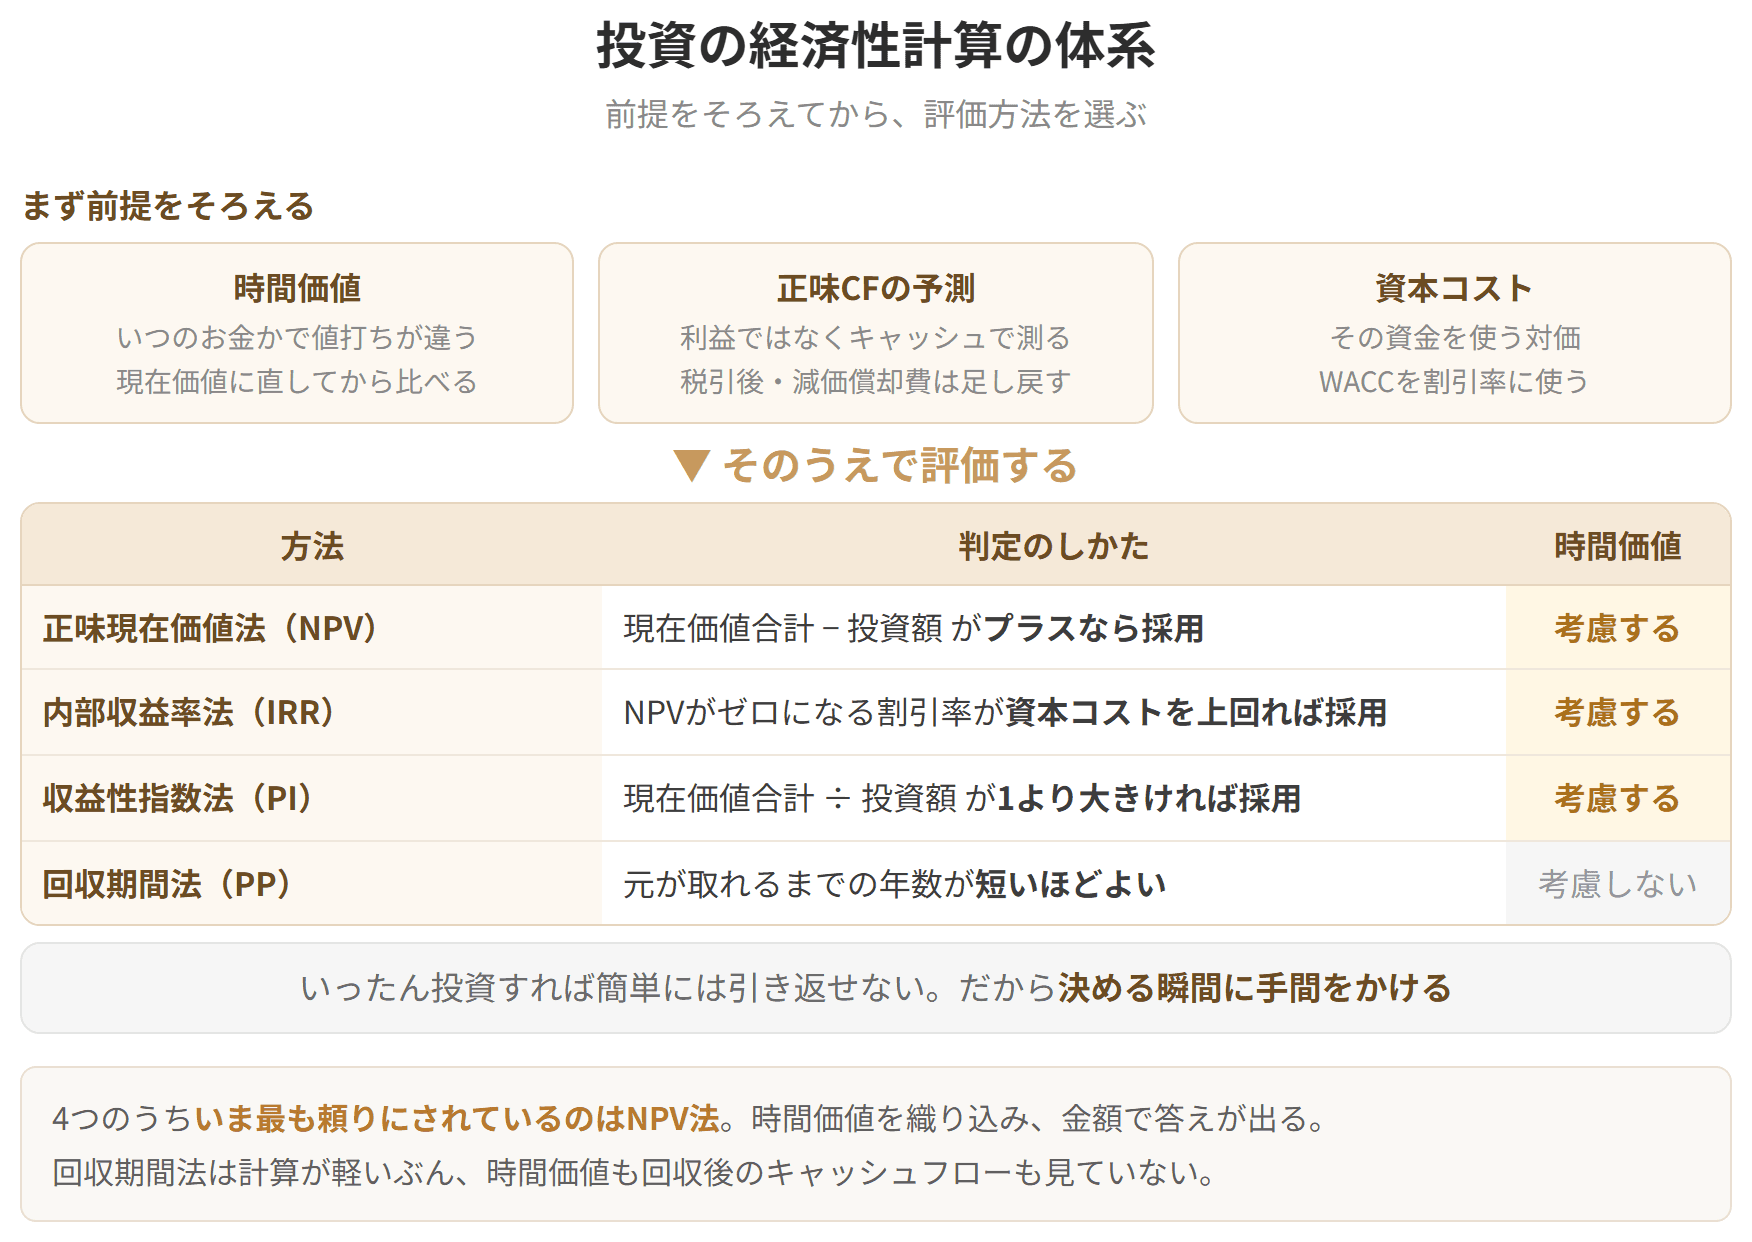
投資の経済性計算の体系

試験のポイント

簡単にいうと
時間価値・正味CF・資本コスト。この3つが揃ってはじめて投資の良し悪しが判断できるよ!
経済性の計算に入る前に、次の3つを用意しておく必要があります。
設備投資は年月をまたぐので、時が経つことで価値が変わることを勘定に入れなければなりません。同じ100万円でも、いま手にするのと3年後に手にするのとでは重みが違うからです。
その投資から将来いくら現金が返ってくるのかを見積もります。法人税と減価償却費の扱いが、ここでの勘どころになります。
社債や株式で集めた資金に、どれだけのコストがかかっているかを全社まとめて率で表したものです。現在価値へ割り引くときの割引率として使います。
この3つはばらばらの知識ではありません。①で使う割引率が③であり、①で割り引く対象が②という関係にあります。
簡単にいうと
同じ「キャッシュ」でも、第2章のC/Fとは目的がまるで違う。混ぜないように気をつけて!
ここでも「キャッシュ」という言葉が飛び交いますが、キャッシュフロー計算書とは頭の中で分けておきましょう。
| 観点 | キャッシュフロー計算書(第2章・第9章) | 本章のキャッシュ |
|---|---|---|
| 時間の向き | 過ぎたことを集計する | これからを見積もる |
| 目的 | 現金がどう動いたかを外へ報告する |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
ただし、この比べ方にはまだ大きな穴があります。1年目の100と3年目の100を、同じ重さのまま足してしまっているのです。この穴をふさぐのが、次の節で扱う時間価値の考え方になります。
この一行が頭に入っていれば、第5章の骨格は押さえたも同然です。
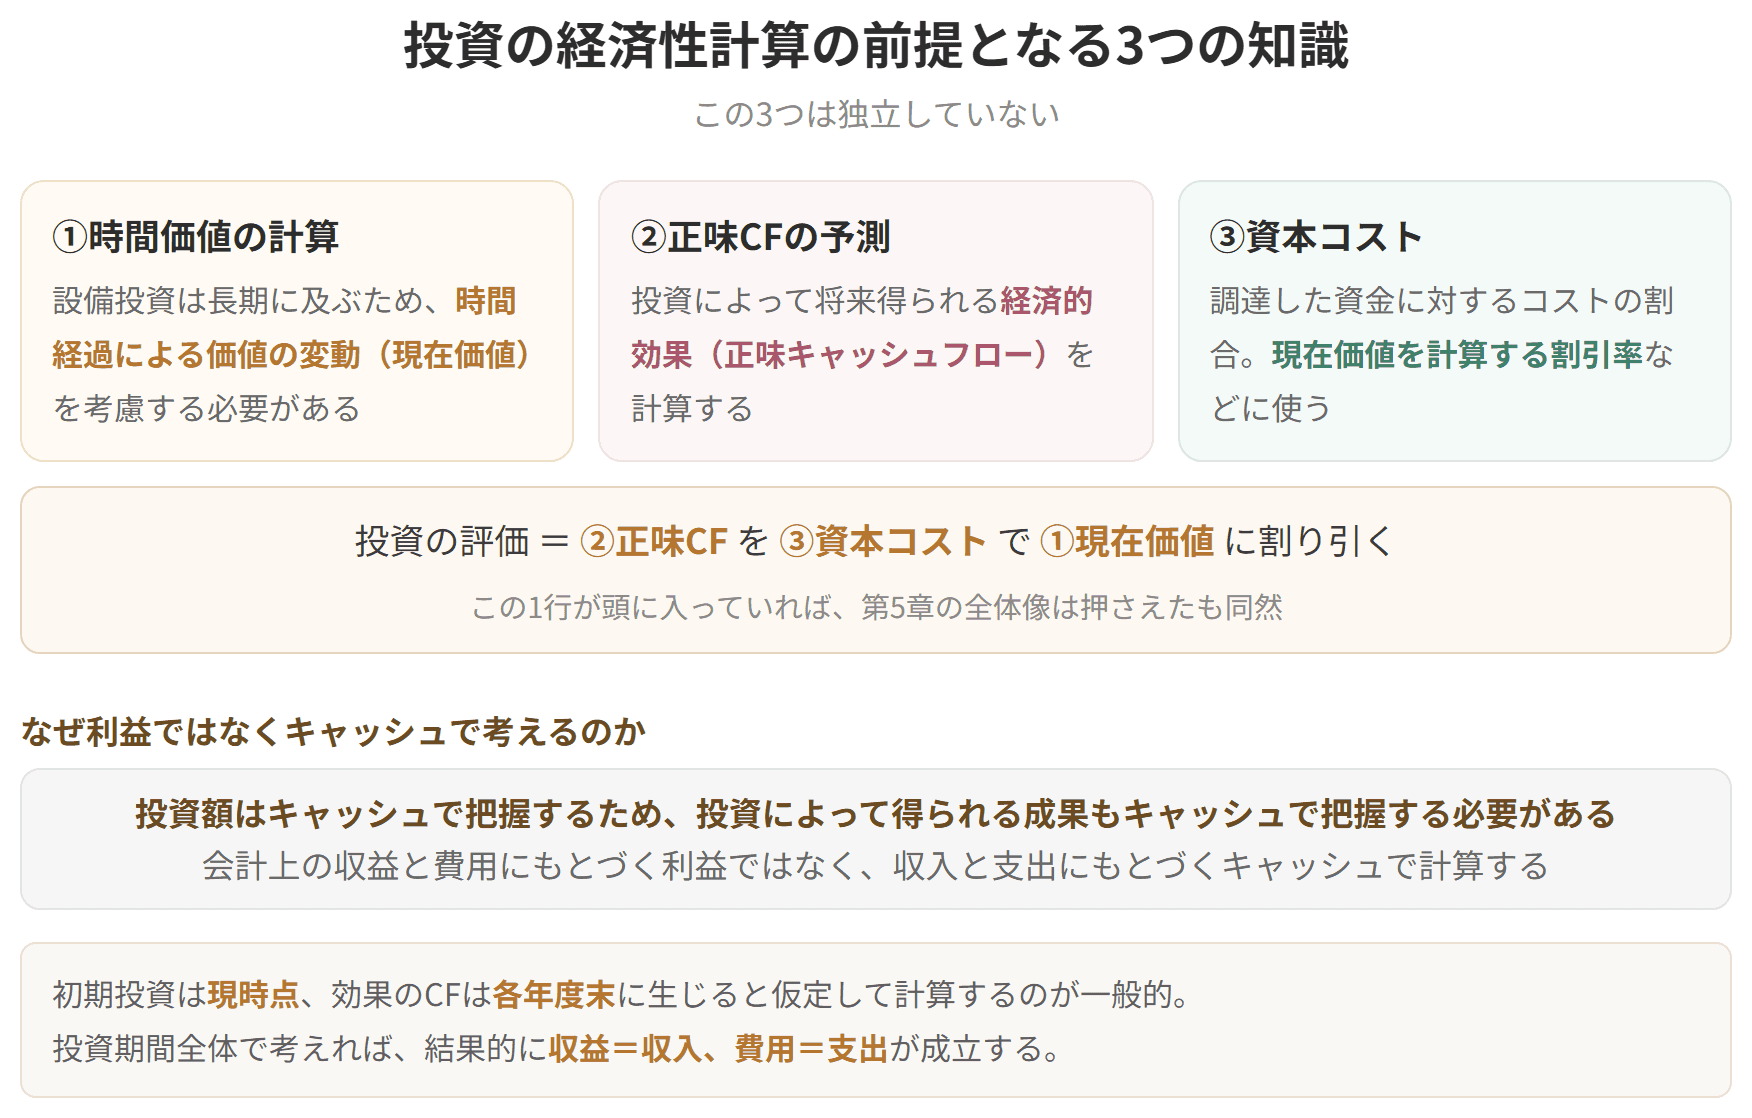
投資の経済性計算の前提となる3つの知識
試験のポイント
| 投資案に優劣をつける |
| 対象 | 会社まるごと | 投資案ひとつひとつ |
| 誰のためか | 社外の利害関係者 | 社内で決める人 |
片方は済んだ数字を集めて報告する道具、もう片方はこれから起きることを読んで判断する道具です。
見た目も計算の運びもよく似ていますが、別物として覚えておくほうが、あとあと混乱しません。
たとえば減価償却費を足し戻す操作は、どちらにも出てきます。ただし狙いは違います。キャッシュフロー計算書では確定した利益から確定した現金をたどり直すため、この章では見積もった利益から見積もりの現金を導くためです。同じ手つきでも、向いている方向が違うのです。
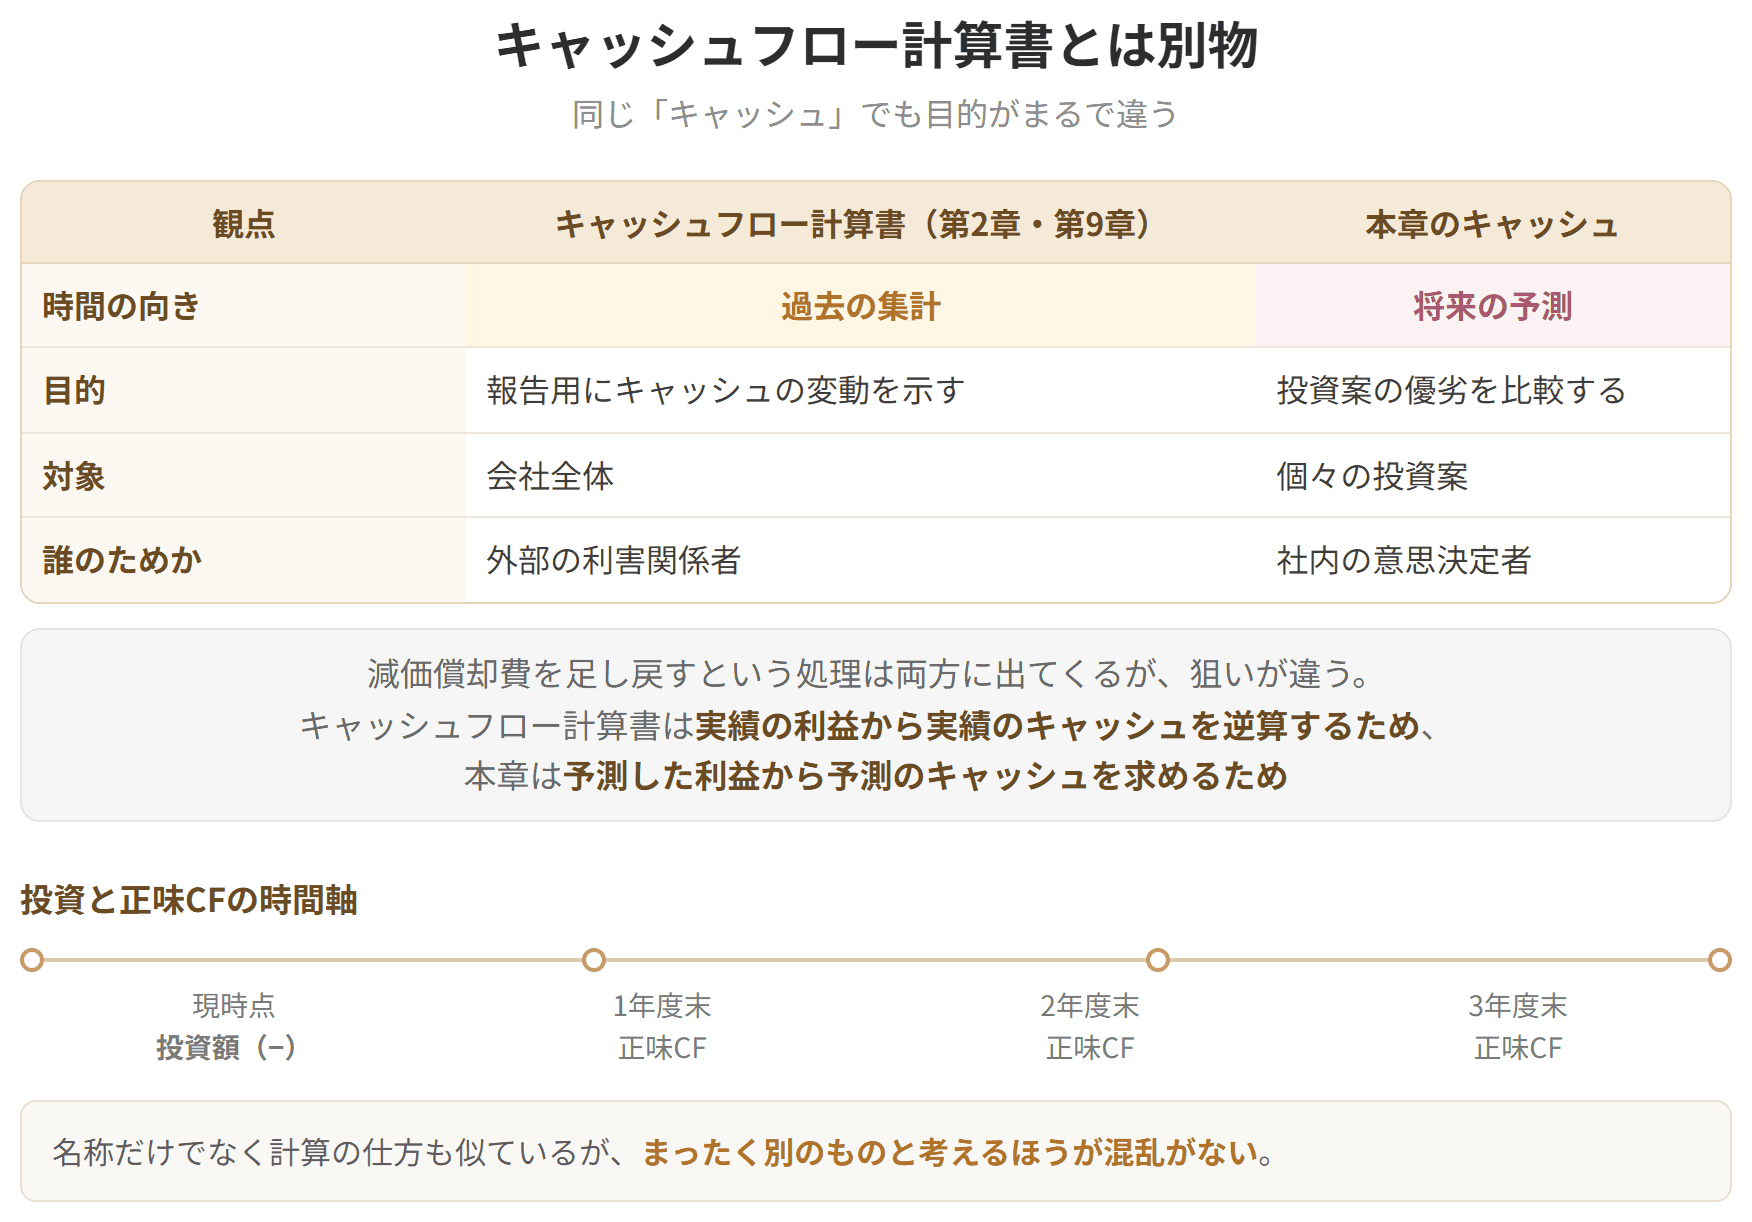
キャッシュフロー計算書とは別物
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
