意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
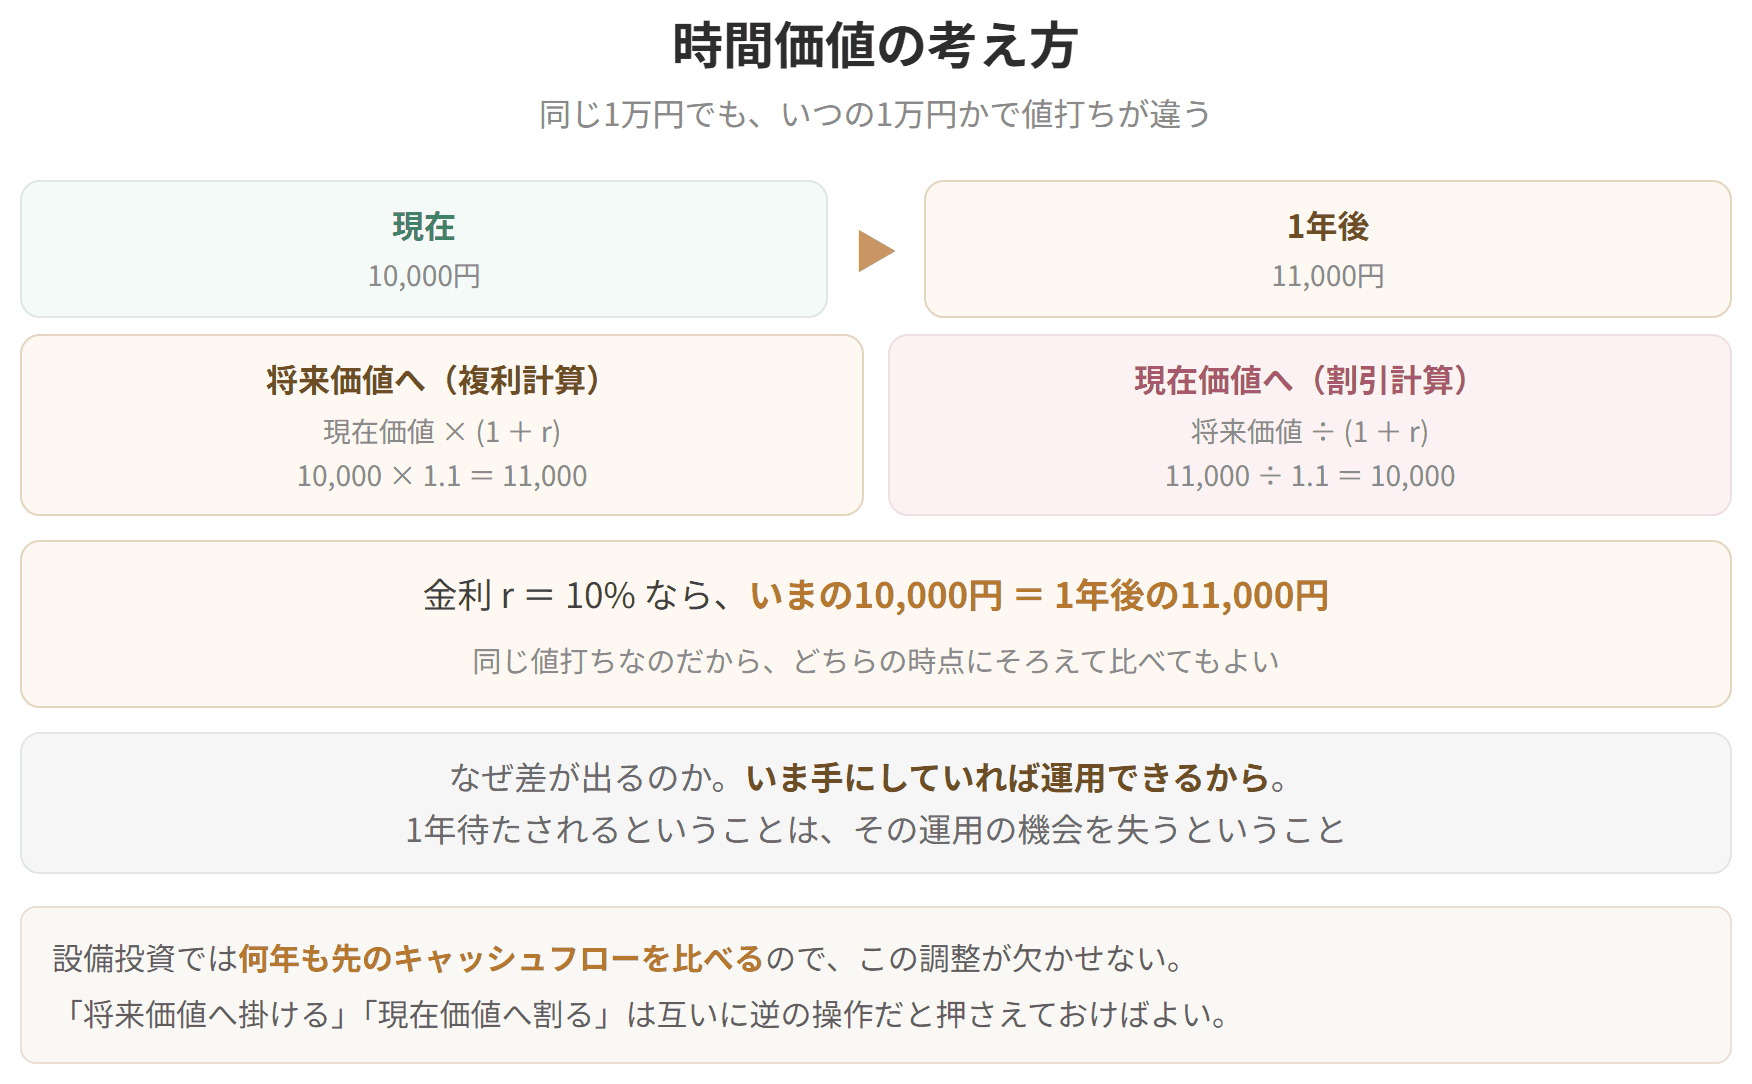
プレミアムで見る「いま手元にある1万円」と「1年後にもらえる1万円」は、同じ値打ちではありません。いま持っていれば、その間に運用して増やせるからです。この当たり前の感覚を式に落としたものが時間価値です。
設備投資のように年をまたぐ話では、この調整を入れないと案どうしを並べて比べられません。この節では、将来価値と現在価値のつながりと、試験で必ず使う複利現価係数と年金現価係数の違いを押さえます。
2つの係数を取り違えると、答えがまるごと狂います。どちらの係数を使う場面なのかを、はっきり区別しておきましょう。


簡単にいうと
いまの1万円は1年後には1万1千円。だから1年後の1万円は、いまの価値だと1万円より少ないんだ!
設備にお金を投じる場面では、金額も大きく、効果の及ぶ年数も長くなりがちです。たとえば手元に2つの案があり、A案は5年後に800百万円、B案は7年後に1,000百万円が入ってくると読めたとします(どちらも投資が終わる時点でまとめて手に入るものとします)。
どちらか一方しか選べないとき、何を基準に比べればよいでしょうか。片方は5年後、もう片方は7年後。お金が入ってくる時点がずれている以上、そのままでは並べられません。
目の前に2つの申し出があるとします。いますぐ20,000円を受け取るか、1年待って21,000円を受け取るか。金利は10%とします。どちらを選ぶでしょうか。
時点がずれているので、そのままでは比べられません。そこで片方を動かして時点をそろえます。いま受け取る20,000円を1年運用すれば、10%がついて22,000円になります。1年後どうしで並べれば、22,000円と21,000円。いま受け取るほうが得だと分かります。
将来の一点にそろえて比べれば、判断は一気に楽になります。これを式にすると次のようになります。
具体例
いまの20,000円は、将来いくらになるか(金利10%)
| 時点 | 計算 | 将来価値 |
|---|---|---|
| 1年後 | 20,000 ×(1+0.1) | 22,000円 |
| 2年後 | 22,000 ×(1+0.1)= 20,000 ×(1+0.1)² | 24,200円 |
| 3年後 | 24,200 ×(1+0.1)= 20,000 ×(1+0.1)³ | 26,620円 |
利息にもまた利息がつくのが複利です。単利なら3年後は26,000円ですが、複利では26,620円。620円の差がつきます。
次の問いで確かめましょう。
時間価値の考え方

試験のポイント

簡単にいうと
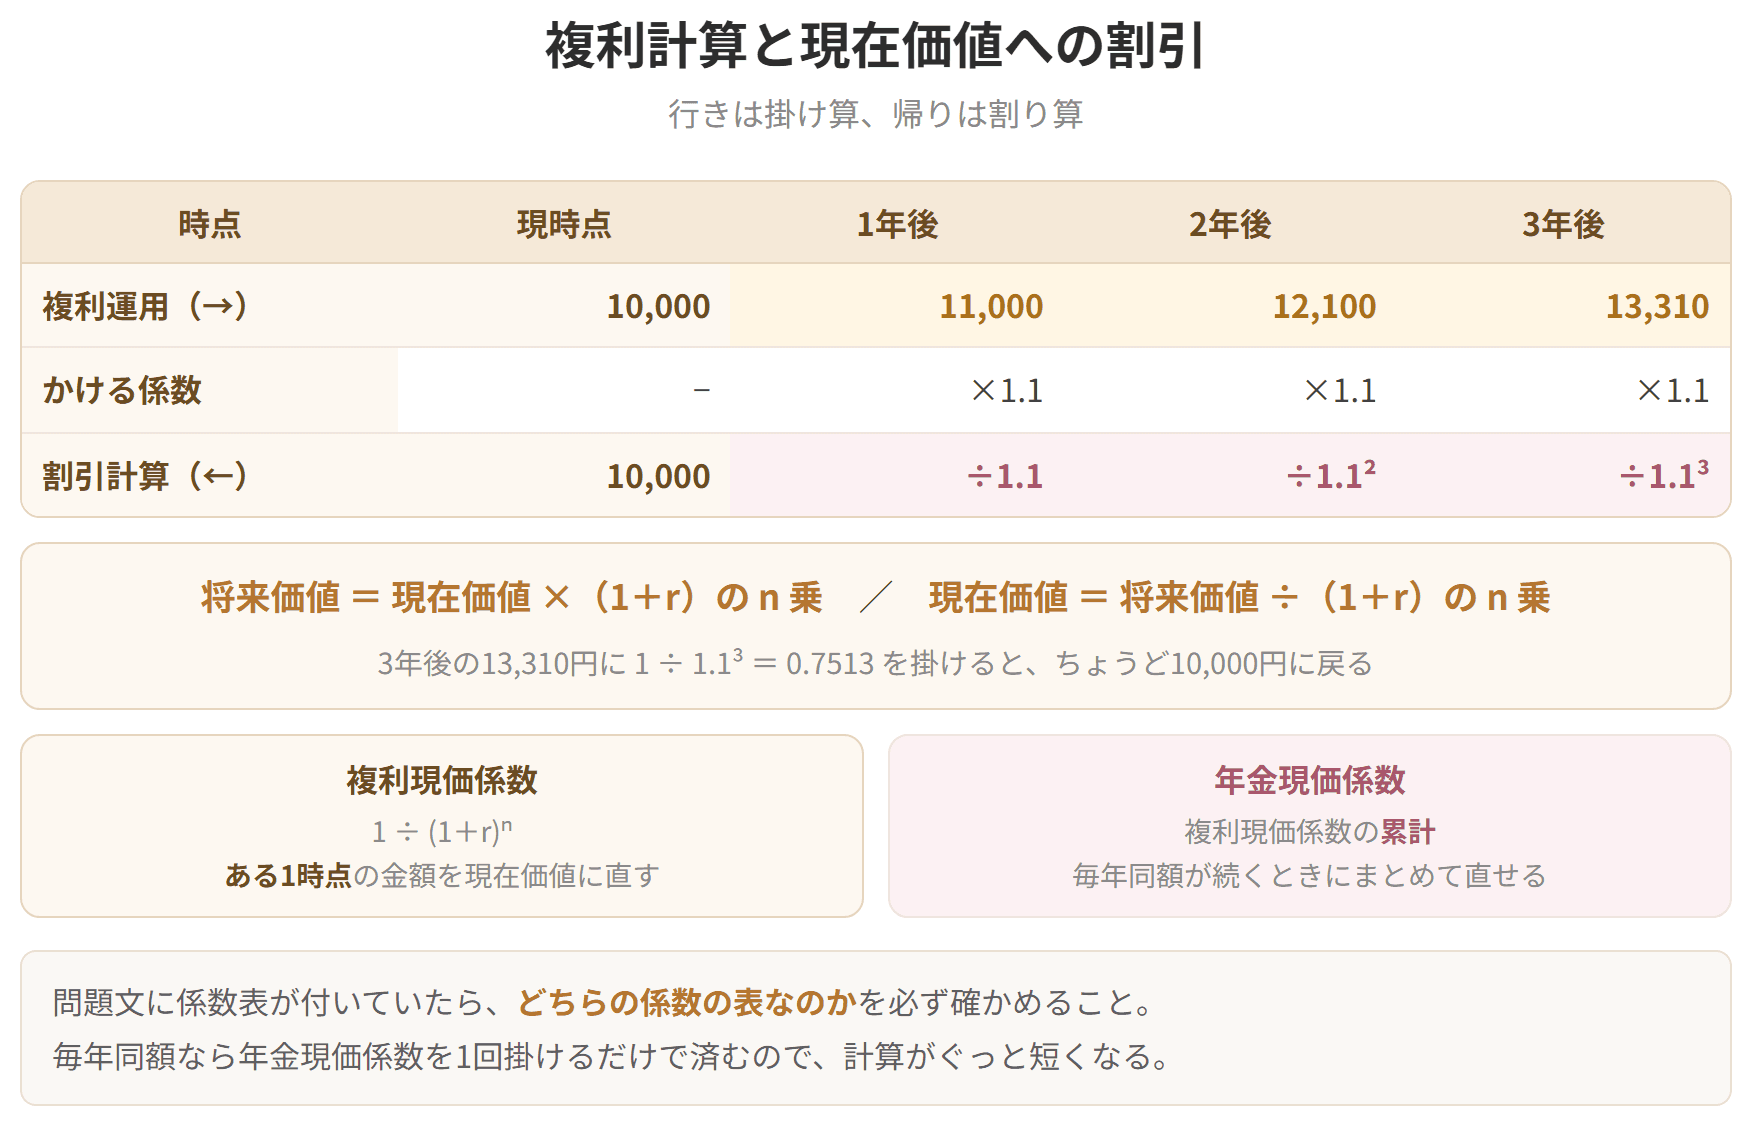
一時点のCFを割り引くのが複利現価係数、毎年同じ額のCFをまとめて割り引くのが年金現価係数!
試験では、割引率として資本コストだけが示される場合と、それに対応する複利現価係数や年金現価係数が表で渡される場合があります。
ある一点で発生するお金を、いまの値打ちに引き戻すための倍率です。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
将来にそろえる比べ方も間違いではありません。ただし設備投資の計算では、いまの時点にそろえるほうが一般的です。そこで上の式を裏返します。
1年後の21,000円を当てはめると、いまの値打ちは約19,091円。20,000円には届きません。さきほどと同じ結論に、逆向きからたどり着きました。
1年後なら分母は「1 + 金利」ですが、何年も先になると分母が変わります。まとめるとこうです。
こうして将来のお金をいまの値打ちに直すことを「現在価値に割り引く」といいます。直したあとの金額が割引現在価値、そのとき使った年利が割引率です。
答え:①133.1万円 ②75.13万円
①は 100 →(×1.1)→ 110 →(×1.1)→ 121 →(×1.1)→ 133.1
②は 100 × 0.7513(3年目の複利現価係数)= 75.13
係数を使わずに書けば、こうなります。
未来へ進むときは掛け、いまへ戻るときは割る。この行き来を体に入れておきましょう。
各項にある が、n年目の複利現価係数です。
こちらは、毎年きまった額が何年か続けて入ってくる場合に、まとめて引き戻すための倍率です。
毎年の金額が同じなら、式はこう書けます。
中括弧でくくった部分が、n年の年金現価係数です。
式を見比べれば分かるとおり、年金現価係数は複利現価係数を1年目からn年目まで足し上げたものです。この関係を知っていれば、片方から他方を引き出せます。
ひっくり返せば、
この引き算は、そのままの形で試験に出ます。
具体例
係数表(抜粋)
複利現価係数
| n | 3% | 5% | 8% | 10% |
|---|---|---|---|---|
| 1年 | .9709 | .9524 | .9259 | .9091 |
| 2年 | .9426 | .9070 | .8573 | .8264 |
| 3年 | .9151 | .8638 | .7938 | .7513 |
| 4年 | .8885 | .8227 | .7350 | .6830 |
| 5年 | .8626 | .7835 | .6806 | .6209 |
年金現価係数
| n | 3% | 5% | 8% | 10% |
|---|---|---|---|---|
| 1年 | .9709 | .9524 | .9259 | .9091 |
| 2年 | 1.9135 | 1.8594 | 1.7833 | 1.7355 |
| 3年 | 2.8286 | 2.7232 | 2.5771 | 2.4869 |
1年目だけは両方の数字が同じです。1年分しかなければ、足し上げようがないからです。
過去問で確かめましょう。(令和2年度第17問)
割引率8%の年金現価係数だけが渡されています。2期末のキャッシュフローを現在価値に直す複利現価係数はいくらでしょうか。
| 期間 | 年金現価係数 |
|---|---|
| 1 | 0.9259 |
| 2 | 1.7833 |
| 3 | 2.5771 |
年金現価係数は次のように積み上がっています。
複利計算と現在価値への割引
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 4年 |
| 3.7171 |
| 3.5460 |
| 3.3121 |
| 3.1699 |
| 5年 | 4.5797 | 4.3295 | 3.9927 | 3.7908 |
いっぽう、欲しいのは の部分だけ。であれば、2年の年金現価係数から1年の年金現価係数を引けば取り出せます。
答えは0.8574です。年金現価係数の表しか手元になくても、引き算ひとつで複利現価係数が作れる。この一手を知っているかどうかが、解けるか解けないかの分かれ目になります。
