会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るリース取引は、ファイナンス・リース取引とオペレーティング・リース取引の2つに分かれます。
見分ける鍵はノンキャンセラブルとフルペイアウトという2つの条件です。両方そろえばファイナンス・リース、そろわなければオペレーティング・リースになります。
さらにファイナンス・リースは、所有権が移るものと移らないものに枝分かれします。この枝分かれが次の節の減価償却の計算に直結するので、ここで一緒に押さえておきましょう。


簡単にいうと
解約できない(ノンキャンセラブル)と、全部のコストを負担する(フルペイアウト)。両方そろえばファイナンス・リースだよ!
次の2つをともに満たすものが、ファイナンス・リース取引です。
会計基準では「リース契約に基づくリース期間の中途において当該契約を解除することができないリース取引またはこれに準ずるリース取引」と書かれています(リース取引に関する会計基準)。途中で降りられない、ということです。
こちらは、その物件を自分で買った場合に得られるはずの利益をひととおり手にでき、その代わりに、使うことで生じる負担もおおむね引き受けている状態を指します。物件の代金にあたる分も、維持や管理にかかる分も、実質的には借り手が背負っているわけです。
2つそろったリース取引は、実態としては固定資産を分割払いで買ったのとほとんど変わりません。だから帳簿の上でも、買った場合に準じた扱いをします。
こちらの定義はあっさりしていて、ファイナンス・リース取引に当てはまらないものがすべてこれです。扱いはふつうの賃貸借に準じた処理になります。
「以外」という決め方である点に気をつけてください。まずファイナンス・リースかどうかを確かめ、外れたらオペレーティング・リース、という順で進めます。
ファイナンス・リースは、契約の中身しだいで所有権が借り手へ移ると認められる「所有権移転」と、そうでない「所有権移転外」に分かれます。
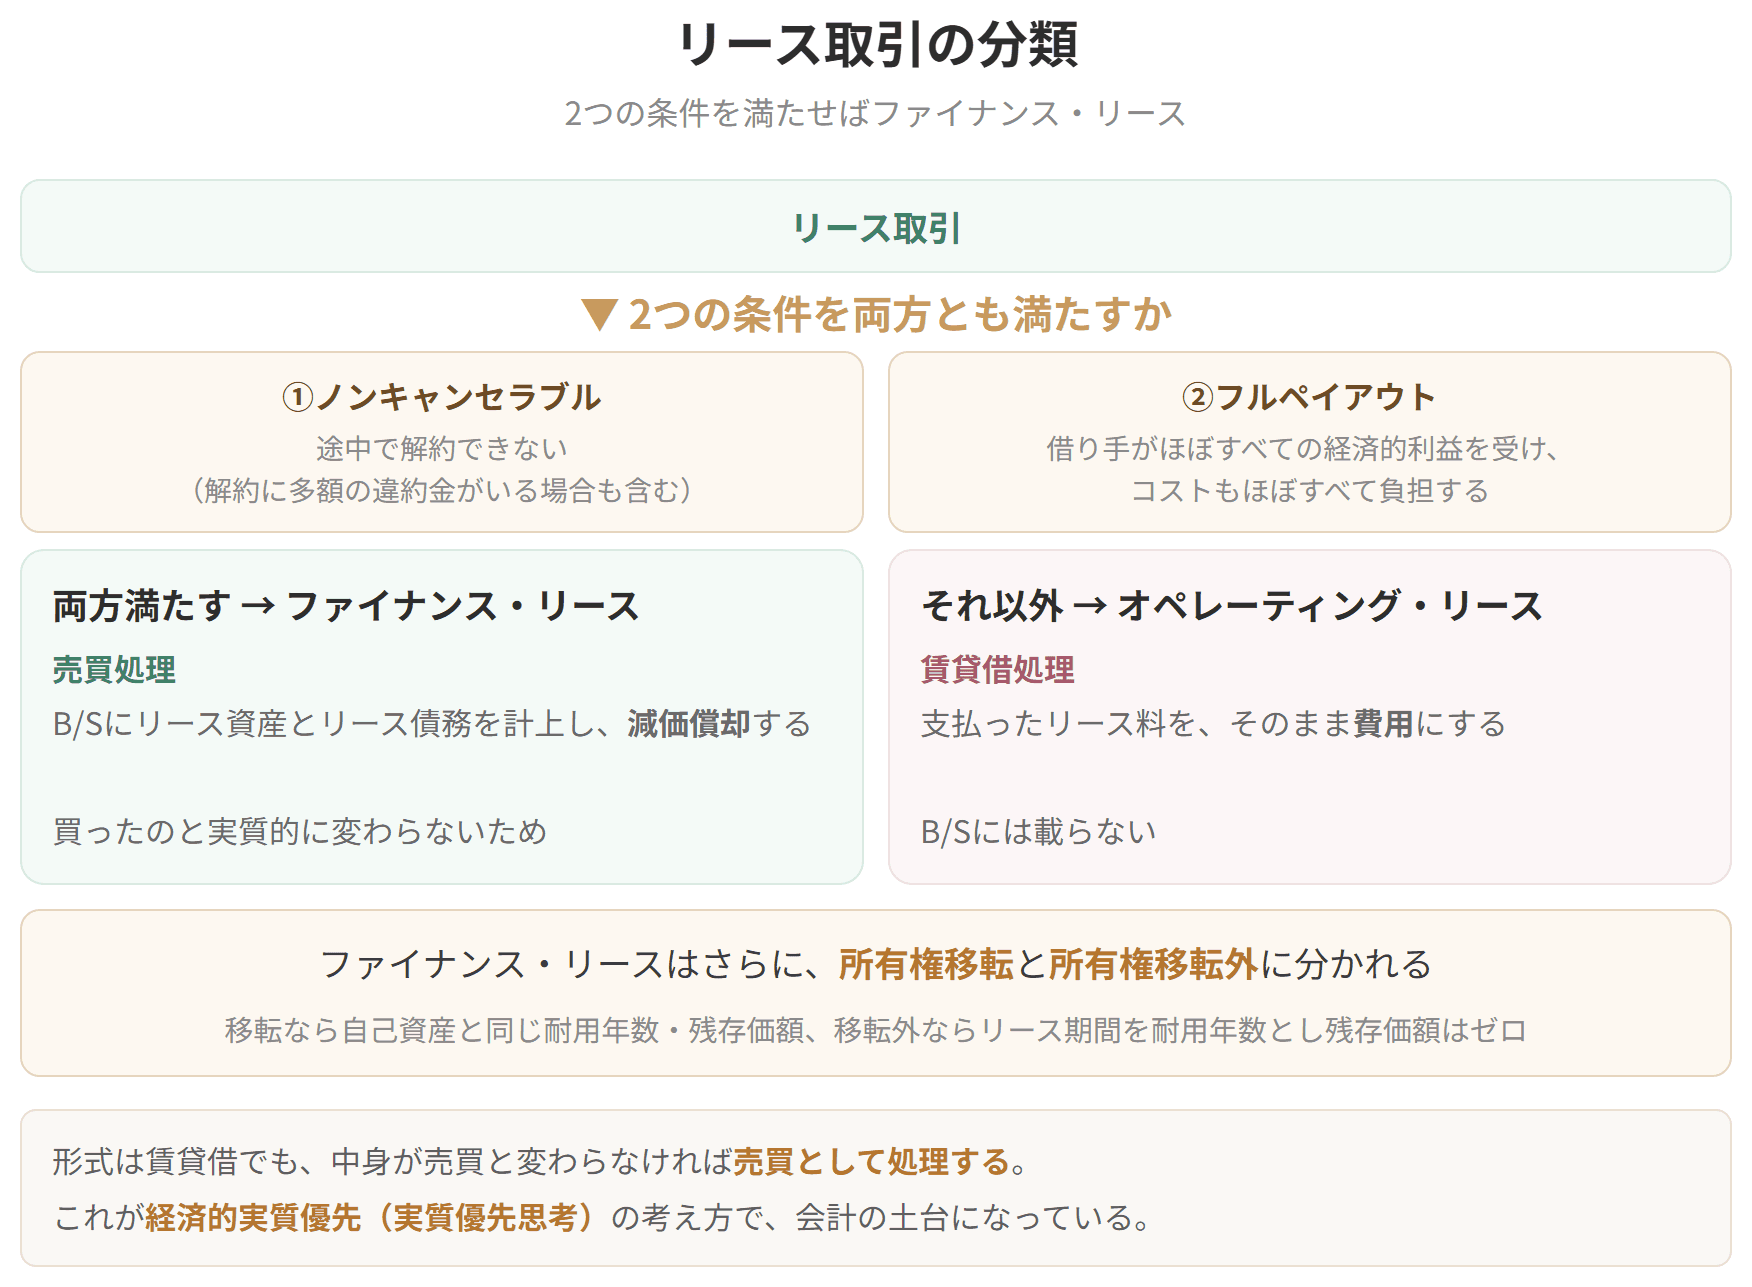
リース取引の分類

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| リース取引 | 会計処理 |
|---|
| ファイナンス・リース取引 | 所有権移転ファイナンス・リース取引 | 売買処理 |
| 所有権移転外ファイナンス・リース取引 | 売買処理 | |
| オペレーティング・リース取引 | 賃貸借処理 |
リース会計の山場はファイナンス・リースのほうなので、オペレーティング・リースの細かい話はここでは省きます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
